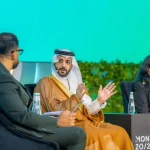
サウジ中央銀行(SAMA)は2026年9月16日(水)、リヤドで開催されたMoney20/20 Middle Eastの関連行事として、オープンバンキング・フォーラムを開いた。銀行各社のオープンバンキング責任者が参加した。
サウジ通信(SPA)によると、フォーラムでSAMAは国内のオープンバンキングの進展状況を振り返り、エコシステムの発展と、個人・法人向けの安全で革新的な金融サービスの実現において銀行が果たす中心的役割を強調した。
議論の焦点は次段階の優先事項に置かれた。具体的には、銀行のペイメント・イニシエーション・サービス(決済開始サービス)への準備状況と、法人によるオープンバンキング・サービスの利用拡大である。あわせて、サービス品質の改善、銀行とフィンテック企業の連携強化、より一貫した顧客体験の提供についても意見が交わされた。
このフォーラムは、イノベーションとサービスの信頼性、顧客保護のバランスを取る規制の枠組みの中で、オープンバンキングのエコシステムを前進させるため、SAMAが業界と緊密に協力する姿勢を反映したものだ。
オープンバンキングは、顧客の同意を前提に、銀行が保有する口座情報や決済機能を外部のサービス事業者と連携させる仕組みである。サウジではSAMAが規制の枠組みを整えながら、銀行とフィンテックの双方が参加する市場の形成を進めてきた。今回のフォーラムは、その次の段階として、決済の実行そのものを銀行以外の事業者が担えるようにする決済開始サービスと、個人向けにとどまらない法人向けの利用拡大を議題に据えた点に特徴がある。
決済開始サービスが本格的に導入されれば、利用者は銀行のアプリを開かなくても、認可を受けた事業者のサービス上で口座から直接支払いを行えるようになる。銀行にとっては、自前のチャネル以外からも決済が発生する環境への対応が求められる。銀行側の準備状況が議題の柱となったのは、この転換がシステム面だけでなく、与信や不正検知、顧客対応の体制にも及ぶためだ。
法人利用の拡大も、個人向けとは異なる論点を伴う。企業の資金管理や支払業務では、複数の口座や承認フローの扱い、会計システムとの接続が関わる。オープンバンキングを通じた法人向けサービスが広がれば、企業は支払業務の効率化や資金の可視化を進めやすくなる一方、銀行には法人顧客のニーズに即した接続手段の提供が求められる。
サービス品質と顧客体験の一貫性が議題に上ったことも見逃せない。オープンバンキングでは、銀行とフィンテック企業という別々の主体が一つの利用体験を構成する。どこか一箇所で手続きが滞れば、利用者にとってはサービス全体の評価につながる。銀行とフィンテック企業の連携強化が議論された背景には、こうした体験の分断を避けたいという問題意識がある。
SAMAが規制の枠組みに触れた点も重要である。オープンバンキングは、データの共有範囲と顧客の同意、障害時の責任分界、不正利用への対応など、制度設計の巧みさが普及の速度を左右する。イノベーションを促しながら、サービスの信頼性と顧客保護を損なわないこと。SAMAはこの両立を、業界との協力によって進める立場を示した。
今回のフォーラムは、Money20/20 Middle Eastの関連行事として開かれた。金融技術の国際的な会合の場で、サウジのオープンバンキングを巡る議論が銀行の責任者を集めて行われたことになる。国内の制度づくりと、国際的な金融技術の潮流が同じ場で接点を持った形だ。
ただし、SPAの報道はフォーラムの内容とSAMAの姿勢を伝えるにとどまる。決済開始サービスの導入時期、参加した銀行の具体的な社名、法人利用の拡大に向けた個別の措置、サービス品質を測る指標などは示されていない。次段階の優先事項が議論されたことは伝えられたが、それをいつ、どのような手順で実行に移すのかは明らかにされていない。
オープンバンキングの普及は、銀行がどこまで外部連携に踏み込むか、フィンテック企業がどの程度の規模でサービスを提供できるか、そして利用者がどの程度その利便性を実感できるかにかかっている。決済開始サービスと法人利用という二つの論点は、いずれも市場の広がり方を左右する。銀行の準備が整い、企業の利用が進み、顧客体験が一貫したものになるかどうか。SAMAと銀行、フィンテック企業の間で続く調整の行方が、サウジのオープンバンキングの次の段階を決めることになる。
フォーラムでSAMAが銀行の役割を改めて取り上げたことは、規制当局と金融機関の関係が、制度の設計段階から運用段階へと移りつつあることをうかがわせる。ルールを作る側と守る側という単純な関係ではなく、エコシステムを共に育てる主体として銀行を位置づけた点に、今回の議論の性格が表れている。
法人向けサービスの拡大は、銀行にとって収益機会であると同時に、既存の法人取引のあり方を見直す契機にもなる。企業が複数の金融機関の口座を一元的に扱えるようになれば、取引先の選び方も変わり得る。銀行間の競争の軸が、金利や手数料だけでなく、接続のしやすさやデータの扱いやすさに移る可能性もある。
個人向けでは、安全で革新的なサービスという表現が示す通り、利便性と保護の両立が課題となる。顧客の同意をどう取得し、共有されたデータをどう管理し、問題が起きたときに誰が責任を負うのか。制度の細部が利用者の信頼を左右する。フォーラムで顧客保護とサービスの信頼性が規制の枠組みの要素として言及されたことは、普及の前提としての信頼が意識されていることを示す。
銀行とフィンテック企業の連携強化も、一朝一夕に進むものではない。双方のシステムや業務プロセスの違いを埋めながら、利用者から見て一つのサービスとして成立させる必要がある。連携の実効性を高めるには、技術的な接続だけでなく、役割分担や責任の所在を明確にする作業が伴う。フォーラムで一貫した顧客体験が議題に上ったのは、この作業の重要性を反映している。
サウジのオープンバンキングがどこまで広がるかは、銀行の準備、フィンテック企業の参入、企業の利用、そして利用者の受容という複数の条件が噛み合うかどうかにかかっている。SAMAが示した次段階の優先事項は、その条件を整えるための道筋の一部と言える。フォーラムの議論が具体的な措置に結びつくかどうかは、今後の発表を待つほかない。
フォーラムはいつ、どこで開かれたのか。 2026年9月16日(水)にリヤドで開かれた。Money20/20 Middle Eastの関連行事として開催され、銀行各社のオープンバンキング責任者が参加した。SPAは会場の詳細を伝えていない。
SAMAはフォーラムで何を振り返ったのか。 国内のオープンバンキングの進展状況を振り返り、エコシステムの発展と個人・法人向けの安全で革新的な金融サービスにおいて銀行が果たす中心的役割を強調した。参加者は次段階の優先事項を議論した。
次段階の優先事項には何が含まれるのか。 銀行の決済開始サービスへの準備状況と、法人によるオープンバンキング・サービスの利用拡大が柱となった。あわせてサービス品質の改善、銀行とフィンテック企業の連携強化、一貫した顧客体験の提供も議論された。
規制の枠組みについてSAMAは何を示したのか。 イノベーションとサービスの信頼性、顧客保護のバランスを取る規制の枠組みの中で、業界と緊密に協力してオープンバンキングのエコシステムを前進させる姿勢を示した。フォーラムはその姿勢を反映したものだとされる。
導入時期や参加銀行は明らかにされたのか。 SPAの報道は決済開始サービスの導入時期や参加した銀行の具体的な社名を示していない。法人利用の拡大に向けた個別の措置やサービス品質を測る指標も公表されていない。
法人利用の拡大は何を意味するのか。 企業の資金管理や支払業務では複数口座や承認フロー、会計システムとの接続が関わる。オープンバンキングを通じた法人向けサービスが広がれば支払業務の効率化や資金の可視化が進みやすくなる。