


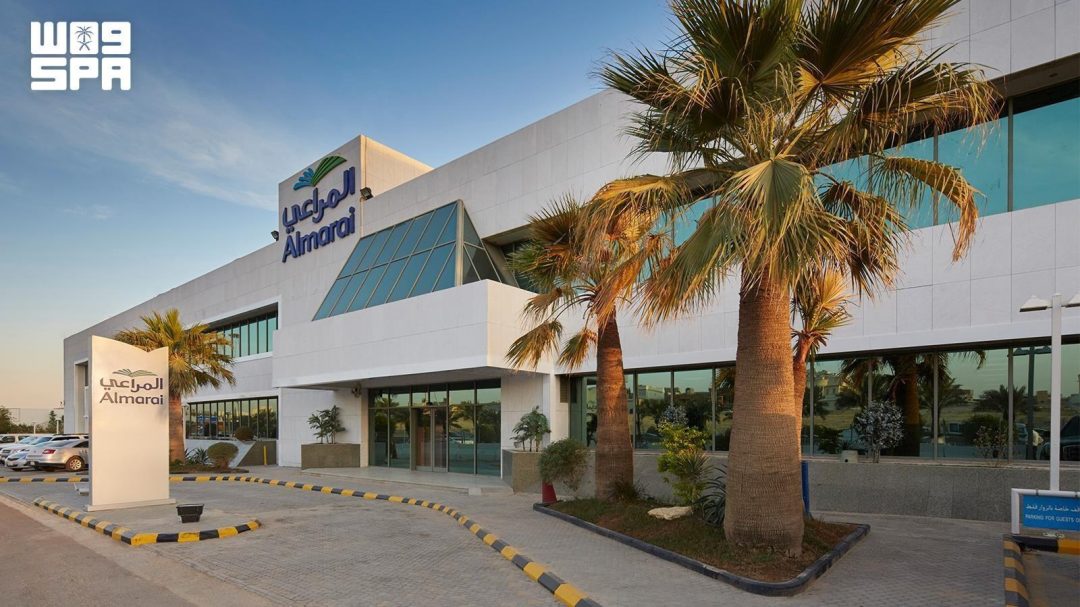
Almarai Company mencatat hasil SAR6.19 bilion pada suku ketiga 2026, peningkatan 11 peratus berbanding SAR5.55 bilion pada suku ketiga 2025, menurut keputusan kewangan yang diumumkan syarikat itu.
Seperti dilaporkan agensi berita Saudi SPA dari Riyadh pada 5 Oktober 2026, bagi sembilan bulan pertama 2026 hasil syarikat meningkat 10 peratus kepada SAR18.22 bilion berbanding SAR16.61 bilion pada tempoh yang sama 2025.
Keuntungan bersih suku ketiga 2026 ialah SAR617.8 juta, naik 1 peratus berbanding SAR613.2 juta, didorong oleh campuran hasil yang lebih baik, yang sebahagian besarnya diimbangi oleh kenaikan kos penghantaran makanan ternakan tenusu dan kos pengagihan lebih tinggi akibat perbelanjaan tenaga yang meningkat.
Bagi sembilan bulan pertama 2026, keuntungan bersih kekal hampir tidak berubah pada SAR1.99 bilion berbanding tempoh yang sama 2025.
Ketua Pegawai Eksekutif Almarai Company Fawaz Al-Jasser berkata Almarai mencatat pertumbuhan hasil yang meluas pada suku ketiga 2026, disokong oleh kekuatan jenama syarikat, permintaan berterusan merentas kategori teras dan pelaksanaan berdisiplin dalam perniagaan. Beliau berkata pelaburan yang dibuat syarikat dalam beberapa tahun kebelakangan ini semakin menyumbang kepada pertumbuhan dan mengukuhkan keupayaan syarikat untuk berkhidmat kepada pengguna di pasaran-pasaran syarikat.
Kategori tenusu dan jus mendapat manfaat daripada permintaan berterusan dan campuran hasil yang lebih baik. Inovasi berterusan dan pembangunan portfolio menyokong respons syarikat terhadap keutamaan pengguna yang berubah.
Kategori bakeri mencatat prestasi lebih baik, disokong oleh campuran jualan yang lebih kukuh, inovasi produk dan pengurusan kos berdisiplin. Perniagaan itu juga terus mengejar pembangunan produk bersasar dan peluang pertumbuhan terpilih.
Kategori protein merekodkan sumbangan keuntungan bersih lebih rendah berbanding suku ketiga 2025, mencerminkan keadaan bekalan pasaran ayam, kos pengagihan lebih tinggi akibat perbelanjaan tenaga yang meningkat dan kos peningkatan operasi.
Keputusan itu menunjukkan hasil Almarai terus berkembang dua digit pada suku ketiga, walaupun keuntungan bersih hanya naik 1 peratus. Apakah yang menjelaskan jurang antara pertumbuhan hasil dan pertumbuhan keuntungan itu? Syarikat menyatakan campuran hasil yang lebih baik sebahagian besarnya diimbangi oleh kos penghantaran makanan ternakan tenusu dan kos pengagihan yang lebih tinggi akibat perbelanjaan tenaga.
Bagi pelabur yang meneliti penyata suku tahunan, angka sembilan bulan memberi gambaran lebih luas tentang arah tuju syarikat. Hasil sembilan bulan naik 10 peratus kepada SAR18.22 bilion, manakala keuntungan bersih hampir tidak berubah pada SAR1.99 bilion. Bagaimana prestasi suku ketiga dibandingkan dengan keseluruhan sembilan bulan? Pertumbuhan hasil sembilan bulan hampir setanding dengan pertumbuhan suku ketiga, tetapi keuntungan bersih sembilan bulan tidak menunjukkan kenaikan yang sama.
Kategori tenusu dan jus, yang menyumbang sebahagian besar hasil Almarai, disebut sebagai penerima manfaat permintaan berterusan dan campuran hasil yang lebih baik. Syarikat menyatakan inovasi berterusan dan pembangunan portfolio menyokong responsnya terhadap keutamaan pengguna yang berubah. Apakah yang dimaksudkan dengan campuran hasil yang lebih baik dalam konteks ini? Laporan itu tidak memperincikan pecahan produk atau harga, tetapi menyatakan campuran hasil yang lebih baik membantu keuntungan suku ketiga sebelum diimbangi kos lain.
Kategori bakeri mencatat prestasi lebih baik, disokong oleh campuran jualan lebih kukuh, inovasi produk dan pengurusan kos berdisiplin. Perniagaan itu juga terus mengejar pembangunan produk bersasar dan peluang pertumbuhan terpilih. Adakah pendekatan bersasar ini akan diterjemahkan kepada sumbangan keuntungan yang lebih besar pada suku akan datang? Laporan SPA tidak menyatakan unjuran sedemikian.
Kategori protein pula mencatat sumbangan keuntungan bersih lebih rendah berbanding suku ketiga 2025. Syarikat menyatakan keadaan bekalan pasaran ayam, kos pengagihan lebih tinggi akibat perbelanjaan tenaga dan kos peningkatan operasi sebagai faktor. Mengapakah kategori protein terjejas sedangkan kategori lain mencatat prestasi lebih baik? Jawapan yang diberi tertumpu kepada keadaan bekalan pasaran dan kos, bukan kepada permintaan pengguna.
Kos tenaga muncul dua kali dalam kenyataan syarikat: sebagai pendorong kos pengagihan lebih tinggi yang mengimbangi campuran hasil lebih baik dalam keuntungan bersih suku ketiga, dan sebagai faktor dalam prestasi kategori protein. Sejauh manakah perbelanjaan tenaga mempengaruhi margin Almarai secara keseluruhan? Laporan itu tidak mengasingkan jumlah kos tenaga atau kesannya terhadap margin.
Kos penghantaran makanan ternakan tenusu juga disebut sebagai faktor yang mengimbangi campuran hasil lebih baik. Almarai, sebagai pengeluar tenusu bersepadu, bergantung kepada makanan ternakan untuk ternakan tenusunya, dan kos penghantaran komponen itu memberi kesan langsung kepada struktur kos. Apakah yang menyebabkan kenaikan kos penghantaran tersebut? SPA tidak menyatakan punca khusus dalam laporan ini.
Kenyataan Al-Jasser menekankan pertumbuhan hasil yang meluas, kekuatan jenama, permintaan berterusan merentas kategori teras dan pelaksanaan berdisiplin. Beliau juga merujuk pelaburan beberapa tahun kebelakangan ini yang semakin menyumbang kepada pertumbuhan. Apakah bentuk pelaburan yang dimaksudkan? Laporan itu tidak memperincikan jenis atau nilai pelaburan tersebut.
Dari sudut pandangan pasaran, hasil SAR6.19 bilion pada satu suku menjadikan Almarai antara syarikat makanan dan minuman tersenarai yang besar di Arab Saudi. Namun, laporan SPA tidak menyertakan angka margin, perbelanjaan modal, aliran tunai atau kunci kira-kira. Bagaimana prestasi aliran tunai syarikat pada tempoh tersebut? Maklumat itu tidak terkandung dalam sumber.
Laporan itu juga tidak menyatakan dividen, panduan tahun penuh, atau pecahan hasil mengikut segmen dalam nilai ringgit. Ia menyenaraikan tiga kategori utama — tenusu dan jus, bakeri, serta protein — dan memberikan arah prestasi setiap kategori tanpa angka berasingan. Adakah kategori tenusu dan jus masih menyumbang bahagian terbesar hasil? Sumber tidak memberikan pecahan itu dalam laporan ini.
Perbandingan tahun ke tahun menunjukkan hasil suku ketiga naik 11 peratus manakala keuntungan bersih naik 1 peratus. Bagi sembilan bulan, hasil naik 10 peratus manakala keuntungan bersih hampir tidak berubah. Corak ini menunjukkan pertumbuhan hasil yang lebih pantas daripada pertumbuhan keuntungan, sejajar dengan kenyataan syarikat tentang kos yang mengimbangi campuran hasil lebih baik. Apakah yang perlu dipantau pelabur pada suku keempat? Sumber tidak memberikan panduan.
Almarai menyatakan kategori tenusu dan jus mendapat manfaat daripada permintaan berterusan, dan kategori bakeri daripada campuran jualan lebih kukuh serta inovasi produk. Kedua-dua kategori menyumbang kepada pertumbuhan hasil yang meluas yang disebut CEO. Namun, laporan itu tidak menyatakan sama ada pertumbuhan itu didorong oleh volum atau harga. Apakah pemacu utama pertumbuhan hasil tersebut? SPA tidak memperincikannya.
Kos pengagihan yang lebih tinggi akibat perbelanjaan tenaga disebut dalam konteks keuntungan bersih suku ketiga dan kategori protein. Dalam perniagaan makanan berskala besar dengan rangkaian pengagihan luas, kos pengangkutan dan penyejukan boleh memberi kesan kepada margin. Sejauh manakah kos pengagihan meningkat? Laporan itu tidak memberikan angka.
Kos peningkatan operasi dalam kategori protein juga disebut tanpa perincian. Istilah itu biasanya merujuk kepada kos yang timbul ketika kemudahan atau operasi baharu mula beroperasi, tetapi laporan SPA tidak menjelaskan operasi mana yang dimaksudkan. Apakah projek yang sedang ditingkatkan operasinya? Sumber tidak menyatakannya.
Keadaan bekalan pasaran ayam disebut sebagai faktor dalam prestasi kategori protein. Laporan itu tidak menyatakan sama ada keadaan tersebut melibatkan lebihan bekalan, kekurangan atau turun naik harga. Bagaimana keadaan bekalan itu berubah berbanding suku ketiga 2025? Sumber tidak memberikan perincian.
Dengan hasil sembilan bulan mencecah SAR18.22 bilion, Almarai berada pada landasan untuk mencatat hasil tahunan yang besar jika momentum suku ketiga berterusan. Namun, laporan itu tidak menyatakan unjuran tahun penuh. Adakah syarikat mengekalkan panduan pertumbuhannya? Sumber tidak menyebut panduan sedemikian.
Kenyataan CEO merujuk keupayaan syarikat untuk berkhidmat kepada pengguna di pasaran-pasaran syarikat. Almarai beroperasi merentas beberapa pasaran di Timur Tengah, tetapi laporan ini tidak memperincikan prestasi mengikut negara. Pasaran mana yang menyumbang paling banyak kepada pertumbuhan suku ketiga? Sumber tidak memberikan pecahan geografi.
Laporan SPA menyenaraikan hasil, keuntungan bersih, kenyataan CEO dan arah prestasi tiga kategori. Ia tidak menyertakan penyata pendapatan penuh, kunci kira-kira, aliran tunai, margin kasar, perbelanjaan operasi atau angka sesaham. Pembaca yang memerlukan butiran tersebut perlu merujuk kepada penyata kewangan yang difailkan syarikat. Apakah yang tidak dilaporkan yang mungkin penting kepada pelabur? Sumber tidak menyatakannya.
Ringkasnya, Almarai mencatat hasil SAR6.19 bilion pada suku ketiga 2026, naik 11 peratus, dan keuntungan bersih SAR617.8 juta, naik 1 peratus. Bagi sembilan bulan, hasil SAR18.22 bilion, naik 10 peratus, dan keuntungan bersih SAR1.99 bilion, hampir tidak berubah. Kategori tenusu dan jus serta bakeri mencatat prestasi lebih baik, manakala kategori protein mencatat sumbangan keuntungan bersih lebih rendah akibat keadaan bekalan pasaran ayam, kos pengagihan lebih tinggi dan kos peningkatan operasi.
Berapakah hasil Almarai pada suku ketiga 2026? Almarai mencatat hasil SAR6.19 bilion pada suku ketiga 2026, peningkatan 11 peratus berbanding SAR5.55 bilion pada suku ketiga 2025. Bagi sembilan bulan pertama 2026, hasil meningkat 10 peratus kepada SAR18.22 bilion berbanding SAR16.61 bilion pada tempoh yang sama 2025. Angka itu diumumkan syarikat dan dilaporkan agensi berita Saudi SPA dari Riyadh pada 5 Oktober 2026.
Bagaimana prestasi keuntungan bersih Almarai? Keuntungan bersih suku ketiga 2026 ialah SAR617.8 juta, naik 1 peratus berbanding SAR613.2 juta. Syarikat menyatakan campuran hasil yang lebih baik sebahagian besarnya diimbangi oleh kenaikan kos penghantaran makanan ternakan tenusu dan kos pengagihan lebih tinggi akibat perbelanjaan tenaga. Bagi sembilan bulan pertama 2026, keuntungan bersih kekal hampir tidak berubah pada SAR1.99 bilion berbanding tempoh yang sama 2025.
Apakah yang dikatakan Ketua Pegawai Eksekutif Almarai? Fawaz Al-Jasser berkata Almarai mencatat pertumbuhan hasil yang meluas pada suku ketiga 2026, disokong oleh kekuatan jenama, permintaan berterusan merentas kategori teras dan pelaksanaan berdisiplin. Beliau berkata pelaburan yang dibuat syarikat dalam beberapa tahun kebelakangan ini semakin menyumbang kepada pertumbuhan dan mengukuhkan keupayaan syarikat untuk berkhidmat kepada pengguna di pasaran-pasaran syarikat. Laporan itu tidak memperincikan jenis atau nilai pelaburan tersebut.
Bagaimana prestasi kategori tenusu, bakeri dan protein? Kategori tenusu dan jus mendapat manfaat daripada permintaan berterusan dan campuran hasil lebih baik, dengan inovasi dan pembangunan portfolio menyokong respons terhadap keutamaan pengguna. Kategori bakeri mencatat prestasi lebih baik disokong campuran jualan lebih kukuh, inovasi produk dan pengurusan kos berdisiplin. Kategori protein mencatat sumbangan keuntungan bersih lebih rendah berbanding suku ketiga 2025 akibat keadaan bekalan pasaran ayam, kos pengagihan lebih tinggi dan kos peningkatan operasi.
Apakah faktor kos yang menjejaskan keuntungan Almarai? Syarikat menyebut kos penghantaran makanan ternakan tenusu dan kos pengagihan lebih tinggi akibat perbelanjaan tenaga sebagai faktor yang mengimbangi campuran hasil lebih baik pada suku ketiga. Kategori protein pula terjejas oleh keadaan bekalan pasaran ayam, kos pengagihan lebih tinggi akibat perbelanjaan tenaga dan kos peningkatan operasi. Laporan SPA tidak mengasingkan jumlah kos tenaga atau kesannya terhadap margin syarikat.
Apakah yang tidak dilaporkan dalam kenyataan ini? Laporan SPA tidak menyertakan penyata pendapatan penuh, kunci kira-kira, aliran tunai, margin kasar, perbelanjaan modal, angka sesaham, dividen atau panduan tahun penuh. Ia juga tidak memberikan pecahan hasil mengikut segmen dalam nilai ringgit atau pecahan geografi mengikut pasaran. Pembaca yang memerlukan butiran tersebut perlu merujuk kepada penyata kewangan yang difailkan syarikat.