


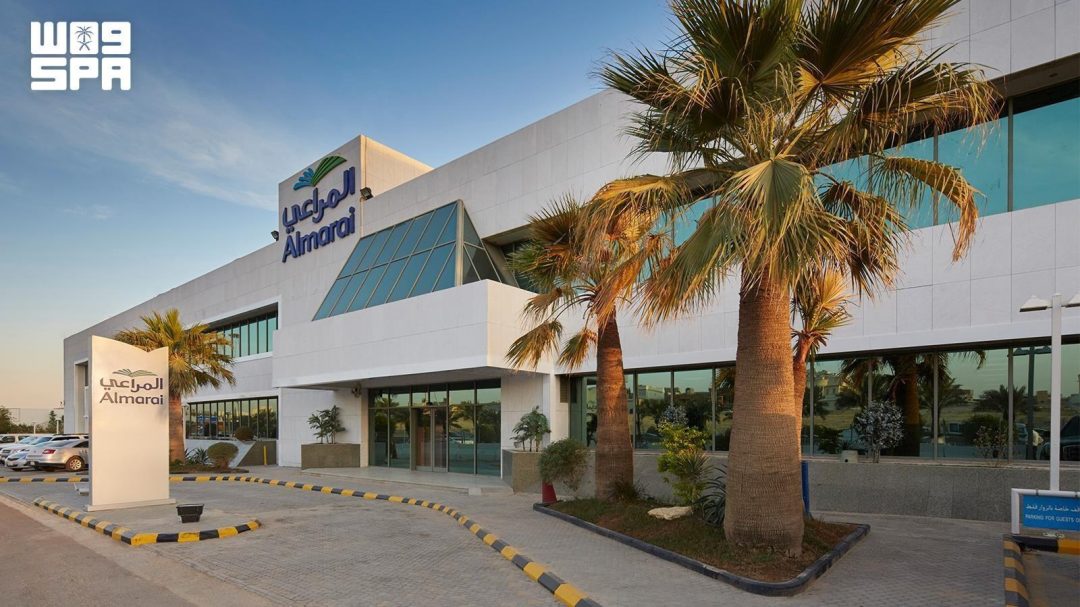
알마라이(Almarai Company)가 2026년 3분기 매출 61억9000만 리얄을 기록했다고 발표했다. 이는 2025년 3분기 55억5000만 리얄과 비교해 11% 증가한 수치다. 리야드에서 2026년 10월 5일 발표된 이번 실적은 사우디 통신 SPA를 통해 전해졌다.
사우디 통신 SPA에 따르면 알마라이는 2026년 3분기 순이익으로 6억1780만 리얄을 기록했다. 이는 2025년 3분기 6억1320만 리얄보다 1% 증가한 수준이다. 회사 측은 개선된 매출 구성이 순이익에 기여했으나, 유제품 사료 운송 비용 증가와 에너지 비용 상승에 따른 유통 비용 증가가 이를 상당 부분 상쇄했다고 밝혔다.
2026년 첫 9개월 누적 매출은 182억2000만 리얄로, 2025년 같은 기간 166억1000만 리얄 대비 10% 증가했다. 첫 9개월 누적 순이익은 19억9000만 리얄로 전년 동기와 대체로 비슷한 수준을 유지했다. 분기 매출이 두 자릿수로 늘었는데도 누적 순이익이 정체된 이유는 무엇일까?
알마라이 최고경영자(CEO) 파와즈 알자세르는 “알마라이는 2026년 3분기 브랜드의 강점, 핵심 카테고리 전반의 지속적인 수요, 사업 전반의 규율 있는 실행에 힘입어 폭넓은 매출 성장을 달성했다”고 말했다. 그는 이어 “최근 몇 년간 단행한 투자가 성장에 점점 더 기여하고 있으며, 여러 시장에서 소비자에게 서비스하는 역량을 강화하고 있다”고 밝혔다.
유제품 및 주스 카테고리는 지속적인 수요와 개선된 매출 구성의 수혜를 입었다. 회사는 지속적인 혁신과 포트폴리오 개발을 통해 변화하는 소비자 선호에 대응했다고 설명했다. 소비자 입맛이 빠르게 변하는 시장에서 제품 혁신이 매출 성장의 동력으로 자리 잡은 셈이다.
베이커리 카테고리는 개선된 판매 구성, 제품 혁신, 규율 있는 비용 관리에 힘입어 실적이 개선됐다. 회사는 또한 표적화된 제품 개발과 선별적인 성장 기회를 계속 추진했다고 밝혔다. 베이커리 부문의 이 같은 개선이 향후 분기에도 이어질 수 있을까?
단백질 카테고리는 2025년 3분기와 비교해 순이익 기여도가 낮아졌다. 이는 가금류 시장의 공급 여건, 에너지 비용 상승에 따른 유통 비용 증가, 그리고 가동 초기 비용(ramp-up costs)에 따른 것으로 설명됐다. 가금류 시장의 공급 상황이 안정되면 단백질 부문의 수익성도 회복될 수 있을까?
이번 실적에서 눈에 띄는 점은 매출 성장과 수익성 사이의 격차다. 3분기 매출은 11% 늘었지만 순이익 증가율은 1%에 그쳤다. 첫 9개월 기준으로도 매출은 10% 증가했으나 순이익은 전년 동기와 비슷한 수준에 머물렀다. 회사 측이 밝힌 사료 운송 비용과 에너지 비용, 유통 비용의 상승이 그 배경으로 제시됐다.
알마라이는 유제품과 주스, 베이커리, 단백질 등 여러 카테고리를 운영하는 사우디의 대표 식품 기업이다. 이번 발표에서 회사는 카테고리별로 서로 다른 흐름을 보였다고 설명했다. 유제품 및 주스와 베이커리는 개선된 매출 구성과 혁신에 힘입어 성장을 이어간 반면, 단백질 부문은 시장 공급 여건과 비용 부담으로 수익 기여도가 낮아졌다.
알자세르 CEO의 발언은 최근 몇 년간의 투자가 성과로 나타나고 있다는 점을 부각한다. 그는 브랜드의 강점과 핵심 카테고리의 수요, 사업 전반의 실행력을 성장 요인으로 꼽았다. 이러한 투자가 향후 분기 실적에서 어떤 형태로 나타날지 주목된다.
비용 측면에서는 유제품 사료 운송 비용과 에너지 비용 상승이 언급됐다. 이는 매출 성장에도 불구하고 순이익 증가 폭을 제한한 요인으로, 회사가 개선된 매출 구성으로 얻은 효과를 상당 부분 상쇄했다고 밝혔다. 에너지 비용이 계속 높은 수준을 유지한다면 향후 수익성에도 부담이 될 수 있을까?
첫 9개월 누적 실적을 보면 매출은 182억2000만 리얄로 전년 동기 166억1000만 리얄보다 10% 늘었다. 반면 누적 순이익은 19억9000만 리얄로 전년 동기와 대체로 비슷했다. 3분기 한 분기만 놓고 보면 순이익이 1% 늘었지만, 연간 누적 기준으로는 사실상 정체된 흐름이다.
이번 발표는 SPA가 전한 내용을 기준으로 한다. SPA는 카테고리별 매출이나 이익 수치, 비용 항목의 구체적 금액, 향후 전망 등은 제시하지 않았다. 또한 단백질 부문의 순이익 기여도가 어느 정도 감소했는지에 대한 수치도 공개되지 않았다.
알마라이의 3분기 실적은 매출 성장세가 유지되고 있음을 보여주는 동시에, 비용 압력이 수익성 개선을 제약하고 있음을 드러낸다. 회사가 밝힌 브랜드 강점과 핵심 카테고리 수요, 투자 성과가 향후 비용 부담을 얼마나 상쇄할 수 있을지가 관건으로 보인다.
사우디 소비 시장에서 알마라이의 위치를 고려하면 이번 실적은 식품 부문 전반의 수요 흐름을 가늠하는 지표로도 읽힌다. 유제품과 주스, 베이커리에서의 성장이 단백질 부문의 부진을 얼마나 메울 수 있을까? 회사 측은 카테고리별로 엇갈린 흐름을 설명했지만, 구체적인 부문별 수치는 공개하지 않았다.
알자세르 CEO는 최근 몇 년간의 투자가 성장에 기여하고 있다고 밝혔다. 이번 분기 매출 성장이 투자 성과와 수요 확대 가운데 어디에서 더 크게 비롯된 것인지는 SPA 보도에서 명확히 제시되지 않았다. 다만 회사는 브랜드 강점과 핵심 카테고리 수요, 사업 실행력을 성장 배경으로 들었다.
비용 요인으로 언급된 사료 운송 비용과 에너지 비용, 유통 비용은 향후 실적에서도 변수로 남는다. 이들 비용이 안정되면 매출 성장이 순이익 개선으로 이어질 여지가 있지만, 반대로 비용 상승이 지속되면 매출과 이익의 격차는 더 벌어질 수 있다.
알마라이는 2026년 3분기 실적을 통해 매출 61억9000만 리얄, 순이익 6억1780만 리얄을 기록했다고 밝혔다. 첫 9개월 기준으로는 매출 182억2000만 리얄, 순이익 19억9000만 리얄이다. 이번 발표에는 이들 수치 외에 부문별 세부 실적이나 비용 항목의 구체적 규모, 향후 가이던스는 포함되지 않았다.
알마라이의 2026년 3분기 매출은 얼마인가? 2026년 3분기 매출은 61억9000만 리얄로, 2025년 3분기 55억5000만 리얄보다 11% 증가했다. 첫 9개월 누적 매출은 182억2000만 리얄로 전년 동기 166억1000만 리얄 대비 10% 늘었다.
3분기 순이익은 어떻게 변했나? 2026년 3분기 순이익은 6억1780만 리얄로 2025년 3분기 6억1320만 리얼보다 1% 증가했다. 개선된 매출 구성이 기여했으나 사료 운송 비용과 에너지 비용 상승에 따른 유통 비용이 이를 상당 부분 상쇄했다.
첫 9개월 누적 순이익은 얼마인가? 2026년 첫 9개월 누적 순이익은 19억9000만 리얄로 전년 동기와 대체로 비슷한 수준을 유지했다. 같은 기간 매출은 10% 늘었지만 순이익은 사실상 정체된 흐름을 보였다.
단백질 카테고리 실적이 부진한 이유는? 단백질 카테고리는 가금류 시장의 공급 여건과 에너지 비용 상승에 따른 유통 비용 증가, 가동 초기 비용으로 2025년 3분기보다 순이익 기여도가 낮아졌다. 회사는 이 같은 요인을 배경으로 설명했다.
알자세르 CEO는 무엇이라고 밝혔나? 파와즈 알자세르 CEO는 브랜드 강점과 핵심 카테고리 수요, 사업 전반의 규율 있는 실행에 힘입어 폭넓은 매출 성장을 달성했다고 밝혔다. 또한 최근 몇 년간의 투자가 성장에 점점 더 기여하고 있다고 설명했다.