


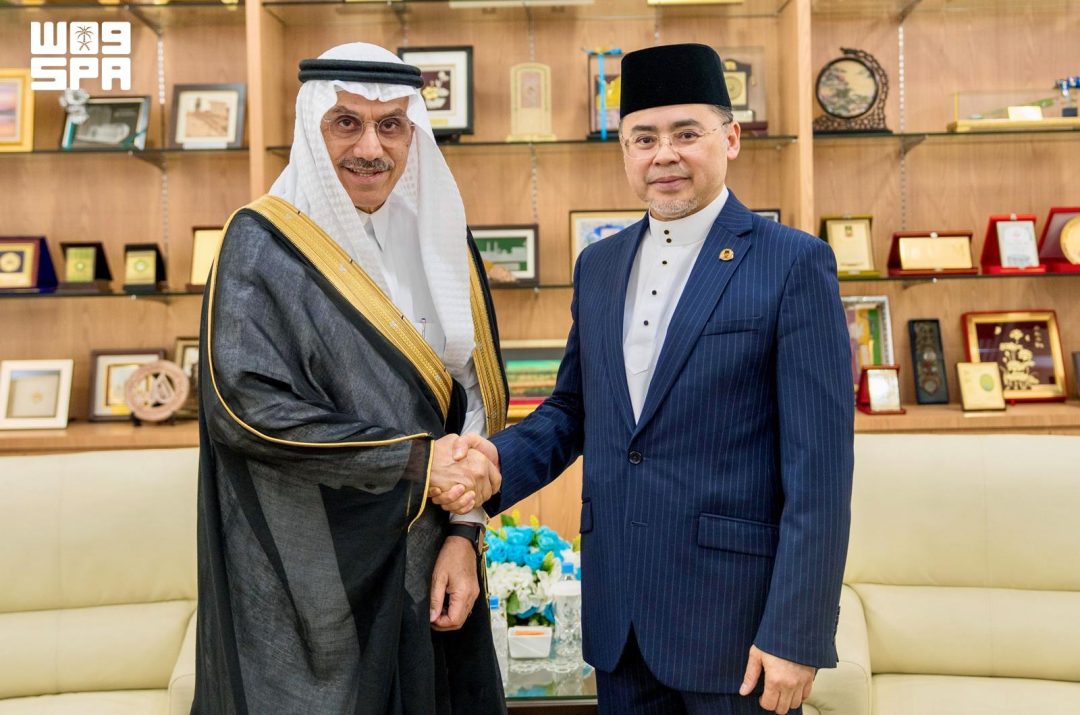
İslam Kalkınma Bankası (İsDB) Grubu Başkanı Dr. Muhammad Al-Jasser, Brunei Darüsselam Din İşleri Bakanı Mohammad Tashim bin Pengiran Haji Hassan ile 6 Ekim 2026’da Bandar Seri Begavan’da bir araya geldi.
Suudi basın ajansı SPA’nın bildirdiğine göre görüşmede, yeni başlatılan Ülke Angajman Çerçevesi’nin temel dayanağı olarak sürdürülebilir İslami finans ele alındı. SPA görüşmenin yerini, tarihini ve taraflarını aktardı; ancak görüşmenin süresi, katılımcı sayısı veya mutabık kalınan somut adımlar hakkında ayrıntı paylaşmadı.
Bültende öne çıkan başlık, Brunei Darüsselam’da vakıf geliştirme çalışmalarının ilerletilmesi oldu. İki taraf bu alanda ortak bir taahhüdü teyit etti. Peki bir ülkenin vakıf ekosistemi, uluslararası bir kalkınma bankasıyla yürütülen çerçeve anlaşmasının merkezine nasıl yerleşir? SPA’nın aktardığı ayrıntılara göre bu ortak taahhüt, yalnızca niyet beyanıyla sınırlı kalmıyor; belirli başlıklar etrafında şekilleniyor.
Görüşmede vakıf geliştirme konusunun iki somut ayağı öne çıktı: mevzuat ve yönetişim çerçevelerinin güçlendirilmesi ile vakıf varlıklarının üretken kullanımının artırılması. Bu iki başlık, SPA’nın haberinde açıkça belirtilen odak alanları arasında yer aldı. Mevzuat ve yönetişim vurgusu, vakıf yapılarının hukuki zemininin ve karar alma mekanizmalarının sağlamlaştırılmasına işaret ediyor. Vakıf varlıklarının üretken kullanımı ise bu varlıkların atıl kalmak yerine ekonomik faaliyete kazandırılması anlamına geliyor. Peki mevzuat ve yönetişim güçlendirilmeden vakıf varlıklarından beklenen verim elde edilebilir mi? SPA’nın aktardığı çerçevede bu iki başlık birbirini tamamlayan unsurlar olarak sunuluyor.
Taraflar ayrıca Sukuk ve Vakıf Varlıkları Yatırım Fonu’ndan yararlanma imkânlarını ele aldı. SPA’ya göre bu araçlar, sürdürülebilir vakıf geliştirmeyi desteklemek ve söz konusu varlıkların potansiyelini açığa çıkarmak amacıyla değerlendirildi. Sukuk, İslami finansın bilinen sermaye piyasası araçlarından biri olarak öne çıkarken; Vakıf Varlıkları Yatırım Fonu, vakıf mülklerinin yatırıma yönlendirilmesine aracılık eden bir yapı olarak gündeme geldi. Peki bir vakıf varlığı, sermaye piyasası aracına dönüştürüldüğünde vakfın asli amacı nasıl korunur? Bültende bu sorunun yanıtına ilişkin bir ayrıntı yer almıyor.
Görüşmenin çerçevesi, İsDB Grubu’nun yeni başlattığı Ülke Angajman Çerçevesi’ne dayanıyor. SPA’nın ifadesine göre sürdürülebilir İslami finans, bu çerçevenin temel dayanağı olarak tanımlandı. Bu tanım, Brunei Darüsselam ile yürütülen ilişkinin yalnızca tek seferlik bir temas olmadığını, bir çerçeve içinde ele alındığını gösteriyor. Peki bir ülke angajman çerçevesi, tek bir görüşmeyle hangi somut sonuçları üretebilir? SPA bu noktada bir takvim veya aşama bilgisi paylaşmıyor.
Haberde dikkat çeken bir diğer unsur, görüşmenin adresi oldu. Buluşma, Brunei Darüsselam’ın başkenti Bandar Seri Begavan’da gerçekleşti. İsDB Grubu Başkanı Dr. Muhammad Al-Jasser’in bu ziyareti, bankanın üye ülkelerle yürüttüğü temas trafiğinin bir parçası olarak kayda geçti. SPA, ziyaretin programına, süresine veya ikili görüşmelerin kapsamına dair ek bilgi vermedi. Peki başkentte yapılan bu temas, bölgesel düzeyde başka görüşmelere kapı aralıyor mu? Bültende bu yönde bir ifade bulunmuyor.
Vakıf geliştirme başlığı, İslami finans dünyasında uzun süredir tartışılan bir alana işaret ediyor. Vakıflar, tarihsel olarak eğitim, sağlık ve sosyal hizmetler gibi alanlarda kalıcı kaynak sağlayan yapılar olarak biliniyor. SPA’nın haberinde bu yapıların “üretken kullanımı” ifadesiyle anılması, vakıf varlıklarının ekonomik değer üretme kapasitesine yapılan bir vurgu olarak okunabilir. Mevzuat ve yönetişim çerçevelerinin güçlendirilmesi ise bu kapasitenin güvenilir bir zeminde hayata geçirilmesiyle ilişkilendiriliyor. Peki üretken kullanım ile vakfın sosyal amacı arasındaki denge nasıl kurulacak? SPA bu dengeye dair bir formül aktarmıyor.
Sukuk ve Vakıf Varlıkları Yatırım Fonu’nun aynı görüşmede birlikte anılması, iki aracın birbirini destekleyen bir yaklaşım içinde değerlendirildiğini gösteriyor. Sukuk, yatırımcıya getiri sağlayan ve belirli bir varlığa dayanan İslami finansman araçları arasında yer alıyor. Vakıf Varlıkları Yatırım Fonu ise adından da anlaşılacağı üzere vakıf mülklerinin yatırım süreçlerine dahil edilmesine odaklanıyor. SPA’ya göre bu iki başlık, sürdürülebilir vakıf geliştirmeyi desteklemek ve varlıkların potansiyelini açığa çıkarmak amacıyla masaya yatırıldı. Peki bu araçların kullanımı için öngörülen bir ölçek veya öncelik sırası var mı? Bültende bu sorunun yanıtı yer almıyor.
Görüşmenin tarafları arasında İsDB Grubu ve Brunei Darüsselam Din İşleri Bakanlığı bulunuyor. İsDB Grubu Başkanı Dr. Muhammad Al-Jasser ile Bakan Mohammad Tashim bin Pengiran Haji Hassan’ın bir araya gelmesi, din işleri portföyü ile kalkınma finansmanı arasındaki kesişimi gündeme getiriyor. Vakıf konularının din işleri bakanlıklarının görev alanına girmesi, bu kesişimin doğal bir yansıması olarak görülebilir. Peki din işleri ile kalkınma finansmanı arasındaki bu iş birliği, hangi somut projelerle hayata geçirilecek? SPA’nın haberinde proje düzeyinde bir ayrıntı bulunmuyor.
Haberde yer alan ifadelere göre görüşme, ortak bir taahhüdü öne çıkardı. Bu taahhüt, vakıf geliştirmenin ilerletilmesine odaklandı. SPA, taahhüdün kapsamını mevzuat ve yönetişim çerçevelerinin güçlendirilmesi ile vakıf varlıklarının üretken kullanımının artırılması olarak sıraladı. Bu iki başlık, haberin omurgasını oluşturuyor. Peki bir taahhüdün uygulamaya dönüşmesi için hangi ara adımlar gerekiyor? Bültende uygulama takvimine ilişkin bir bilgi paylaşılmadı.
İsDB Grubu’nun Ülke Angajman Çerçevesi, haberin arka planında yer alan kavramlardan biri olarak öne çıkıyor. SPA, bu çerçevenin yeni başlatıldığını belirtti ve sürdürülebilir İslami finansı çerçevenin temel dayanağı olarak tanımladı. Bu tanım, Brunei Darüsselam özelinde yürütülen çalışmanın İslami finans ilkeleri etrafında kurgulandığını gösteriyor. Peki yeni başlatılan bir çerçevenin ilk temasları, ilerleyen dönemde nasıl bir yol haritasına dönüşür? SPA bu soruya ilişkin bir ayrıntı aktarmıyor.
Vakıf varlıklarının potansiyelinin açığa çıkarılması ifadesi, haberin en dikkat çekici bölümlerinden biri. Bu ifade, söz konusu varlıkların hâlihazırda tam kapasiteyle kullanılmadığına dair bir ima taşıyor. Mevzuat ve yönetişim çerçevelerinin güçlendirilmesi, bu potansiyelin önündeki yapısal engellerin ele alınmasıyla ilişkilendiriliyor. Sukuk ve Vakıf Varlıkları Yatırım Fonu ise potansiyeli harekete geçirecek araçlar olarak gündeme geliyor. Peki bu araçların kullanımı için hangi ön koşullar gerekiyor? SPA’nın haberinde bu yönde bir ayrıntı yer almıyor.
Görüşmenin zamanlaması da haberin aktardığı unsurlar arasında. SPA, buluşmanın 6 Ekim 2026’da gerçekleştiğini ve yerel saatle 17:06, GMT ile 14:06’da kayda geçtiğini bildirdi. Haberin Cidde çıkışlı olduğu belirtildi. Bu ayrıntılar, bültenin standart bilgi alanları arasında yer alıyor. Peki görüşmenin ardından tarafların kamuoyuna yansıyan başka bir açıklaması oldu mu? SPA’nın haberinde yalnızca görüşmenin içeriğine dair bilgiler yer alıyor.
Brunei Darüsselam’ın Din İşleri Bakanlığı ile İsDB Grubu arasındaki bu temas, İslami finansın ülke düzeyinde kurumsal bir çerçeveye oturtulması çabasının bir örneği olarak okunabilir. SPA’nın aktardığı bilgiler, görüşmenin üç ana başlık etrafında şekillendiğini gösteriyor: vakıf geliştirme, mevzuat ve yönetişim çerçevelerinin güçlendirilmesi, vakıf varlıklarının üretken kullanımı. Bu başlıkların her biri, kendi içinde teknik düzenlemeler ve kurumsal kapasite gerektiriyor. Peki bu başlıklar arasında bir öncelik sıralaması yapıldı mı? Bültende bu yönde bir ifade bulunmuyor.
Sukuk ve Vakıf Varlıkları Yatırım Fonu’nun görüşmede ele alınması, İslami finans araçlarının vakıf alanında kullanımına dönük bir arayışı yansıtıyor. SPA’ya göre bu araçlar, sürdürülebilir vakıf geliştirmeyi desteklemek amacıyla değerlendirildi. Sürdürülebilirlik vurgusu, vakıf yapılarının uzun vadeli kaynak üretme kapasitesine işaret ediyor. Peki sürdürülebilirlik hedefi ile yatırım getirisi arasındaki ilişki nasıl kurgulanacak? SPA’nın haberinde bu ilişkiye dair bir ayrıntı yer almıyor.
Haberde dikkat çeken bir nokta da görüşmenin ikili bir temas olarak kayda geçmesi. İsDB Grubu Başkanı ile Brunei Din İşleri Bakanı arasındaki buluşma, iki taraf arasındaki diyaloğun bir halkası olarak sunuluyor. SPA, görüşmenin sonuçlarına ilişkin bağlayıcı bir taahhüt veya imzalanan bir belgeden söz etmiyor. Peki bu tür temaslar, ilerleyen aşamada anlaşmalara dönüşür mü? Bültende bu sorunun yanıtı bulunmuyor.
Vakıf geliştirme alanında mevzuat ve yönetişim çerçevelerinin güçlendirilmesi, hukuki altyapının yanı sıra kurumsal denetim ve şeffaflık boyutlarını da kapsayabilecek bir ifade. SPA, bu başlığı ayrıntılandırmadı. Vakıf varlıklarının üretken kullanımının artırılması ise ekonomik faaliyetle doğrudan ilişkili bir hedef olarak öne çıkıyor. Peki bu iki hedef arasındaki geçiş nasıl sağlanacak? SPA’nın haberinde bu geçişe dair bir yol haritası yer almıyor.
İsDB Grubu’nun Ülke Angajman Çerçevesi kapsamında Brunei Darüsselam ile yürüttüğü bu temas, sürdürülebilir İslami finansın ülke düzeyinde nasıl ele alındığına dair bir pencere açıyor. SPA’nın aktardığı bilgiler, görüşmenin içeriğini üç başlık etrafında topluyor. Ancak bültende görüşmenin süresi, katılımcı listesi, mutabık kalınan adımlar veya bir takvim yer almıyor. Haberin sonunda SPA imzası ve yerel saat ile GMT bilgisi bulunuyor. Peki bu temasın ardından tarafların atacağı adımlar kamuoyuyla paylaşılacak mı? SPA’nın haberinde bu yönde bir bilgi yer almıyor.
Görüşmede hangi konular ele alındı? SPA’nın bildirdiğine göre görüşmede yeni başlatılan Ülke Angajman Çerçevesi’nin temel dayanağı olarak sürdürülebilir İslami finans ele alındı. Taraflar ayrıca Brunei Darüsselam’da vakıf geliştirmeyi ilerletme konusunda ortak taahhüdü teyit etti. Bu kapsamda mevzuat ve yönetişim çerçevelerinin güçlendirilmesi ile vakıf varlıklarının üretken kullanımının artırılması başlıkları öne çıktı. Bültende görüşmenin süresi veya katılımcı sayısı gibi ek ayrıntılar yer almadı.
Sukuk ve Vakıf Varlıkları Yatırım Fonu neden gündeme geldi? SPA’ya göre taraflar, Sukuk ve Vakıf Varlıkları Yatırım Fonu’ndan yararlanma imkânlarını ele aldı. Bu araçlar, sürdürülebilir vakıf geliştirmeyi desteklemek ve vakıf varlıklarının potansiyelini açığa çıkarmak amacıyla değerlendirildi. Görüşmede bu iki aracın birlikte anılması, vakıf mülklerinin yatırım süreçlerine dahil edilmesine dönük bir arayışı yansıtıyor. Bültende araçların kullanımına ilişkin ölçek veya öncelik sırası bilgisi bulunmuyor.
Görüşme nerede ve ne zaman yapıldı? SPA’nın haberine göre İsDB Grubu Başkanı Dr. Muhammad Al-Jasser ile Brunei Darüsselam Din İşleri Bakanı Mohammad Tashim bin Pengiran Haji Hassan, 6 Ekim 2026’da Bandar Seri Begavan’da bir araya geldi. Bülten, görüşmenin yerel saatle 17:06, GMT ile 14:06’da kayda geçtiğini belirtti. Haberin Cidde çıkışlı olduğu aktarıldı. SPA, ziyaretin programına veya süresine dair ek bilgi paylaşmadı.
Ülke Angajman Çerçevesi nedir? SPA, İsDB Grubu’nun yeni başlattığı Ülke Angajman Çerçevesi’nden söz etti ve sürdürülebilir İslami finansı bu çerçevenin temel dayanağı olarak tanımladı. Bu tanım, Brunei Darüsselam ile yürütülen çalışmanın İslami finans ilkeleri etrafında kurgulandığını gösteriyor. Görüşme, söz konusu çerçeve kapsamında gerçekleşen bir temas olarak sunuldu. Bültende çerçevenin aşamalarına veya takvimine ilişkin bir ayrıntı yer almadı.
Vakıf varlıklarının üretken kullanımı ne anlama geliyor? SPA’nın haberinde vakıf varlıklarının üretken kullanımının artırılması, görüşmenin odak başlıklarından biri olarak yer aldı. Bu ifade, vakıf mülklerinin atıl kalmak yerine ekonomik faaliyete kazandırılmasına işaret ediyor. Aynı başlık altında mevzuat ve yönetişim çerçevelerinin güçlendirilmesi de ele alındı. Bültende üretken kullanım ile vakfın sosyal amacı arasındaki dengeye dair bir formül aktarılmadı.
Görüşmede somut bir anlaşma imzalandı mı? SPA’nın haberinde görüşmenin içeriği ve ele alınan başlıklar aktarıldı; ancak imzalanan bir belge veya bağlayıcı bir taahhütten söz edilmedi. Bültende görüşmenin süresi, katılımcı listesi, mutabık kalınan adımlar veya bir takvim yer almıyor. Haberde yalnızca ortak taahhüt vurgusu ve değerlendirilen araçlar sıralandı. Tarafların ilerleyen dönemde atacağı adımlara ilişkin bir bilgi paylaşılmadı.
Related articles
 GCC, beş ortak sanayi yatırım fırsatını onayladı
 Çevre Bakanlığı: Beş girişim kanatlı sektörünün yerlileşmesini destekledi, üretim 1,4 milyon tonu aştı
 Suudi borsa endeksi 110,17 puan artışla 10.589,95 puandan kapandı
 Brunei Sultanı, IsDB Grubu Başkanı Al Jasser’i kabul etti
 Cazan Üniversitesi, Suudi kahresi yetiştiriciliğinde bilimsel yeniliği yönlendiriyor
 Suudi Arabistan başkanlığında 6. IMFC Başkan Yardımcıları Toplantısı küresel ekonomiyi görüştü