


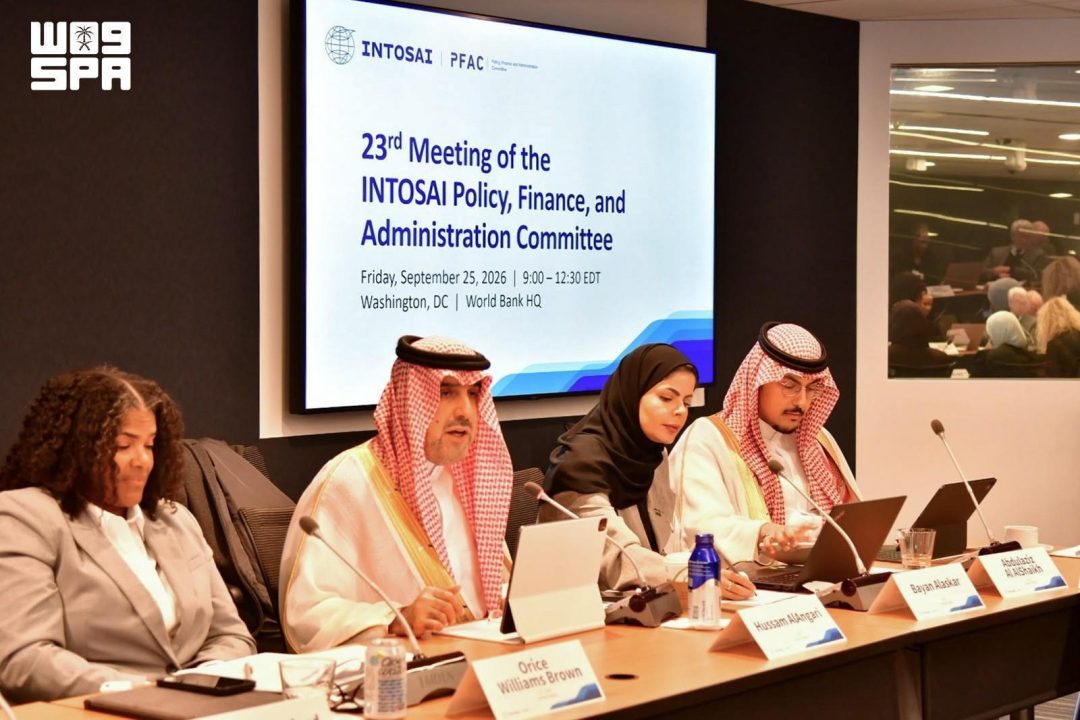
Suudi Arabistan Genel Denetim Mahkemesi (GCA) Başkanı Dr. Hussam Alangari, Washington D.C.’deki Dünya Bankası merkezinde düzenlenen Uluslararası Yüksek Denetim Kurumları Örgütü (INTOSAI) Politika, Finans ve İdare Komitesi’nin (PFAC) 23. toplantısına ve INTOSAI Bağışçı Yönlendirme Komitesi’nin (IDSC) 19. toplantısına başkanlık etti.
Suudi basın ajansı SPA’nın 26 Eylül 2026’da bildirdiğine göre Dr. Alangari, PFAC toplantısını komite başkanı sıfatıyla, IDSC toplantısını ise INTOSAI’yi temsilen eş başkan sıfatıyla yönetti. Dünya Bankası, bağışçı topluluğu adına IDSC’nin diğer eş başkanlığını yürütüyor. Her iki toplantı da Dünya Bankası merkezinde gerçekleştirildi.
Dr. Alangari, Perşembe günü Bağışçı Yönlendirme Komitesi toplantısının açılışında, komitenin yüksek denetim kurumlarını (SAI) güçlendirme ve bağımsızlıklarını pekiştirme alanındaki başarılarını takdir etti. GCA’nın liderliğindeki INTOSAI ile Dünya Bankası’nın liderliğindeki bağışçı topluluğu arasındaki verimli ortaklığın sürdürülmesinin önemini vurguladı ve bu ortaklığın gelişmekte olan ülkelerdeki yüksek denetim kurumlarına temel destek sağlamak için taşıdığı değere dikkat çekti. Peki bu ortaklık, gelişmekte olan ülkelerdeki denetim kurumlarının kapasitesini gerçekten nasıl dönüştürüyor?
Toplantıda komitenin gündemindeki kilit konular ve girişimler ele alındı, komitenin stratejik yönelimi gözden geçirildi. Küresel Yüksek Denetim Kurumları Hesap Verebilirlik Girişimi (GSAI) hakkındaki güncellemeler ile Küresel Yüksek Denetim Kurumları Bağımsızlık Projesi’nin bulguları ve tavsiyeleri incelendi. IDSC’nin çalışmaları, yüksek denetim kurumlarının bağımsızlığını güçlendirmeye yönelik somut adımların nereye kadar uzanabileceğini gösteriyor; ancak bu adımların sahada kalıcı etki bırakması için bağışçı taahhütlerinin sürekliliği gerekmez mi?
Cuma günü PFAC toplantısının açılışında Dr. Alangari, INTOSAI topluluğuna istikrarlı destek sağlama, örgütün hedeflerini ilerletme ve yüksek denetim kurumları genelinde şeffaflığı teşvik eden küresel çabalara katkı sunma taahhüdünü yineledi. Oturuma, eş üye yüksek denetim kurumlarının başkanları katıldı: Amerika Birleşik Devletleri, Birleşik Krallık, Brezilya, Mısır, Avusturya, Güney Afrika, Hindistan, İsveç, Çekya, Endonezya ve Norveç. Bu geniş katılım, INTOSAI’nin karar alma süreçlerinde farklı kıtalardan gelen denetim kurumlarının sesini nasıl bir araya getiriyor?
Delegeler, gündemin kilit maddelerini ele aldı. Bunlar arasında Genel Sekreterlik’in INTOSAI’nin mali durumuna ilişkin raporu, GCA’nın son toplantıdan bu yana elde edilen başlıca başarıları ve faaliyetleri öne çıkaran ana raporu ile INTOSAI’nin stratejik hedeflerinin başkanlarından gelen güncellemeler yer aldı. Komite ayrıca Profesyonel Standartlar Komitesi’nden gelen raporları da inceledi. Mali durum raporu ile stratejik hedef güncellemelerinin aynı oturumda ele alınması, INTOSAI’nin kaynaklarını öncelikleriyle ne ölçüde uyumlu yönettiği sorusunu gündeme getiriyor.
PFAC, INTOSAI’nin politika, finans ve idari işlerini yürüten komite olarak örgütün kurumsal işleyişinde merkezi bir rol oynuyor. Komitenin 23. toplantısının Washington’da yapılması, INTOSAI ile Dünya Bankası arasındaki kurumsal ilişkinin yalnızca bağışçı yönlendirme düzeyinde değil, aynı zamanda yönetişim düzeyinde de sürdürüldüğünü gösteriyor. Peki uluslararası denetim standartlarının belirlenmesinde bu tür yüz yüze toplantıların ağırlığı, dijital iletişim çağında neden hâlâ bu kadar belirleyici?
IDSC toplantısında Dr. Alangari’nin eş başkanlığı, INTOSAI’nin bağışçı topluluğuyla yürüttüğü diyaloğun Suudi Arabistan liderliğindeki GCA üzerinden yürütüldüğünü ortaya koyuyor. Dünya Bankası’nın bağışçı topluluğu adına eş başkanlığı yürütmesi, finansman sağlayan kuruluşlarla denetim kurumları arasındaki köprünün iki taraflı bir yapıya dayandığını gösteriyor. GSAI ve Küresel Yüksek Denetim Kurumları Bağımsızlık Projesi gibi girişimlerin gündemde tutulması, bağışçı desteğinin yalnızca kaynak aktarımıyla sınırlı kalmadığını, aynı zamanda bağımsızlık standartlarının yaygınlaştırılmasını hedeflediğini ortaya koyuyor. Bu iki girişimin bulguları, gelişmekte olan ülkelerdeki denetim kurumlarının karşılaştığı yapısal engelleri ne kadar yansıtıyor?
PFAC oturumunda GCA’nın ana raporunun sunulması, Suudi Arabistan’ın INTOSAI içindeki faaliyetlerinin düzenli olarak üye ülkelerin değerlendirmesine açıldığını gösteriyor. Raporda son toplantıdan bu yana elde edilen başarılar ve yürütülen faaliyetler öne çıkarıldı. Genel Sekreterlik’in mali durum raporu ise örgütün kaynak yapısının şeffaf biçimde ele alındığı bir çerçeve sundu. Bir denetim örgütünün kendi mali işleyişini üyelerinin önünde tartışması, hesap verebilirlik kültürünün örgütün içine ne ölçüde yerleştiğinin göstergesi sayılmaz mı?
Toplantıya katılan eş üye ülkelerin coğrafi dağılımı dikkat çekici: Amerika Birleşik Devletleri, Birleşik Krallık, Brezilya, Mısır, Avusturya, Güney Afrika, Hindistan, İsveç, Çekya, Endonezya ve Norveç. Bu liste, INTOSAI’nin karar mekanizmalarında hem gelişmiş hem de gelişmekte olan ekonomilerin temsil edildiğini gösteriyor. Farklı denetim geleneklerine ve hukuki çerçevelere sahip bu ülkelerin ortak standartlar etrafında buluşması, küresel denetim mimarisinin uyumlaştırılmasında hangi zorlukları beraberinde getiriyor?
INTOSAI’nin stratejik hedeflerinin başkanlarından gelen güncellemeler, örgütün uzun vadeli önceliklerinin düzenli olarak gözden geçirildiğini ortaya koyuyor. Profesyonel Standartlar Komitesi’nden gelen raporlar ise denetim mesleğinin teknik çerçevesinin güncel tutulmasına yönelik çalışmaları yansıtıyor. Bu raporların PFAC gündeminde düzenli yer bulması, standart belirleme süreçleriyle idari ve mali karar süreçlerinin birbirinden bağımsız yürümediğini gösteriyor. Standartların geliştirilmesiyle finansman kararlarının aynı masada ele alınması, örgütün önceliklerini daha tutarlı belirlemesini sağlar mı?
Dr. Alangari’nin IDSC açılışında yüksek denetim kurumlarının bağımsızlığını güçlendirme konusundaki vurgusu, INTOSAI’nin bağışçı ilişkilerinde bağımsızlığın merkezi bir tema olarak korunduğunu gösteriyor. Bağışçı desteğinin denetim kurumlarının bağımsızlığını zayıflatma riski taşıyıp taşımadığı, uluslararası denetim camiasında sıkça tartışılan bir konu. Dünya Bankası ile yürütülen eş başkanlık modeli, bu riski yönetmek için nasıl bir denge kuruyor?
GSAI kapsamındaki güncellemeler, hesap verebilirlik girişimlerinin ilerleme durumunun düzenli olarak izlendiğini gösteriyor. Küresel Yüksek Denetim Kurumları Bağımsızlık Projesi’nin bulguları ve tavsiyeleri ise bağımsızlık alanındaki somut sorunlara işaret ediyor. Bu iki girişimin aynı toplantıda ele alınması, hesap verebilirlik ile bağımsızlığın birbirini tamamlayan hedefler olarak görüldüğünü ortaya koyuyor. Bağımsızlık güçlendirilmeden hesap verebilirliğin kalıcı biçimde tesis edilmesi mümkün olabilir mi?
Toplantıların Dünya Bankası merkezinde yapılması, INTOSAI ile uluslararası finans kuruluşları arasındaki kurumsal yakınlığın mekânsal bir ifadesi olarak da okunabilir. Bağışçı topluluğuyla yürütülen diyaloğun ev sahibi kurumun merkezinde gerçekleşmesi, görüşmelerin pratik koordinasyonunu kolaylaştırıyor. Ancak bu yakınlık, denetim kurumlarının bağımsızlığı açısından nasıl bir denge gerektiriyor?
PFAC’nin 23., IDSC’nin 19. toplantısı olması, her iki komitenin de uzun soluklu bir kurumsal geçmişe sahip olduğunu gösteriyor. Düzenli aralıklarla yapılan bu toplantılar, INTOSAI’nin yönetişim ve bağışçı ilişkileri alanındaki sürekliliğini sağlıyor. Suudi Arabistan’ın GCA üzerinden hem PFAC başkanlığını hem de IDSC eş başkanlığını yürütmesi, ülkenin uluslararası denetim mimarisindeki konumunu pekiştiriyor. Bu tür görevler, Suudi Arabistan’ın çok taraflı kuruluşlardaki etkinliğini nasıl yansıtıyor?
SPA’nın bülteni, toplantılarda alınan kararların ayrıntılarına, oylama sonuçlarına veya bir sonraki toplantının tarih ve yerine ilişkin bilgi içermiyor. GSAI ve Küresel Yüksek Denetim Kurumları Bağımsızlık Projesi kapsamındaki güncellemelerin somut içeriği de bültende yer almıyor. PFAC ve IDSC’nin bir sonraki toplantılarının ne zaman yapılacağı açıklanmadı.
Washington’daki toplantılara kim başkanlık etti? GCA Başkanı Dr. Hussam Alangari, PFAC’nin 23. toplantısını komite başkanı sıfatıyla, IDSC’nin 19. toplantısını ise INTOSAI’yi temsilen eş başkan sıfatıyla yönetti. Dünya Bankası, bağışçı topluluğu adına IDSC’nin diğer eş başkanlığını yürüttü. Her iki toplantı da Dünya Bankası’nın Washington D.C.’deki merkezinde yapıldı.
IDSC toplantısında hangi konular ele alındı? Toplantıda komitenin gündemindeki kilit konular ve girişimler ele alındı, stratejik yönelimi gözden geçirildi. Küresel Yüksek Denetim Kurumları Hesap Verebilirlik Girişimi (GSAI) hakkındaki güncellemeler ile Küresel Yüksek Denetim Kurumları Bağımsızlık Projesi’nin bulguları ve tavsiyeleri incelendi. Dr. Alangari açılışta komitenin yüksek denetim kurumlarını güçlendirme ve bağımsızlıklarını pekiştirme alanındaki başarılarını takdir etti.
PFAC toplantısına hangi ülkeler katıldı? Oturuma eş üye yüksek denetim kurumlarının başkanları katıldı: Amerika Birleşik Devletleri, Birleşik Krallık, Brezilya, Mısır, Avusturya, Güney Afrika, Hindistan, İsveç, Çekya, Endonezya ve Norveç. Delegeler gündemin kilit maddelerini ele aldı. Bu maddeler arasında Genel Sekreterlik’in INTOSAI’nin mali durumuna ilişkin raporu ve GCA’nın ana raporu yer aldı.
PFAC gündeminde başka neler vardı? Komite, GCA’nın son toplantıdan bu yana elde edilen başlıca başarıları ve faaliyetleri öne çıkaran ana raporunu inceledi. INTOSAI’nin stratejik hedeflerinin başkanlarından gelen güncellemeler ele alındı. Komite ayrıca Profesyonel Standartlar Komitesi’nden gelen raporları da gözden geçirdi. Dr. Alangari açılışta INTOSAI topluluğuna destek ve şeffaflık çabalarına katkı taahhüdünü yineledi.
Dr. Alangari IDSC açılışında ne söyledi? Dr. Alangari, komitenin yüksek denetim kurumlarını güçlendirme ve bağımsızlıklarını pekiştirme alanındaki başarılarını takdir etti. GCA’nın liderliğindeki INTOSAI ile Dünya Bankası’nın liderliğindeki bağışçı topluluğu arasındaki verimli ortaklığın sürdürülmesinin önemini vurguladı. Bu ortaklığın gelişmekte olan ülkelerdeki yüksek denetim kurumlarına temel destek sağladığını belirtti.
Bültende hangi bilgiler yer almıyor? SPA bülteni, toplantılarda alınan kararların ayrıntılarına, oylama sonuçlarına veya bir sonraki toplantının tarih ve yerine ilişkin bilgi içermiyor. GSAI ve Küresel Yüksek Denetim Kurumları Bağımsızlık Projesi kapsamındaki güncellemelerin somut içeriği de bültende yer almıyor. PFAC ve IDSC’nin bir sonraki toplantılarının ne zaman yapılacağı açıklanmadı.
Related articles
 Doğu Bölgesi Valisi, Şeyh Ahmed bin Rashid Al Maktoum’un vefatı için taziyeleri iletti
 Koalisyon: Doğu Bölgesi’ne atılan balistik füze hava savunmasınca düşürüldü
 Filistin Başkanlığı’ndan BM Güvenlik Konseyi’ne Gazze için acil müdahale çağrısı
 Saudi Arabistan’ın Atina Büyükelçiliği Milli Gün resepsiyonu düzenledi
 Saudi Embassy in Kazakhstan National Day resepsiyonu düzenledi
 KSrelief, Yemen’in Hadramut kentinde 700 gıda sepeti dağıttı