


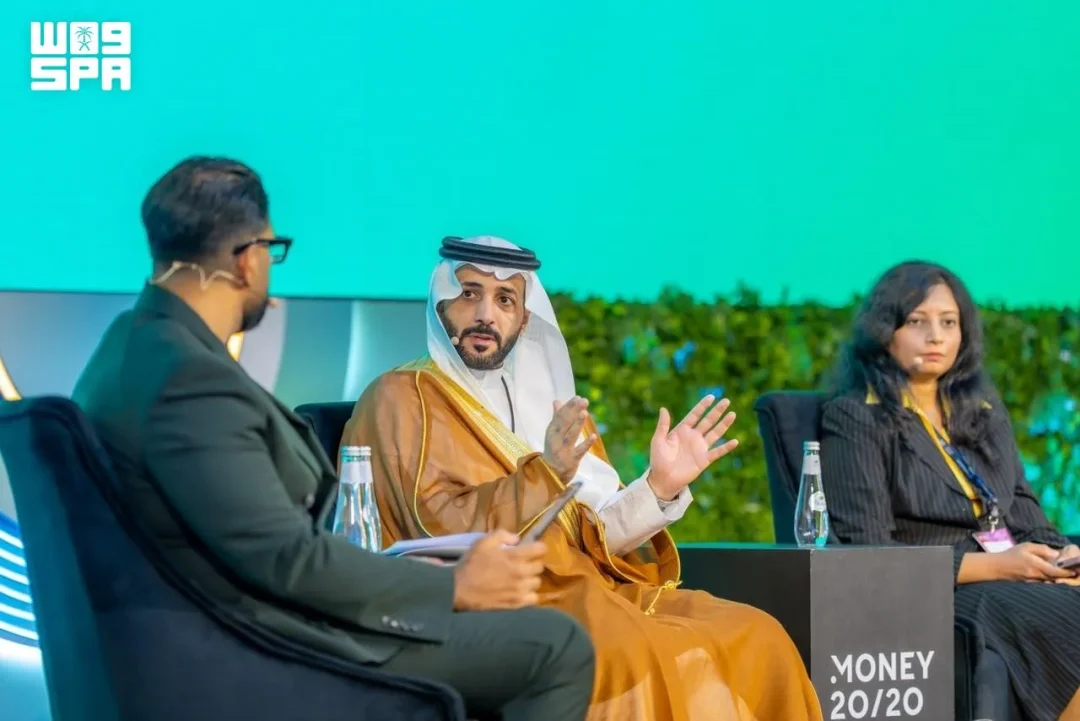
El consejero delegado de la Financial Academy, Mana bin Mohammed Al-Khamsan, afirmó que la rápida transformación del sector financiero de Arabia Saudí exige un desarrollo paralelo de las capacidades y competencias profesionales, y señaló que el conocimiento técnico por sí solo ya no es suficiente ante la expansión de los servicios digitales, el creciente uso de la inteligencia artificial (IA) y la mayor complejidad de los productos financieros.
Según informó la agencia estatal saudí SPA el 17 de septiembre de 2026, Al-Khamsan hizo estas declaraciones durante una mesa redonda titulada «From Access to Agency: Financial Education as Infrastructure», celebrada en el marco de la conferencia Money20/20 Middle East en Riad.
El directivo sostuvo que el mero acceso a los servicios financieros no constituye por sí mismo un empoderamiento financiero pleno, ya que las personas necesitan los conocimientos y las habilidades necesarios para comprender las opciones disponibles y los riesgos asociados, y para tomar decisiones financieras más informadas y con mayor confianza.
Sus declaraciones se producen mientras el sector fintech saudí atraviesa una rápida expansión: el número de empresas fintech pasó de 82 en 2022 a 281 en agosto de 2025. La inversión acumulada en el sector superó los 8.900 millones de riales (SAR8,9 mil millones) hasta julio de 2025, según datos del Banco Central de Arabia Saudí (SAMA).
¿Qué significa realmente que un país cuente con más servicios financieros disponibles si buena parte de la población no sabe interpretar las condiciones, las comisiones o los riesgos que esos servicios implican? La propia intervención de Al-Khamsan apunta a esa distancia entre disponibilidad y capacidad de uso. El acceso, entendido como la posibilidad de abrir una cuenta, contratar un producto o utilizar una aplicación de pagos, no equivale automáticamente a que el usuario comprenda lo que firma ni a que pueda comparar alternativas con criterio.
La mesa redonda en la que participó el consejero delegado de la Financial Academy llevaba por título «From Access to Agency: Financial Education as Infrastructure», una formulación que sitúa la educación financiera no como un complemento opcional, sino como una infraestructura del sistema. ¿Puede sostenerse un mercado financiero moderno sobre usuarios que no entienden los productos que contratan? La tesis que se desprende de las palabras de Al-Khamsan es que la infraestructura humana —la formación, las competencias, la capacidad de decisión— debe avanzar al mismo ritmo que la infraestructura tecnológica.
El contexto que enmarca este debate es la expansión del sector fintech saudí. El salto de 82 empresas en 2022 a 281 en agosto de 2025 refleja un crecimiento del ecosistema en poco más de tres años. Esa multiplicación de actores implica una oferta más amplia de servicios digitales, pero también una mayor variedad de productos, condiciones y modelos de negocio que el usuario debe ser capaz de evaluar. ¿Basta con que existan más opciones para que los consumidores elijan mejor? La respuesta que ofrece el consejero delegado de la Financial Academy es que no, porque la elección informada requiere conocimientos que no se adquieren de forma automática con la mera exposición a las aplicaciones.
La inversión acumulada en el sector, que superó los 8.900 millones de riales hasta julio de 2025 según SAMA, indica el volumen de recursos que se está movilizando hacia las finanzas digitales en el Reino. Ese capital sostiene plataformas, productos y servicios que llegan a un número creciente de usuarios. ¿Qué ocurre cuando la velocidad de la innovación financiera supera la velocidad con la que los usuarios aprenden a utilizarla? Para Al-Khamsan, la respuesta pasa por desarrollar competencias profesionales y capacidades que acompañen la transformación del sector, tanto entre quienes trabajan en él como entre quienes lo utilizan.
El consejero delegado de la Financial Academy mencionó tres factores que complican el panorama: la expansión de los servicios digitales, el creciente uso de la inteligencia artificial y la mayor complejidad de los productos financieros. Cada uno de ellos añade una capa de exigencia. Los servicios digitales trasladan la operación a pantallas donde la información puede ser abundante pero no siempre comprensible. La inteligencia artificial interviene en la evaluación de riesgos, en la atención al cliente o en la personalización de ofertas, lo que plantea preguntas sobre cómo entiende el usuario las decisiones que un sistema automatizado toma o recomienda. ¿Sabe un cliente medio por qué se le ofrece un producto y no otro? ¿Comprende qué datos alimentan esa recomendación?
La complejidad de los productos financieros, tercer factor señalado por Al-Khamsan, añade una dificultad adicional. Instrumentos que antes se limitaban a segmentos profesionales llegan ahora a públicos más amplios a través de canales digitales. Esa democratización del acceso tiene una cara positiva, pero exige un nivel de comprensión que no puede darse por supuesto. ¿Cómo se forma a un usuario para que distinga entre un producto adecuado a su perfil y uno que no lo es, cuando ambos se presentan en la misma interfaz con un diseño atractivo?
La intervención de Al-Khamsan se produjo en el marco de Money20/20 Middle East, una conferencia celebrada en Riad que reúne a actores del sector financiero y tecnológico. El hecho de que la educación financiera ocupe un espacio en un evento de esta naturaleza sugiere que la industria empieza a considerar la formación del usuario como parte de su propio ecosistema. ¿Puede una conferencia sobre innovación financiera abordar la tecnología sin abordar simultáneamente la capacitación de quienes la usan? La presencia de este panel apunta a que ambos asuntos se perciben como inseparables.
El título de la mesa, «From Access to Agency», describe precisamente ese tránsito: pasar del acceso a la capacidad de actuar. La palabra «agency» en este contexto alude a la posibilidad real de decidir, no solo de elegir entre opciones predefinidas. Al-Khamsan vinculó esa capacidad con la comprensión de las opciones disponibles y de los riesgos asociados, y con la adopción de decisiones financieras más informadas y confiadas. ¿Qué políticas o programas concretos se derivan de ese planteamiento? El material difundido por SPA no detalla medidas específicas, planes de formación ni calendarios asociados a estas declaraciones.
La Financial Academy, que dirige Al-Khamsan, se presenta en este contexto como una institución vinculada al desarrollo de capacidades profesionales en el ámbito financiero. Su consejero delegado habló de la necesidad de un desarrollo paralelo entre la transformación del sector y las competencias de las personas. Esa idea de paralelismo implica que un desfase entre ambas dimensiones puede convertirse en un problema estructural. ¿Qué sucede si el sistema financiero avanza más rápido que la población que debe utilizarlo? La advertencia de Al-Khamsan sugiere que ese desfase ya es visible y que requiere atención.
Los datos citados por SPA sitúan el crecimiento del sector fintech en términos cuantitativos: de 82 a 281 empresas entre 2022 y agosto de 2025, y más de 8.900 millones de riales de inversión acumulada hasta julio de 2025, según SAMA. Son cifras que describen una expansión rápida. La pregunta que plantea el consejero delegado de la Financial Academy es si esa expansión va acompañada de un crecimiento equivalente en la preparación de las personas. ¿Se mide en algún indicador la capacidad de los usuarios para comprender los productos que el mercado les ofrece? El material de SPA no aporta datos sobre niveles de educación financiera ni sobre programas de formación en curso.
La relación entre inteligencia artificial y educación financiera merece una consideración aparte. Si los sistemas automatizados participan en la concesión de créditos, en la gestión de inversiones o en la detección de fraudes, el usuario interactúa con decisiones que no siempre puede reconstruir. ¿Cómo se ejerce la capacidad de decisión cuando el proceso que lleva a una recomendación es opaco? Al-Khamsan mencionó el creciente uso de la IA como uno de los factores que hacen insuficiente el conocimiento técnico aislado. La implicación es que comprender el entorno financiero actual requiere también cierta alfabetización sobre cómo funcionan estas herramientas.
El panel se celebró en Riad, sede de la conferencia Money20/20 Middle East, y reunió a participantes del sector. La elección del tema —la educación financiera como infraestructura— sitúa la cuestión en el terreno de lo estructural más que en el de lo accesorio. ¿Se trata la formación financiera como una inversión de largo plazo o como un gasto prescindible cuando aprietan otras prioridades? La formulación «as Infrastructure» sugiere lo primero: algo sobre lo que se sostiene el resto del sistema.
Al-Khamsan distinguió entre acceso y empoderamiento. Esa distinción tiene consecuencias prácticas. Si el objetivo de política pública o de estrategia corporativa es solo ampliar el acceso, los indicadores relevantes serán el número de cuentas, de usuarios o de transacciones. Si el objetivo es el empoderamiento, los indicadores deben medir comprensión, capacidad de comparación y calidad de las decisiones. ¿Qué tipo de métricas predominan hoy en el sector? El material difundido no ofrece respuesta a esa pregunta, pero la intervención del consejero delegado apunta a que la distinción importa.
El crecimiento del sector fintech saudí, con 281 empresas en agosto de 2025 frente a 82 en 2022, y una inversión acumulada superior a 8.900 millones de riales hasta julio de 2025 según SAMA, configura un mercado en expansión. Ese mercado necesita profesionales capacitados para diseñarlo, regularlo y operarlo, y usuarios capacitados para utilizarlo. La Financial Academy, según las palabras de su consejero delegado, trabaja en la dimensión de las competencias profesionales. ¿Cómo se articula esa labor con las necesidades de los usuarios finales? El material de SPA no detalla esa conexión.
La conferencia Money20/20 Middle East reunió en Riad a actores del sector financiero y tecnológico. La participación de Al-Khamsan en una mesa sobre educación financiera indica que el tema forma parte de la agenda del sector. ¿Se traducirá ese reconocimiento en programas concretos, alianzas o inversiones en formación? Las declaraciones recogidas por SPA no especifican iniciativas, presupuestos ni plazos. Lo que sí queda claro es el diagnóstico: el conocimiento técnico aislado ya no basta ante la expansión digital, la IA y la complejidad de los productos.
La idea de que la educación financiera es infraestructura conecta con una visión más amplia del desarrollo del sector. Las infraestructuras tecnológicas —plataformas, sistemas de pago, redes— reciben inversión y atención visibles. Las infraestructuras humanas —competencias, formación, capacidad de decisión— son menos visibles pero igualmente necesarias. ¿Qué ocurre cuando se invierte en las primeras sin atender las segundas? La advertencia de Al-Khamsan sugiere que el resultado es un sistema con más servicios pero no necesariamente con usuarios mejor equipados para aprovecharlos.
El consejero delegado de la Financial Academy habló de decisiones financieras «más informadas y confiadas». La confianza, en este contexto, no es un sentimiento vago, sino el resultado de comprender lo que se contrata y los riesgos que conlleva. ¿Puede haber confianza real sin comprensión? La respuesta implícita en su intervención es que no. Un usuario que no entiende un producto puede actuar, pero no puede decidir con verdadera capacidad de agencia. Esa es la diferencia entre acceso y empoderamiento que el título del panel subrayaba.
El material difundido por SPA no incluye el número de asistentes al panel, la duración de la mesa, las intervenciones de otros participantes ni las preguntas del público. Tampoco detalla si la Financial Academy anunció programas específicos durante el evento. Lo que recoge son las declaraciones de Al-Khamsan sobre la necesidad de desarrollar competencias profesionales y capacidades ante la transformación del sector, y los datos de SAMA sobre el crecimiento del fintech saudí. Esos dos elementos —el diagnóstico sobre las capacidades y las cifras de expansión— constituyen el núcleo de la información disponible.
La expansión del sector fintech y la advertencia sobre las competencias dibujan un panorama en el que el crecimiento cuantitativo y la preparación cualitativa deben avanzar juntos. ¿Está el sistema educativo y de formación profesional del sector financiero a la altura de esa exigencia? La intervención de Al-Khamsan sugiere que se requiere un esfuerzo deliberado para que así sea. El conocimiento técnico, señala, ya no es suficiente. La pregunta que queda abierta es cómo se traduce ese diagnóstico en acciones concretas y medibles.
¿Qué dijo el consejero delegado de la Financial Academy sobre las competencias profesionales? Mana bin Mohammed Al-Khamsan afirmó que la rápida transformación del sector financiero de Arabia Saudí exige un desarrollo paralelo de las capacidades y competencias profesionales. Señaló que el conocimiento técnico por sí solo ya no es suficiente ante la expansión de los servicios digitales, el creciente uso de la inteligencia artificial y la mayor complejidad de los productos financieros. Hizo estas declaraciones durante una mesa redonda en la conferencia Money20/20 Middle East en Riad, según informó la agencia estatal saudí SPA el 17 de septiembre de 2026.
¿Cuál es la diferencia entre acceso y empoderamiento financiero según Al-Khamsan? Al-Khamsan sostuvo que el mero acceso a los servicios financieros no constituye un empoderamiento financiero pleno. Según su planteamiento, las personas necesitan conocimientos y habilidades para comprender las opciones disponibles y los riesgos asociados, y para tomar decisiones financieras más informadas y con mayor confianza. La mesa redonda en la que participó llevaba por título «From Access to Agency: Financial Education as Infrastructure», una formulación que sitúa la educación financiera como una infraestructura del sistema más que como un complemento opcional.
¿Cómo ha crecido el sector fintech saudí según los datos citados? El número de empresas fintech en Arabia Saudí pasó de 82 en 2022 a 281 en agosto de 2025. La inversión acumulada en el sector superó los 8.900 millones de riales (SAR8,9 mil millones) hasta julio de 2025, según datos del Banco Central de Arabia Saudí (SAMA) citados por SPA. Estas cifras reflejan una expansión rápida del ecosistema fintech en poco más de tres años, en un contexto en el que Al-Khamsan advierte de la necesidad de que las competencias profesionales avancen al mismo ritmo.
¿Qué factores mencionó Al-Khamsan como causas de la mayor exigencia de capacidades? El consejero delegado de la Financial Academy mencionó tres factores: la expansión de los servicios digitales, el creciente uso de la inteligencia artificial y la mayor complejidad de los productos financieros. Cada uno añade una capa de exigencia para los usuarios y para los profesionales del sector. Según su planteamiento, estos factores hacen que el conocimiento técnico aislado resulte insuficiente, porque la comprensión de los productos y de los riesgos asociados requiere capacidades que no se adquieren de forma automática con la mera exposición a las aplicaciones digitales.
¿Dónde y cuándo se produjeron estas declaraciones? Al-Khamsan hizo estas declaraciones durante una mesa redonda titulada «From Access to Agency: Financial Education as Infrastructure», celebrada en el marco de la conferencia Money20/20 Middle East en Riad. La agencia estatal saudí SPA difundió la información el 17 de septiembre de 2026. El material de SPA no detalla el número de asistentes al panel, la duración de la mesa, las intervenciones de otros participantes ni si la Financial Academy anunció programas específicos durante el evento.
¿Qué datos no incluye el material difundido por SPA? El material de SPA no especifica medidas concretas, planes de formación ni calendarios asociados a las declaraciones de Al-Khamsan. Tampoco aporta datos sobre niveles de educación financiera de la población ni sobre programas de formación en curso. No detalla el número de asistentes al panel, la duración de la mesa, las intervenciones de otros participantes ni las preguntas del público. Lo que recoge son las declaraciones sobre la necesidad de desarrollar competencias profesionales y los datos de SAMA sobre el crecimiento del sector fintech saudí.
Más sobre este tema: Economía, Noticias KSA
Related articles
 Riad acoge SFMA EXPO 2026 del 20 al 22 de septiembre
 El índice principal de la Bolsa Saudí cierra a la baja en 10.777,94 puntos
 Monsha’at cierra la Semana Legal con 50 entidades y 3.500 visitantes
 Vicepresidente de Finanzas encabeza delegación saudí en la 76ª reunión de viceministros de Finanzas del CCG
 El Nikkei 225 cierra al alza en 65.018,95 puntos tras subir un 1,4%
 La industria de los dátiles de Qassim amplía su alcance con envasado estructurado