


Il numero di società fintech in Arabia Saudita è passato da 82 nel 2022 a 281 ad agosto 2025, mentre gli investimenti cumulativi nel settore hanno superato gli 8,9 miliardi di riyal a luglio 2025, secondo i dati della Banca Centrale Saudita (SAMA). È su questa espansione che si innesta la riflessione del Financial Academy, secondo cui la rapida trasformazione del settore finanziario del Regno richiede uno sviluppo parallelo delle competenze e delle capacità professionali.
Come ha riferito l’agenzia di stampa saudita SPA, l’amministratore delegato del Financial Academy, Mana bin Mohammed Al-Khamsan, ha dichiarato che la sola conoscenza tecnica non è più sufficiente di fronte all’espansione dei servizi digitali, all’uso crescente dell’intelligenza artificiale (AI) e alla complessità sempre maggiore dei prodotti finanziari.
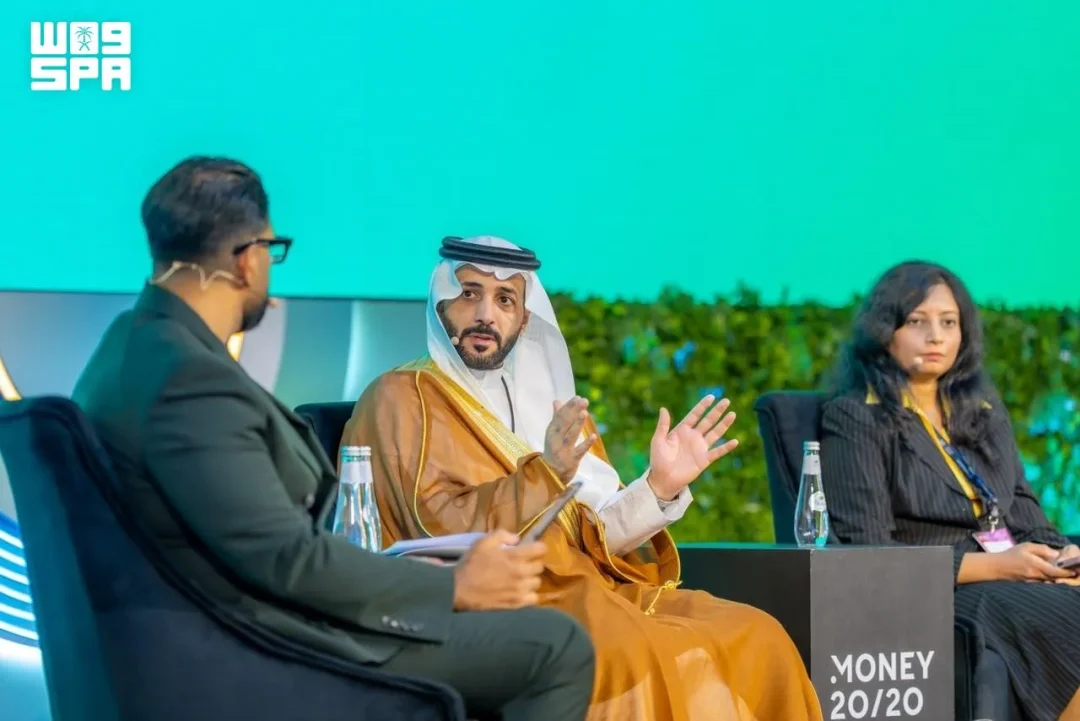
Al-Khamsan ha formulato queste osservazioni durante una tavola rotonda intitolata “From Access to Agency: Financial Education as Infrastructure”, tenutasi alla conferenza Money20/20 Middle East a Riyadh. Ha spiegato che l’accesso ai servizi finanziari, da solo, non costituisce una piena emancipazione finanziaria: le persone hanno bisogno delle conoscenze e delle competenze necessarie per comprendere le opzioni disponibili e i rischi associati e per prendere decisioni finanziarie più informate e consapevoli.
La domanda che attraversa il dibattito è semplice: che cosa significa davvero essere “inclusi” in un sistema finanziario che cambia forma ogni pochi mesi? Se il numero di operatori fintech cresce a tripla cifra in tre anni, come si garantisce che la domanda di competenze tenga il passo dell’offerta di servizi? E chi forma, in concreto, i professionisti chiamati a gestire prodotti che combinano finanza, dati e algoritmi?
Il quadro delineato da Al-Khamsan mette in relazione due dinamiche che procedono insieme nel Regno. Da un lato c’è l’infrastruttura: l’apertura del mercato, la digitalizzazione dei pagamenti, la nascita di nuove società tecnologiche applicate alla finanza. Dall’altro c’è il capitale umano: la capacità delle persone, degli operatori e delle istituzioni di comprendere ciò che quella infrastruttura rende possibile. La tesi espressa alla tavola rotonda è che la seconda dinamica non segue automaticamente la prima.
Il passaggio da 82 a 281 società fintech tra il 2022 e l’agosto 2025 e gli oltre 8,9 miliardi di riyal di investimenti cumulativi registrati a luglio 2025, entrambi citati da SPA sulla base dei dati SAMA, descrivono un settore in rapida espansione. Ma un settore che si allarga in fretta genera anche una domanda nuova di figure professionali: chi valuta il rischio di un prodotto digitale? Chi spiega a un risparmiatore che cosa sta acquistando? Chi progetta sistemi di intelligenza artificiale che operano in ambito finanziario rispettando regole e tutele?
La formula scelta per il titolo della tavola rotonda, “From Access to Agency”, sposta l’accento dall’accesso alla capacità di agire. L’accesso è la condizione minima: avere un conto, poter usare un servizio, essere raggiungibile da un’offerta. La capacità di agire è qualcosa di diverso: significa disporre degli strumenti cognitivi per valutare un’opzione, confrontarla con altre, riconoscere il rischio e assumere una decisione con consapevolezza. È qui che, secondo Al-Khamsan, si colloca il ruolo dell’educazione finanziaria, intesa non come campagna informativa occasionale ma come infrastruttura del sistema.
La definizione non è neutra. Parlare di educazione finanziaria come infrastruttura significa collocarla sullo stesso piano dei binari su cui scorrono i servizi: senza di essa, l’accesso resta un canale aperto ma non praticabile fino in fondo. Significa anche riconoscere che l’onere non ricade soltanto sull’individuo, ma sulle istituzioni che progettano prodotti, sui regolatori che ne definiscono i confini e sui soggetti che formano i professionisti del settore.
Su quest’ultimo punto si innesta direttamente il ruolo del Financial Academy, l’istituzione guidata da Al-Khamsan. La sua osservazione nasce in un contesto in cui la trasformazione del settore finanziario saudita non è soltanto quantitativa, ma qualitativa: cambiano i servizi, cambiano i canali, cambiano gli strumenti con cui le decisioni finanziarie vengono prese. In un ambiente di questo tipo, la conoscenza tecnica di un singolo ambito invecchia rapidamente, mentre cresce il peso delle competenze trasversali: comprensione del rischio, lettura dei dati, familiarità con le tecnologie, capacità di orientarsi tra prodotti sempre più articolati.
L’uso crescente dell’intelligenza artificiale, citato esplicitamente da Al-Khamsan, aggiunge un ulteriore livello di complessità. L’AI non è soltanto uno strumento operativo per le istituzioni finanziarie: entra nei processi di valutazione, nella personalizzazione dell’offerta, nell’interazione con il cliente. Questo apre interrogativi che riguardano tanto i professionisti quanto gli utenti finali. Come si forma un operatore capace di comprendere e supervisionare sistemi automatizzati? Come si educa un cliente a riconoscere i limiti di una raccomandazione generata da un algoritmo? E in che modo la formazione professionale può essere aggiornata a un ritmo compatibile con l’evoluzione tecnologica?
La conferenza Money20/20 Middle East, ospitata a Riyadh, è uno dei contesti in cui queste domande vengono discusse a livello internazionale. La scelta di affrontare il tema dell’educazione finanziaria in una sede dedicata all’innovazione nei servizi finanziari indica che il nesso tra tecnologia e competenze è ormai parte dell’agenda del settore, non un capitolo separato. Il titolo della tavola rotonda, con il riferimento all'”agency”, suggerisce che la posta in gioco non è soltanto l’efficienza dei mercati, ma la posizione dell’individuo all’interno di essi.
Vale la pena chiedersi, a questo punto, che cosa significhi concretamente “empowerment finanziario” in un mercato che cresce a questo ritmo. Bastano i numeri dell’espansione fintech a indicare un miglioramento della capacità di scelta delle persone? Oppure la moltiplicazione delle opzioni disponibili rende la scelta più difficile, e quindi più urgente la necessità di strumenti per orientarsi? La posizione espressa da Al-Khamsan propende per la seconda lettura: l’accesso amplia il perimetro delle possibilità, ma non distribuisce automaticamente la capacità di valutarle.
Il ragionamento ha implicazioni anche per il modo in cui si progettano i percorsi di formazione. Se la conoscenza tecnica non è più sufficiente, la formazione professionale deve includere dimensioni che vanno oltre la materia specialistica: la comprensione dei rischi, la capacità di comunicare con utenti non esperti, la familiarità con gli strumenti digitali e con i loro limiti. È una trasformazione che riguarda sia chi entra nel settore sia chi vi opera già, e che pone il tema dell’aggiornamento continuo come parte integrante della professione, non come suo accessorio.
Resta da capire come questa prospettiva si traduca in pratiche concrete. Quali competenze, tra quelle indicate, sono considerate prioritarie? In che modo le istituzioni finanziarie e gli organismi di formazione coordinano i propri sforzi? E come si misura l’efficacia dell’educazione finanziaria, una volta che la si consideri un’infrastruttura e non una campagna? Sono domande che il dibattito pubblico sul settore dovrà affrontare man mano che l’espansione proseguirà.
Il dato di partenza resta quello indicato da SPA: 82 società fintech nel 2022, 281 ad agosto 2025, oltre 8,9 miliardi di riyal di investimenti cumulativi a luglio 2025 secondo SAMA. Sono numeri che descrivono una traiettoria, non un punto di arrivo. La tesi di Al-Khamsan è che quella traiettoria, per essere sostenibile, debba essere accompagnata da uno sviluppo parallelo delle capacità professionali. La rapidità della trasformazione, ha osservato, rende insufficiente la sola conoscenza tecnica: servono competenze e capacità adeguate a un settore che cambia forma sotto la spinta dei servizi digitali, dell’intelligenza artificiale e della complessità dei prodotti.
Il lancio non indica quali misure specifiche il Financial Academy intenda adottare, né quali programmi di formazione siano previsti, né come si articolerà il rapporto con le istituzioni del settore. Non vengono forniti dettagli sui contenuti della tavola rotonda oltre al titolo e al tema, né indicazioni sui partecipanti diversi da Al-Khamsan. Il comunicato non riporta inoltre dati sull’occupazione nel settore finanziario, sul fabbisogno di competenze rilevato o su eventuali iniziative già avviate in materia di educazione finanziaria.
Chi ha formulato le dichiarazioni sulla necessità di nuove competenze? L’amministratore delegato del Financial Academy, Mana bin Mohammed Al-Khamsan, come riportato dall’agenzia di stampa saudita SPA. Ha parlato durante la tavola rotonda “From Access to Agency: Financial Education as Infrastructure” alla conferenza Money20/20 Middle East a Riyadh. Ha affermato che la sola conoscenza tecnica non è più sufficiente di fronte a servizi digitali, intelligenza artificiale e prodotti finanziari complessi.
Quali dati sull’espansione fintech sono citati? Secondo i dati della Banca Centrale Saudita (SAMA) riportati da SPA, il numero di società fintech in Arabia Saudita è salito da 82 nel 2022 a 281 ad agosto 2025. Gli investimenti cumulativi nel settore hanno superato gli 8,9 miliardi di riyal a luglio 2025. Sono i numeri che fanno da sfondo alle dichiarazioni di Al-Khamsan sulla necessità di competenze adeguate.
Che cosa intende Al-Khamsan per piena emancipazione finanziaria? Secondo Al-Khamsan, l’accesso ai servizi finanziari da solo non costituisce piena emancipazione finanziaria. Le persone hanno bisogno delle conoscenze e delle competenze per comprendere le opzioni disponibili e i rischi associati, e per prendere decisioni finanziarie più informate e consapevoli. La tavola rotonda era intitolata “From Access to Agency”, a indicare il passaggio dall’accesso alla capacità di agire.
Dove e in quale occasione sono state fatte le dichiarazioni? Le dichiarazioni sono state formulate durante una tavola rotonda intitolata “From Access to Agency: Financial Education as Infrastructure”, tenutasi alla conferenza Money20/20 Middle East a Riyadh. L’evento è dedicato all’innovazione nei servizi finanziari. Al-Khamsan è intervenuto in qualità di amministratore delegato del Financial Academy, come riferito dall’agenzia di stampa saudita SPA.
Quali fattori rendono insufficiente la sola conoscenza tecnica? Al-Khamsan ha indicato tre fattori: l’espansione dei servizi digitali, l’uso crescente dell’intelligenza artificiale e la crescente complessità dei prodotti finanziari. In questo contesto, secondo l’amministratore delegato del Financial Academy, la conoscenza tecnica da sola non basta più e serve uno sviluppo parallelo delle competenze e delle capacità professionali.
Quali informazioni non sono state fornite dalla fonte? Il comunicato non indica quali misure specifiche il Financial Academy intenda adottare, né i programmi di formazione previsti o il rapporto con le istituzioni del settore. Non fornisce dettagli sui contenuti della tavola rotonda oltre al titolo e al tema, né sui partecipanti diversi da Al-Khamsan. Non riporta dati sull’occupazione nel settore finanziario o sul fabbisogno di competenze rilevato.
Altro su questo argomento: Economia, Notizie KSA
Related articles
 Riyadh ospita la SFMA EXPO 2026 dal 20 al 22 settembre
 L’indice principale di Piazza Saudita chiude in calo a 10.777,94 punti
 Monsha’at chiude la Legal Week: 50 enti e 3.500 visitatori
 Bawazier guida la delegazione saudita alla 76ª riunione dei vice ministri finanziari del GCC
 Nikkei 225 chiude in rialzo dell’1,4% a 65.018,95 punti
 L’industria delle date di Qassim amplia i mercati con il confezionamento strutturato