沙特金融学院首席执行官Mana bin Mohammed Al-Khamsan表示,沙特金融业的快速转型要求专业技能与能力同步发展。他指出,在数字服务扩张、人工智能应用增加以及金融产品日益复杂的背景下,仅靠技术知识已不再足够。
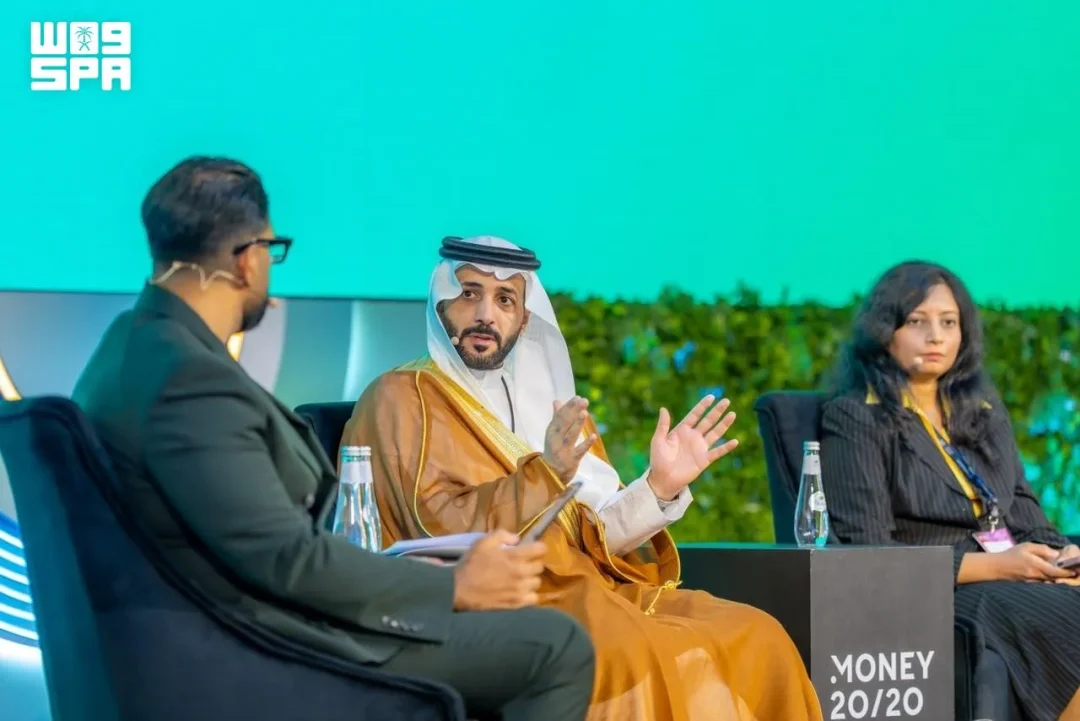
据沙特通讯社SPA报道,Al-Khamsan在利雅得举行的Money20/20 Middle East会议上参加了一场题为“From Access to Agency: Financial Education as Infrastructure”的小组讨论。他在讨论中表示,仅仅获得金融服务并不等于实现完整的金融赋权,个人需要具备知识和技能,才能理解可选方案及相关风险,并做出更明智、更有信心的财务决策。
他的发言正值沙特金融科技行业快速扩张之际。根据沙特中央银行(SAMA)的数据,金融科技公司数量从2022年的82家增至2025年8月的281家。截至2025年7月,该行业的累计投资超过89亿沙特里亚尔。
这些数字说明了什么?它们勾勒出一个正在迅速扩容的行业版图:企业数量在三年多的时间里增长了两倍多,资本也在持续流入。当市场以这样的速度扩张时,产品、渠道和风险结构都会随之变化,消费者面对的选择更多,判断难度也更高。Al-Khamsan的论点正建立在这一背景之上——金融服务的可及性提升之后,真正的挑战转向了使用者的认知与能力。
他在小组讨论中强调,数字服务的扩张与人工智能的使用正在改变金融业的运作方式。技术知识本身已不足以应对这种变化,因为从业者需要理解的不只是工具如何运行,还包括产品结构、风险来源以及客户决策所依赖的信息环境。这一判断与沙特金融科技行业的扩张数据相互呼应:当公司数量和投资规模同步上升时,行业对专业人才的需求也会从单一技术岗位扩展到更综合的能力结构。
那么,金融教育在其中扮演什么角色?Al-Khamsan使用的表述是“从可及到能动”(From Access to Agency),并将金融教育称为基础设施。这一提法把金融教育放在与支付网络、数据系统类似的位置上:它不是附加的宣传项目,而是支撑个人有效参与金融体系的基础条件。按照他的说法,个人需要理解可用选项及其相关风险,才能做出更明智和更有信心的决定。换言之,账户的开立、应用的下载、服务的接入,只是起点;能否读懂条款、评估成本、识别风险,才决定金融赋权是否真正发生。
这一观点对沙特市场意味着什么?从SAMA公布的数据看,金融科技公司数量从82家增至281家,累计投资超过89亿沙特里亚尔,行业已经具备相当的规模与资本基础。规模扩大通常伴随产品多样化和竞争加剧,消费者面对的选择因此更加复杂。Al-Khamsan所强调的“金融产品日益复杂”,正是这种扩张的另一面。当产品结构变得复杂,信息不对称的风险也会上升,金融教育的作用就不再局限于普及常识,而涉及帮助个人在具体决策中理解风险与收益的对应关系。
人工智能的应用是另一个被点出的变量。Al-Khamsan提到人工智能使用增加,并将其与数字服务扩张、产品复杂性并列,视为技术知识不再足够的背景因素。这一表述没有展开具体应用场景,但指向一个明确的趋势:金融服务的提供方式正在被技术重塑,从业者和消费者都需要更新自己的知识结构。对于从业者而言,这意味着专业能力的要求在变化;对于消费者而言,这意味着理解一项服务如何运作、数据如何被使用、决策依据来自何处,变得更加重要。
Money20/20 Middle East会议在利雅得举行,Al-Khamsan参加的小组讨论主题聚焦金融教育作为基础设施。这一场合本身也反映出,金融科技生态的讨论正在从单纯的产品与投资,延伸到人才与能力建设。沙特金融学院作为机构,其首席执行官的发言自然带有推动专业培训与能力发展的取向。他在讨论中把技能与能力的发展称为金融业转型的“并行”需求,这一措辞强调两者需要同步推进,而不是先发展行业、再补上人才。
那么,谁来承担这种能力建设的责任?Al-Khamsan的发言没有给出责任分配的清单,但他把金融教育定位为基础设施,实际上把问题从个人选择提升到体系层面。如果金融教育是基础设施,那么它的供给就不能只依赖个人自发学习,而需要机构、行业与教育体系共同投入。这一逻辑与沙特金融科技行业的数据形成对照:当公司数量从82家增至281家、累计投资超过89亿沙特里亚尔时,行业对人才的需求会同步扩大,而人才供给的周期通常长于资本流入的周期。这种时间差,正是能力建设需要提前布局的原因。
对于普通消费者而言,这些宏观变化意味着什么?当市场上出现更多金融科技公司、更多数字产品和更多由人工智能参与的服务时,选择的丰富并不自动等于处境的改善。Al-Khamsan指出,个人需要知识和技能来理解可用选项及相关风险,才能做出更明智和更有信心的财务决策。这一表述把“信心”与“理解”联系在一起:信心不是来自广告或界面设计,而是来自对产品与风险的把握。在金融产品日益复杂的市场中,这种把握需要学习,也需要可获得的金融教育。
从行业角度看,技能缺口会带来什么后果?Al-Khamsan提到技术知识不再足够,这一判断暗示,单纯的技术培训可能无法覆盖行业实际需要的能力。数字服务扩张要求从业者理解用户体验与合规边界,人工智能应用要求他们理解模型输出与风险控制的关系,产品复杂化则要求他们能够向客户解释结构而非只推销功能。这些能力跨越技术、业务与沟通,属于更综合的专业素养。当行业规模以数据所示的速度扩张时,这类人才的短缺可能成为增长的约束。
沙特中央银行的数据为这一讨论提供了量化背景。金融科技公司数量从2022年的82家增至2025年8月的281家,累计投资截至2025年7月超过89亿沙特里亚尔。这些数字来自SAMA,构成了Al-Khamsan发言的现实基础。他没有在发言中给出技能缺口的具体规模,也没有提出量化的培训目标,而是从行业转型的方向出发,论证能力建设的必要性。这种论证方式把重点放在趋势而非数字上:当服务、技术与产品同时变化时,人的能力必须同步更新。
金融教育作为基础设施的提法,还可能影响政策与行业实践的讨论方向。如果金融教育被视为基础设施,那么衡量它的标准就不只是举办了多少场讲座或覆盖了多少人,而是它是否真正支撑了个人的金融决策能力。Al-Khamsan所说的“从可及到能动”,正是把评价重心从服务接入转向使用能力。这一转向对金融机构、教育机构和监管者都提出了问题:如何让金融知识在具体决策中发挥作用?如何让风险信息被理解而不只是被披露?如何让人工智能参与的服务仍然保持可解释与可判断?
对于在沙特金融科技行业工作或希望进入该行业的人而言,Al-Khamsan的发言传递出一个信号:行业扩张带来机会,但机会对应的是更高的能力要求。技术知识仍然重要,但不再是充分条件。数字服务、人工智能与复杂产品共同构成的行业环境,需要从业者具备理解风险、解释产品、服务客户决策的综合能力。这种能力不会随行业投资自动生成,而需要通过教育与培训逐步积累。
对于消费者而言,同样的逻辑以另一种方式成立。金融科技公司数量从82家增至281家,意味着更多服务触手可及;累计投资超过89亿沙特里亚尔,意味着更多产品将被开发和推广。在这样的市场中,个人的金融决策质量取决于其理解能力。Al-Khamsan强调的知识与技能,最终指向的是个人能否在众多选项中识别适合自己的方案,并理解其中的风险。这正是他所说的“更明智和更有信心的财务决策”的含义。
SPA的报道未披露该小组讨论的其他参与者、会议的具体议程,也未提供金融学院针对技能缺口的具体项目、时间表或目标数字。报道同样没有给出金融科技行业就业或人才供需的统计数据。Al-Khamsan的发言集中在方向性判断上:金融业转型需要技能与能力同步发展,金融服务可及不等于金融赋权,金融教育应被视为基础设施。这些判断与SAMA公布的行业数据并列,构成对沙特金融业当前阶段的一种描述——规模在扩张,技术在渗透,产品在复杂化,而人的能力建设被提上同等重要的位置。
Al-Khamsan是在什么场合发表上述言论的? 他在利雅得举行的Money20/20 Middle East会议上参加了一场题为“From Access to Agency: Financial Education as Infrastructure”的小组讨论。据沙特通讯社SPA报道,他在讨论中表示,仅获得金融服务并不等于实现完整的金融赋权,个人需要知识和技能来理解可选方案及相关风险。
沙特金融科技行业目前的规模如何? 根据沙特中央银行(SAMA)的数据,金融科技公司数量从2022年的82家增至2025年8月的281家。截至2025年7月,该行业的累计投资超过89亿沙特里亚尔。Al-Khamsan的发言正值该行业快速扩张之际。
Al-Khamsan认为技术知识为何不再足够? 他指出,在数字服务扩张、人工智能使用增加以及金融产品日益复杂的背景下,仅靠技术知识已不再足够。行业转型要求专业技能与能力同步发展,从业者需要理解的不只是工具如何运行,还包括产品结构与风险来源。
“从可及到能动”这一提法意味着什么? Al-Khamsan将金融教育称为基础设施,把讨论从服务接入转向使用能力。按照他的说法,个人需要理解可用选项及其相关风险,才能做出更明智和更有信心的财务决策。账户开立与服务接入只是起点,能否读懂条款、评估成本、识别风险才决定金融赋权是否真正发生。
SPA的报道没有提供哪些信息? 报道未披露该小组讨论的其他参与者、会议的具体议程,也未提供金融学院针对技能缺口的具体项目、时间表或目标数字。报道同样没有给出金融科技行业就业或人才供需的统计数据。Al-Khamsan的发言集中在方向性判断上。