


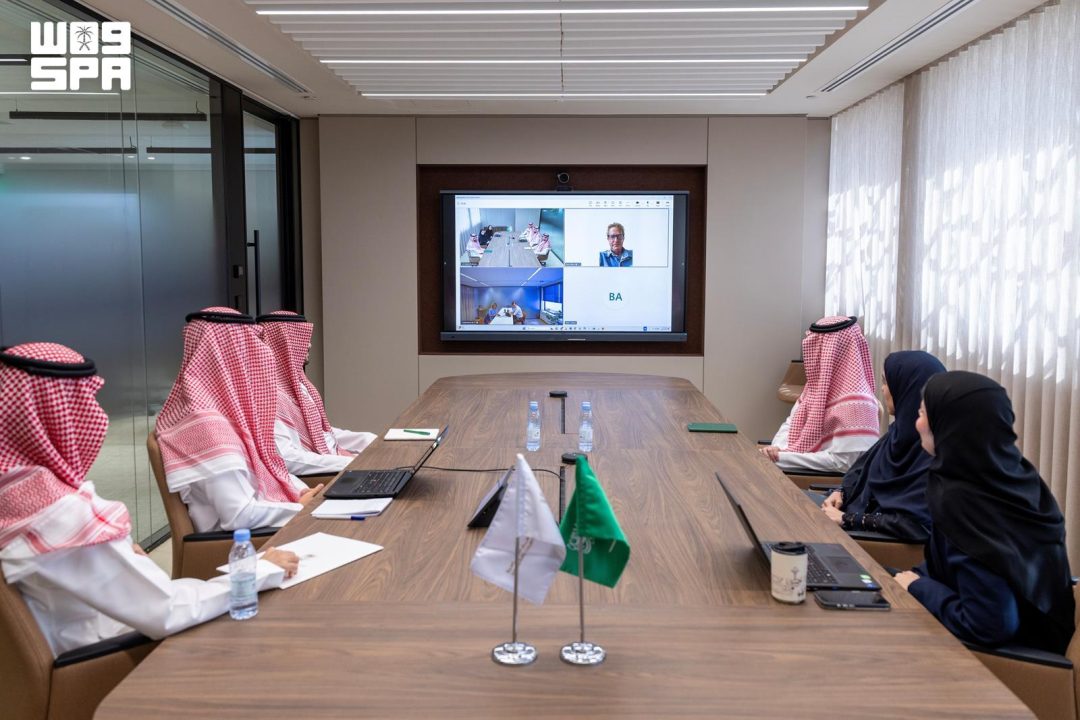
Riyadh, 29 de septiembre de 2026. Funcionarios del General Court of Audit (GCA) de Arabia Saudí se reunieron el martes de forma remota con sus homólogos del Tribunal de Cuentas de los Países Bajos para intercambiar experiencia y conocimientos y revisar las prácticas de ambas instituciones supremas de auditoría (SAI, por sus siglas en inglés) en materia de auditoría financiera y de desempeño.
Según informó la agencia estatal saudí SPA, en el encuentro también se abordaron los canales de cooperación bilateral entre especialistas en áreas de interés común.
El GCA expuso a los responsables del Tribunal de Cuentas neerlandés sus metodologías y herramientas para realizar auditorías financieras y de desempeño conforme a las normas internacionales emitidas por la Organización Internacional de Entidades Fiscalizadoras Superiores (INTOSAI) y a otras normas publicadas por organismos competentes.
La institución saudí repasó además los pasos concretos que ha adoptado para acompañar la transición de Arabia Saudí hacia un sistema de contabilidad basado en el devengo. ¿Qué implica ese cambio para la forma en que se fiscalizan las cuentas públicas?
Por su parte, los representantes del Tribunal de Cuentas de los Países Bajos revisaron las funciones que tiene asignadas la entidad en las auditorías financieras, los principios adoptados para la planificación de las auditorías y la evaluación de las políticas gubernamentales, además de las funciones de asesoramiento que desempeña el tribunal.
La reunión forma parte de los esfuerzos continuos por reforzar las relaciones entre el GCA y las instituciones supremas de auditoría de países amigos, y por intercambiar experiencia y mejores prácticas en contabilidad, auditoría y normas profesionales en los ámbitos regional e internacional.
¿Por qué resulta relevante que dos instituciones fiscalizadoras de regiones distintas compartan sus métodos de trabajo? El intercambio se produce en un contexto en el que las entidades de auditoría buscan alinear sus procedimientos con estándares internacionales comunes.
El GCA detalló sus herramientas para ejecutar auditorías financieras y de desempeño, dos modalidades que responden a preguntas distintas: la primera examina si las cuentas reflejan fielmente la situación financiera, mientras que la segunda evalúa si los programas públicos alcanzan los resultados previstos. ¿Cómo se mide el desempeño de una política pública sin caer en juicios subjetivos?
La referencia a INTOSAI sitúa el encuentro en el marco de una red internacional que agrupa a las entidades fiscalizadoras superiores y que emite normas de referencia para el sector. El GCA indicó que sus metodologías y herramientas se ajustan a esas normas internacionales y a otras emitidas por organismos competentes.
El apartado dedicado a la transición hacia la contabilidad de devengo ocupa un lugar central en la exposición saudí. Este sistema registra los ingresos y gastos cuando se generan, y no solo cuando se cobran o pagan, lo que modifica la base sobre la que se construyen los estados financieros y, por extensión, el trabajo de los auditores. ¿Qué desafíos plantea para los equipos de auditoría un cambio de base contable de esta magnitud?
Los representantes neerlandeses, por su lado, explicaron las funciones que su tribunal tiene encomendadas en las auditorías financieras y los principios que aplica al planificar sus revisiones. También abordaron la evaluación de las políticas gubernamentales, un ámbito en el que las entidades fiscalizadoras examinan si las medidas adoptadas por los gobiernos cumplen los objetivos para los que fueron diseñadas.
El Tribunal de Cuentas de los Países Bajos describió igualmente las funciones de asesoramiento que asume, una labor que va más allá de la fiscalización tradicional y que puede orientar decisiones futuras de la administración. ¿Debe una entidad fiscalizadora limitarse a señalar errores o también aconsejar sobre cómo evitarlos?
La nota de SPA no precisa el número de participantes en la reunión, ni los nombres de los funcionarios que intervinieron por cada parte, ni la duración del encuentro. Tampoco detalla si el intercambio dará lugar a un acuerdo formal, a un programa de trabajo conjunto o a nuevas reuniones en fechas determinadas.
El comunicado enmarca la cita en los esfuerzos por fortalecer los vínculos con instituciones supremas de auditoría de países amigos y por compartir experiencia y mejores prácticas en contabilidad, auditoría y normas profesionales, tanto a escala regional como internacional. ¿Basta con reunirse para que la cooperación produzca resultados concretos?
La cooperación entre entidades fiscalizadoras suele canalizarse a través de intercambios técnicos, revisión de metodologías y comparación de experiencias en sectores concretos. En este caso, el encuentro se centró en la auditoría financiera y de desempeño, y en las áreas de interés común que ambas instituciones identificaron durante la conversación.
El GCA presentó sus procedimientos como alineados con las normas de INTOSAI y con las de otros organismos competentes, un punto que sitúa su trabajo en un marco de referencia compartido por numerosas entidades fiscalizadoras del mundo. ¿Qué peso tienen esas normas internacionales frente a las legislaciones nacionales de cada país?
La transición saudí a la contabilidad de devengo aparece en el comunicado como un ámbito en el que el GCA ha adoptado pasos específicos para mantenerse al día. Esa adaptación afecta a la manera en que se preparan y se revisan las cuentas, y exige que los auditores comprendan tanto el nuevo registro contable como sus efectos sobre la información financiera.
Del lado neerlandés, la exposición abarcó las funciones del tribunal en las auditorías financieras, los principios de planificación y la evaluación de políticas gubernamentales, además del asesoramiento. Se trata de cuatro frentes que muestran un modelo en el que la fiscalización se combina con el análisis de la acción pública y con recomendaciones para mejorarla.
¿Qué puede aprender una institución de otra cuando operan bajo marcos legales y administrativos distintos? El comunicado no entra a detallar los resultados concretos del intercambio, pero sí indica que la reunión se inscribe en una línea de trabajo continuada con entidades de países amigos.
La nota tampoco especifica qué áreas de interés común se identificaron más allá de la auditoría financiera y de desempeño, ni si existen proyectos conjuntos previstos. Se limita a señalar que se discutieron canales de cooperación bilateral entre especialistas.
El encuentro fue remoto, según la información difundida, y tuvo lugar el martes. La hora local indicada por la agencia fue las 17:47, correspondiente a las 14:47 GMT.
SPA no publicó el contenido íntegro de las presentaciones, los documentos intercambiados ni las conclusiones a las que llegaron ambas delegaciones. Tampoco indicó si el GCA y el Tribunal de Cuentas de los Países Bajos mantienen una relación de cooperación previa o si esta reunión constituye el primer contacto de este tipo entre ambas instituciones.
¿Cómo se traduce el intercambio de conocimientos en mejoras verificables para el ciudadano? Esa pregunta queda sin respuesta en el comunicado, que se limita a describir los temas tratados y el marco general en el que se produjo la reunión.
El texto sí deja claro que el GCA revisó sus metodologías y herramientas conforme a normas internacionales y que expuso los pasos dados ante la transición contable saudí, mientras que la parte neerlandesa presentó sus roles en auditoría financiera, planificación, evaluación de políticas y asesoramiento.
La reunión se suma a los esfuerzos descritos por la agencia por reforzar las relaciones entre el GCA y las instituciones supremas de auditoría de países amigos, con el intercambio de experiencia y mejores prácticas como eje. ¿Qué criterios determinan con qué instituciones se coopera y en qué materias?
El comunicado no ofrece cifras sobre el número de auditorías realizadas por cada entidad, ni sobre los resultados de ejercicios anteriores, ni sobre el impacto de las recomendaciones emitidas. Tampoco menciona acuerdos de formación, becas o programas de capacitación conjunta.
La información disponible se limita, por tanto, a la celebración de la reunión, a los temas abordados por cada parte y al propósito general de fortalecer la cooperación en contabilidad, auditoría y normas profesionales en los planos regional e internacional.
¿Quiénes participaron en la reunión? Funcionarios del General Court of Audit (GCA) de Arabia Saudí y sus homólogos del Tribunal de Cuentas de los Países Bajos, según informó la agencia estatal saudí SPA. El encuentro se celebró de forma remota el martes y en él se abordaron canales de cooperación bilateral entre especialistas en áreas de interés común. SPA no precisó el número de participantes ni los nombres de los funcionarios que intervinieron por cada parte.
¿Qué expuso el GCA en el encuentro? El GCA presentó sus metodologías y herramientas para realizar auditorías financieras y de desempeño conforme a las normas internacionales emitidas por INTOSAI y a otras normas de organismos competentes. También repasó los pasos concretos que ha adoptado para acompañar la transición de Arabia Saudí hacia un sistema de contabilidad basado en el devengo. SPA no detalló el contenido íntegro de esas presentaciones.
¿Qué compartió el Tribunal de Cuentas neerlandés? Los representantes neerlandeses revisaron las funciones asignadas al tribunal en las auditorías financieras, los principios adoptados para la planificación de auditorías y la evaluación de políticas gubernamentales, además de las funciones de asesoramiento que desempeña la entidad. Con ello mostraron un modelo que combina fiscalización, análisis de la acción pública y recomendaciones. SPA no indicó si se presentaron casos concretos.
¿Cuál es el objetivo de este tipo de reuniones? Según SPA, la cita forma parte de los esfuerzos continuos por reforzar las relaciones entre el GCA y las instituciones supremas de auditoría de países amigos, y por intercambiar experiencia y mejores prácticas en contabilidad, auditoría y normas profesionales en los ámbitos regional e internacional. El comunicado no especifica si el intercambio dará lugar a un acuerdo formal o a un programa de trabajo conjunto.
¿Qué es la contabilidad de devengo y por qué se menciona? El GCA revisó los pasos que ha dado para acompañar la transición de Arabia Saudí hacia un sistema de contabilidad basado en el devengo, que registra ingresos y gastos cuando se generan y no solo cuando se cobran o pagan. Ese cambio modifica la base sobre la que se construyen los estados financieros y, por extensión, el trabajo de los auditores. SPA no detalló el calendario de esa transición.
¿Qué información no incluyó el comunicado? SPA no publicó el número de participantes, los nombres de los funcionarios intervinientes, la duración del encuentro ni las conclusiones concretas a las que llegaron ambas delegaciones. Tampoco indicó si existen proyectos conjuntos previstos, acuerdos de formación o si ambas instituciones mantenían una relación de cooperación previa. La información se limita a los temas tratados y al propósito general de la reunión.
Related articles
 KSrelief refuerza la seguridad alimentaria en Gaza con 25.000 comidas calientes
 Clínicas de KSrelief atienden a 6.320 pacientes en el campamento de Zaatari en agosto
 KSrelief distribuye 600 cestas de alimentos en Hadramout, Yemen
 SPA: lluvias moderadas y fuertes en nueve regiones de Arabia Saudí
 Terremoto de magnitud 6,0 sacude las cercanías de la isla japonesa de Yonaguni
 SPA: tormentas moderadas a intensas y posibles inundaciones en Jazan, Aseer, Al-Baha, Makkah y Madinah