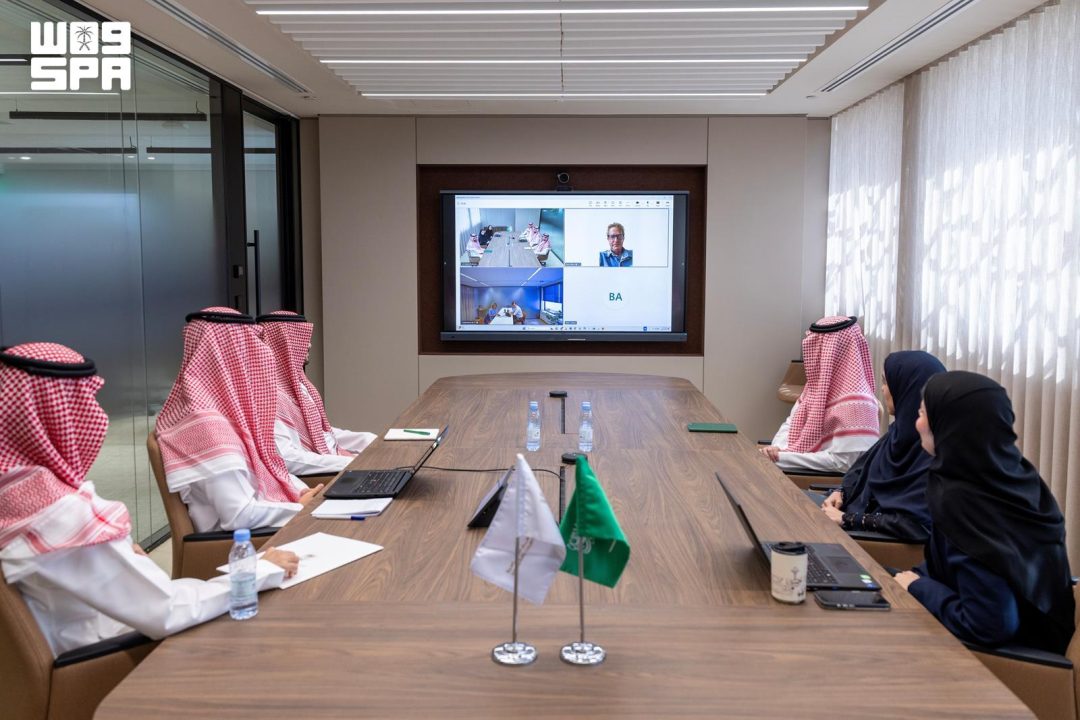
サウジアラビアの監査院(General Court of Audit、GCA)の幹部は火曜日、オランダ会計検査院(Netherlands Court of Audit)の幹部と遠隔会議を行い、専門知識と知見を交換し、財務監査と業績監査における両国の最高監査機関(SAI)の経験を検討した。両者はまた、共通の関心分野における専門家間の二国間協力の経路についても協議した。
サウジ通信(SPA)によると、GCAはオランダ会計検査院の幹部に対し、国際最高監査機関機構(INTOSAI)が発行する国際基準および関連機関が発行するその他の基準に沿って財務監査と業績監査を実施するための方法論とツールを説明した。GCAはさらに、サウジアラビアの発生主義会計制度への移行に追随するために講じてきた具体的な措置を概説した。
一方、オランダ会計検査院の幹部は、財務監査において同院に割り当てられた役割、監査計画のために採用している原則、政府政策の評価、および同院が担う助言機能について説明した。
この会合は、GCAと友好国の最高監査機関との関係を強化し、地域および国際レベルで会計、監査、専門基準に関する専門知識とベストプラクティスを交換するための継続的な取り組みの一環を成すものである。
両機関が公的資金の監査において果たす役割を考えれば、こうした越境的な知識交換がなぜ今、重要性を増しているのだろうか。サウジアラビアが発生主義会計へと移行するなかで、GCAが国際基準への適合をいかに維持しているかは、公的部門の財務報告の信頼性を左右する重要な問いである。オランダ側が提示した政府政策の評価手法や助言機能は、監査を単なる事後チェックにとどめず、政策形成に資する機能へと広げる可能性を持つ。
会合では、財務監査と業績監査という二つの柱が中心に据えられた。財務監査は、政府機関の財務諸表が適正であるかを検証する作業であり、業績監査は、政策やプログラムが意図した成果を上げているかを評価する作業である。両者を組み合わせることで、資金の使われ方の適法性と、その使われ方が生み出した価値の両面を点検できる。GCAがINTOSAI基準への準拠を強調したのは、監査の質と国際的な比較可能性を確保するためだ。
GCAが説明した発生主義会計への対応は、サウジアラビアの公的会計制度が現金主義から発生主義へと移行する過程と直結する。発生主義では、取引を現金の出入りではなく、経済事象が発生した時点で認識する。これにより、資産と負債の全体像がより正確に把握できるようになる。監査機関にとっては、認識のタイミングや評価方法の変更に伴う新たなリスクを理解し、検証手続きを更新することが求められる。GCAが講じた具体的措置は、こうした移行期における監査の実務的な対応を示すものだ。
オランダ会計検査院は、財務監査における自院の役割に加え、監査計画の原則と政府政策の評価手法を共有した。監査計画は、限られた資源をどこに集中させるかを決める工程であり、リスク評価に基づく優先順位付けが鍵となる。政府政策の評価は、政策が意図した効果を上げたか、費用対効果はどうかを検証する作業である。さらに同院が担う助言機能は、監査結果を議会や政府に伝えるだけでなく、改善に向けた提言を行う役割を含む。これらの経験は、監査機関が政策サイクルの中でどのように位置づけられるかを示している。
両機関が共通の関心分野における専門家間の協力経路を協議したことは、個別の会合を超えた継続的な関係の構築を意味する。監査基準や会計基準は国際的に調和が進んでおり、各国の最高監査機関が直面する課題にも共通点が多い。公的資金の規模が拡大し、政府の関与する事業が複雑化するなかで、監査手法の相互学習は、単なる善意ではなく実務上の必要性になっている。友好国の監査機関との関係強化は、サウジアラビアが国際的な監査コミュニティの中で果たす役割を広げることにもつながる。
今回の会合は遠隔形式で行われた。物理的な距離を越えて専門家が直接対話できる環境は、国際協力の頻度と速度を高める。対面会合に比べて移動の負担が小さく、短い間隔でフォローアップの協議を重ねやすい。GCAが友好国の最高監査機関との関係強化を継続的な取り組みとして位置づけていることは、一回限りの交流ではなく、定期的な知見交換を想定していることをうかがわせる。
会合で扱われたテーマは、会計、監査、専門基準という三つの領域にまたがる。会計は記録と報告の枠組みを定め、監査はその記録と報告の信頼性を検証し、専門基準は両者の質を担保する。GCAがINTOSAI基準と関連機関の基準の両方に言及したことは、国際基準の重層性を意識していることを示す。オランダ側が財務監査の役割と監査計画の原則を説明したことは、監査の入口と出口の両方に関わる内容だ。
サウジアラビアの発生主義会計への移行は、公的部門の財務情報の質を高める一方で、監査側には新しい専門性を要求する。資産評価、引当金、収益認識といった論点は、現金主義の下では前面に出にくかった。GCAがこうした移行に合わせて具体的な措置を講じていることは、監査が制度変更に後追いではなく並行して対応していることを示す。国際基準への準拠を維持しながら国内の移行を支えるという二重の課題は、他の国々の監査機関にとっても参考になる。
オランダ会計検査院の助言機能は、監査機関の役割を広げる例として注目される。監査結果を報告するだけでなく、政策の設計や実施に対する提言を行うことは、監査の影響力を高める一方で、独立性の確保という論点も伴う。どこまで助言に関与するかは、各国の制度設計によって異なる。両機関がこの点を協議したことは、監査の独立性と政策への関与のバランスをめぐる共通の関心を示している。
両機関の協力は、地域および国際レベルでの専門知識とベストプラクティスの交換を目的としている。地域レベルでは、中東地域の監査機関との連携が想定され、国際レベルではINTOSAIなどの枠組みを通じた協力が重なる。二国間の会合は、こうした多層的な協力の一つの接点として位置づけられる。友好国という表現は、協力の前提に信頼関係があることを示唆する。
公的資金の監査をめぐる環境は、デジタル化や大規模プロジェクトの増加によって変化している。政府の支出が複雑化すれば、監査の対象も広がり、必要な専門性も多様になる。財務監査と業績監査の両方を国際基準に沿って実施する能力は、こうした環境変化への対応力を左右する。GCAとオランダ会計検査院の知見交換は、それぞれの機関が自国の課題に取り組むための材料を提供する。
会合の成果として、両機関は方法論、ツール、監査計画の原則、政策評価、助言機能といった具体的なテーマで情報を共有した。これらのテーマは、監査の実務において日々の判断に関わる内容である。国際基準への準拠、発生主義会計への対応、政策評価の手法という三つの軸は、いずれも監査の質と関連性を高めるための要素だ。両機関が共通の関心分野での協力経路を協議したことは、今後の継続的な交流の土台となる。
SPAは、会合の具体的な日程、参加者数、合意事項の詳細、今後の会合の予定については伝えていない。GCAとオランダ会計検査院の間で交わされた文書や覚書の有無、協力の具体的な範囲についても公表されていない。会合が遠隔形式で行われたこと、火曜日に行われたこと、財務監査と業績監査、国際基準、発生主義会計、政策評価、助言機能が議題に上ったことが伝えられた内容である。
GCAはオランダ側に何を説明したか。 GCAはINTOSAI基準や関連機関の基準に沿った財務監査・業績監査の方法論とツールを説明し、サウジアラビアの発生主義会計制度への移行に追随するために講じた具体的措置を概説した。
オランダ会計検査院は何を共有したか。 財務監査における自院の役割、監査計画のために採用した原則、政府政策の評価、および同院が担う助言機能について説明した。これらは監査の計画から政策評価までの幅をカバーする内容だ。
会合はどのような形式で行われたか。 火曜日に遠隔形式で行われ、両国の最高監査機関の幹部が専門知識と知見を交換し、共通の関心分野における専門家間の二国間協力の経路を協議した。
この会合の位置づけは何か。 GCAと友好国の最高監査機関との関係を強化し、地域および国際レベルで会計、監査、専門基準に関する専門知識とベストプラクティスを交換する継続的な取り組みの一環である。
SPAは何を伝えていないか。 会合の具体的な日程、参加者数、合意事項の詳細、今後の会合予定、文書や覚書の有無、協力の具体的範囲は公表されていない。