


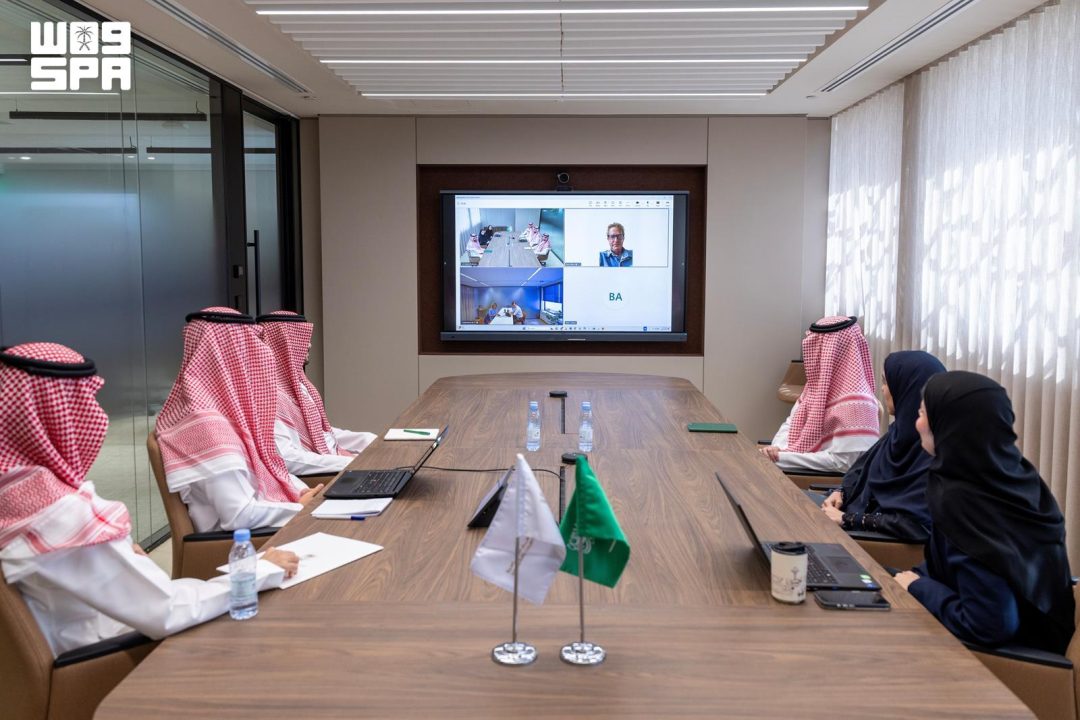
O General Court of Audit (GCA) da Arábia Saudita reuniu-se remotamente, na terça-feira, com o Tribunal de Contas da Holanda para trocar conhecimentos e experiência e analisar as práticas das duas instituições superiores de auditoria (SAIs) pares em auditoria financeira e de desempenho.
Conforme informou a agência estatal saudita SPA em 29 de setembro de 2026, a partir de Riyadh, os responsáveis das duas entidades discutiram também canais de cooperação bilateral entre especialistas em áreas de interesse comum.
O encontro decorreu à distância e reuniu responsáveis do GCA e os seus homólogos do Tribunal de Contas holandês. Não foi divulgado o número de participantes, a duração da reunião nem a identidade dos responsáveis envolvidos.
Segundo a SPA, o GCA apresentou aos responsáveis do Tribunal de Contas da Holanda as suas metodologias e ferramentas para realizar auditorias financeiras e de desempenho em conformidade com as normas internacionais emitidas pela Organização Internacional das Instituições Superiores de Auditoria (INTOSAI) e com outras normas emitidas por organismos relevantes.
O GCA reviu igualmente os passos específicos que adotou para acompanhar a transição da Arábia Saudita para um sistema de contabilidade de exercício, o chamado regime de acréscimo. A adoção deste modelo contabilístico altera a forma como as receitas e as despesas são reconhecidas, o que tem implicações diretas no trabalho de auditoria às contas públicas.
Do lado holandês, os responsáveis do Tribunal de Contas apresentaram as funções que lhe estão atribuídas em matéria de auditoria financeira, os princípios adotados para o planeamento das auditorias e a avaliação das políticas governamentais, além das funções consultivas que a instituição desempenha.
A reunião insere-se nos esforços contínuos para reforçar as relações entre o GCA e as instituições superiores de auditoria de países amigos e para trocar experiência e boas práticas em contabilidade, auditoria e normas profissionais a nível regional e internacional.
A SPA não indicou se as duas instituições assinaram algum memorando de entendimento, nem se foi definido um calendário para futuros encontros ou projetos conjuntos. Não foram também divulgados resultados concretos ou conclusões do encontro.
O que explica que duas instituições de auditoria de países tão distantes procurem aproximar-se desta forma? A resposta está, em parte, na própria natureza do trabalho que realizam. As instituições superiores de auditoria partilham desafios comuns: verificar a legalidade e a regularidade da despesa pública, avaliar o desempenho dos programas governamentais e comunicar os resultados aos parlamentos e aos cidadãos.
A INTOSAI funciona como quadro de referência para estas instituições, ao emitir normas que procuram harmonizar práticas entre países com tradições administrativas e jurídicas diferentes. É nesse enquadramento que o GCA situa a sua metodologia, segundo a descrição feita na reunião.
A transição para a contabilidade de exercício é um dos temas em que o intercâmbio de experiência pode ser particularmente relevante. Ao passar do regime de caixa para o regime de acréscimo, um Estado reconhece as receitas quando são geradas e as despesas quando são incorridas, e não apenas quando o dinheiro entra ou sai dos cofres públicos.
Para quem audita as contas do Estado, esta mudança significa lidar com estimativas, provisões e passivos que antes não apareciam da mesma forma nas demonstrações financeiras. Não é um ajustamento meramente técnico: altera o retrato que se obtém da situação financeira do setor público.
O GCA explicou precisamente os passos que tem dado para acompanhar essa transição na Arábia Saudita. A SPA não detalhou quais são esses passos nem em que fase se encontra o processo.
Do lado holandês, a apresentação centrou-se nas funções do Tribunal de Contas em auditoria financeira, nos princípios de planeamento e na avaliação de políticas públicas. A avaliação de políticas é uma área em que as instituições superiores de auditoria procuram ir além da verificação formal das contas, analisando se os programas governamentais atingem os objetivos a que se propuseram.
As funções consultivas do Tribunal de Contas holandês também foram abordadas. Este tipo de atribuição levanta, em vários países, debates sobre os limites entre auditoria e aconselhamento, e sobre a forma de preservar a independência da instituição quando esta emite recomendações ao governo.
Porque é que o planeamento de auditorias merece destaque numa reunião como esta? Porque a seleção dos temas a auditar determina, em grande medida, o impacto do trabalho da instituição. Uma auditoria bem planeada concentra recursos limitados nas áreas de maior risco e de maior relevância para o interesse público.
O comunicado da SPA descreve o encontro como parte de esforços contínuos para reforçar relações com instituições superiores de auditoria de países amigos. Isto sugere uma prática regular de contactos bilaterais, e não um episódio isolado.
A cooperação entre instituições de auditoria pode assumir várias formas: reuniões técnicas, programas de formação, destacamento de pessoal, auditorias paralelas ou coordenadas sobre temas comuns, e partilha de metodologias e manuais.
A SPA não especifica, no entanto, em que formato concreto se traduzirá esta troca de experiência entre o GCA e o Tribunal de Contas holandês, nem se haverá seguimento formal.
O que se sabe é que a reunião abordou auditoria financeira e de desempenho, normas da INTOSAI, a transição para a contabilidade de exercício, o planeamento de auditorias, a avaliação de políticas governamentais e as funções consultivas do tribunal holandês.
Estes temas refletem preocupações partilhadas por auditores públicos em muitos países. A conformidade com normas internacionais é frequentemente vista como forma de dar credibilidade ao trabalho realizado e de permitir comparações entre jurisdições.
A avaliação de políticas, por seu lado, exige métodos que vão além da contabilidade tradicional, incluindo indicadores de desempenho, análise de custo-benefício e, em alguns casos, avaliação de impacto.
Terá a reunião abordado exemplos concretos de auditorias realizadas por cada instituição? A SPA não o indica. O comunicado refere uma revisão das experiências das duas instituições, mas não menciona casos específicos.
O encontro foi realizado remotamente, o que permite manter contactos internacionais sem os custos e a logística de deslocações. Este formato tornou-se comum em muitos domínios da cooperação técnica.
A SPA não informa se os contactos entre o GCA e o Tribunal de Contas holandês são recentes ou se já vêm de anos anteriores. Também não refere se existem outros encontros agendados.
O que fica claro é o enquadramento dado pela agência: reforçar relações com instituições de países amigos e trocar experiência e boas práticas em contabilidade, auditoria e normas profissionais, tanto a nível regional como internacional.
Para o leitor, a relevância deste tipo de encontro está na ligação entre a qualidade da auditoria pública e a forma como o dinheiro dos contribuintes é utilizado. Instituições de auditoria mais bem preparadas tendem a produzir relatórios mais úteis para os parlamentos e para o público.
A transição contabilística em curso na Arábia Saudita é um exemplo de como o trabalho de auditoria tem de acompanhar mudanças na forma como o próprio Estado organiza as suas contas. Sem essa adaptação, o escrutínio perde eficácia.
O comunicado não menciona valores, prazos, número de auditorias ou qualquer indicador quantitativo. Limita-se a descrever os temas tratados e o propósito geral da cooperação.
Fica por saber, também, se as duas instituições partilham prioridades de auditoria para o próximo período ou se planeiam trabalhar em conjunto em alguma área específica. A SPA não aborda esses pontos.
O que a agência confirma é a realização da reunião, a sua natureza remota, os temas discutidos e a intenção declarada de continuar a reforçar relações e a trocar boas práticas.
Quem participou na reunião entre o GCA e o Tribunal de Contas da Holanda? Segundo a SPA, responsáveis do General Court of Audit (GCA) da Arábia Saudita reuniram-se remotamente com os seus homólogos do Tribunal de Contas da Holanda. O encontro decorreu na terça-feira e teve como objetivo trocar conhecimentos e experiência e analisar as práticas das duas instituições superiores de auditoria em auditoria financeira e de desempenho. A SPA não divulgou o número de participantes nem a identidade dos responsáveis envolvidos.
Que temas foram abordados na reunião? O GCA apresentou as suas metodologias e ferramentas para auditorias financeiras e de desempenho em conformidade com as normas da INTOSAI e de outros organismos relevantes, e reviu os passos que adotou para acompanhar a transição da Arábia Saudita para a contabilidade de exercício. O Tribunal de Contas holandês apresentou as suas funções em auditoria financeira, os princípios de planeamento, a avaliação de políticas governamentais e as funções consultivas. Foram também discutidos canais de cooperação bilateral.
O que é a INTOSAI e porque é mencionada? A INTOSAI é a Organização Internacional das Instituições Superiores de Auditoria, que emite normas internacionais. Segundo a SPA, o GCA realiza auditorias financeiras e de desempenho em conformidade com as normas emitidas pela INTOSAI e com outras normas de organismos relevantes. A referência à INTOSAI enquadra o trabalho do GCA num conjunto de padrões partilhados por instituições superiores de auditoria de vários países, o que permite comparar metodologias e dar credibilidade aos procedimentos adotados.
O que significa a transição para a contabilidade de exercício? A SPA indica que o GCA reviu os passos específicos que tomou para acompanhar a transição da Arábia Saudita para um sistema de contabilidade de exercício, também designado por regime de acréscimo. Neste modelo, as receitas e despesas são reconhecidas quando são geradas ou incorridas, e não apenas quando o dinheiro entra ou sai. Para os auditores, isto implica lidar com estimativas, provisões e passivos que alteram o retrato das contas públicas.
A reunião resultou em algum acordo ou plano conjunto? A SPA não menciona a assinatura de qualquer memorando de entendimento nem a definição de um calendário para futuros encontros ou projetos conjuntos. O comunicado descreve a reunião como parte de esforços contínuos para reforçar relações entre o GCA e instituições superiores de auditoria de países amigos e para trocar experiência e boas práticas em contabilidade, auditoria e normas profissionais a nível regional e internacional. Não foram divulgados resultados concretos.
Porque é relevante a cooperação entre instituições de auditoria? Segundo a SPA, o objetivo é trocar experiência e boas práticas em contabilidade, auditoria e normas profissionais. Este tipo de cooperação pode traduzir-se em reuniões técnicas, formação, partilha de metodologias ou auditorias coordenadas. Para o público, a relevância está na ligação entre a qualidade da auditoria pública e a forma como o dinheiro dos contribuintes é utilizado. A SPA não especifica, no entanto, em que formato concreto se traduzirá esta troca entre o GCA e o Tribunal de Contas holandês.
Related articles
 Príncipe herdeiro e vice-presidente dos EAU discutem relações bilaterais em Riad
 Príncipe herdeiro envia condolências ao primeiro-ministro da Malásia pela morte do irmão
 Prefeito de Riade discute cooperação com prefeito da Cidade do Cabo
 Comitê de Segurança e Judicial saudita-omanense realiza 6ª reunião em Riade
 Quinto Fórum Árabe do Meio Ambiente abre no Cairo com foco em pastagens
 Comitê Nacional Permanente para Resposta a Desastres Marinhos realiza 14ª reunião