


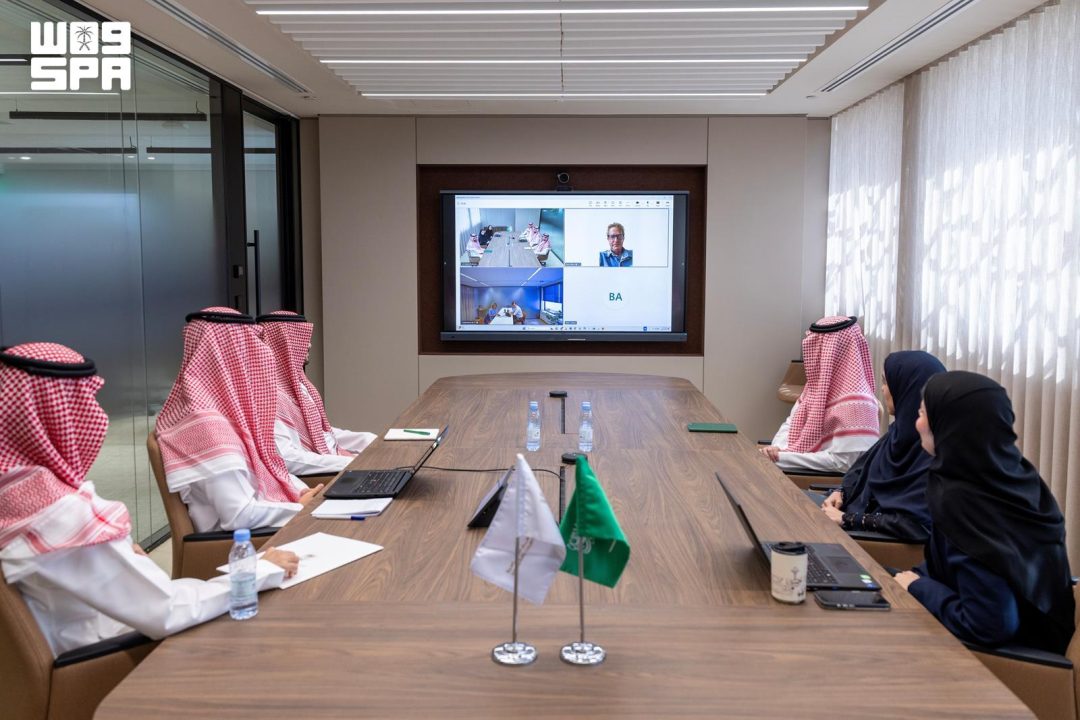
Des responsables du General Court of Audit (GCA) ont rencontré à distance, mardi, leurs homologues de la Cour des comptes des Pays-Bas pour échanger expertise et connaissances et passer en revue les expériences des deux institutions supérieures de contrôle (ISC) en matière d’audit financier et de performance.
Comme l’a rapporté l’agence de presse saoudienne SPA le 29 septembre 2026 depuis Riyad, les deux parties ont également discuté des canaux de coopération bilatérale entre spécialistes dans des domaines d’intérêt commun. La réunion s’inscrit dans le cadre des efforts continus visant à renforcer les relations entre le GCA et les institutions supérieures de contrôle des pays amis, et à échanger expertise et bonnes pratiques en matière de comptabilité, d’audit et de normes professionnelles aux niveaux régional et international.
Le GCA a présenté aux responsables néerlandais ses méthodologies et ses outils pour mener des audits financiers et de performance conformément aux normes internationales publiées par l’Organisation internationale des institutions supérieures de contrôle des finances publiques (INTOSAI) et à d’autres normes émises par les organismes compétents. Comment une institution de contrôle peut-elle aligner ses pratiques sur des référentiels internationaux sans perdre la spécificité de son mandat national ? La question traverse l’ensemble des travaux des ISC, qui doivent concilier des normes communes et des environnements juridiques, budgétaires et comptables distincts.
Le GCA a également passé en revue les mesures spécifiques qu’il a prises pour accompagner la transition de l’Arabie saoudite vers un système comptable fondé sur la comptabilité d’exercice. Ce point occupe une place particulière dans l’échange, car le passage à une comptabilité d’exercice modifie en profondeur la manière dont les entités publiques enregistrent leurs opérations, reconnaissent leurs produits et leurs charges, et présentent leur situation financière. Pour un auditeur, ce changement ne se limite pas à une technique comptable : il touche à la traçabilité des flux, à la qualité des états financiers et à la capacité de comparer les exercices entre eux. Comment les auditeurs vérifient-ils la fiabilité des comptes lorsque les règles de comptabilisation elles-mêmes sont en cours de transformation ? La réponse dépend largement de la formation des équipes, de la documentation des procédures et de la capacité à tester les soldes d’ouverture comme les opérations courantes.
De leur côté, les responsables de la Cour des comptes des Pays-Bas ont présenté les rôles qui lui sont assignés en matière d’audit financier, les principes adoptés pour la planification des audits et l’évaluation des politiques gouvernementales, ainsi que les rôles consultatifs exercés par la Cour. Cette présentation offre un aperçu de la manière dont une ISC européenne structure son activité : d’un côté, la certification et le contrôle des comptes ; de l’autre, l’analyse de l’efficacité des politiques publiques et le conseil aux autorités. Comment une cour des comptes passe-t-elle du contrôle de régularité à l’évaluation de l’efficacité des politiques publiques sans franchir la frontière entre audit et décision politique ? C’est l’un des équilibres délicats que les institutions supérieures de contrôle doivent préserver, et l’échange entre pairs permet précisément de comparer les garde-fous adoptés de part et d’autre.
La planification des audits, évoquée par la partie néerlandaise, constitue un autre point de convergence. Elle détermine quels dossiers sont audités, selon quels critères de risque, de matérialité et de ressources disponibles. Pour le GCA, qui intervient dans un environnement de dépenses publiques en évolution, la sélection des missions et l’allocation des équipes sont des choix structurants. Comment une institution de contrôle décide-t-elle de consacrer ses moyens limités à tel programme plutôt qu’à tel autre ? La réponse tient à une méthodologie d’évaluation des risques, à une connaissance fine des secteurs concernés et à une coordination avec les autres organes de contrôle.
L’évaluation des politiques gouvernementales, abordée lors de la réunion, prolonge cette logique. Elle consiste à examiner non seulement si les dépenses ont été engagées conformément aux règles, mais aussi si les objectifs annoncés ont été atteints et à quel coût. Ce type d’audit exige des données fiables, des indicateurs de performance et une méthode d’attribution des résultats aux dispositifs publics. Comment mesurer l’effet réel d’un programme public lorsque plusieurs facteurs extérieurs influencent le résultat observé ? Les ISC développent pour cela des cadres d’évaluation qui combinent analyse documentaire, entretiens, données administratives et, parfois, comparaisons internationales.
Les rôles consultatifs de la Cour des comptes des Pays-Bas complètent ce panorama. Une institution supérieure de contrôle peut être appelée à formuler des observations, à signaler des risques ou à proposer des améliorations de gestion, sans pour autant se substituer aux ministères ni au pouvoir législatif. Comment une cour des comptes formule-t-elle des recommandations qui soient utiles sans devenir des injonctions ? La frontière est ténue, et elle est généralement définie par la loi organique de l’institution, par ses règles déontologiques et par la pratique.
La dimension bilatérale de la rencontre a été explicitement mise en avant : les deux délégations ont discuté des canaux de coopération entre spécialistes dans des domaines d’intérêt commun. Ces échanges entre pairs, organisés à distance, permettent de comparer des approches sans les coûts et les contraintes logistiques d’une mission sur place. Ils s’inscrivent dans un réseau plus large d’échanges entre institutions supérieures de contrôle, où les bonnes pratiques circulent par le biais de réunions, de groupes de travail et de publications techniques. Comment une institution de contrôle tire-t-elle parti d’un échange d’une heure ou deux avec un homologue étranger ? L’utilité réside souvent dans la comparaison des méthodes : grilles de planification, seuils de matérialité, techniques d’échantillonnage, modalités de suivi des recommandations.
Le GCA a mis en avant son alignement sur les normes internationales publiées par l’INTOSAI et par d’autres organismes compétents. Cet alignement est un élément central de la crédibilité d’une ISC, car il conditionne la reconnaissance de ses travaux par les partenaires internationaux et facilite la coopération. Il suppose toutefois une adaptation continue : les normes évoluent, les attentes des parties prenantes changent, et les institutions doivent mettre à jour leurs manuels, former leurs auditeurs et documenter leurs dossiers. Comment une institution maintient-elle la conformité à des normes internationales tout en répondant aux demandes spécifiques de son Parlement et de son gouvernement ? La réponse passe par une fonction méthodologique interne, par des programmes de formation et par une veille sur les évolutions normatives.
La transition vers la comptabilité d’exercice en Arabie saoudite constitue, dans ce contexte, un chantier de premier plan pour le GCA. Le passage d’une comptabilité de caisse à une comptabilité d’exercice implique de reconnaître les droits et obligations dès qu’ils sont acquis ou engagés, et non au moment du paiement ou de l’encaissement. Cela concerne notamment les immobilisations, les provisions, les charges à payer et les produits à recevoir. Pour les auditeurs, cela signifie tester des estimations, examiner des hypothèses et évaluer la cohérence des méthodes retenues d’un exercice à l’autre. Comment auditer des estimations comptables qui reposent sur des hypothèses de gestion ? C’est l’un des défis techniques les plus exigeants de l’audit public contemporain, et il explique l’intérêt d’un échange avec une institution qui a connu des transitions comparables.
La rencontre a également porté sur les expériences respectives des deux ISC en matière d’audit financier et de performance, deux volets complémentaires. L’audit financier vérifie la régularité et la sincérité des comptes ; l’audit de performance examine l’économie, l’efficience et l’efficacité des dépenses. Les deux approches mobilisent des compétences différentes et des calendriers différents, mais elles se nourrissent mutuellement : les constats financiers orientent les questions de performance, et les évaluations de performance éclairent les risques financiers. Comment une institution articule-t-elle ces deux métiers au sein d’une même direction ? La réponse varie selon les mandats, les effectifs et les priorités stratégiques de chaque ISC.
Le caractère « ami » des relations entre le GCA et les institutions supérieures de contrôle étrangères est explicitement mentionné dans la dépêche, qui situe la réunion dans le cadre d’efforts continus de renforcement des relations et d’échange de bonnes pratiques en comptabilité, audit et normes professionnelles, aux niveaux régional et international. Cette formulation renvoie à une diplomatie technique : les institutions de contrôle entretiennent des liens suivis avec leurs homologues, participent à des réseaux régionaux et internationaux, et partagent des expériences lors de conférences et de réunions de travail. Comment ces réseaux influencent-ils concrètement la qualité des audits nationaux ? Ils fournissent des références comparatives, des modèles de documentation et des occasions de formation, autant d’éléments qui se diffusent ensuite dans les pratiques quotidiennes.
La dépêche de SPA ne précise ni le nombre de participants, ni la durée exacte de la réunion, ni les suites opérationnelles envisagées, ni les éventuels accords ou programmes de travail communs. Elle ne mentionne pas non plus de calendrier pour de futures rencontres, ni de domaines spécifiques au-delà de ceux évoqués : audit financier, audit de performance, planification des audits, évaluation des politiques gouvernementales, rôles consultatifs, normes INTOSAI et transition vers la comptabilité d’exercice. Ces éléments ne figurent pas dans le texte publié et ne peuvent donc pas être rapportés.
Ce qui ressort de la dépêche, c’est la continuité d’une pratique : deux institutions supérieures de contrôle se réunissent à distance, comparent leurs méthodes, exposent leurs cadres normatifs et discutent des modalités de coopération entre spécialistes. Le GCA y présente son dispositif d’audit aligné sur les normes internationales et les mesures prises pour accompagner la transition comptable saoudienne ; la Cour des comptes des Pays-Bas y expose ses rôles en audit financier, ses principes de planification, son évaluation des politiques publiques et ses fonctions consultatives. La réunion s’inscrit dans un effort déclaré de renforcement des relations avec les ISC des pays amis et d’échange de bonnes pratiques aux niveaux régional et international.
Pour les lecteurs qui suivent la gouvernance financière publique, l’intérêt de ce type de rencontre tient à ce qu’il révèle des priorités : la conformité aux normes internationales, la maîtrise de la transition vers la comptabilité d’exercice, la planification fondée sur les risques et l’évaluation des politiques publiques. Comment ces priorités se traduisent-elles dans les rapports publiés et dans le suivi des recommandations ? C’est là que l’échange d’expertise trouve sa traduction la plus concrète, lorsque les méthodes comparées se transforment en procédures écrites, en programmes de formation et en constats documentés.
Qui a participé à la réunion et sous quelle forme ? Des responsables du General Court of Audit (GCA) ont rencontré à distance, mardi, leurs homologues de la Cour des comptes des Pays-Bas, selon SPA. La réunion avait pour objet l’échange d’expertise et de connaissances et l’examen des expériences des deux institutions supérieures de contrôle en audit financier et de performance. Les deux parties ont aussi discuté des canaux de coopération bilatérale entre spécialistes dans des domaines d’intérêt commun. La dépêche ne précise ni le nombre de participants ni la durée de la réunion.
Qu’a présenté le GCA lors de cet échange ? Le GCA a présenté ses méthodologies et ses outils pour mener des audits financiers et de performance conformément aux normes internationales publiées par l’INTOSAI et à d’autres normes émises par les organismes compétents. Il a également passé en revue les mesures spécifiques prises pour accompagner la transition de l’Arabie saoudite vers un système comptable fondé sur la comptabilité d’exercice. La dépêche ne détaille pas ces mesures ni les outils présentés.
Quels points la Cour des comptes des Pays-Bas a-t-elle exposés ? Les responsables néerlandais ont présenté les rôles assignés à la Cour en matière d’audit financier, les principes adoptés pour la planification des audits et l’évaluation des politiques gouvernementales, ainsi que les rôles consultatifs exercés par la Cour. Ces éléments figurent dans la dépêche de SPA. Le texte ne précise pas quels programmes ou politiques spécifiques ont servi d’exemples lors de la présentation.
Quel est le cadre de cette coopération ? La réunion s’inscrit dans le cadre des efforts continus visant à renforcer les relations entre le GCA et les institutions supérieures de contrôle des pays amis, et à échanger expertise et bonnes pratiques en comptabilité, audit et normes professionnelles aux niveaux régional et international. Les deux délégations ont discuté des canaux de coopération bilatérale entre spécialistes dans des domaines d’intérêt commun. La dépêche ne mentionne ni accord signé ni programme de travail commun.
Quelles normes sont citées dans la dépêche ? Le GCA a indiqué conduire ses audits financiers et de performance conformément aux normes internationales publiées par l’Organisation internationale des institutions supérieures de contrôle des finances publiques (INTOSAI) et à d’autres normes émises par les organismes compétents. La dépêche ne nomme pas ces autres organismes et ne précise pas quelles normes spécifiques ont été discutées lors de la réunion avec la Cour des comptes des Pays-Bas.
Related articles
 Mohammed bin Salman et Sheikh Mansour bin Zayed examinent les relations bilatérales à Riyad
 Le prince héritier présente ses condoléances au Premier ministre malaisien après le décès de son frère
 Le maire de Riyad discute avec le maire du Cap des moyens de renforcer la coopération
 Al-Faleh et Al-Harthy président la 6e réunion du comité sécuritaire saoudo-omanais à Riyad
 La commission nationale de réponse aux catastrophes maritimes tient sa 14e réunion
 Le ministre saoudien des Affaires étrangères rencontre Tom Cotton à Washington