


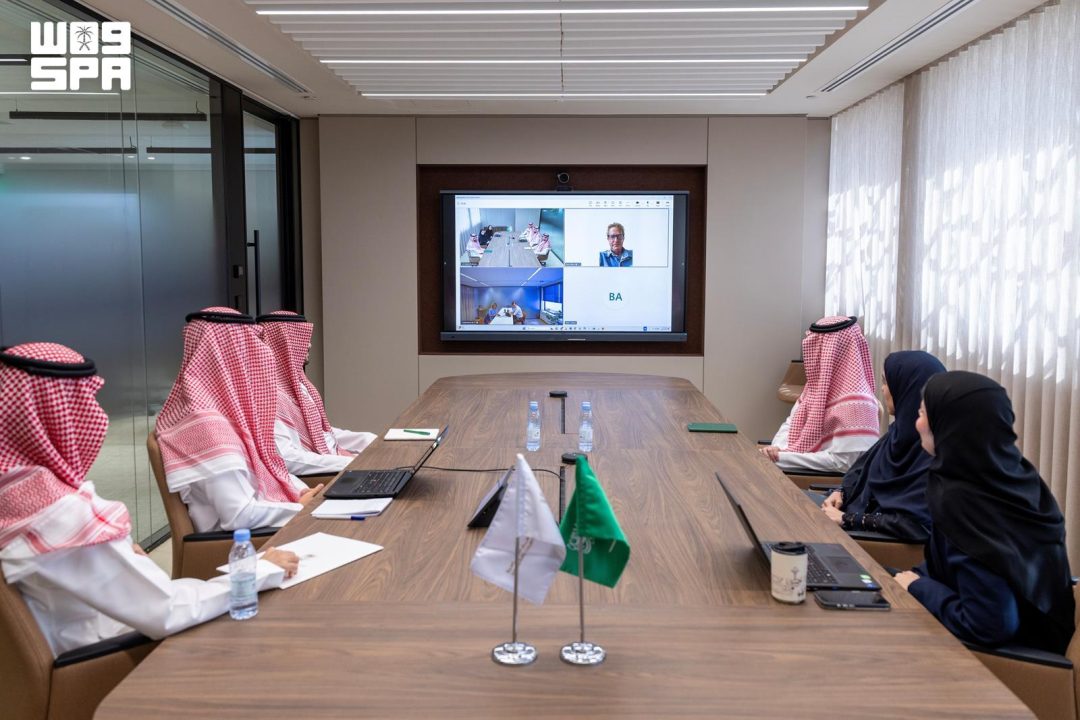
I funzionari della Corte Generale di Revisione (GCA) dell’Arabia Saudita hanno incontrato da remoto i loro omologhi della Corte dei Conti dei Paesi Bassi martedì per scambiare competenze e conoscenze e per esaminare le esperienze delle due istituzioni supreme di revisione (SAI) nella revisione finanziaria e di performance.
Come ha riferito l’agenzia di stampa saudita SPA il 29 settembre 2026, l’incontro si è svolto in videoconferenza e ha visto la partecipazione di specialisti delle due istituzioni. Le due parti hanno inoltre discusso i canali di cooperazione bilaterale tra specialisti in aree di interesse comune.
La GCA ha illustrato ai funzionari della Corte dei Conti dei Paesi Bassi le proprie metodologie e i propri strumenti per condurre revisioni finanziarie e di performance in conformità con gli standard internazionali emanati dall’Organizzazione Internazionale delle Istituzioni Supreme di Revisione (INTOSAI) e con altri standard emanati da organismi competenti.
La Corte ha inoltre passato in rassegna i passi specifici che ha compiuto per accompagnare la transizione dell’Arabia Saudita verso un sistema contabile basato sul principio della competenza economica, noto come accrual-based accounting. Si tratta di un cambiamento rilevante per il modo in cui le amministrazioni pubbliche registrano entrate e uscite, e la GCA ha spiegato come le proprie metodologie si stiano adattando a questo nuovo quadro.
Da parte loro, i funzionari della Corte dei Conti dei Paesi Bassi hanno illustrato i ruoli assegnati alla corte nelle revisioni finanziarie, i principi adottati per la pianificazione delle revisioni e la valutazione delle politiche governative, oltre ai ruoli consultivi svolti dalla corte stessa.
L’incontro rientra negli sforzi continui volti a rafforzare i rapporti tra la GCA e le istituzioni supreme di revisione dei Paesi amici, e a scambiare competenze e migliori pratiche in materia di contabilità, revisione e standard professionali a livello regionale e internazionale.
Ma cosa significa concretamente questo scambio di competenze per il modo in cui i conti pubblici sauditi vengono controllati? E in che misura l’esperienza olandese può essere applicata al contesto saudita, che sta attraversando una fase di trasformazione contabile? Sono domande che l’incontro lascia aperte, ma che indicano la direzione del lavoro della GCA.
La transizione verso il sistema contabile basato sulla competenza è uno dei fronti su cui la Corte Generale di Revisione sta lavorando. Il passaggio da una contabilità di cassa a una contabilità di competenza comporta cambiamenti profondi nella registrazione delle operazioni, nella valutazione delle attività e delle passività e nella rendicontazione finanziaria. La GCA ha spiegato ai colleghi olandesi quali passi specifici ha intrapreso per tenere il passo con questo cambiamento, senza che la fonte SPA specifichi quali siano questi passi nel dettaglio.
La revisione di performance, oggetto dello scambio, riguarda la valutazione dell’efficienza, dell’efficacia e dell’economicità dell’azione pubblica. Non si limita quindi alla correttezza formale dei conti, ma guarda ai risultati delle politiche e dei programmi. La Corte dei Conti dei Paesi Bassi ha illustrato i principi adottati per la pianificazione delle revisioni e la valutazione delle politiche governative, oltre ai ruoli consultivi che svolge. Che cosa può imparare la GCA da questo approccio? E come si concilia la valutazione delle politiche con il ruolo di controllo che una SAI è chiamata a svolgere?
Il riferimento agli standard INTOSAI è centrale. L’Organizzazione Internazionale delle Istituzioni Supreme di Revisione stabilisce principi e linee guida che le SAI di tutto il mondo sono invitate a seguire. La GCA ha dichiarato di condurre le proprie revisioni finanziarie e di performance in conformità con questi standard e con altri emanati da organismi competenti. L’adesione a standard internazionali è un elemento che favorisce la comparabilità e la credibilità del lavoro delle istituzioni di revisione. Ma come si traduce tutto questo nella pratica quotidiana dei revisori? E quali sono le difficoltà nell’applicare standard internazionali a sistemi contabili nazionali in transizione?
L’incontro è stato descritto come parte degli sforzi continui per rafforzare i rapporti tra la GCA e le istituzioni supreme di revisione dei Paesi amici. La cooperazione internazionale tra SAI è una prassi consolidata, che passa attraverso scambi bilaterali, partecipazione a reti regionali e confronto su metodologie e migliori pratiche. Lo scambio con i Paesi Bassi si inserisce in questo quadro, con l’obiettivo dichiarato di condividere competenze in materia di contabilità, revisione e standard professionali a livello regionale e internazionale. Quanto incide questo tipo di cooperazione sulla qualità effettiva dei controlli? E in che modo i risultati di questi scambi si riflettono poi nei rapporti di revisione pubblicati?
La riunione si è svolta in modalità remota. Non è la prima volta che le istituzioni supreme di revisione ricorrono a incontri a distanza, una modalità che consente di mantenere i contatti anche quando gli spostamenti non sono possibili o convenienti. La fonte non indica la durata dell’incontro né il numero dei partecipanti. Non viene specificato se siano stati firmati accordi o definiti programmi di collaborazione futuri. Non viene indicato se l’incontro avrà un seguito operativo o se resterà un momento di confronto.
La Corte Generale di Revisione dell’Arabia Saudita ha tra i suoi compiti la revisione dei conti pubblici e la valutazione della performance delle amministrazioni. Il suo lavoro si inserisce nel più ampio sistema di controllo finanziario del Regno. La transizione verso la contabilità per competenza è un processo che coinvolge più attori e che ha implicazioni per la trasparenza e per la qualità dell’informazione finanziaria. In questo contesto, il confronto con una SAI come quella olandese, che ha una lunga tradizione di revisione finanziaria e di valutazione delle politiche, può offrire spunti su metodologie e approcci.
La Corte dei Conti dei Paesi Bassi ha illustrato i ruoli che le sono assegnati nelle revisioni finanziarie. Si tratta di funzioni che variano da Paese a Paese, a seconda del quadro istituzionale e delle competenze attribuite dalla legge. In alcuni ordinamenti le SAI hanno anche un ruolo consultivo, che le porta a esprimersi su proposte normative o su programmi di spesa. La fonte SPA menziona espressamente i ruoli consultivi svolti dalla corte olandese, senza entrare nel dettaglio di quali siano. Che tipo di equilibrio si crea tra funzione di controllo e funzione consultiva? E come viene percepito questo doppio ruolo dall’opinione pubblica e dalle istituzioni controllate?
Lo scambio di conoscenze tra istituzioni supreme di revisione è previsto anche dalle stesse linee guida internazionali, che incoraggiano la cooperazione e la condivisione delle migliori pratiche. Le reti regionali e internazionali di SAI organizzano periodicamente incontri, seminari e programmi di formazione. L’incontro tra GCA e Corte dei Conti dei Paesi Bassi si colloca in questa cornice, con un focus specifico sulla revisione finanziaria e di performance e sui sistemi contabili.
Il comunicato SPA non fornisce ulteriori dettagli sui temi tecnici discussi, né indica quali siano state le conclusioni dell’incontro. Non viene precisato se le due istituzioni collaborino già su progetti specifici o se questa sia la prima occasione di confronto. Non viene indicato se siano previsti ulteriori incontri. La notizia si limita a descrivere lo svolgimento della riunione e gli argomenti trattati dalle due delegazioni.
Resta il fatto che la GCA ha scelto di rendere pubblico l’incontro, segnalando l’importanza attribuita alla cooperazione internazionale e allo scambio di competenze. In un contesto in cui la qualità della revisione dei conti pubblici è oggetto di attenzione crescente, il confronto tra pari è uno strumento attraverso cui le istituzioni cercano di migliorare le proprie metodologie. Ma quanto di questo lavoro è visibile all’esterno? E in che modo i cittadini possono valutare l’efficacia di questi scambi?
La transizione verso la contabilità per competenza è un tema tecnico ma con ricadute concrete. Il modo in cui lo Stato registra le proprie operazioni influenza la rappresentazione del debito, delle attività e delle passività, e quindi la capacità di valutare la sostenibilità delle finanze pubbliche. La GCA ha spiegato di aver adottato passi specifici per accompagnare questa transizione, in linea con gli standard internazionali. Il confronto con la Corte dei Conti dei Paesi Bassi, che opera in un contesto contabile consolidato, può servire a confrontare approcci e a individuare soluzioni.
L’incontro si è tenuto martedì, secondo quanto riportato da SPA. La data esatta, il 29 settembre 2026, è indicata nel dispaccio. La riunione è stata remota. I partecipanti sono stati funzionari delle due istituzioni. Gli argomenti: scambio di competenze e conoscenze, revisione finanziaria e di performance, metodologie e strumenti della GCA, standard INTOSAI, transizione verso la contabilità per competenza, ruoli della corte olandese, pianificazione delle revisioni, valutazione delle politiche governative, ruoli consultivi, cooperazione bilaterale tra specialisti in aree di interesse comune.
Questi sono gli elementi resi noti. Il resto, cioè i contenuti tecnici dello scambio, le eventuali decisioni operative e i seguiti, non è stato reso pubblico. La fonte non indica se l’incontro abbia prodotto un programma di lavoro congiunto o se si sia trattato di un confronto una tantum. Non viene specificato se le due istituzioni abbiano già collaborato in passato. Non viene indicato se siano previsti scambi di personale o programmi di formazione congiunti.
La cooperazione tra istituzioni supreme di revisione è un fenomeno consolidato a livello internazionale. Le SAI si confrontano su metodologie, standard e pratiche, anche attraverso organizzazioni come INTOSAI. Questo tipo di attività non produce necessariamente risultati immediati e visibili, ma contribuisce a diffondere approcci comuni e a rafforzare le capacità istituzionali. Nel caso dell’incontro tra GCA e Corte dei Conti dei Paesi Bassi, l’obiettivo dichiarato è lo scambio di competenze e migliori pratiche in materia di contabilità, revisione e standard professionali.
Il comunicato si chiude con la firma SPA e l’indicazione dell’orario di pubblicazione. Non ci sono dichiarazioni attribuite a singoli funzionari. Non ci sono citazioni dirette. Non ci sono dati numerici. La notizia è essenziale e si limita a descrivere l’incontro e i suoi contenuti generali. Chi volesse sapere di più sui temi tecnici discussi, sui risultati concreti o sui piani futuri non troverà queste informazioni nel dispaccio.
La GCA ha illustrato le proprie metodologie e i propri strumenti per condurre revisioni finanziarie e di performance. Questo passaggio indica che la Corte saudita ha presentato il proprio modo di lavorare, non solo i risultati. Si tratta di un elemento rilevante in uno scambio tra pari, perché consente di confrontare approcci e di discutere le scelte metodologiche. La Corte dei Conti dei Paesi Bassi, dal canto suo, ha illustrato i ruoli assegnati alla corte, i principi di pianificazione delle revisioni, la valutazione delle politiche governative e i ruoli consultivi. Anche in questo caso si tratta di una presentazione del proprio modo di operare.
Il confronto tra due SAI con tradizioni e contesti diversi può essere utile proprio perché mette a confronto approcci differenti. Ma quali sono le differenze più rilevanti? E quali elementi del modello olandese potrebbero essere di interesse per la GCA? La fonte non lo dice. Si limita a elencare gli argomenti trattati.
L’incontro rientra negli sforzi per rafforzare i rapporti con le istituzioni supreme di revisione dei Paesi amici. Questa formula indica una politica di cooperazione internazionale portata avanti dalla GCA. Non è chiaro se si tratti di un programma strutturato o di iniziative puntuali. La fonte non specifica se esistano accordi quadro o piani di collaborazione pluriennali. Non indica nemmeno quali altre SAI siano coinvolte in questo tipo di scambi.
Il tema della transizione verso la contabilità per competenza è citato in modo specifico. La GCA ha passato in rassegna i passi compiuti per accompagnare questa transizione. Si tratta di un processo che riguarda il settore pubblico saudita e che ha implicazioni per la revisione contabile. Il passaggio a un sistema basato sulla competenza richiede infatti l’adeguamento dei sistemi informativi, la formazione del personale e l’aggiornamento delle metodologie di revisione. La GCA ha spiegato di aver adottato passi specifici in questa direzione, in linea con gli standard internazionali.
La Corte dei Conti dei Paesi Bassi opera in un contesto in cui la contabilità per competenza è da tempo utilizzata nel settore pubblico. Il confronto con un’esperienza consolidata può essere utile per affrontare le sfide tecniche della transizione. Ma la fonte non indica se questo sia stato il focus principale dell’incontro o solo uno dei temi affrontati. Non specifica nemmeno se siano state discusse soluzioni specifiche o se lo scambio sia rimasto sul piano generale.
La riunione è stata remota. Questa modalità consente di superare le distanze geografiche e di organizzare incontri con relativa facilità. Non è chiaro se la scelta sia stata dettata da esigenze organizzative o da altre considerazioni. La fonte non lo specifica. Si limita a indicare che l’incontro si è svolto da remoto.
Il dispaccio SPA è datato 29 settembre 2026 e riporta l’orario locale e quello GMT. La notizia è stata diffusa nel pomeriggio. Non ci sono elementi che indichino una copertura più ampia o approfondimenti successivi. La fonte non menziona altri media o comunicati delle due istituzioni.
In sintesi, l’incontro tra GCA e Corte dei Conti dei Paesi Bassi è stato un momento di scambio tecnico su temi di revisione contabile e di performance. Le due istituzioni hanno illustrato le proprie metodologie e i propri approcci. È stata discussa la cooperazione bilaterale tra specialisti. Non sono stati resi noti risultati concreti, accordi o programmi futuri. La notizia si limita a descrivere l’incontro e i suoi contenuti generali, lasciando aperti gli interrogativi sui seguiti e sull’impatto effettivo di questo tipo di cooperazione.
Chi ha partecipato all’incontro tra GCA e Corte dei Conti dei Paesi Bassi? All’incontro hanno partecipato funzionari della Corte Generale di Revisione (GCA) dell’Arabia Saudita e i loro omologhi della Corte dei Conti dei Paesi Bassi. Secondo quanto riferito dall’agenzia di stampa saudita SPA, la riunione si è svolta martedì in modalità remota. Le due delegazioni hanno scambiato competenze e conoscenze, esaminando le esperienze delle due istituzioni supreme di revisione nella revisione finanziaria e di performance. La fonte non indica il numero dei partecipanti né i nomi dei funzionari coinvolti.
Quali temi sono stati discussi durante la riunione? La GCA ha illustrato le proprie metodologie e i propri strumenti per condurre revisioni finanziarie e di performance in conformità con gli standard internazionali emanati dall’INTOSAI e da altri organismi competenti. Ha inoltre passato in rassegna i passi compiuti per accompagnare la transizione dell’Arabia Saudita verso un sistema contabile basato sulla competenza. La Corte dei Conti dei Paesi Bassi ha illustrato i ruoli assegnati alla corte nelle revisioni finanziarie, i principi di pianificazione delle revisioni, la valutazione delle politiche governative e i ruoli consultivi.
Che cosa prevede la transizione verso la contabilità per competenza citata dalla GCA? La GCA ha riferito di aver adottato passi specifici per tenere il passo con la transizione dell’Arabia Saudita verso un sistema contabile basato sulla competenza, noto come accrual-based accounting. Si tratta di un passaggio da una contabilità di cassa a una che registra le operazioni nel momento in cui maturano i diritti e gli obblighi. La fonte SPA non specifica quali siano questi passi né indica tempi o scadenze del processo. La GCA ha dichiarato di operare in linea con gli standard internazionali emanati dall’INTOSAI e da altri organismi competenti.
Quali sono gli obiettivi della cooperazione tra GCA e le istituzioni supreme di revisione straniere? Secondo quanto riportato da SPA, l’incontro rientra negli sforzi continui volti a rafforzare i rapporti tra la GCA e le istituzioni supreme di revisione dei Paesi amici. L’obiettivo dichiarato è scambiare competenze e migliori pratiche in materia di contabilità, revisione e standard professionali a livello regionale e internazionale. Le due parti hanno anche discusso i canali di cooperazione bilaterale tra specialisti in aree di interesse comune. La fonte non indica se siano stati firmati accordi o definiti programmi di collaborazione futuri.
L’incontro ha prodotto risultati concreti o accordi? Il dispaccio SPA non menziona la firma di accordi né la definizione di programmi di lavoro congiunti. Non indica se l’incontro avrà un seguito operativo o se resterà un momento di confronto. Non specifica nemmeno se le due istituzioni collaborino già su progetti specifici o se questa sia stata la prima occasione di confronto. La notizia si limita a descrivere lo svolgimento della riunione e gli argomenti trattati dalle due delegazioni, senza fornire dettagli sui risultati.
Come si inserisce questo incontro nel quadro della cooperazione internazionale tra istituzioni di revisione? Le istituzioni supreme di revisione collaborano a livello internazionale attraverso organizzazioni come l’INTOSAI, che emana standard e linee guida seguiti dalle SAI di tutto il mondo. La GCA ha dichiarato di condurre le proprie revisioni in conformità con questi standard e con altri emanati da organismi competenti. L’incontro con la Corte dei Conti dei Paesi Bassi si colloca in questa cornice di scambi bilaterali e confronto su metodologie. La fonte non indica se la GCA partecipi ad altre iniziative di cooperazione o se questo sia un caso isolato.
Related articles
 Il principe ereditario e il vicepresidente degli Emirati discutono le relazioni bilaterali
 Il principe ereditario invia le condoglianze al premier malese Anwar Ibrahim per la morte del fratello
 Il sindaco di Riyadh discute con il sindaco di Città del Capo come rafforzare la cooperazione
 KSrelief rafforza la sicurezza alimentare a Gaza con 25.000 pasti caldi
 Al-Faleh e Al-Harthy presiedono a Riyadh il sesto Comitato di coordinamento per la sicurezza e la giustizia
 Quinto Forum Arabo per l’Ambiente apre al Cairo sui sistemi di pascolo