


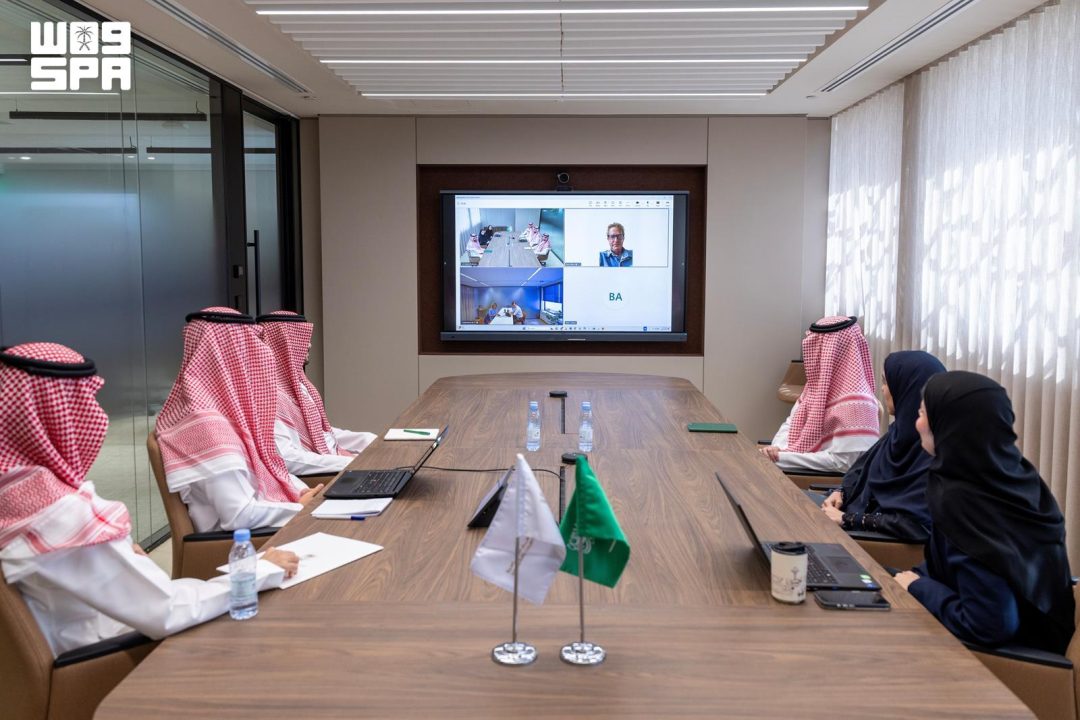
Suudi Arabistan Genel Denetim Mahkemesi (GCA) yetkilileri, 29 Eylül 2026 Salı günü Hollanda Sayıştayı’ndaki mevkidaşlarıyla uzaktan bir toplantı gerçekleştirdi. Görüşmede iki eş kurumun finansal ve performans denetimi alanındaki deneyimleri gözden geçirildi ve uzmanlık ile bilgi paylaşımı yapıldı. Taraflar ayrıca ortak ilgi alanlarındaki uzmanlar arasında ikili iş birliği kanallarını ele aldı.
Suudi basın ajansı SPA’nın bildirdiğine göre toplantı, GCA ile dost ülkelerin yüksek denetim kurumları arasındaki ilişkileri güçlendirmeye ve muhasebe, denetim ile mesleki standartlar alanında bölgesel ve uluslararası düzeyde uzmanlık ve en iyi uygulamaları paylaşmaya yönelik süregelen çabaların bir parçasını oluşturuyor.
Peki iki ülkenin en üst denetim kurumunu aynı ekranda buluşturan bu tür bir uzaktan toplantı, denetim pratiğinde neyi değiştiriyor? GCA, Hollanda Sayıştayı yetkililerine finansal ve performans denetimlerini yürütmek için kullandığı metodolojileri ve araçları tanıttı. Bu metodoloji ve araçlar, Uluslararası Yüksek Denetim Kurumları Örgütü (INTOSAI) tarafından yayımlanan uluslararası standartlar ve ilgili diğer kuruluşların yayımladığı standartlarla uyumlu biçimde yürütülen denetimleri kapsıyor.
GCA ayrıca Suudi Arabistan’ın tahakkuk esaslı muhasebe sistemine geçişine ayak uydurmak için attığı özel adımları da gözden geçirdi. Ülke muhasebe sisteminde yaşanan böyle bir dönüşümü denetim tarafında takip etmek neden kritik önem taşıyor? Tahakkuk esaslı muhasebe, gelir ve giderlerin yalnızca nakit hareketine göre değil, doğdukları dönemde kaydedilmesini gerektiriyor. Bu da denetçilerin kamu mali tablolarını değerlendirirken kullandığı yöntemlerin, kanıt toplama biçimlerinin ve mesleki standartlara uyum çerçevesinin aynı doğrultuda güncellenmesini gerektiriyor.
Toplantıda Hollanda Sayıştayı yetkilileri ise kuruma finansal denetimlerde verilen rolleri, denetim planlamasında benimsenen ilkeleri ve hükümet politikalarının değerlendirilmesini anlattı. Bunlara ek olarak Sayıştay’ın üstlendiği danışma rollerini de paylaştı. Bir yüksek denetim kurumunun denetim görevinin yanında danışma rolü üstlenmesi, kamu kaynaklarının kullanımına ilişkin karar süreçlerine nasıl bir katkı sağlıyor? Hollanda tarafının aktardığı başlıklar arasında denetim planlamasında benimsenen ilkelerin yanı sıra hükümet politikalarının değerlendirilmesi de yer aldı.
Görüşmenin iki eş kurum arasında deneyim ve bilgi paylaşımı amacıyla düzenlendiği belirtiliyor. GCA’nın Hollanda Sayıştayı’na aktardığı içerik, INTOSAI standartları ve ilgili kuruluşların standartlarıyla uyumlu finansal ve performans denetimi metodolojileri ile araçlarını kapsıyor. Kurum, bu çerçevede Suudi Arabistan’ın tahakkuk esaslı muhasebe sistemine geçişine uyum sağlamak için attığı adımları da mevkidaşlarına anlattı.
Karşılıklı paylaşımın diğer ayağında ise Hollanda Sayıştayı’nın finansal denetimlerdeki rolleri, denetim planlaması ilkeleri, hükümet politikalarının değerlendirilmesi ve danışma rolleri yer aldı. İki kurumun farklı ülkelerde benzer görevleri farklı kurumsal gelenekler içinde yürütmesi, karşılaştırmalı bir öğrenme zemini oluşturuyor. Denetim planlamasında benimsenen ilkelerin ülkeden ülkeye değişmesi, denetim sonuçlarının karşılaştırılabilirliğini nasıl etkiliyor? Bu soru, uluslararası standartlara uyum ile ulusal öncelikler arasındaki dengeyi gündeme getiriyor.
SPA’nın aktardığı bilgilere göre toplantı, GCA’nın dost ülkelerin yüksek denetim kurumlarıyla ilişkilerini güçlendirme yönündeki süregelen çabalarının bir parçası. Bu çabalar, muhasebe, denetim ve mesleki standartlar alanında bölgesel ve uluslararası düzeyde uzmanlık ile en iyi uygulamaların paylaşılmasını hedefliyor. Uzaktan yürütülen bu tür görüşmeler, kurumlar arası temasların coğrafyadan bağımsız biçimde sürdürülmesine imkân tanıyor. Fiziksel bir araya gelme yerine çevrim içi toplantıların tercih edilmesi, denetim kurumları arasındaki iş birliğinin sürekliliği açısından ne anlama geliyor?
GCA’nın metodoloji ve araçlarını INTOSAI standartlarına ve ilgili kuruluşların standartlarına uygunluk temelinde sunması, uluslararası denetim çerçevesine verilen önemi gösteriyor. INTOSAI, yüksek denetim kurumları için uluslararası standartlar yayımlayan bir örgüt olarak bu alandaki ortak referans çerçevesini oluşturuyor. Bir denetim kurumunun kendi ulusal uygulamalarını bu standartlarla uyumlu hale getirmesi, uluslararası düzeyde güvenilirliği ve karşılaştırılabilirliği bakımından neden belirleyici? Bu uyum, aynı zamanda denetim raporlarının uluslararası muhataplar nezdinde anlaşılırlığını da etkiliyor.
Tahakkuk esaslı muhasebe sistemine geçiş başlığı, toplantının Suudi Arabistan’a özgü boyutunu oluşturuyor. GCA’nın bu geçişe ayak uydurmak için attığı özel adımları mevkidaşlarına aktarması, kurumun kendi uygulamasını uluslararası bir platformda tartışmaya açtığını gösteriyor. Muhasebe sistemindeki bir dönüşümün denetim tarafındaki yansımaları yalnızca teknik bir konu değil; aynı zamanda denetçi eğitimi, kanıt standartları ve raporlama takvimi gibi alanları da kapsıyor. Bu geçiş sürecinde denetim kurumlarının karşılaştığı zorluklar, uluslararası deneyim paylaşımıyla nasıl daha yönetilebilir hale geliyor?
Hollanda Sayıştayı’nın paylaştığı başlıklar arasında hükümet politikalarının değerlendirilmesi ve danışma rolleri öne çıkıyor. Bir yüksek denetim kurumunun politika değerlendirmesi yapması, denetimin klasik mali denetim sınırlarının ötesine geçmesi anlamına geliyor. Bu tür bir rol, kurumun yasama organına ve kamuoyuna sunduğu bilginin niteliğini genişletiyor. Denetim kurumlarının danışma rollerinin sınırları nasıl çizilmeli ki bağımsızlıkları zedelenmesin? Hollanda tarafının aktardığı deneyim, bu sorunun farklı ülkelerde farklı yanıtlar bulduğunu gösteriyor.
Toplantının uzaktan yapılması, SPA’nın haberinde açıkça belirtilen bir ayrıntı. İki kurum arasındaki temasların çevrim içi sürdürülmesi, pandemi sonrası dönemde kurumlar arası iş birliğinin olağan biçimlerinden biri haline geldi. Bu yöntem, seyahat ve lojistik yükünü azaltırken uzmanlar arasında doğrudan diyalog imkânını koruyor. Denetim alanındaki iş birliklerinin etkinliği açısından yüz yüze görüşmelerin yerini çevrim içi toplantılar tam olarak alabilir mi? SPA’nın aktardığı bilgiler, toplantının içeriğine odaklanıyor ve bu soruya doğrudan bir yanıt sunmuyor.
GCA’nın dost ülkelerin yüksek denetim kurumlarıyla ilişkilerini güçlendirme çabası, haberin çerçevesini oluşturan temel vurgu. Bu çerçevede ikili iş birliği kanallarının ele alınması, uzmanlar düzeyinde temasların kurumsal ilişkilere dönüşme potansiyelini gösteriyor. Ortak ilgi alanlarındaki uzmanlar arasında kurulacak kanallar, denetim pratiğine ilişkin bilgi akışını kurumsal hafızaya taşıyabilir. Kurumlar arası uzman temaslarının somut iş birliği projelerine dönüşmesi için hangi mekanizmalar gerekiyor? SPA’nın haberi bu noktada ayrıntı vermiyor.
SPA’nın aktardığı içerikte toplantının tarihi 29 Eylül 2026 Salı olarak veriliyor ve görüşmenin uzaktan yapıldığı belirtiliyor. Haberde Riyadh dateli bir giriş yer alıyor. Buna karşın toplantıya katılan yetkililerin isimleri, görüşmenin süresi, ele alınan somut iş birliği başlıklarının ayrıntıları ve ileride yapılması planlanan ortak çalışmaların takvimi haberde yer almıyor. İki kurum arasında daha önce yapılmış görüşmelere ilişkin bir arka plan bilgisi de SPA’nın haberinde bulunmuyor. Bu eksiklikler, görüşmenin kurumsal ilişkiler zincirindeki yerini tam olarak konumlandırmayı güçleştiriyor.
Denetim alanında uluslararası iş birliği, yalnızca kurumlar arası nezaket ziyaretleri olarak görülemez. Yüksek denetim kurumları, kamu kaynaklarının kullanımına ilişkin hesap verebilirliğin temel aktörleri arasında yer alıyor. Bu kurumların metodolojilerini, planlama ilkelerini ve politika değerlendirme yaklaşımlarını karşılıklı olarak gözden geçirmesi, ortak standartların yaygınlaşmasına katkı sağlıyor. INTOSAI çatısı altında yayımlanan standartlar, bu yaygınlaşmanın kurumsal zeminini oluşturuyor. GCA’nın bu standartlara uyumlu metodolojilerini mevkidaşlarına aktarması, Suudi Arabistan’ın denetim pratiğinin uluslararası çerçeveyle hizalanma düzeyini gösteriyor.
Tahakkuk esaslı muhasebeye geçiş, kamu mali yönetiminde geniş kapsamlı bir dönüşümü ifade ediyor. Bu dönüşümün denetim boyutu, mali tabloların doğruluğunun değerlendirilmesinden denetim kanıtlarının niteliğine kadar uzanan bir alanı kapsıyor. GCA’nın bu geçişe ayak uydurmak için attığı adımları uluslararası bir toplantıda paylaşması, kurumun kendi deneyimini dış değerlendirmeye açtığını da gösteriyor. Benzer geçiş süreçlerini farklı zamanlarda yaşamış ülkelerin denetim kurumlarıyla yapılan görüşmeler, bu alanda karşılaştırmalı bilgi üretilmesine imkân tanıyor. Hollanda Sayıştayı’nın deneyiminin bu bağlamda nasıl bir katkı sunduğu ise SPA’nın haberinde ayrıntılandırılmıyor.
Sonuç olarak SPA’nın aktardığı bilgiler, GCA ile Hollanda Sayıştayı arasında 29 Eylül 2026’da uzaktan yapılan bir uzmanlık paylaşımı toplantısını kapsıyor. Toplantıda GCA finansal ve performans denetimi metodolojilerini, INTOSAI standartlarına uyumunu ve tahakkuk esaslı muhasebeye geçiş adımlarını; Hollanda Sayıştayı ise finansal denetimlerdeki rollerini, denetim planlaması ilkelerini, hükümet politikalarının değerlendirilmesini ve danışma rollerini paylaştı. Görüşme, GCA’nın dost ülkelerin yüksek denetim kurumlarıyla ilişkilerini güçlendirme ve muhasebe, denetim ile mesleki standartlar alanında bölgesel ve uluslararası düzeyde uzmanlık ve en iyi uygulamaları paylaşma çabalarının parçası olarak tanımlandı. Haberde toplantıya katılan yetkililerin isimleri, görüşmenin süresi ve ileriye dönük ortak çalışma takvimi gibi ayrıntılar yer almıyor.
GCA ile Hollanda Sayıştayı arasındaki görüşmede hangi konular ele alındı? SPA’nın bildirdiğine göre görüşmede iki eş kurumun finansal ve performans denetimi deneyimleri gözden geçirildi ve uzmanlık ile bilgi paylaşımı yapıldı. Taraflar ayrıca ortak ilgi alanlarındaki uzmanlar arasında ikili iş birliği kanallarını ele aldı. Toplantı, GCA’nın dost ülkelerin yüksek denetim kurumlarıyla ilişkilerini güçlendirme ve muhasebe, denetim ile mesleki standartlar alanında bölgesel ve uluslararası düzeyde uzmanlık ve en iyi uygulamaları paylaşma çabalarının parçası olarak tanımlandı.
GCA mevkidaşlarına hangi metodolojileri ve adımları anlattı? GCA, Hollanda Sayıştayı yetkililerine finansal ve performans denetimlerini yürütmek için kullandığı metodolojileri ve araçları tanıttı. Bu metodoloji ve araçlar, INTOSAI tarafından yayımlanan uluslararası standartlar ve ilgili diğer kuruluşların yayımladığı standartlarla uyumlu denetimleri kapsıyor. GCA ayrıca Suudi Arabistan’ın tahakkuk esaslı muhasebe sistemine geçişine ayak uydurmak için attığı özel adımları da gözden geçirdi.
Hollanda Sayıştayı toplantıda hangi başlıkları paylaştı? SPA’nın aktardığına göre Hollanda Sayıştayı yetkilileri kuruma finansal denetimlerde verilen rolleri, denetim planlamasında benimsenen ilkeleri ve hükümet politikalarının değerlendirilmesini anlattı. Bunlara ek olarak Sayıştay’ın üstlendiği danışma rollerini de paylaştı. Bu başlıklar, görüşmenin karşılıklı deneyim aktarımı çerçevesinde yürütüldüğünü gösteriyor; ancak SPA haberi bu rollerin ayrıntılarına ilişkin ek bilgi sunmuyor.
Toplantı hangi amaç çerçevesinde düzenlendi? Görüşmenin, GCA ile dost ülkelerin yüksek denetim kurumları arasındaki ilişkileri güçlendirmeye yönelik süregelen çabaların parçası olduğu belirtiliyor. Bu çabalar, muhasebe, denetim ve mesleki standartlar alanında bölgesel ve uluslararası düzeyde uzmanlık ve en iyi uygulamaların paylaşılmasını hedefliyor. Toplantı aynı zamanda iki eş kurumun deneyimlerini gözden geçirmesi ve ortak ilgi alanlarındaki uzmanlar arasında ikili iş birliği kanallarının ele alınması amacıyla düzenlendi.
Görüşme hangi tarihte ve nasıl yapıldı? SPA’nın bildirdiğine göre GCA yetkilileri, Hollanda Sayıştayı’ndaki mevkidaşlarıyla 29 Eylül 2026 Salı günü uzaktan bir toplantı gerçekleştirdi. Haberde Riyadh dateli bir giriş yer alıyor. Toplantının çevrim içi yapıldığı açıkça belirtiliyor; ancak görüşmenin süresi, katılımcı yetkililerin isimleri ve ileriye dönük ortak çalışma takvimi SPA’nın haberinde yer almıyor.
Tahakkuk esaslı muhasebe geçişi neden denetim gündeminde yer alıyor? GCA, Suudi Arabistan’ın tahakkuk esaslı muhasebe sistemine geçişine ayak uydurmak için attığı özel adımları Hollanda Sayıştayı yetkililerine aktardı. Bu geçiş, denetçilerin kamu mali tablolarını değerlendirme yöntemlerini ve kanıt toplama biçimlerini etkiliyor. GCA’nın metodoloji ve araçlarını INTOSAI standartları ile ilgili kuruluşların standartlarına uygun biçimde sunması, bu alandaki uluslararası çerçeveye verilen önemi gösteriyor.
Related articles
 Veliahd Prens ile BAE Başkan Yardımcısı Riyad’da ikili ilişkileri görüştü
 Veliahd Prens, Malezya Başbakanı’nın kardeşinin vefatı için taziye mesajı gönderdi
 Riyad Belediye Başkanı, Cape Town Belediye Başkanı ile işbirliği yollarını görüştü
 İçişleri Bakan Yardımcısı Al-Faleh ile Umman Polis ve Gümrük Genel Müfettiş Yardımcısı Al-Harthy, 6. Güvenlik ve Yargı Koordinasyon Komitesi toplantısına başkanlık etti
 Beşinci Arap Çevre Forumu Kahire’de açıldı: merada dayanıklılık ve iklim gündemde
 Deniz Afetlerine Müdahale Ulusal Daimi Komitesi 14. olağan toplantısını video konferansla yaptı