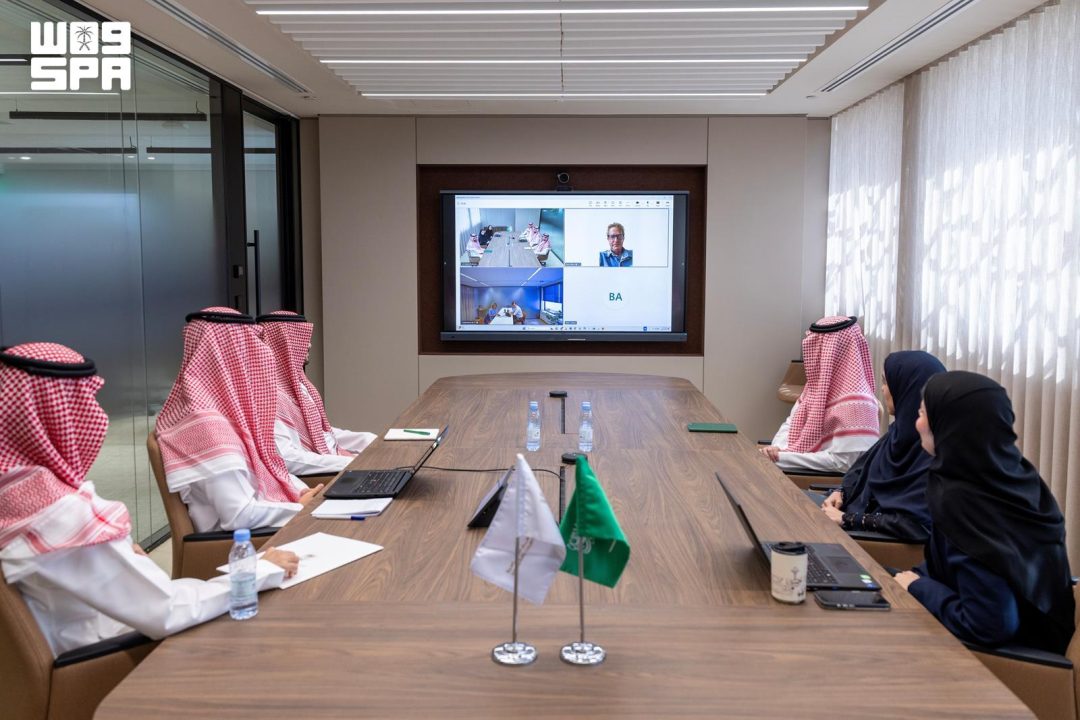
사우디아라비아의 감사원(General Court of Audit, GCA) 관계자들이 2026년 9월 29일 화요일 네덜란드 감사원(Netherlands Court of Audit) 관계자들과 원격 회의를 열고 재무 감사와 성과 감사 분야의 전문성과 지식을 교환했다.
사우디 통신 SPA에 따르면 이번 회의에서 양 기관은 두 최고감사기관(SAI)의 경험을 검토하고 공동 관심 분야 전문가들 간의 양자 협력 채널에 대해서도 논의했다.
GCA는 회의에서 국제최고감사기관기구(INTOSAI)가 발행한 국제 기준과 관련 기관이 발행한 기타 기준에 따라 재무 및 성과 감사를 수행하기 위한 자체 방법론과 도구를 네덜란드 측에 소개했다. 또한 GCA는 사우디아라비아의 발생주의 기반 회계 시스템 전환에 발맞추기 위해 취한 구체적인 조치들도 설명했다.
네덜란드 감사원 관계자들은 재무 감사에서 감사원에 부여된 역할과 감사 계획 수립에 채택된 원칙, 정부 정책 평가, 그리고 감사원이 수행하는 자문 역할에 대해 소개했다.
이번 회의는 우호국 최고감사기관들과 GCA 간의 관계를 강화하고 지역 및 국제 차원에서 회계, 감사, 전문 기준에 관한 전문성과 모범 사례를 교환하려는 지속적인 노력의 일환으로 열렸다.
GCA가 국제 기준에 맞춰 감사 방법론을 정비하고 발생주의 회계 전환에 대응하는 작업은 사우디의 공공 재정 관리 체계가 어디까지 왔는지를 보여주는 지표다. 국제 기준과 자국 회계 개혁을 동시에 다루는 감사기관의 역할은 단순한 사후 점검을 넘어선다. 그렇다면 감사기관이 회계 기준 전환기에서 어떤 위치를 차지하는지는 왜 중요할까?
발생주의 회계는 현금의 입출금 시점이 아니라 거래와 사건이 발생한 시점을 기준으로 재무 정보를 기록하는 방식이다. 정부 회계가 현금주의에서 발생주의로 옮겨가면 자산과 부채, 수익과 비용의 인식 범위가 넓어지고 재무제표에 반영되는 정보의 성격도 달라진다. 감사기관은 이 변화가 실제로 기준에 맞게 이뤄지는지 확인하는 역할을 맡는다. 감사 방법론이 국제 기준과 정합성을 갖추지 못하면 회계 개혁의 성과를 검증할 수 있을까?
GCA가 INTOSAI 기준과 관련 기관 기준을 함께 언급한 점은 감사 수행의 근거가 단일 기준에 머물지 않는다는 뜻이다. 재무 감사와 성과 감사는 목적과 절차가 다르다. 재무 감사가 재무제표의 신뢰성과 기준 준수 여부를 다룬다면, 성과 감사는 정책과 프로그램이 의도한 성과를 냈는지를 경제성, 효율성, 효과성의 관점에서 살핀다. 두 감사를 같은 회의에서 다뤘다는 사실은 양 기관이 공통 관심사를 어디에 두는지 시사한다. 그렇다면 성과 감사에서 정부 정책 평가는 어느 수준까지 다뤄질 수 있을까?
네덜란드 감사원이 소개한 내용에는 재무 감사에서 감사원에 부여된 역할, 감사 계획 수립 원칙, 정부 정책 평가, 자문 역할이 포함됐다. 감사기관이 재무 감사와 정책 평가, 자문을 함께 수행하는 구조는 감사 결과가 정책 과정에 환류되는 통로를 만든다. 감사 결과가 권고에 그치지 않고 정책 설계와 집행에 반영되려면 어떤 조건이 필요할까?
이번 회의가 원격으로 진행됐다는 점도 눈에 띈다. 원격 회의는 이동 비용과 일정 부담을 줄이면서도 실무자 간 직접 논의를 가능하게 한다. 양 기관이 공동 관심 분야 전문가들 간 협력 채널을 논의했다는 것은 회의가 일회성 정보 공유에 그치지 않고 후속 접촉으로 이어질 수 있음을 뜻한다. 원격으로 이뤄진 전문성 교환이 실제 감사 품질 향상으로 이어졌는지는 어떻게 확인할 수 있을까?
GCA가 우호국 최고감사기관들과의 관계 강화를 지속적인 노력으로 규정한 점은 이번 회의가 단발성 행사가 아니라 반복되는 협력의 한 장면이라는 의미다. 감사 분야의 국제 교류는 회계와 감사, 전문 기준이라는 기술적 영역에서 이뤄지지만, 그 배경에는 각국 감사기관이 직면한 공통 과제가 있다. 정부 회계 기준의 변화, 정책 평가에 대한 요구, 감사 결과의 활용도 제고 같은 과제는 특정 국가에만 해당하지 않는다. 그렇다면 국가 간 감사기관 협력은 각국의 감사 역량을 어떻게 바꿔 놓을까?
SPA는 이번 회의에서 구체적으로 어떤 감사 사례가 오갔는지, 합의된 후속 조치가 있는지, 참석자의 직위와 이름이 무엇인지는 밝히지 않았다. 회의가 원격으로 열렸다는 사실과 논의 주제, 양측이 소개한 내용이 보도자료의 주요 골자다. GCA의 발생주의 회계 전환 대응 조치가 어느 단계에 있는지에 대한 구체적인 설명도 SPA 보도에는 포함되지 않았다.
이번 회의는 사우디 GCA가 국제 기준에 기반한 감사 방법론을 대외적으로 설명하고, 동시에 자국 회계 개혁에 대응하는 작업을 국제 무대에서 공유하는 자리였다. 네덜란드 감사원은 재무 감사와 정책 평가, 자문 역할이라는 측면에서 자국의 제도를 소개했다. 양 기관이 전문성과 모범 사례를 교환하는 과정은 감사 기준이 국제적으로 수렴하는 흐름과 맞닿아 있다. 감사기관 간 협력이 회계와 감사의 전문 기준을 어느 방향으로 끌고 갈지는 앞으로의 후속 논의에서 드러날 것이다.
이번 회의에서 GCA는 무엇을 소개했나? GCA는 INTOSAI 국제 기준과 관련 기관 기준에 따른 재무·성과 감사 방법론과 도구를 소개하고, 사우디의 발생주의 기반 회계 시스템 전환에 대응해 취한 구체적 조치를 설명했다. SPA는 조치의 구체적 내용이나 단계는 밝히지 않았다.
네덜란드 감사원은 어떤 내용을 공유했나? 네덜란드 감사원은 재무 감사에서 감사원에 부여된 역할, 감사 계획 수립에 채택된 원칙, 정부 정책 평가, 그리고 감사원이 수행하는 자문 역할을 소개했다. 양측은 공동 관심 분야 전문가 간 협력 채널도 논의했다.
회의는 언제 어떤 방식으로 열렸나? 회의는 2026년 9월 29일 화요일 원격으로 열렸다. SPA는 회의가 우호국 최고감사기관들과의 관계를 강화하고 회계·감사·전문 기준의 모범 사례를 교환하려는 지속적 노력의 일환이라고 전했다.
INTOSAI는 무엇인가? INTOSAI는 국제최고감사기관기구로, SPA 보도에 따르면 GCA는 INTOSAI가 발행한 국제 기준과 관련 기관이 발행한 기타 기준에 따라 재무 및 성과 감사를 수행한다. 이번 회의에서 GCA는 이 기준에 따른 자체 방법론을 소개했다.
SPA가 공개하지 않은 정보는 무엇인가? SPA는 회의에 참석한 인물의 이름과 직위, 논의된 구체적 감사 사례, 합의된 후속 조치, GCA의 발생주의 회계 전환 대응 조치의 구체적 단계나 일정을 밝히지 않았다. 보도는 회의 주제와 양측이 소개한 내용에 초점을 맞췄다.