


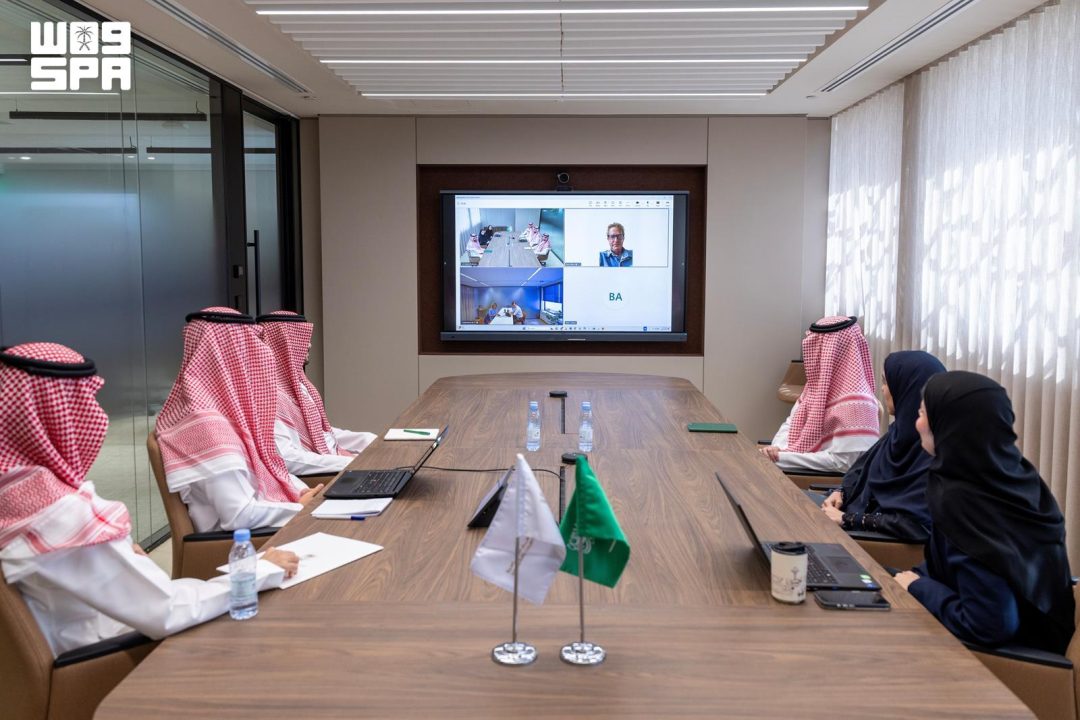
عقد مسؤولو الديوان العام للمحاسبة في المملكة العربية السعودية اجتماعاً عن بُعد مع نظرائهم في ديوان المحاسبة الهولندي يوم الثلاثاء، لتبادل الخبرات والمعرفة واستعراض تجارب المؤسستين الأعلى للتدقيق المالي ومراجعة الأداء.
كما أفادت وكالة الأنباء السعودية (واس)، أن الجانبين بحثا قنوات التعاون الثنائي بين المتخصصين في مجالات الاهتمام المشترك، في إطار تعزيز العلاقات بين الديوان العام للمحاسبة والمؤسسات العليا للتدقيق في الدول الصديقة.
واستعرض الديوان العام للمحاسبة خلال الاجتماع منهجياته وأدواته في إجراء عمليات التدقيق المالي وتدقيق الأداء وفقاً للمعايير الدولية الصادرة عن المنظمة الدولية للأجهزة العليا للرقابة المالية والمحاسبة (الإنتوساي) والمعايير الأخرى الصادرة عن الجهات ذات العلاقة.
كما استعرض الديوان الخطوات المحددة التي اتخذها لمواكبة تحول المملكة العربية السعودية إلى نظام المحاسبة على أساس الاستحقاق، وهو التحول الذي يمس منظومة العمل المالي والمحاسبي في القطاع الحكومي.
ومن جانبه، استعرض مسؤولو ديوان المحاسبة الهولندي الأدوار الموكلة إلى الديوان في عمليات التدقيق المالي، والمبادئ المعتمدة لتخطيط عمليات التدقيق، وتقييم السياسات الحكومية، إضافة إلى الأدوار الاستشارية التي يضطلع بها الديوان.
ويأتي هذا الاجتماع في إطار جهود متواصلة لتعزيز العلاقات بين الديوان العام للمحاسبة والأجهزة العليا للتدقيق في الدول الصديقة، وتبادل الخبرات وأفضل الممارسات في مجالات المحاسبة والتدقيق والمعايير المهنية على المستويين الإقليمي والدولي.
ويُعد تبادل الخبرات بين الأجهزة العليا للتدقيق ركيزة أساسية لتطوير قدرات العاملين في هذا القطاع، إذ يتيح الاطلاع على تجارب دولية رائدة في مجالات الرقابة المالية وتقييم الأداء الحكومي. فهل يمكن لمثل هذه اللقاءات أن ترفع كفاءة الرقابة المالية في القطاع العام؟
وتُعد المنظمة الدولية للأجهزة العليا للرقابة المالية والمحاسبة (الإنتوساي) الإطار المرجعي العالمي الذي تستند إليه الأجهزة العليا للتدقيق في تطوير معاييرها ومنهجياتها، وتضم في عضويتها أجهزة رقابية من مختلف دول العالم. فكيف تسهم المعايير الدولية في توحيد أساليب التدقيق بين الدول؟
ويشكل التحول إلى نظام المحاسبة على أساس الاستحقاق أحد أبرز التحولات في منظومة العمل المالي الحكومي، إذ يقتضي تطوير الأنظمة والكوادر والأدوات الرقابية بما يتوافق مع متطلبات هذا النظام. فما أهمية مواكبة الأجهزة الرقابية لهذا التحول في الوقت المناسب؟
ويتيح التدقيق المالي التحقق من سلامة العمليات المالية والحسابات الختامية، بينما يركز تدقيق الأداء على قياس مدى كفاءة وفعالية واقتصادية البرامج والمشروعات الحكومية في تحقيق أهدافها. فهل يكفي التدقيق المالي وحده لضمان جودة الأداء الحكومي؟
ويضطلع ديوان المحاسبة الهولندي بأدوار استشارية إلى جانب مهامه الرقابية، وهو ما يعكس تطور دور الأجهزة العليا للتدقيق من الرقابة اللاحقة إلى تقديم المشورة والدعم الفني للجهات الحكومية. فهل يمكن للأدوار الاستشارية أن تعزز فاعلية الرقابة بدلاً من أن تتعارض معها؟
ويعتمد تخطيط عمليات التدقيق على أسس ومبادئ محددة تضمن تركيز الموارد على المجالات الأكثر أهمية وخطورة، وتحديد نطاق العمل وأهدافه وموارده قبل البدء في التنفيذ. فما المعايير التي ينبغي أن تحكم أولويات التدقيق في الأجهزة الرقابية؟
ويُسهم تقييم السياسات الحكومية في قياس الأثر الفعلي للبرامج والمبادرات الحكومية، وتقديم توصيات مبنية على أدلة لتحسين القرارات والسياسات في المستقبل. فكيف يمكن قياس أثر السياسات الحكومية بشكل موضوعي وموثوق؟
ويأتي التعاون بين الديوان العام للمحاسبة ونظيره الهولندي ضمن مسار أوسع لتبادل الخبرات مع الأجهزة العليا للتدقيق في الدول الصديقة، وهو مسار يشمل لقاءات وبرامج مشتركة تهدف إلى نقل المعرفة وأفضل الممارسات المهنية. فما القيمة المضافة التي تحققها الشراكات الدولية للأجهزة الرقابية؟
ويتطلب تبادل الخبرات بين الأجهزة الرقابية توافر كوادر مؤهلة قادرة على استيعاب الممارسات الدولية وتكييفها مع السياق المحلي، وهو ما يجعل بناء القدرات البشرية عنصراً محورياً في أي تعاون مؤسسي. فهل ينبغي أن يتضمن التعاون الدولي برامج تدريب مشتركة إلى جانب اللقاءات الفنية؟
ولم تذكر وكالة الأنباء السعودية (واس) تفاصيل إضافية عن نتائج الاجتماع أو مخرجاته، كما لم تشر إلى موعد محدد للقاءات أو برامج تعاون لاحقة بين الديوانين.
ما الذي ناقشه الديوان العام للمحاسبة مع ديوان المحاسبة الهولندي؟ ناقش الجانبان تبادل الخبرات والمعرفة واستعراض تجارب المؤسستين في التدقيق المالي وتدقيق الأداء، إضافة إلى بحث قنوات التعاون الثنائي بين المتخصصين في مجالات الاهتمام المشترك. وعقد الاجتماع عن بُعد يوم الثلاثاء، وفق ما أفادت وكالة الأنباء السعودية (واس). ويأتي اللقاء ضمن جهود تعزيز العلاقات مع الأجهزة العليا للتدقيق في الدول الصديقة.
ما المنهجيات التي استعرضها الديوان العام للمحاسبة؟ استعرض الديوان منهجياته وأدواته في إجراء عمليات التدقيق المالي وتدقيق الأداء وفقاً للمعايير الدولية الصادرة عن المنظمة الدولية للأجهزة العليا للرقابة المالية والمحاسبة (الإنتوساي) والمعايير الأخرى الصادرة عن الجهات ذات العلاقة. كما استعرض الخطوات المحددة التي اتخذها لمواكبة تحول المملكة العربية السعودية إلى نظام المحاسبة على أساس الاستحقاق، وهو ما يعكس حرص الديوان على مواءمة أدواته الرقابية مع المتغيرات في منظومة العمل المالي الحكومي.
ما الأدوار التي استعرضها ديوان المحاسبة الهولندي؟ استعرض مسؤولو ديوان المحاسبة الهولندي الأدوار الموكلة إلى الديوان في عمليات التدقيق المالي، والمبادئ المعتمدة لتخطيط عمليات التدقيق، وتقييم السياسات الحكومية، إضافة إلى الأدوار الاستشارية التي يضطلع بها الديوان. ويعكس هذا العرض تنوع مهام الأجهزة العليا للتدقيق بين الرقابة المالية وتقييم الأداء وتقديم المشورة، وهو ما يتيح تبادل تجارب عملية بين الجانبين في مجالات ذات اهتمام مشترك.
ما أهمية الاجتماع في سياق التعاون الدولي للديوان؟ يأتي الاجتماع ضمن جهود متواصلة لتعزيز العلاقات بين الديوان العام للمحاسبة والأجهزة العليا للتدقيق في الدول الصديقة، وتبادل الخبرات وأفضل الممارسات في مجالات المحاسبة والتدقيق والمعايير المهنية على المستويين الإقليمي والدولي. ويسهم هذا النوع من اللقاءات في اطلاع الكوادر الوطنية على التجارب الدولية الرائدة، وتطوير أساليب العمل الرقابي بما يخدم جودة التدقيق في القطاع العام.
هل ذكرت واس نتائج محددة للاجتماع؟ لم تذكر وكالة الأنباء السعودية (واس) تفاصيل إضافية عن نتائج الاجتماع أو مخرجاته، كما لم تشر إلى موعد محدد للقاءات أو برامج تعاون لاحقة بين الديوانين. واقتصر التقرير على وصف موضوعات النقاش والأدوار التي استعرضها كل طرف، وعلى الإشارة إلى أن اللقاء يأتي في إطار تعزيز العلاقات وتبادل الخبرات وأفضل الممارسات المهنية على المستويين الإقليمي والدولي.
Related articles
 ولي العهد والشيخ منصور بن زايد يبحثان العلاقات الثنائية والتطورات الإقليمية في الرياض
 ولي العهد يعزي رئيس الوزراء الماليزي في وفاة شقيقه
 أمين منطقة الرياض يبحث مع عمدة كيب تاون تعزيز التعاون بين المدينتين
 مركز الملك سلمان يقدم 25 ألف وجبة ساخنة في وسط وجنوب غزة
 الفالح والحرثي يترأسان الاجتماع السادس للجنة الأمنية والقضائية السعودية العمانية في الرياض
 انطلاق المنتدى العربي الخامس للبيئة في القاهرة لبحث إدارة المراعي