


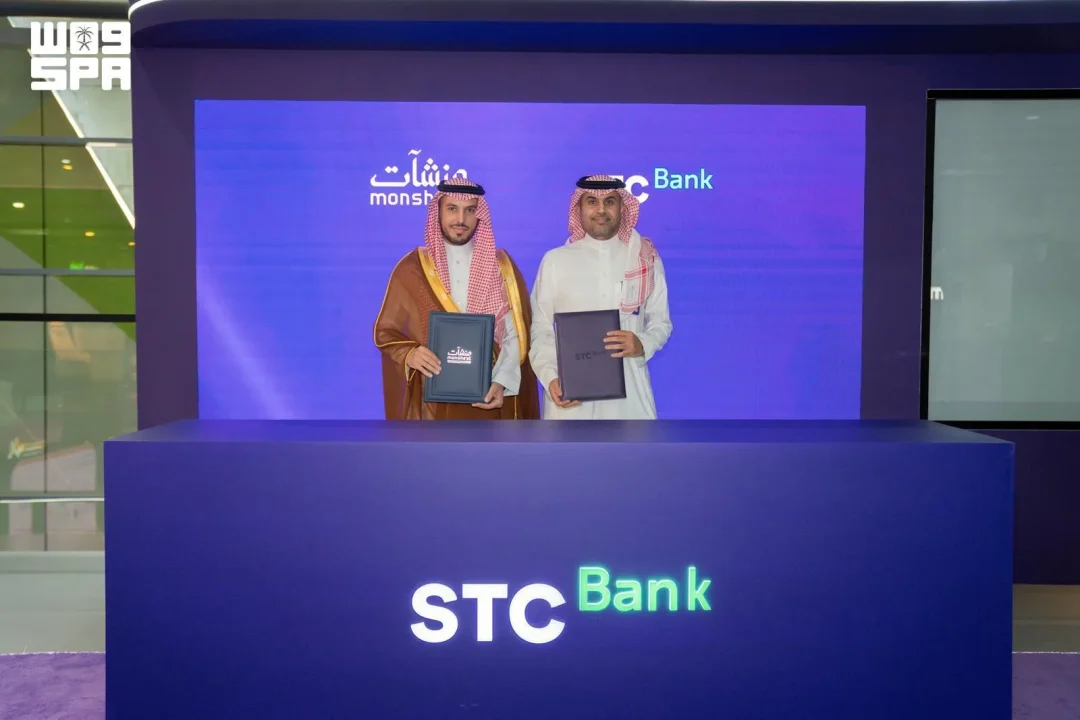
وقّعت الهيئة العامة للمنشآت الصغيرة والمتوسطة (منشآت) وبنك stc اتفاقية تعاون على هامش مؤتمر Money20/20 في الرياض، تستهدف تعزيز التعاون في تطوير منظومة ريادة الأعمال وتسهيل وصول المنشآت الصغيرة والمتوسطة إلى منتجات تمويل رقمية مبتكرة.
كما أفادت وكالة الأنباء السعودية (واس) في 17 سبتمبر 2026، أن الاتفاقية تهدف إلى تقديم حلول ومنتجات تمويلية متوافقة مع الشريعة الإسلامية عبر محفظة تصل قيمتها إلى 5 مليارات ريال، تدعم المنشآت الصغيرة والمتوسطة في مختلف القطاعات الاقتصادية.
وتشمل مجالات التعاون برنامجاً تمويلياً يوفّر تسهيلات قصيرة ومتوسطة وطويلة الأجل، نقدية وغير نقدية، بمدد تصل إلى 10 سنوات. وتغطي التسهيلات رأس المال العامل والاحتياجات التشغيلية، وشراء الأصول والمعدات، والتمويل مقابل مستحقات نقاط البيع، وتمويل العقود والمشاريع.
وتدعم الاتفاقية أيضاً أعمال التجارة الإلكترونية، وتوفّر تمويلاً للفواتير والحسابات المدينة، وبطاقات الائتمان التجارية، وسلاسل التوريد، وخدمات التمويل التجاري، بما في ذلك الضمانات والاعتمادات المستندية.
ويأتي التوقيع على هامش مؤتمر Money20/20 المنعقد في الرياض، وهو تجمّع دولي متخصص في التقنية المالية والمدفوعات الرقمية، ما يمنح الاتفاقية سياقاً مرتبطاً بقطاع الخدمات المالية الرقمية الذي يشهد توسعاً في المملكة.
فهل يمثّل حجم المحفظة البالغ 5 مليارات ريال نقطة تحوّل في تمويل المنشآت الصغيرة والمتوسطة؟ وهل تستطيع الحلول الرقمية أن تختصر الإجراءات التي طالما شكلت عائقاً أمام أصحاب المشاريع؟
تسهيلات تمتد إلى 10 سنوات وتغطي رأس المال العامل والأصول
يُظهر هيكل التسهيلات المعلن أن الاتفاقية لا تقتصر على نوع واحد من التمويل، بل تجمع بين التسهيلات النقدية وغير النقدية، وبين الآجال القصيرة والمتوسطة والطويلة التي تصل إلى 10 سنوات. ويشمل ذلك تمويل رأس المال العامل والاحتياجات التشغيلية اليومية، وتمويل شراء الأصول والمعدات، وهو بند يحتاج إليه كثير من المشاريع الصغيرة عند التوسع أو تحديث خطوط الإنتاج أو تجهيز الفروع.
ويضاف إلى ذلك التمويل مقابل مستحقات نقاط البيع، وهو أداة تربط التمويل بحركة المبيعات الفعلية للمنشأة، وتمويل العقود والمشاريع الذي يخدم المنشآت العاملة مع جهات أخرى بعقود محددة المدة والقيمة.
فهل يجد أصحاب المشاريع في هذه الأدوات ما يلبي احتياجاتهم الفعلية، أم أن التحدي يبقى في سهولة الوصول إليها وسرعة الموافقة عليها؟
وتتوزع هذه الأدوات على شرائح مختلفة من المنشآت، فبعضها يحتاج سيولة تشغيلية قصيرة الأجل، وبعضها يحتاج تمويلاً مرتبطاً بعقد أو مشروع قائم، وبعضها يحتاج تمويلاً لأصول ثقيلة لا يمكن تمويلها من التدفق النقدي اليومي وحده.
فهل يغطي هذا التنوع احتياجات المنشآت في القطاعات الاقتصادية المختلفة كما تستهدف الاتفاقية؟
وتنص الاتفاقية على أن الحلول والمنتجات التمويلية متوافقة مع الشريعة الإسلامية، وهو شرط أساسي لدى شريحة واسعة من المنشآت في المملكة، ويحدد شكل المنتج التمويلي وصيغته التعاقدية منذ البداية.
التجارة الإلكترونية وسلاسل التوريد وبطاقات الائتمان التجارية
يتجاوز نطاق الاتفاقية التمويل التقليدي للمشاريع، إذ تشمل دعماً لأعمال التجارة الإلكترونية، وهي شريحة توسعت في السنوات الأخيرة وتحتاج إلى حلول مالية مرتبطة بدورة البيع والتحصيل الرقمية.
وتشمل المجالات أيضاً تمويل الفواتير والحسابات المدينة، وهو ما يعني تحويل المستحقات غير المحصّلة إلى سيولة يمكن استخدامها قبل حلول موعد السداد. كما تشمل بطاقات الائتمان التجارية التي تخدم المصروفات التشغيلية للمنشأة، وتمويل سلاسل التوريد التي تربط المنشأة بمورديها.
ويضاف إلى ذلك خدمات التمويل التجاري، بما فيها الضمانات والاعتمادات المستندية، وهي أدوات ضرورية للمنشآت التي تتعامل مع موردين أو عملاء خارج المملكة أو تحتاج إلى ضمانات في تعاملاتها التعاقدية.
فهل تستطيع هذه الخدمات أن ترفع قدرة المنشآت الصغيرة والمتوسطة على المنافسة في سلاسل التوريد المحلية والدولية؟
وتجدر الإشارة إلى أن الجمع بين التمويل الرقمي والمنتجات المتوافقة مع الشريعة يضع الاتفاقية في نقطة تقاطع بين التقنية المالية والتمويل الإسلامي، وهو تقاطع يشهد اهتماماً متزايداً في السوق السعودي.
فهل يصبح التمويل الرقمي المتوافق مع الشريعة الخيار الأول لأصحاب المشاريع في المرحلة المقبلة؟
ويبقى السؤال الأهم: كيف ستُترجم هذه المجالات إلى منتجات فعلية متاحة للمنشآت، وما الخطوات التنفيذية التي ستتبع التوقيع؟
ولم تذكر الوكالة آلية التقديم على هذه المنتجات، ولا معايير الأهلية، ولا الجدول الزمني لبدء صرف التمويل، ولا تفاصيل الأعباء المالية المرتبطة بالتسهيلات، ولا عدد المنشآت المستهدفة، ولا توزيع المحفظة على القطاعات.
كما لم تتضمن المادة المنشورة أسماء الموقّعين على الاتفاقية من الجانبين، ولا مدة سريان الاتفاقية، ولا أي تصريحات من مسؤولي الهيئة أو البنك حول أهدافها التنفيذية.
ويقتصر ما أُعلن على أن الاتفاقية تهدف إلى تعزيز التعاون في تطوير منظومة ريادة الأعمال وتسهيل وصول المنشآت الصغيرة والمتوسطة إلى منتجات تمويل رقمية مبتكرة، عبر محفظة تصل قيمتها إلى 5 مليارات ريال، وبمدد تصل إلى 10 سنوات، وبمجموعة من التسهيلات والخدمات التي تشمل رأس المال العامل والأصول والمعدات ومستحقات نقاط البيع والعقود والمشاريع والفواتير والحسابات المدينة وبطاقات الائتمان التجارية وسلاسل التوريد والتمويل التجاري.
فهل يكفي الإعلان وحده لقياس الأثر، أم أن الحكم يبقى على ما تصل إليه المنشآت فعلاً من تمويل؟
ما الذي تتضمنه الاتفاقية بين منشآت وبنك stc؟ تشمل الاتفاقية تقديم حلول ومنتجات تمويلية متوافقة مع الشريعة الإسلامية عبر محفظة تصل قيمتها إلى 5 مليارات ريال، لدعم المنشآت الصغيرة والمتوسطة في مختلف القطاعات الاقتصادية. وتتضمن مجالات التعاون برنامجاً تمويلياً يوفّر تسهيلات قصيرة ومتوسطة وطويلة الأجل، نقدية وغير نقدية، بمدد تصل إلى 10 سنوات، وفق ما أفادت وكالة الأنباء السعودية (واس).
ما أنواع التسهيلات التي يغطيها البرنامج التمويلي؟ تغطي التسهيلات رأس المال العامل والاحتياجات التشغيلية، وشراء الأصول والمعدات، والتمويل مقابل مستحقات نقاط البيع، وتمويل العقود والمشاريع. وتشمل المدد التمويلية آجالاً قصيرة ومتوسطة وطويلة تصل إلى 10 سنوات، وتجمع بين التسهيلات النقدية وغير النقدية، بحسب ما ورد في الاتفاقية التي نقلتها وكالة الأنباء السعودية (واس).
هل تدعم الاتفاقية التجارة الإلكترونية وخدمات التمويل التجاري؟ نعم، تشمل مجالات التعاون دعماً لأعمال التجارة الإلكترونية، وتمويل الفواتير والحسابات المدينة، وبطاقات الائتمان التجارية، وسلاسل التوريد، وخدمات التمويل التجاري بما فيها الضمانات والاعتمادات المستندية. ويأتي ذلك إلى جانب التسهيلات الموجهة لرأس المال العامل وشراء الأصول والمعدات وتمويل العقود والمشاريع، وفق ما أفادت وكالة الأنباء السعودية (واس).
أين ومتى وُقّعت الاتفاقية؟ وُقّعت الاتفاقية على هامش مؤتمر Money20/20 في الرياض، وفق ما أفادت وكالة الأنباء السعودية (واس) في 17 سبتمبر 2026. ويُعد المؤتمر تجمّعاً دولياً متخصصاً في التقنية المالية والمدفوعات الرقمية، ما يربط الإعلان بقطاع الخدمات المالية الرقمية. ولم تذكر الوكالة أسماء الموقّعين ولا مدة سريان الاتفاقية.
ما الذي لم تذكره الوكالة عن الاتفاقية؟ لم تذكر الوكالة آلية التقديم على المنتجات التمويلية، ولا معايير الأهلية، ولا الجدول الزمني لبدء الصرف، ولا تفاصيل الأعباء المالية، ولا عدد المنشآت المستهدفة، ولا توزيع المحفظة على القطاعات. كما لم تتضمن المادة أسماء الموقّعين من الجانبين، ولا مدة سريان الاتفاقية، ولا تصريحات من مسؤولي الهيئة أو البنك حول الأهداف التنفيذية.
المزيد حول هذا الموضوع: اقتصاد, أخبار السعودية
Related articles
 استدامة تعرض جهودها لتطوير إنتاج القهوة السعودية في ورشة بالرياض
 أمير القصيم يرعى ختام موسم عنيزة الدولي للتمور 2026
 وادي جدة يستعرض استثمار المعرفة والتقنية في منتدى الصناعة السعودي
 البنك المركزي السعودي يعقد منتدى المصرفية المفتوحة مع البنوك
 الخمصان: نمو القطاع المالي السعودي يرفع الحاجة إلى مهارات وقدرات مهنية جديدة
 الرياض تستضيف معرض إس إف إم إيه إكسبو 2026 بمشاركة 225 جهة