


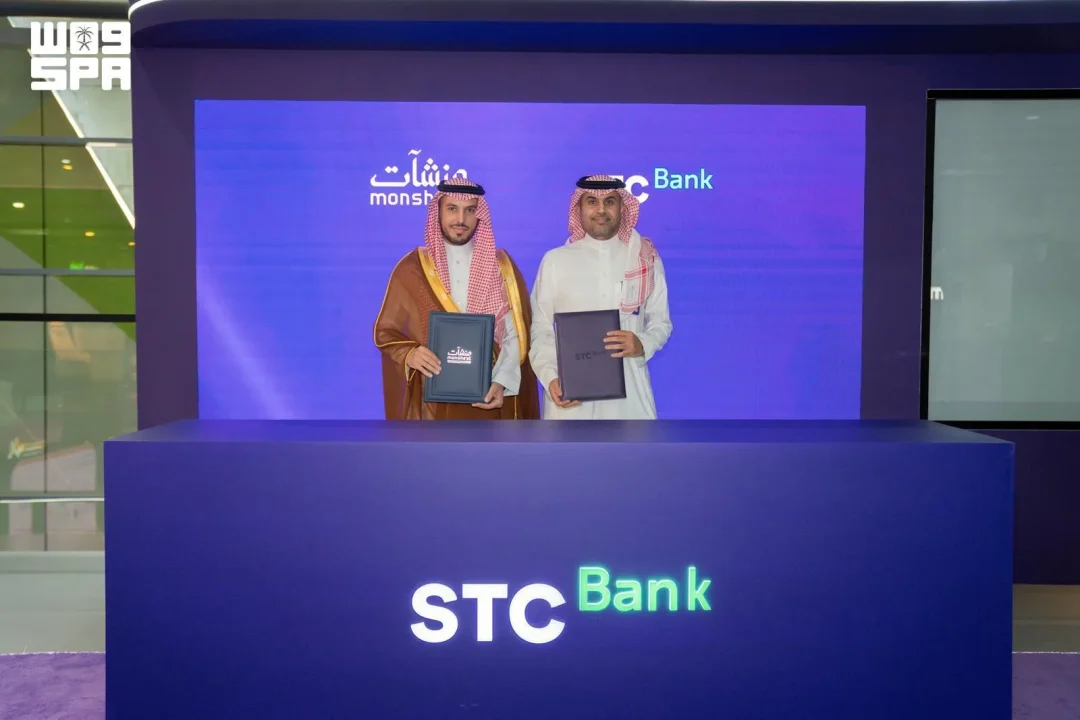
Monsha’at, l’Autorità Generale per le Piccole e Medie Imprese, e STC Bank hanno firmato un accordo di cooperazione a margine della conferenza Money20/20 a Riyadh, con un portafoglio di finanziamenti del valore fino a 5 miliardi di riyal sauditi.
Come ha riferito l’agenzia di stampa saudita SPA il 17 settembre 2026, l’accordo mira a rafforzare la collaborazione nello sviluppo dell’ecosistema imprenditoriale e a facilitare l’accesso delle PMI a prodotti di finanziamento digitale innovativi.
Il cuore dell’intesa è un portafoglio del valore massimo di 5 miliardi di riyal destinato a soluzioni e prodotti di finanziamento conformi alla Sharia, a sostegno delle piccole e medie imprese attive in vari settori economici. Ma quali settori trarranno il beneficio più immediato da questo strumento? La risposta dipenderà dalla domanda effettiva delle imprese e dalla capacità di STC Bank di erogare i prodotti nei tempi previsti.
Le aree di cooperazione includono un programma di finanziamento che offre linee a breve, medio e lungo termine, sia in forma monetaria sia non monetaria, con durate fino a 10 anni. Si tratta di un orizzonte temporale che copre l’intero ciclo di vita di molti progetti imprenditoriali, dalla fase di avvio a quella di espansione. Le strutture coprono il capitale circolante e le esigenze operative, l’acquisto di beni e attrezzature, il finanziamento contro i crediti da punti vendita e il finanziamento di contratti e progetti.
L’accordo sostiene inoltre le attività di commercio elettronico e prevede finanziamenti per fatture e crediti commerciali, carte di credito aziendali, catene di fornitura e servizi di finanza commerciale, comprese garanzie e lettere di credito. Quanto è ampio il divario tra le esigenze reali delle PMI saudite e l’offerta finanziaria oggi disponibile? È la domanda che sta dietro a iniziative come questa, pensate per colmare un accesso al credito storicamente frammentato.
La firma è avvenuta a margine della conferenza Money20/20 a Riyadh, un appuntamento che riunisce operatori del settore finanziario e tecnologico. La scelta della cornice non è casuale: il tema del finanziamento digitale delle imprese è centrale nel dibattito sulla diversificazione economica del Regno. Ma quali prodotti saranno effettivamente lanciati per primi? Il testo dell’accordo elenca le categorie, non un calendario di lancio.
Il programma di finanziamento prevede linee a breve, medio e lungo termine. Le linee a breve termine sono generalmente destinate a coprire fabbisogni di liquidità e capitale circolante, quelle a medio e lungo termine a investimenti in beni strumentali e progetti. La durata fino a 10 anni rappresenta l’orizzonte massimo indicato, non una garanzia che ogni impresa ottenga quella scadenza. Quante PMI riusciranno effettivamente ad accedere a queste linee? Dipenderà dai criteri di valutazione del merito creditizio che STC Bank applicherà.
Tra gli strumenti citati figurano il finanziamento contro i crediti da punti vendita, pensato per le imprese che incassano tramite terminali di pagamento, e il finanziamento di contratti e progetti, utile per le aziende che lavorano su commesse. Le carte di credito aziendali e i servizi di catena di fornitura completano il quadro, insieme alle garanzie e alle lettere di credito che rientrano nella finanza commerciale. Non è forse proprio la finanza commerciale l’anello che manca a molte piccole imprese per partecipare alle gare e ai contratti più grandi?
Il finanziamento di fatture e crediti commerciali risponde a un problema ricorrente: le imprese possono avere crediti vantati ma non ancora incassati, e convertirli in liquidità consente di sostenere le operazioni senza attendere i tempi di pagamento dei committenti. Il sostegno alle attività di commercio elettronico, invece, si rivolge a un segmento in crescita, che richiede strumenti agili e digitali. Ma quanto rapidamente le procedure di valutazione potranno adattarsi a modelli di business nati online? È una questione operativa che l’annuncio non affronta.
La conformità alla Sharia è un elemento esplicito dell’accordo: soluzioni e prodotti di finanziamento devono rispettare i principi della finanza islamica. Questo vincolo orienta la struttura dei prodotti, che non possono basarsi su interessi convenzionali. Per le imprese che operano in questo quadro, la disponibilità di strumenti conformi amplia le opzioni senza forzare scelte incompatibili con le proprie esigenze. Quante imprese hanno finora rinunciato a finanziamenti per mancanza di offerte conformi? Il dato non è indicato nella nota.
L’accordo si inserisce nella più ampia attività di Monsha’at a sostegno dell’ecosistema imprenditoriale. L’autorità opera per facilitare l’accesso delle PMI agli strumenti finanziari e per sviluppare l’ambiente in cui le imprese nascono e crescono. La collaborazione con una banca digitale come STC Bank aggiunge un canale tecnologico a questo sforzo. Ma la firma di un accordo è solo il punto di partenza: quali saranno gli indicatori con cui si misurerà il successo dell’iniziativa? La nota non li specifica.
Il valore del portafoglio è indicato come “fino a” 5 miliardi di riyal. Si tratta di un tetto massimo, non di un importo erogato. La differenza è rilevante: il testo non indica quanto capitale sarà effettivamente impiegato, né in quale arco temporale. Quante delle imprese che si rivolgeranno a STC Bank otterranno una risposta positiva? E con quali tempi di istruttoria? Sono domande a cui l’annuncio non risponde.
Le categorie di finanziamento elencate coprono esigenze diverse: capitale circolante e operatività quotidiana, acquisto di beni e attrezzature, crediti da punti vendita, contratti e progetti. A queste si aggiungono fatture e crediti commerciali, carte aziendali, catene di fornitura e finanza commerciale. La varietà degli strumenti suggerisce un tentativo di coprire l’intero spettro delle necessità delle PMI, dalle più semplici alle più strutturate. Ma un’offerta ampia richiede anche capacità di valutazione e gestione del rischio: come sarà organizzata questa capacità? Il testo non lo dice.
La conferenza Money20/20 a Riyadh ha fatto da cornice alla firma. L’evento riunisce attori del settore dei pagamenti e dei servizi finanziari, ed è coerente con il tema dell’accordo: prodotti di finanziamento digitale. La digitalizzazione dei servizi finanziari è un obiettivo ricorrente nel Regno, e le banche digitali come STC Bank ne sono un veicolo. Quanto inciderà la componente digitale sulla velocità di erogazione? È un elemento che potrebbe fare la differenza per le imprese più piccole.
Le linee di finanziamento a breve, medio e lungo termine con durate fino a 10 anni si applicano a strutture sia monetarie sia non monetarie. Le strutture non monetarie includono tipicamente garanzie e lettere di credito, strumenti che non comportano un’esborso immediato ma che sono essenziali per partecipare a contratti e gare. Per molte PMI, l’accesso a una garanzia può valere quanto l’accesso a un prestito. Non è forse questa la leva più richiesta dalle imprese che vogliono crescere oltre il mercato locale?
Il finanziamento di contratti e progetti si rivolge alle imprese che lavorano su commesse, un segmento in cui i pagamenti possono arrivare a distanza di mesi dall’esecuzione. Strumenti di questo tipo riducono il disallineamento tra costi sostenuti e incassi. Il finanziamento contro i crediti da punti vendita, invece, si basa sui flussi di incasso registrati tramite terminali di pagamento, un meccanismo che consente di valutare il merito creditizio sulla base dei ricavi effettivi. Quante imprese dispongono di flussi tracciabili sufficienti per accedere a questo strumento? La nota non fornisce dati.
Il sostegno alle attività di commercio elettronico è esplicitamente citato. Le imprese che vendono online hanno esigenze specifiche: magazzino, logistica, marketing, gestione dei resi. Strumenti finanziari dedicati possono accompagnare la crescita di questo segmento. Ma il commercio elettronico richiede anche rapidità: un’impresa online che attende settimane per un’istruttoria può perdere opportunità di mercato. Come si concilierà la necessità di velocità con i controlli richiesti? È una tensione che l’annuncio lascia aperta.
La nota di SPA non indica l’importo effettivamente erogato, il numero di imprese destinatarie, il calendario di attuazione né i criteri di accesso. Non specifica nemmeno quali prodotti saranno lanciati per primi o come saranno distribuiti. Questi elementi restano fuori dal testo diffuso dall’agenzia. Il quadro che emerge è quello di un’intesa ampia nelle categorie coperte, ma priva, allo stato, di dettagli operativi verificabili.
Resta il dato di partenza: un portafoglio fino a 5 miliardi di riyal, linee fino a 10 anni, prodotti conformi alla Sharia, un ventaglio di strumenti che va dal capitale circolante alla finanza commerciale. È una cornice che, se attuata, potrebbe ampliare le opzioni disponibili per le PMI saudite. Ma la distanza tra una firma e un’erogazione è fatta di procedure, valutazioni e tempi. Quanto tempo passerà prima che la prima impresa acceda a questi fondi? È la domanda che il comunicato non affronta.
Qual è il valore del portafoglio previsto dall’accordo? L’accordo prevede un portafoglio del valore fino a 5 miliardi di riyal sauditi, destinato a soluzioni e prodotti di finanziamento conformi alla Sharia a sostegno delle PMI in vari settori economici. Il testo indica un tetto massimo, non un importo erogato. SPA non specifica quanto capitale sarà effettivamente impiegato né in quale arco temporale.
Quali tipi di finanziamento copre l’intesa? Il programma offre linee a breve, medio e lungo termine, sia monetarie sia non monetarie, con durate fino a 10 anni. Le strutture coprono capitale circolante e esigenze operative, acquisto di beni e attrezzature, finanziamento contro crediti da punti vendita e finanziamento di contratti e progetti. Sono previsti anche strumenti per fatture e crediti commerciali, carte aziendali, catene di fornitura e finanza commerciale.
Dove e quando è stato firmato l’accordo? La firma è avvenuta a margine della conferenza Money20/20 a Riyadh, come riportato da SPA il 17 settembre 2026. L’evento riunisce operatori del settore finanziario e tecnologico. La scelta della cornice è coerente con il tema dell’accordo, ovvero i prodotti di finanziamento digitale per le imprese.
Cosa prevede la conformità alla Sharia citata nell’accordo? L’accordo mira a fornire soluzioni e prodotti di finanziamento conformi alla Sharia, quindi strutturati secondo i principi della finanza islamica e non basati su interessi convenzionali. Questo vincolo orienta la costruzione dei prodotti offerti alle PMI. SPA non dettaglia le singole strutture finanziarie utilizzate per garantire tale conformità.
Quali servizi di finanza commerciale sono inclusi? Sono inclusi servizi di finanza commerciale come garanzie e lettere di credito, oltre al finanziamento di fatture e crediti commerciali, alle carte di credito aziendali e al supporto alle catene di fornitura. L’accordo sostiene anche le attività di commercio elettronico. SPA non indica quali di questi strumenti saranno lanciati per primi né con quale calendario.
Quali informazioni non sono state rese note da SPA? Il testo non indica l’importo effettivamente erogato, il numero di imprese destinatarie, il calendario di attuazione né i criteri di accesso ai finanziamenti. Non specifica quali prodotti saranno lanciati per primi o come saranno distribuiti. Restano quindi fuori dal comunicato i dettagli operativi necessari a valutare l’impatto concreto dell’intesa.
Altro su questo argomento: Economia, Notizie KSA
Related articles
 Estidamah: quattro protocolli e 19.000 piantine per il caffè saudita
 Robot e tecnologie intelligenti protagonisti al Saudi Industry Forum di Gedda
 Unaizah International Dates Season 2026 chiude con l’accordo digitale Milaf Global
 Wadi Jeddah presenta 19 iniziative al Saudi Industry Forum 2026
 SAMA tiene l’Open Banking Forum con le banche a Riyadh
 Financial Academy: la crescita del settore finanziario saudita richiede nuove competenze