


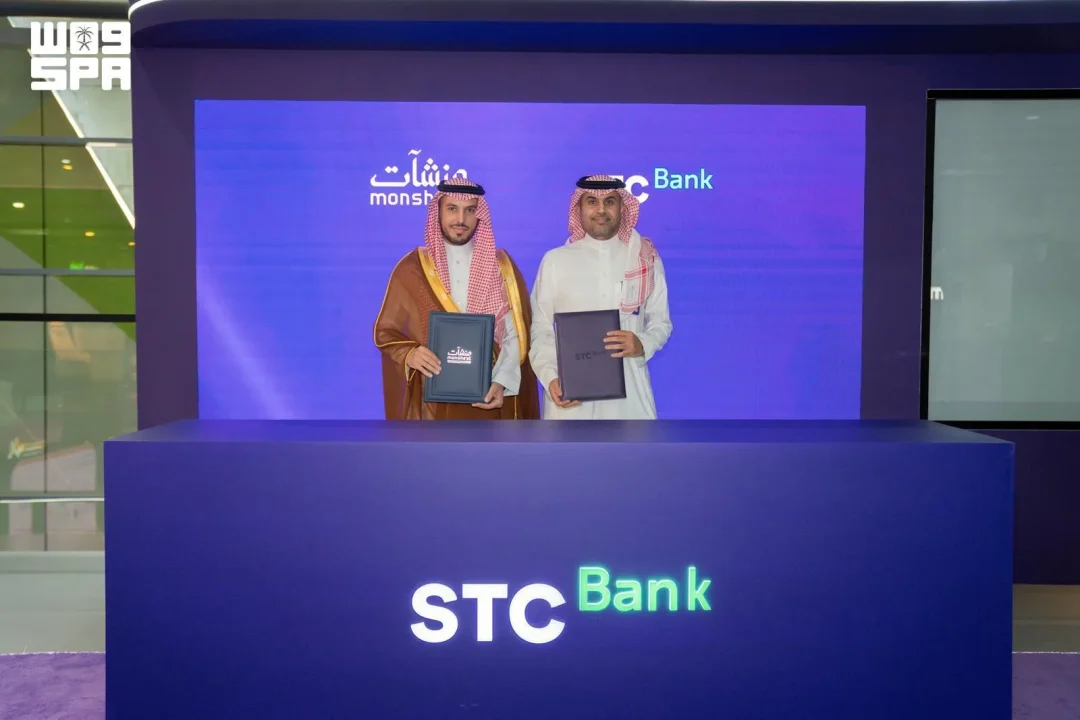
রিয়াদে অনুষ্ঠিত Money20/20 সম্মেলনের সাইডলাইনে স্মল অ্যান্ড মিডিয়াম এন্টারপ্রাইজেস জেনারেল অথরিটি (মনশাআত) এবং এসটিসি ব্যাংকের মধ্যে একটি সহযোগিতা চুক্তি স্বাক্ষরিত হয়েছে। এই চুক্তির আওতায় ৫০০ কোটি সৌদি রিয়াল (SAR5 billion) পর্যন্ত মূল্যের একটি ফাইন্যান্সিং পোর্টফোলিও তৈরি করা হবে, যা দেশের ক্ষুদ্র ও মাঝারি উদ্যোগগুলোকে বিভিন্ন খাতে সহায়তা করবে।
সৌদি সংবাদ সংস্থা এসপিএ জানিয়েছে, চুক্তিটির মূল লক্ষ্য হলো উদ্যোক্তা ইকোসিস্টেমের উন্নয়ন এবং এসএমইগুলোকে আধুনিক ডিজিটাল ফাইন্যান্সিং পণ্যে প্রবেশাধিকার সহজ করে তোলা। চুক্তির আওতায় শরিয়াহ-সম্মত ফাইন্যান্সিং সমাধান ও পণ্য সরবরাহ করা হবে, যা বিভিন্ন অর্থনৈতিক খাতে ছড়িয়ে থাকা ছোট ও মাঝারি ব্যবসার চাহিদা পূরণ করবে।
এসপিএ-র প্রতিবেদন অনুযায়ী, সহযোগিতার ক্ষেত্রগুলোর মধ্যে রয়েছে একটি ফাইন্যান্সিং প্রোগ্রাম, যা স্বল্পমেয়াদি, মধ্যমেয়াদি এবং দীর্ঘমেয়াদি সুবিধা প্রদান করবে। এই সুবিধাগুলো নগদ ও নগদ-বহির্ভূত উভয় ধরনের হবে এবং মেয়াদ হবে সর্বোচ্চ ১০ বছর পর্যন্ত।
ফাইন্যান্সিং সুবিধাগুলো কার্যকরী মূলধন ও পরিচালন ব্যয়, সম্পদ ও সরঞ্জাম ক্রয়, পয়েন্ট-অব-সেল প্রাপ্যতার বিপরীতে অর্থায়ন, এবং চুক্তি ও প্রকল্প অর্থায়নকে কভার করবে। এছাড়া ই-কমার্স ব্যবসাগুলোকেও সহায়তা করা হবে এবং ইনভয়েস ও অ্যাকাউন্টস রিসিভেবল, বিজনেস ক্রেডিট কার্ড, সাপ্লাই চেইন এবং ট্রেড ফাইন্যান্স সেবা—যার মধ্যে গ্যারান্টি ও লেটার অব ক্রেডিট অন্তর্ভুক্ত—এর জন্য অর্থায়ন প্রদান করা হবে।
এই চুক্তি এমন এক সময়ে স্বাক্ষরিত হলো যখন সৌদি আরবের অর্থনৈতিক বৈচিত্র্যায়ন কর্মসূচিতে ক্ষুদ্র ও মাঝারি উদ্যোগগুলোর ভূমিকা ক্রমেই বাড়ছে। এসএমই খাতকে সহজ শর্তে ও দীর্ঘমেয়াদি অর্থায়ন দিতে পারলে উদ্যোক্তারা নতুন প্রকল্পে ঝুঁকি নিতে পারবেন এবং কর্মসংস্থান সৃষ্টি হবে। কিন্তু প্রশ্ন হলো, এই ৫০০ কোটি রিয়ালের পোর্টফোলিও কি সত্যিই সেই ব্যবসাগুলোর হাতে পৌঁছাবে যাদের সবচেয়ে বেশি প্রয়োজন?
Money20/20 সম্মেলন সাধারণত ফিনটেক, ডিজিটাল পেমেন্ট ও আর্থিক প্রযুক্তির আলোচনার কেন্দ্রবিন্দু। রিয়াদে এই সম্মেলনের সাইডলাইনে চুক্তি হওয়া প্রমাণ করে যে সৌদি আরবের ব্যাংকিং খাত ডিজিটাল ফাইন্যান্সিংকে গুরুত্ব দিচ্ছে। এসটিসি ব্যাংক একটি ডিজিটাল ব্যাংক হিসেবে পরিচিত, আর মনশাআত এসএমই খাতের নিয়ন্ত্রক ও সহায়ক প্রতিষ্ঠান। এই দুই প্রতিষ্ঠানের মিলিত উদ্যোগ কি ডিজিটাল অর্থায়নে নতুন দিগন্ত খুলে দেবে?
চুক্তির শর্ত অনুযায়ী, অর্থায়নের মেয়াদ ১০ বছর পর্যন্ত হতে পারে। এত দীর্ঘ মেয়াদ সাধারণত বড় প্রকল্প বা যন্ত্রপাতি ক্রয়ের ক্ষেত্রে সহায়ক হয়। তবে ছোট ব্যবসাগুলোর জন্য দীর্ঘমেয়াদি ঋণ নেওয়ার প্রক্রিয়া কতটা সহজ হবে, তা নিয়ে প্রশ্ন থাকতেই পারে। শরিয়াহ-সম্মত হওয়ার কারণে সুদ-ভিত্তিক ঋণের পরিবর্তে অংশীদারিত্ব বা লিজভিত্তিক পণ্য ব্যবহার করা হবে। এতে ধর্মীয় বিধান মেনে চলা ব্যবসায়ীরা স্বস্তি পাবেন, কিন্তু প্রশ্ন হলো, এই পণ্যগুলোর খরচ ও ঝুঁকি বণ্টন কেমন হবে?
এসপিএ-র প্রতিবেদনে বলা হয়েছে, ফাইন্যান্সিং পোর্টফোলিওর মূল্য ৫০০ কোটি রিয়াল পর্যন্ত। এই অর্থ কোন খাতে কতটা বরাদ্দ হবে, তা স্পষ্ট নয়। তবে চুক্তিতে উল্লেখিত খাতগুলোর মধ্যে রয়েছে কার্যকরী মূলধন, সরঞ্জাম ক্রয়, পয়েন্ট-অব-সেল প্রাপ্যতা, চুক্তি ও প্রকল্প অর্থায়ন, ই-কমার্স, ইনভয়েস ও অ্যাকাউন্টস রিসিভেবল, বিজনেস ক্রেডিট কার্ড, সাপ্লাই চেইন এবং ট্রেড ফাইন্যান্স। এই বৈচিত্র্য ইঙ্গিত দেয় যে পোর্টফোলিওটি বিভিন্ন আকার ও ধরনের ব্যবসার কথা মাথায় রেখে সাজানো হয়েছে। কিন্তু প্রশ্ন হলো, ক্ষুদ্র উদ্যোক্তারা কি এই সুবিধার কথা জানতে পারবেন এবং আবেদন প্রক্রিয়া কতটা সহজ হবে?
সৌদি আরবের ভিশন ২০৩০-এর অন্যতম লক্ষ্য হলো এসএমই খাতের অবদান জিডিপিতে বাড়ানো। এই লক্ষ্য পূরণে ব্যাংক ও সরকারি সংস্থার মধ্যে সহযোগিতা জরুরি। মনশাআত ও এসটিসি ব্যাংকের এই চুক্তি সেই দিকেই একটি পদক্ষেপ। তবে প্রশ্ন থেকে যায়, ৫০০ কোটি রিয়ালের এই পোর্টফোলিও কি কয়েকটি বড় প্রতিষ্ঠানের মধ্যে সীমাবদ্ধ থাকবে, নাকি সত্যিই ছোট ব্যবসাগুলোর কাছে পৌঁছাবে?
চুক্তিতে নগদ ও নগদ-বহির্ভূত উভয় ধরনের সুবিধার কথা বলা হয়েছে। নগদ সুবিধা সরাসরি মূলধন জোগায়, আর নগদ-বহির্ভূত সুবিধার মধ্যে গ্যারান্টি ও লেটার অব ক্রেডিট অন্যতম। ট্রেড ফাইন্যান্সে গ্যারান্টি ও লেটার অব ক্রেডিট ব্যবসার আন্তর্জাতিক লেনদেনে আস্থা তৈরি করে। সাপ্লাই চেইন ফাইন্যান্স সরবরাহকারী ও ক্রেতার মধ্যে অর্থপ্রবাহের সময়সীমা মেটাতে সাহায্য করে। এই সেবাগুলো কি সৌদি আরবের আমদানি-রপ্তানি খাতে গতি আনবে?
ই-কমার্স ব্যবসার জন্য আলাদা সহায়তার কথা চুক্তিতে উল্লেখ আছে। করোনা-পরবর্তী সময়ে সৌদি আরবে অনলাইন ব্যবসা দ্রুত বেড়েছে। ছোট অনলাইন বিক্রেতারা প্রায়ই প্রথাগত ব্যাংক ঋণ পেতে সমস্যায় পড়েন, কারণ তাদের স্থায়ী সম্পদ কম থাকে। ইনভয়েস ও অ্যাকাউন্টস রিসিভেবল-ভিত্তিক অর্থায়ন তাদের জন্য উপযোগী হতে পারে। কিন্তু প্রশ্ন হলো, ডিজিটাল ব্যাংকিং প্ল্যাটফর্মে আবেদন থেকে অর্থ ছাড় পর্যন্ত সময় কত লাগবে?
এসটিসি ব্যাংক ডিজিটাল সেবায় দক্ষ, আর মনশাআতের কাছে এসএমই খাতের তথ্যভাণ্ডার রয়েছে। এই দুইয়ের সমন্বয়ে একটি ডিজিটাল ফাইন্যান্সিং প্ল্যাটফর্ম তৈরি হলে উদ্যোক্তারা ঘরে বসেই ঋণের আবেদন করতে পারবেন। তবে প্রশ্ন হলো, ডিজিটাল মাধ্যমে পরিচয় যাচাই ও ঝুঁকি মূল্যায়ন কতটা নির্ভরযোগ্য হবে?
চুক্তির আরেকটি দিক হলো ব্যবসায়িক ক্রেডিট কার্ড। ছোট ব্যবসার দৈনন্দিন খরচ মেটাতে ক্রেডিট কার্ড সুবিধাজনক। কিন্তু কার্ডের সীমা ও সুদের হার কেমন হবে, তা চুক্তিতে স্পষ্ট নয়। প্রশ্ন হলো, এই কার্ড কি প্রকৃতপক্ষে ছোট দোকানদার ও স্টার্টআপদের হাতে পৌঁছাবে?
এসপিএ-র প্রতিবেদনে চুক্তির আর্থিক বিবরণ, সুদের হার, আবেদনের যোগ্যতা বা বিতরণ প্রক্রিয়া সম্পর্কে বিস্তারিত কিছু বলা হয়নি। শুধু বলা হয়েছে যে পোর্টফোলিওর মূল্য ৫০০ কোটি রিয়াল পর্যন্ত এবং মেয়াদ ১০ বছর পর্যন্ত। এই তথ্যের ভিত্তিতে বলা যায়, চুক্তিটি একটি কাঠামোগত সমঝোতা, যা বাস্তবায়নের জন্য আরও ধাপ প্রয়োজন। প্রশ্ন হলো, কত দিনের মধ্যে প্রথম অর্থায়ন ছাড় করা হবে?
সৌদি আরবের ব্যাংকিং খাতে এসএমই অর্থায়ন দীর্ঘদিন ধরে একটি চ্যালেঞ্জ। অনেক ছোট ব্যবসা ব্যাংক ঋণ পেতে জামানত ও দীর্ঘ প্রক্রিয়ার কারণে নিরুৎসাহিত হয়। মনশাআতের সাথে এসটিসি ব্যাংকের এই চুক্তি যদি ডিজিটাল ও দ্রুত প্রক্রিয়া নিশ্চিত করতে পারে, তাহলে তা একটি ইতিবাচক পরিবর্তন হবে। কিন্তু প্রশ্ন হলো, অন্যান্য ব্যাংকও কি এই মডেল অনুসরণ করবে?
Money20/20 সম্মেলনে এই চুক্তি স্বাক্ষরের মাধ্যমে সৌদি আরব আন্তর্জাতিক ফিনটেক অঙ্গনে একটি বার্তা দিল—দেশটি ডিজিটাল অর্থায়নে গুরুত্ব দিচ্ছে। তবে চুক্তির প্রকৃত সাফল্য নির্ভর করবে বাস্তবায়নের উপর। প্রশ্ন হলো, ৫০০ কোটি রিয়ালের এই পোর্টফোলিও কত শতাংশ ছোট ও মাঝারি উদ্যোগে পৌঁছাবে এবং কত শতাংশ বড় কর্পোরেটদের দখলে থাকবে?
সব মিলিয়ে, মনশাআত ও এসটিসি ব্যাংকের চুক্তি সৌদি আরবের এসএমই খাতে একটি সম্ভাবনাময় উদ্যোগ। শরিয়াহ-সম্মত পণ্য, দীর্ঘমেয়াদি সুবিধা এবং ডিজিটাল মাধ্যম—এই তিনটি উপাদান একসাথে থাকলে উদ্যোক্তাদের জন্য সুযোগ বাড়বে। তবে এসপিএ-র প্রতিবেদনে চুক্তির বাস্তবায়ন সময়সীমা, অর্থ বিতরণের অগ্রাধিকার বা ফলোআপ ব্যবস্থা সম্পর্কে কিছু বলা হয়নি। সেই তথ্য না জানা পর্যন্ত এই চুক্তির প্রকৃত প্রভাব মূল্যায়ন করা কঠিন।
মনশাআত ও এসটিসি ব্যাংকের চুক্তির মূল উদ্দেশ্য কী? চুক্তির মূল উদ্দেশ্য হলো উদ্যোক্তা ইকোসিস্টেমের উন্নয়ন এবং ক্ষুদ্র ও মাঝারি উদ্যোগগুলোকে আধুনিক ডিজিটাল ফাইন্যান্সিং পণ্যে প্রবেশাধিকার সহজ করা। এসপিএ জানিয়েছে, এটি শরিয়াহ-সম্মত ফাইন্যান্সিং সমাধান ও পণ্য সরবরাহ করবে, যার পোর্টফোলিও মূল্য ৫০০ কোটি রিয়াল পর্যন্ত। সহযোগিতার আওতায় স্বল্প, মধ্য ও দীর্ঘমেয়াদি সুবিধা থাকবে, যার মেয়াদ ১০ বছর পর্যন্ত হতে পারে।
ফাইন্যান্সিং সুবিধাগুলো কী কী খাত কভার করবে? এসপিএ অনুযায়ী, সুবিধাগুলো কার্যকরী মূলধন ও পরিচালন ব্যয়, সম্পদ ও সরঞ্জাম ক্রয়, পয়েন্ট-অব-সেল প্রাপ্যতার বিপরীতে অর্থায়ন, এবং চুক্তি ও প্রকল্প অর্থায়ন কভার করবে। এছাড়া ই-কমার্স ব্যবসা, ইনভয়েস ও অ্যাকাউন্টস রিসিভেবল, বিজনেস ক্রেডিট কার্ড, সাপ্লাই চেইন এবং ট্রেড ফাইন্যান্স সেবা—যার মধ্যে গ্যারান্টি ও লেটার অব ক্রেডিট আছে—এর জন্য অর্থায়ন দেওয়া হবে। সুবিধাগুলো নগদ ও নগদ-বহির্ভূত উভয় ধরনের হবে।
চুক্তিটি কোথায় এবং কখন স্বাক্ষরিত হয়? চুক্তিটি রিয়াদে অনুষ্ঠিত Money20/20 সম্মেলনের সাইডলাইনে স্বাক্ষরিত হয়। এসপিএ-র প্রতিবেদনের তারিখ ১৭ সেপ্টেম্বর ২০২৬, স্থানীয় সময় ১৩:১৯ এবং জিএমটি ১০:১৯। চুক্তিতে মনশাআত ও এসটিসি ব্যাংক অংশগ্রহণ করে। সম্মেলনটি ফিনটেক ও ডিজিটাল আর্থিক প্রযুক্তির আলোচনার জন্য পরিচিত, যা সৌদি আরবের ডিজিটাল ব্যাংকিং খাতের গুরুত্ব প্রকাশ করে।
শরিয়াহ-সম্মত অর্থায়ন বলতে কী বোঝায়? এসপিএ জানিয়েছে, চুক্তির আওতায় শরিয়াহ-সম্মত ফাইন্যান্সিং সমাধান ও পণ্য সরবরাহ করা হবে। এর অর্থ হলো সুদ-ভিত্তিক ঋণের পরিবর্তে ইসলামি বিধান অনুসারে অংশীদারিত্ব, লিজ বা বিক্রয়ভিত্তিক পণ্য ব্যবহার করা হবে। এই ধরনের অর্থায়ন ধর্মীয় বিধান মেনে চলা ব্যবসায়ীদের জন্য উপযোগী। চুক্তিতে বলা হয়েছে, পোর্টফোলিওর মূল্য ৫০০ কোটি রিয়াল পর্যন্ত এবং মেয়াদ ১০ বছর পর্যন্ত হতে পারে।
এই চুক্তি এসএমই খাতে কী প্রভাব ফেলতে পারে? সৌদি আরবের ভিশন ২০৩০-এ এসএমই খাতের অবদান বাড়ানোর লক্ষ্য রয়েছে। মনশাআত ও এসটিসি ব্যাংকের চুক্তি সেই লক্ষ্যে সহায়ক হতে পারে, কারণ এটি ডিজিটাল ও দীর্ঘমেয়াদি অর্থায়নের সুযোগ তৈরি করে। এসপিএ জানিয়েছে, সুবিধাগুলো নগদ ও নগদ-বহির্ভূত উভয় ধরনের এবং ১০ বছর পর্যন্ত মেয়াদি। তবে চুক্তিতে অর্থ বিতরণের সময়সীমা বা অগ্রাধিকার সম্পর্কে বিস্তারিত কিছু বলা হয়নি।
চুক্তির বাস্তবায়ন নিয়ে কী অনিশ্চয়তা রয়েছে? এসপিএ-র প্রতিবেদনে চুক্তির আর্থিক বিবরণ, সুদের হার, আবেদনের যোগ্যতা বা বিতরণ প্রক্রিয়া সম্পর্কে বিস্তারিত কিছু বলা হয়নি। শুধু পোর্টফোলিওর মূল্য ৫০০ কোটি রিয়াল এবং মেয়াদ ১০ বছর পর্যন্ত উল্লেখ আছে। বাস্তবায়নের সময়সীমা, ফলোআপ ব্যবস্থা বা কোন খাতে কত বরাদ্দ হবে, তা স্পষ্ট নয়। তাই চুক্তির প্রকৃত প্রভাব মূল্যায়নের জন্য আরও তথ্য প্রয়োজন।
এই বিষয়ে আরও: অর্থনীতি, সৌদি সংবাদ
Related articles
 এস্তিদামাহ সৌদি কফি উৎপাদনে গবেষণা অগ্রগতি তুলে ধরল
 জেদ্দা সুপারডোমে সৌদি ইন্ডাস্ট্রি ফোরামে রোবট ও স্মার্ট প্রযুক্তি কেন্দ্রে
 উনাইজা আন্তর্জাতিক খেজুর মৌসুম ২০২৬ সমাপ্ত
 ওয়াদি জেদ্দা সৌদি ইন্ডাস্ট্রি ফোরামে জ্ঞান ও প্রযুক্তি বিনিয়োগ তুলে ধরল
 সামা ব্যাংকগুলোর সঙ্গে ওপেন ব্যাংকিং ফোরাম করেছে
 রিয়াদ এয়ার ম্যানচেস্টারে সরাসরি ফ্লাইট চালু করল