


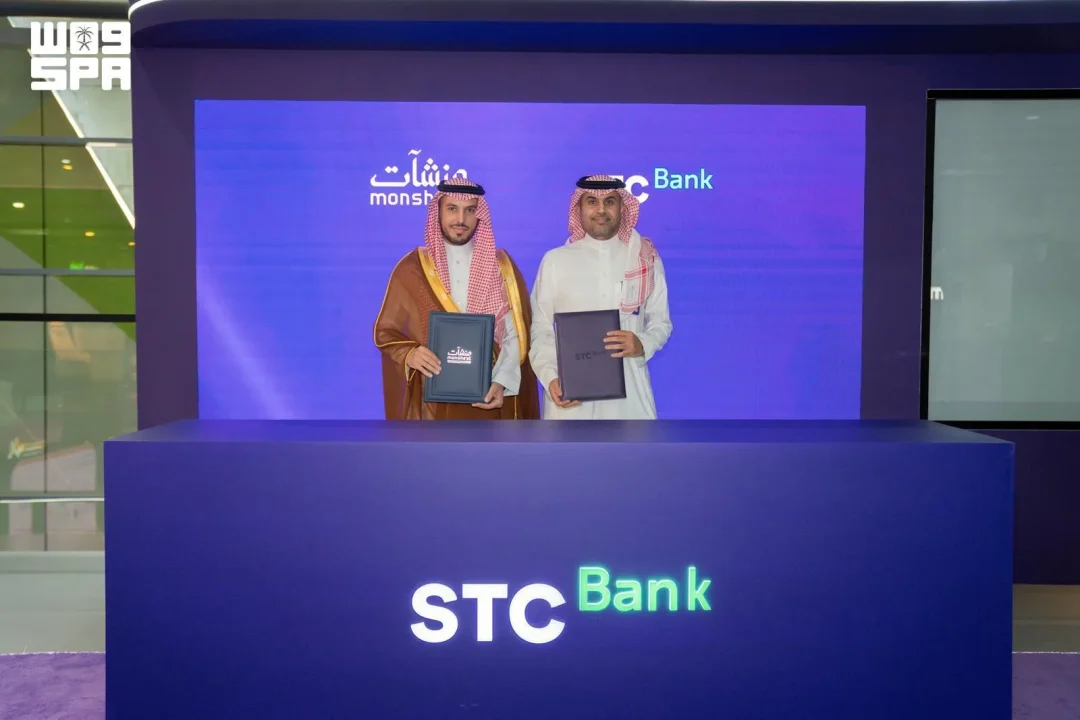
रियाद में आयोजित Money20/20 सम्मेलन के दौरान लघु और मध्यम उद्यम सामान्य प्राधिकरण (मोंशआत) और एसटीसी बैंक ने सहयोग समझौते पर हस्ताक्षर किए हैं, जिसके तहत 5 अरब रियाल तक के वित्तपोषण पोर्टफोलियो से लघु और मध्यम उद्यमों (एसएमई) को शरिया-अनुरूप वित्तीय समाधान और उत्पाद उपलब्ध कराए जाएंगे।
जैसा कि सऊदी समाचार एजेंसी एसपीए ने 17 सितंबर 2026 को बताया, यह समझौता उद्यमशीलता पारिस्थितिकी तंत्र के विकास में सहयोग बढ़ाने और एसएमई की नवीन डिजिटल वित्तपोषण उत्पादों तक पहुंच आसान बनाने के उद्देश्य से किया गया है। समझौते का लक्ष्य विभिन्न आर्थिक क्षेत्रों के लघु और मध्यम उद्यमों को सहारा देने वाले शरिया-अनुरूप वित्तीय समाधान और उत्पाद उपलब्ध कराना है।
सहयोग के क्षेत्रों में एक वित्तपोषण कार्यक्रम शामिल है, जो अल्पकालिक, मध्यमकालिक और दीर्घकालिक सुविधाएं प्रदान करता है — नकद और गैर-नकद दोनों रूपों में — जिनकी अवधि 10 वर्ष तक हो सकती है। ये सुविधाएं कार्यशील पूंजी और परिचालन आवश्यकताओं, परिसंपत्ति और उपकरण खरीद, पॉइंट-ऑफ-सेल प्राप्य राशियों के विरुद्ध वित्तपोषण, तथा अनुबंध और परियोजना वित्तपोषण को कवर करती हैं।
क्या यह पोर्टफोलियो उन छोटे व्यवसायों तक पहुंच पाएगा जो पारंपरिक बैंकिंग ढांचे से बाहर रह गए हैं? समझौते के दायरे में ई-कॉमर्स व्यवसायों का समर्थन भी शामिल है, साथ ही चालान और प्राप्य खातों का वित्तपोषण, व्यावसायिक क्रेडिट कार्ड, आपूर्ति शृंखलाएं और व्यापार वित्त सेवाएं — जिनमें गारंटी और साख पत्र (लेटर ऑफ क्रेडिट) शामिल हैं — भी शामिल हैं।
Money20/20 सम्मेलन के अवसर पर हस्ताक्षरित यह समझौता ऐसे समय में आया है जब सऊदी अरब का एसएमई क्षेत्र डिजिटल भुगतान और वित्तीय प्रौद्योगिकी अपनाने की दिशा में आगे बढ़ रहा है। मोंशआत का यह कदम नवीन डिजिटल वित्तपोषण उत्पादों को एसएमई तक पहुंचाने पर केंद्रित है, जबकि एसटीसी बैंक की भागीदारी बैंकिंग और प्रौद्योगिकी के मेल का संकेत देती है।
क्या 10 वर्ष तक की अवधि वाले वित्तपोषण उत्पाद उन उद्यमों के लिए व्यावहारिक होंगे जिनके व्यापार चक्र छोटे होते हैं? समझौते में अल्पकालिक, मध्यमकालिक और दीर्घकालिक — तीनों तरह की सुविधाएं शामिल हैं, जिससे विभिन्न आकार और आवश्यकता वाले व्यवसायों को विकल्प मिल सकता है। कार्यशील पूंजी और परिचालन जरूरतों के लिए दी जाने वाली सुविधाएं उन व्यवसायों के लिए उपयोगी हो सकती हैं जिन्हें दैनिक संचालन के लिए नकदी की आवश्यकता होती है।
परिसंपत्ति और उपकरण खरीद के लिए वित्तपोषण उन उद्यमों को लक्षित करता है जो अपनी उत्पादन क्षमता या सेवा ढांचे का विस्तार करना चाहते हैं। पॉइंट-ऑफ-सेल प्राप्य राशियों के विरुद्ध वित्तपोषण खुदरा और सेवा क्षेत्र के उन व्यवसायों के लिए राहत ला सकता है जिनकी आय बिक्री के समय पर निर्भर करती है। अनुबंध और परियोजना वित्तपोषण उन एसएमई के लिए है जो बड़े ठेकों या परियोजनाओं में भाग लेते हैं और जिन्हें कार्यान्वयन के दौरान पूंजी की जरूरत पड़ती है।
क्या ई-कॉमर्स व्यवसायों के लिए समर्पित समर्थन ऑनलाइन विक्रेताओं की वित्तीय बाधाएं कम कर पाएगा? समझौते में ई-कॉमर्स व्यवसायों का समर्थन स्पष्ट रूप से शामिल है। इसके अलावा चालान और प्राप्य खातों का वित्तपोषण उन व्यवसायों के लिए महत्वपूर्ण है जो उधार पर माल या सेवाएं देते हैं और जिनकी राशि भुगतान चक्र में फंसी रहती है। व्यावसायिक क्रेडिट कार्ड एसएमई को दैनिक खर्चों के प्रबंधन का एक डिजिटल साधन दे सकते हैं।
आपूर्ति शृंखला वित्तपोषण और व्यापार वित्त सेवाएं — जिनमें गारंटी और साख पत्र शामिल हैं — उन उद्यमों के लिए हैं जो आयात-निर्यात या आपूर्ति नेटवर्क से जुड़े हैं। साख पत्र और गारंटी अंतरराष्ट्रीय व्यापार में जोखिम कम करने के पारंपरिक साधन हैं, और इन्हें डिजिटल वित्तपोषण ढांचे के साथ जोड़ना एसएमई के लिए व्यापार विस्तार का रास्ता खोल सकता है।
क्या शरिया-अनुरूप वित्तीय समाधान उन उद्यमों की मांग को पूरा करेंगे जो ब्याज-आधारित उत्पादों से बचते हैं? समझौते में स्पष्ट रूप से कहा गया है कि वित्तीय समाधान और उत्पाद शरिया-अनुरूप होंगे। यह उस बाजार खंड के लिए महत्वपूर्ण है जो धार्मिक अनुरूपता के आधार पर वित्तीय उत्पाद चुनता है। 5 अरब रियाल तक के पोर्टफोलियो का आकार इस बात का संकेत है कि यह पहल व्यापक स्तर पर एसएमई तक पहुंचने का इरादा रखती है।
Money20/20 सम्मेलन, जिसके दौरान यह समझौता हुआ, वित्तीय प्रौद्योगिकी और भुगतान क्षेत्र की प्रमुख सभाओं में से एक है। रियाद में इसका आयोजन सऊदी अरब के वित्तीय क्षेत्र में डिजिटल नवाचार की बढ़ती भूमिका को दर्शाता है। मोंशआत और एसटीसी बैंक के बीच सहयोग इस संदर्भ में उद्यमशीलता पारिस्थितिकी तंत्र और डिजिटल बैंकिंग सेवाओं के बीच सेतु का काम कर सकता है।
क्या यह समझौता एसएमई के लिए ऋण प्राप्त करने की प्रक्रिया को सरल बनाएगा? समझौते का उद्देश्य नवीन डिजिटल वित्तपोषण उत्पादों तक एसएमई की पहुंच आसान बनाना है। डिजिटल माध्यम से वित्तपोषण आवेदन, मूल्यांकन और वितरण की प्रक्रिया को गति दे सकता है, हालांकि समाचार विज्ञप्ति में प्रक्रिया के तकनीकी विवरण नहीं दिए गए हैं।
समझौते के तहत सहयोग के क्षेत्र व्यापक हैं — कार्यशील पूंजी से लेकर व्यापार वित्त तक। यह विविधता दर्शाती है कि पोर्टफोलियो को विभिन्न क्षेत्रों की जरूरतों को ध्यान में रखकर तैयार किया गया है। एसपीए के अनुसार, यह समझौता विभिन्न आर्थिक क्षेत्रों के एसएमई को सहारा देने के लिए है।
क्या 10 वर्ष तक की अवधि और अल्पकालिक सुविधाओं का संयोजन एसएमई को अपनी वित्तीय योजना बेहतर ढंग से बनाने में मदद करेगा? अल्पकालिक सुविधाएं तत्काल जरूरतों के लिए और दीर्घकालिक सुविधाएं विस्तार या पूंजीगत व्यय के लिए उपयोग की जा सकती हैं। यह लचीलापन उन व्यवसायों के लिए उपयोगी हो सकता है जिनकी वित्तीय आवश्यकताएं समय के साथ बदलती हैं।
एसटीसी बैंक की भागीदारी यह संकेत देती है कि डिजिटल बैंकिंग सेवाएं एसएमई वित्तपोषण के क्षेत्र में विस्तार कर रही हैं। बैंक के पास डिजिटल प्लेटफॉर्म और भुगतान से जुड़ा अनुभव है, जिसे वित्तपोषण उत्पादों के वितरण में उपयोग किया जा सकता है। मोंशआत के पास एसएमई क्षेत्र के साथ जुड़ाव और नीतिगत समझ है, जिससे यह साझेदारी दोनों पक्षों की क्षमताओं को जोड़ती है।
क्या यह साझेदारी एसएमई के लिए वित्तपोषण की लागत को कम कर सकेगी? समाचार विज्ञप्ति में लागत, ब्याज दर या शुल्क संरचना का कोई उल्लेख नहीं है। इसमें यह भी नहीं बताया गया है कि पोर्टफोलियो का वितरण किन चरणों में होगा या कितने उद्यमों को लाभ मिलेगा।
पॉइंट-ऑफ-सेल प्राप्य राशियों के विरुद्ध वित्तपोषण उन खुदरा व्यवसायों के लिए विशेष रूप से प्रासंगिक है जिनकी बिक्री नकद या कार्ड से होती है और जिन्हें बिक्री के तुरंत बाद पूंजी की आवश्यकता होती है। यह मॉडल उन व्यवसायों के लिए उपयुक्त है जिनके पास स्थिर परिसंपत्तियां कम हैं लेकिन नियमित बिक्री प्रवाह है।
चालान और प्राप्य खातों का वित्तपोषण उन आपूर्तिकर्ताओं और सेवा प्रदाताओं के लिए है जो बड़े ग्राहकों को उधार पर सेवाएं देते हैं। ऐसे व्यवसायों की पूंजी अक्सर प्राप्य राशियों में बंधी रहती है, और इसे वित्तपोषण के माध्यम से मुक्त करना उनकी तरलता बढ़ा सकता है।
व्यापार वित्त सेवाओं में गारंटी और साख पत्र शामिल होने से यह संकेत मिलता है कि समझौता आयात-निर्यात करने वाले एसएमई को भी ध्यान में रखता है। अंतरराष्ट्रीय व्यापार में साख पत्र भुगतान सुरक्षा का एक मानक साधन है, और गारंटी अनुबंध पूर्ति में विश्वास बढ़ाती है।
क्या आपूर्ति शृंखला वित्तपोषण छोटे आपूर्तिकर्ताओं को बड़े खरीदारों के साथ जोड़ने में मदद करेगा? आपूर्ति शृंखला वित्तपोषण आमतौर पर खरीदार की साख के आधार पर आपूर्तिकर्ताओं को भुगतान में मदद करता है, जिससे छोटे आपूर्तिकर्ताओं को भी वित्तपोषण मिल सकता है। समाचार विज्ञप्ति में इस क्षेत्र का उल्लेख सहयोग के दायरे में किया गया है।
समझौते का उद्देश्य उद्यमशीलता पारिस्थितिकी तंत्र का विकास है, जिसमें वित्तपोषण के अलावा सहयोग के अन्य पहलू भी शामिल हो सकते हैं। हालांकि, विज्ञप्ति में केवल वित्तपोषण से जुड़े पहलुओं का विस्तार से उल्लेख किया गया है।
Money20/20 सम्मेलन के दौरान हस्ताक्षर होने से यह संकेत मिलता है कि यह समझौता वित्तीय प्रौद्योगिकी समुदाय के सामने प्रस्तुत किया गया। ऐसे आयोजनों में होने वाले समझौते अक्सर उद्योग के रुझानों और प्राथमिकताओं को दर्शाते हैं।
एसपीए की रिपोर्ट में समझौते की वित्तीय शर्तों, पोर्टफोलियो के वितरण की समय-सारणी, या लाभार्थी उद्यमों की संख्या का कोई उल्लेख नहीं है। रिपोर्ट में यह भी नहीं बताया गया है कि पोर्टफोलियो का प्रबंधन किस प्रकार होगा या किन मानदंडों के आधार पर एसएमई को वित्तपोषण दिया जाएगा।
समझौते में शामिल उत्पादों की सूची — कार्यशील पूंजी, उपकरण खरीद, पॉइंट-ऑफ-सेल प्राप्य, अनुबंध वित्तपोषण, ई-कॉमर्स समर्थन, चालान वित्तपोषण, क्रेडिट कार्ड, आपूर्ति शृंखला और व्यापार वित्त — एसएमई की विविध आवश्यकताओं को कवर करती है। यह विस्तार दर्शाता है कि समझौता एकल उत्पाद तक सीमित नहीं है।
क्या यह समझौता सऊदी अरब के एसएमई क्षेत्र में डिजिटल वित्तपोषण को मुख्यधारा बनाने में योगदान देगा? डिजिटल वित्तपोषण उत्पादों तक पहुंच आसान बनाना समझौते का घोषित उद्देश्य है। यदि यह उद्देश्य व्यवहार में उतरता है, तो इसका असर एसएमई के वित्तपोषण तक पहुंचने के तरीके पर दिख सकता है।
एसपीए की रिपोर्ट 17 सितंबर 2026 की है और इसमें बताया गया है कि समझौता रियाद में Money20/20 सम्मेलन के दौरान हुआ। रिपोर्ट में समझौते के पक्षकारों के रूप में मोंशआत और एसटीसी बैंक का उल्लेख है।
समझौते के तहत वित्तपोषण सुविधाएं नकद और गैर-नकद दोनों रूपों में उपलब्ध होंगी। नकद सुविधाएं सीधे पूंजी उपलब्ध कराती हैं, जबकि गैर-नकद सुविधाएं गारंटी और साख पत्र जैसे साधनों के रूप में हो सकती हैं। यह संयोजन एसएमई को उनकी विशिष्ट आवश्यकता के अनुसार विकल्प चुनने की सुविधा दे सकता है।
10 वर्ष तक की अवधि वाली सुविधाएं दीर्घकालिक निवेश की योजना बनाने वाले उद्यमों के लिए उपयुक्त हो सकती हैं, जबकि अल्पकालिक सुविधाएं मौसमी या तत्काल जरूरतों को पूरा कर सकती हैं। समझौते में तीनों अवधियों का उल्लेख यह दर्शाता है कि पोर्टफोलियो को लचीला रखने का इरादा है।
एसपीए की रिपोर्ट में यह नहीं बताया गया है कि समझौते के तहत पहला वित्तपोषण कब जारी होगा या पोर्टफोलियो का उपयोग किन चरणों में किया जाएगा। रिपोर्ट में पोर्टफोलियो के आकार को 5 अरब रियाल तक बताया गया है, लेकिन इसके वास्तविक उपयोग का कोई विवरण नहीं दिया गया है।
मोंशआत का यह समझौता उद्यमशीलता पारिस्थितिकी तंत्र को मजबूत करने की दिशा में एक कदम के रूप में सामने आया है। एसटीसी बैंक के साथ साझेदारी डिजिटल वित्तपोषण उत्पादों के विकास और वितरण पर केंद्रित है।
समझौते में शामिल व्यापार वित्त सेवाएं — गारंटी और साख पत्र — उन एसएमई के लिए महत्वपूर्ण हैं जो अंतरराष्ट्रीय बाजारों में लेनदेन करते हैं। इन सेवाओं के डिजिटल माध्यम से उपलब्ध होने पर सीमा पार व्यापार करने वाले छोटे उद्यमों को लाभ हो सकता है।
क्या यह समझौता एसएमई के लिए नए वित्तीय उत्पादों का रास्ता खोलेगा? समझौते का उद्देश्य नवीन डिजिटल वित्तपोषण उत्पादों तक पहुंच आसान बनाना है। नवीन उत्पादों का विकास समय ले सकता है, और एसपीए की रिपोर्ट में इस बारे में कोई समय-सीमा नहीं दी गई है।
एसपीए की रिपोर्ट के अनुसार, समझौते का लक्ष्य विभिन्न आर्थिक क्षेत्रों के एसएमई को सहारा देना है। इसमें किसी विशेष क्षेत्र का नाम नहीं लिया गया है, जिससे यह संकेत मिलता है कि पोर्टफोलियो व्यापक आधार पर उपलब्ध कराया जा सकता है।
समझौते में ई-कॉमर्स व्यवसायों के लिए समर्थन का स्पष्ट उल्लेख है। ऑनलाइन व्यापार करने वाले एसएमई को अक्सर कार्यशील पूंजी, इन्वेंट्री और भुगतान चक्र से जुड़ी वित्तीय चुनौतियों का सामना करना पड़ता है, और समर्पित वित्तपोषण उत्पाद इन चुनौतियों का समाधान कर सकते हैं।
व्यावसायिक क्रेडिट कार्ड एसएमई को दैनिक खर्चों के प्रबंधन और नकदी प्रवाह को नियंत्रित करने का साधन दे सकते हैं। समझौते में क्रेडिट कार्ड का उल्लेख यह दर्शाता है कि पोर्टफोलियो में अल्पकालिक और लचीले वित्तपोषण उत्पाद भी शामिल हैं।
एसपीए की रिपोर्ट में समझौते के तहत वित्तपोषण प्राप्त करने की पात्रता शर्तों का कोई उल्लेख नहीं है। यह भी स्पष्ट नहीं है कि क्या सभी क्षेत्रों के एसएमई समान रूप से पोर्टफोलियो का लाभ उठा सकेंगे या कुछ क्षेत्रों को प्राथमिकता दी जाएगी।
रियाद में Money20/20 सम्मेलन के दौरान हुए इस समझौते से यह संकेत मिलता है कि वित्तीय प्रौद्योगिकी और एसएमई वित्तपोषण के बीच सहयोग बढ़ रहा है। मोंशआत और एसटीसी बैंक की साझेदारी इस दिशा में एक उदाहरण है।
समझौते में शामिल सुविधाओं की सूची में अनुबंध और परियोजना वित्तपोषण भी है, जो उन एसएमई के लिए है जो बड़े अनुबंधों में भाग लेते हैं। ऐसे वित्तपोषण से उन्हें परियोजना कार्यान्वयन के दौरान पूंजी की उपलब्धता सुनिश्चित करने में मदद मिल सकती है।
एसपीए की रिपोर्ट में यह नहीं बताया गया है कि समझौते के तहत कुल कितने एसएमई को लाभ मिलने की उम्मीद है या पोर्टफोलियो का प्रबंधन किस संस्था के पास होगा। रिपोर्ट में केवल समझौते के दायरे और उद्देश्यों का उल्लेख किया गया है।
शरिया-अनुरूप वित्तीय समाधानों का उल्लेख यह दर्शाता है कि समझौता धार्मिक अनुरूपता को प्राथमिकता देता है। यह उन एसएमई के लिए महत्वपूर्ण है जो अपने वित्तीय लेनदेन में शरिया सिद्धांतों का पालन करते हैं।
समझौते का उद्देश्य एसएमई की नवीन डिजिटल वित्तपोषण उत्पादों तक पहुंच आसान बनाना है, जिससे उद्यमशीलता पारिस्थितिकी तंत्र का विकास हो सके। यह लक्ष्य सऊदी अरब के व्यापक आर्थिक विविधीकरण के संदर्भ में देखा जा सकता है, हालांकि एसपीए की रिपोर्ट में इस संबंध का स्पष्ट उल्लेख नहीं है।
मोंशआत और एसटीसी बैंक के बीच समझौते का मुख्य उद्देश्य क्या है? समझौते का उद्देश्य उद्यमशीलता पारिस्थितिकी तंत्र के विकास में सहयोग बढ़ाना और एसएमई की नवीन डिजिटल वित्तपोषण उत्पादों तक पहुंच आसान बनाना है। एसपीए के अनुसार, यह समझौता शरिया-अनुरूप वित्तीय समाधान और उत्पाद उपलब्ध कराएगा। इसके लिए 5 अरब रियाल तक मूल्य का पोर्टफोलियो निर्धारित किया गया है, जो विभिन्न आर्थिक क्षेत्रों के एसएमई को सहारा देगा।
वित्तपोषण सुविधाओं की अवधि और प्रकार क्या हैं? समझौते में अल्पकालिक, मध्यमकालिक और दीर्घकालिक सुविधाएं शामिल हैं, जिनकी अवधि 10 वर्ष तक हो सकती है। ये सुविधाएं नकद और गैर-नकद दोनों रूपों में उपलब्ध होंगी। सुविधाएं कार्यशील पूंजी और परिचालन आवश्यकताओं, परिसंपत्ति और उपकरण खरीद, पॉइंट-ऑफ-सेल प्राप्य राशियों के विरुद्ध वित्तपोषण, तथा अनुबंध और परियोजना वित्तपोषण को कवर करती हैं।
किन व्यावसायिक क्षेत्रों को इस पोर्टफोलियो से समर्थन मिलेगा? समझौते में ई-कॉमर्स व्यवसायों का समर्थन शामिल है, साथ ही चालान और प्राप्य खातों का वित्तपोषण, व्यावसायिक क्रेडिट कार्ड, आपूर्ति शृंखला और व्यापार वित्त सेवाएं भी शामिल हैं। व्यापार वित्त सेवाओं में गारंटी और साख पत्र शामिल हैं। एसपीए के अनुसार, समझौता विभिन्न आर्थिक क्षेत्रों के एसएमई को सहारा देने के लिए है।
यह समझौता कब और कहां हुआ? समझौता रियाद में Money20/20 सम्मेलन के दौरान हुआ, जैसा कि सऊदी समाचार एजेंसी एसपीए ने 17 सितंबर 2026 को बताया। समझौते पर मोंशआत और एसटीसी बैंक ने हस्ताक्षर किए। सम्मेलन के अवसर पर यह समझौता वित्तीय प्रौद्योगिकी क्षेत्र के आयोजन के दौरान किया गया।
क्या समझौते में वित्तपोषण की शर्तों का विवरण दिया गया है? एसपीए की रिपोर्ट में वित्तपोषण की लागत, ब्याज दर, शुल्क संरचना या पात्रता शर्तों का कोई उल्लेख नहीं है। रिपोर्ट में यह भी नहीं बताया गया है कि पोर्टफोलियो का वितरण किन चरणों में होगा या कितने एसएमई को लाभ मिलेगा। रिपोर्ट में केवल पोर्टफोलियो का आकार 5 अरब रियाल तक बताया गया है।
शरिया-अनुरूप वित्तीय समाधान का क्या अर्थ है? समझौते में स्पष्ट रूप से कहा गया है कि वित्तीय समाधान और उत्पाद शरिया-अनुरूप होंगे। यह उस बाजार खंड के लिए महत्वपूर्ण है जो धार्मिक अनुरूपता के आधार पर वित्तीय उत्पाद चुनता है। एसपीए के अनुसार, यह समझौता शरिया-अनुरूप वित्तीय समाधान और उत्पाद उपलब्ध कराने के उद्देश्य से किया गया है।
इस विषय पर और: अर्थव्यवस्था, सऊदी समाचार
Related articles
 एस्टिदामाह ने सऊदी कॉफी उत्पादन में शोध प्रयास प्रस्तुत किए
 वाडी जेद्दाह ने सऊदी उद्योग मंच पर ज्ञान और प्रौद्योगिकी निवेश प्रस्तुत किया
 सऊदी सेंट्रल बैंक ने बैंकों के साथ ओपन बैंकिंग फोरम आयोजित किया
 वित्तीय क्षेत्र के बदलाव के साथ कौशल विकास जरूरी: वित्तीय अकादमी के सीईओ
 सऊदी शेयर बाजार का मुख्य सूचकांक 2.02 अंक गिरकर 10,777.94 पर बंद
 पर्यावरण मंत्रालय और पर्यावरण कोष ने पाँच समझौतों पर हस्ताक्षर किए