


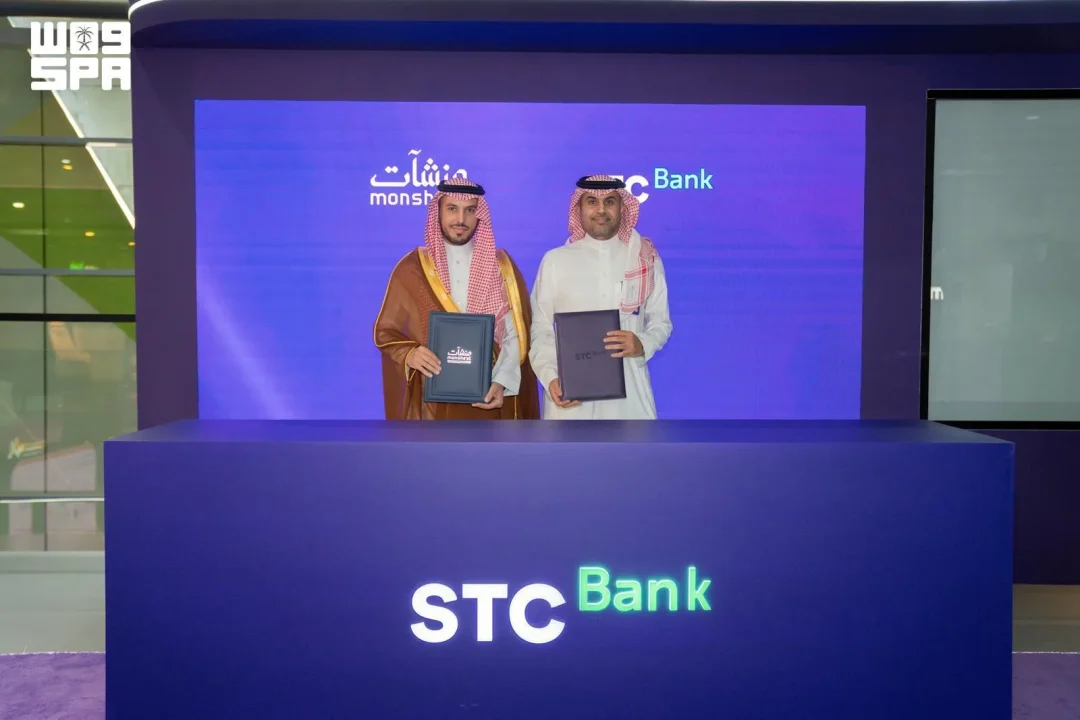
Una cartera de financiación de hasta 5.000 millones de riales es el eje del acuerdo de cooperación firmado entre la Small and Medium Enterprises General Authority (Monsha’at) y STC Bank al margen de la conferencia Money20/20 celebrada en Riad.
Según informó la agencia estatal saudí SPA el 17 de septiembre de 2026, el convenio busca reforzar la colaboración en el desarrollo del ecosistema emprendedor y facilitar el acceso de las pymes a productos de financiación digital innovadores.
El acuerdo aspira a ofrecer soluciones y productos de financiación conformes con la sharía a través de esa cartera valorada en hasta 5.000 millones de riales, con el objetivo de apoyar a las pymes de diversos sectores económicos. ¿Qué implica realmente que una cartera de ese tamaño se ponga al servicio de las pequeñas y medianas empresas?
Entre las áreas de cooperación figura un programa de financiación que ofrece facilidades a corto, medio y largo plazo, tanto en efectivo como no en efectivo, con plazos de hasta 10 años. Las facilidades cubren necesidades de capital circulante y operativas, compra de activos y equipos, financiación contra cuentas por cobrar de puntos de venta, y financiación de contratos y proyectos. ¿Basta una cartera de 5.000 millones de riales para cubrir todas esas necesidades a la vez?
El acuerdo también respalda a los negocios de comercio electrónico y proporciona financiación para facturas y cuentas por cobrar, tarjetas de crédito empresariales, cadenas de suministro y servicios de financiación comercial, incluidas garantías y cartas de crédito. ¿Por qué el comercio electrónico ocupa un lugar propio en este catálogo de productos?
La firma se produjo al margen de la conferencia Money20/20 en Riad, un encuentro del sector financiero y tecnológico. Según SPA, el convenio se firmó en ese contexto y no se detalló en el despacho el importe exacto desembolsado ni el calendario de ejecución de la cartera. ¿Qué plazos manejarán las pymes que quieran acogerse a estas facilidades?
El texto de SPA indica que la cartera está valorada en hasta 5.000 millones de riales, una cifra que marca el techo del programa y no necesariamente su desembolso inmediato. La cooperación se orienta a facilitar el acceso de las pymes a productos de financiación digital innovadores, según la misma fuente. ¿Cómo se traducirá ese acceso en la práctica para una empresa que hoy no consigue crédito bancario tradicional?
Los plazos de hasta 10 años aparecen asociados a las facilidades del programa de financiación, que abarca desde el corto hasta el largo plazo. Esa horquilla convive con instrumentos de naturaleza más inmediata, como la financiación de facturas y cuentas por cobrar o las tarjetas de crédito empresariales. ¿Qué tipo de empresa necesita un plazo de diez años y cuál se conforma con liquidez de corto plazo?
El acuerdo menciona expresamente la financiación de contratos y proyectos, además de la compra de activos y equipos. También incluye la financiación contra cuentas por cobrar de puntos de venta, un mecanismo que adelanta dinero sobre ventas ya realizadas. ¿Cuántas pymes saudíes operan hoy con ese tipo de cobro en sus locales?
En el apartado de financiación comercial, SPA cita garantías y cartas de crédito como parte de los servicios previstos. Estos instrumentos suelen acompañar operaciones de importación y exportación o contratos con contrapartes que exigen respaldo bancario. ¿Se dirige este bloque a las pymes exportadoras o también a las que compran fuera del reino?
La conformidad con la sharía es un rasgo explícito de las soluciones y productos contemplados en el acuerdo. Esa condición atraviesa todo el catálogo descrito por SPA, desde el capital circulante hasta las cartas de crédito. ¿Cambia la estructura islámica de la financiación la forma en que una pyme planifica su tesorería?
El respaldo a los negocios de comercio electrónico aparece como un área diferenciada dentro del convenio. A ella se suman la financiación de facturas y cuentas por cobrar y las tarjetas de crédito empresariales, pensadas para el día a día de la empresa. ¿Está el comercio electrónico saudí creciendo más rápido que la capacidad de los bancos para financiarlo?
La cadenas de suministro figuran entre los ámbitos cubiertos por los servicios de financiación comercial del acuerdo. Ese tipo de financiación busca sostener el flujo entre proveedores, compradores y entidades financieras a lo largo de una operación. ¿Hasta qué punto una pyme puede integrarse en esas cadenas sin garantías propias suficientes?
Monsha’at es la autoridad general de las pequeñas y medianas empresas, y STC Bank es la entidad bancaria mencionada por SPA como contraparte del convenio. La firma se enmarca en la conferencia Money20/20 celebrada en Riad, según la misma fuente. ¿Qué papel juegan este tipo de encuentros sectoriales en la concreción de acuerdos como este?
El despacho de SPA, fechado el 17 de septiembre de 2026 en Riad, no precisa el número de pymes que podrán beneficiarse de la cartera ni los criterios de elegibilidad. Tampoco detalla los tipos de interés o márgenes aplicables a las facilidades, ni el reparto de riesgos entre Monsha’at y STC Bank. ¿Cómo se seleccionará a las empresas que accedan a estos productos?
La información publicada tampoco indica si la cartera de hasta 5.000 millones de riales se ejecutará en una sola fase o por tramos anuales. No se especifica qué parte corresponde a financiación en efectivo y qué parte a instrumentos no monetarios como garantías o cartas de crédito. ¿Se conocerán esos detalles en próximos anuncios de las dos entidades?
El acuerdo abarca facilidades a corto, medio y largo plazo, lo que en la práctica supone atender tanto necesidades puntuales de liquidez como inversiones de mayor duración. La compra de activos y equipos y la financiación de proyectos encajan en ese segundo grupo. ¿Tiene el tejido empresarial saudí proyectos de inversión suficientes para absorber una cartera de este tamaño?
La financiación contra cuentas por cobrar de puntos de venta y la financiación de facturas comparten una lógica de anticipo sobre ingresos ya generados. Ese enfoque puede resultar útil para negocios con ventas constantes pero con desfases de caja. ¿Es ese desfase de caja uno de los problemas más citados por las pymes del reino?
Las tarjetas de crédito empresariales y los servicios de cadena de suministro completan la lista de productos mencionados por SPA. Son instrumentos de uso recurrente, distintos de la financiación de proyectos, que responde a operaciones concretas. ¿Debería una pyme combinar ambos tipos de producto o elegir solo uno según su sector?
El convenio se firmó al margen de Money20/20 en Riad, un foro donde confluyen entidades financieras y empresas de tecnología. La coincidencia con ese evento sitúa el acuerdo en el terreno de la financiación digital innovadora, según la descripción de SPA. ¿Marca este tipo de alianzas un cambio en la relación entre bancos y pymes en el reino?
SPA no ofrece declaraciones de responsables de Monsha’at ni de STC Bank en el texto publicado. Tampoco incluye cifras sobre el número de solicitudes previstas ni sobre la proporción de la cartera ya comprometida. ¿Habrá un anuncio posterior con los primeros resultados del programa?
La cartera de hasta 5.000 millones de riales se destina a pymes de diversos sectores económicos, sin que el despacho enumere cuáles. La amplitud del destinatario contrasta con la ausencia de prioridades sectoriales explícitas en la información difundida. ¿Debería el programa concentrarse en sectores concretos o mantener un enfoque horizontal?
Los plazos de hasta 10 años y la variedad de instrumentos sugieren un diseño pensado para acompañar a la empresa en distintas etapas. La financiación de capital circulante y la de proyectos responden a momentos diferentes del ciclo de un negocio. ¿Puede una misma pyme usar varios productos del acuerdo a lo largo de ese ciclo?
El respaldo al comercio electrónico y la financiación de cuentas por cobrar apuntan a modelos de negocio con cobros digitales o diferidos. Las garantías y cartas de crédito, en cambio, miran más a operaciones con terceros y riesgo comercial. ¿Qué peso tiene cada uno de esos perfiles en el tejido de pymes saudí?
La firma entre Monsha’at y STC Bank se suma a otras iniciativas de apoyo al emprendimiento, aunque SPA no las menciona ni las compara en su despacho. El texto se limita a describir el acuerdo y sus áreas de cooperación. ¿Cómo medirá el reino el impacto real de esta cartera sobre el ecosistema emprendedor?
Quedan sin respuesta en la información publicada cuestiones como el coste final para la pyme, los requisitos documentales o el tiempo de aprobación de cada facilidad. SPA tampoco aclara si la cartera se ampliará si la demanda supera los 5.000 millones de riales previstos. ¿Será la demanda la que marque el ritmo de ejecución del programa?
¿Qué se firmó y entre quiénes? Monsha’at, la Small and Medium Enterprises General Authority, firmó un acuerdo de cooperación con STC Bank al margen de la conferencia Money20/20 celebrada en Riad. Según informó la agencia estatal saudí SPA el 17 de septiembre de 2026, el convenio busca reforzar la colaboración en el desarrollo del ecosistema emprendedor y facilitar el acceso de las pymes a productos de financiación digital innovadores. El texto no incluye declaraciones de responsables de ninguna de las dos entidades.
¿De cuánto es la cartera de financiación? El acuerdo prevé una cartera valorada en hasta 5.000 millones de riales, destinada a ofrecer soluciones y productos de financiación conformes con la sharía a pymes de diversos sectores económicos. SPA no precisa si esa cifra se desembolsará en una sola fase o por tramos, ni qué parte corresponde a financiación en efectivo y qué parte a instrumentos no monetarios. Tampoco detalla el reparto de riesgos entre Monsha’at y STC Bank.
¿Qué tipos de financiación contempla el acuerdo? El programa ofrece facilidades a corto, medio y largo plazo, en efectivo y no en efectivo, con plazos de hasta 10 años. Cubren capital circulante y necesidades operativas, compra de activos y equipos, financiación contra cuentas por cobrar de puntos de venta, y financiación de contratos y proyectos. También incluye respaldo al comercio electrónico, financiación de facturas y cuentas por cobrar, tarjetas de crédito empresariales, cadenas de suministro y financiación comercial con garantías y cartas de crédito.
¿Dónde y cuándo se firmó el acuerdo? La firma se produjo al margen de la conferencia Money20/20 celebrada en Riad, según el despacho de SPA fechado el 17 de septiembre de 2026. El texto sitúa así el convenio en el ámbito de la financiación digital innovadora, aunque no ofrece detalles sobre el acto de firma ni sobre los representantes que lo suscribieron. SPA tampoco indica si el acuerdo entrará en vigor de forma inmediata o tras un periodo de implementación.
¿Qué información no se ha hecho pública? SPA no precisa el número de pymes que podrán beneficiarse de la cartera ni los criterios de elegibilidad. Tampoco detalla los tipos o márgenes aplicables a las facilidades, el calendario de ejecución ni si la cartera se ampliará si la demanda supera los 5.000 millones de riales. El despacho se limita a describir las áreas de cooperación y los productos previstos, sin incluir declaraciones de responsables de Monsha’at o de STC Bank.
Más sobre este tema: Economía, Noticias KSA
Related articles
 Estidamah destaca avances en la producción de café saudí
 Robots y tecnologías inteligentes destacan en el Foro de Industria de Arabia Saudí
 Concluye la Temporada Internacional de Dátiles de Unaizah 2026
 Wadi Jeddah presenta en el Foro de Industria de Arabia Saudí su estrategia de inversión en conocimiento
 SAMA celebra un foro de banca abierta con los bancos en Money20/20
 Riyadh Air lanza vuelos directos a Mánchester tres veces por semana