


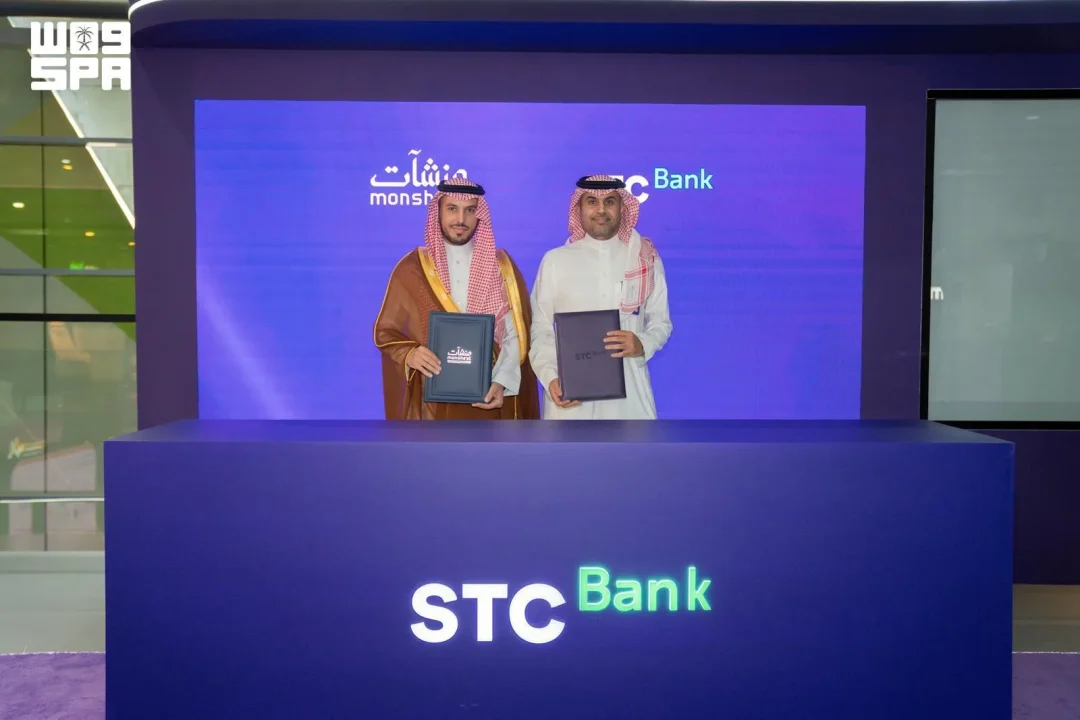
Monsha’at, Otoritas Umum Usaha Kecil dan Menengah, menandatangani perjanjian kerja sama dengan STC Bank di sela-sela konferensi Money20/20 di Riyadh. Perjanjian ini bertujuan memperkuat kolaborasi dalam mengembangkan ekosistem kewirausahaan dan mempermudah akses UKM terhadap produk pembiayaan digital yang inovatif.
Seperti dilaporkan kantor berita Saudi SPA pada 17 September 2026, perjanjian tersebut mencakup penyediaan solusi dan produk pembiayaan yang sesuai prinsip syariah melalui portofolio senilai hingga SAR5 miliar. Portofolio itu ditujukan untuk mendukung UKM di berbagai sektor ekonomi.
Langkah ini menjadi salah satu sorotan di sela-sela Money20/20, ajang yang mempertemukan pelaku industri keuangan dan teknologi di Riyadh. Monsha’at hadir sebagai pihak yang selama ini mendampingi pelaku usaha kecil dan menengah, sementara STC Bank melengkapi peran itu dari sisi penyediaan layanan pembiayaan digital. Keduanya bertemu dalam satu panggung yang sama untuk meresmikan kerja sama tersebut.
Bidang kerja sama mencakup program pembiayaan yang menawarkan fasilitas jangka pendek, jangka menengah, dan jangka panjang, baik tunai maupun non-tunai, dengan tenor hingga 10 tahun. Fasilitas tersebut mencakup kebutuhan modal kerja dan operasional, pembelian aset dan peralatan, pembiayaan terhadap piutang point-of-sale, serta pembiayaan kontrak dan proyek.
Perjanjian ini juga mendukung bisnis e-commerce dan menyediakan pembiayaan untuk faktur dan piutang usaha, kartu kredit bisnis, rantai pasok, serta layanan pembiayaan perdagangan, termasuk jaminan dan surat kredit. Cakupan itu menunjukkan bahwa kerja sama tidak berhenti pada satu jenis produk, melainkan menyentuh berbagai kebutuhan pembiayaan yang biasa dihadapi pelaku UKM dalam menjalankan usaha sehari-hari.
Bagi pelaku usaha, pertanyaan pertama yang mungkin muncul adalah: apa arti portofolio SAR5 miliar bagi usaha kecil yang selama ini kesulitan mengakses pembiayaan bank? Angka itu disebut sebagai nilai portofolio hingga SAR5 miliar, yang berarti plafon maksimum yang dinyatakan dalam perjanjian. SPA tidak merinci berapa alokasi per sektor, berapa jumlah UKM yang ditargetkan, atau bagaimana mekanisme pencairannya di lapangan.
Perjanjian ini menyebut solusi dan produk pembiayaan yang sesuai prinsip syariah. Bagi sebagian pelaku usaha, kesesuaian syariah menjadi pertimbangan utama dalam memilih lembaga pembiayaan. Pertanyaannya, apakah ketersediaan produk syariah yang lebih luas akan mendorong lebih banyak UKM untuk masuk ke sistem pembiayaan formal? SPA tidak menyebutkan jenis akad atau skema syariah spesifik yang akan digunakan dalam portofolio ini.
Dari sisi jenis fasilitas, program ini menjangkau kebutuhan yang cukup beragam. Ada fasilitas tunai dan non-tunai. Ada fasilitas jangka pendek, menengah, dan panjang dengan tenor hingga 10 tahun. Ada pula pembiayaan terhadap piutang point-of-sale, pembiayaan kontrak dan proyek, pembiayaan faktur dan piutang usaha, kartu kredit bisnis, rantai pasok, serta layanan pembiayaan perdagangan berupa jaminan dan surat kredit. Kombinasi ini menggambarkan pendekatan yang menyeluruh terhadap kebutuhan modal kerja dan operasional UKM.
Modal kerja dan kebutuhan operasional menjadi bagian yang disebut secara eksplisit. Begitu pula pembelian aset dan peralatan. Bagi usaha yang ingin memperluas kapasitas, pembiayaan aset dan peralatan bisa menjadi jalur yang relevan. Namun, apakah tenor hingga 10 tahun cukup fleksibel untuk berbagai jenis usaha dengan siklus bisnis yang berbeda-beda? SPA tidak memerinci bagaimana tenor ditentukan atau apakah ada penyesuaian untuk sektor tertentu.
Dukungan terhadap bisnis e-commerce juga masuk dalam cakupan perjanjian. Ini sejalan dengan pertumbuhan kanal digital dalam perdagangan. Pembiayaan faktur dan piutang usaha, kartu kredit bisnis, serta rantai pasok dan pembiayaan perdagangan menunjukkan bahwa perjanjian ini menyasar alur keuangan usaha, bukan hanya pinjaman tunggal. Pertanyaannya, bagaimana bentuk dukungan konkret bagi bisnis e-commerce yang disebut dalam perjanjian itu? SPA tidak menjelaskan detail teknisnya.
Kehadiran perjanjian ini di sela-sela Money20/20 di Riyadh menempatkan isu pembiayaan UKM dalam konteks industri keuangan yang lebih luas. Konferensi tersebut menjadi latar penandatanganan, dan SPA menyebutkan lokasi serta tanggalnya secara jelas. Namun, SPA tidak menyebutkan siapa pejabat yang menandatangani perjanjian atas nama Monsha’at maupun STC Bank, tidak menyebutkan nilai kontrak per produk, dan tidak menyebutkan jadwal implementasi.
Yang disebutkan adalah tujuan perjanjian: memperkuat kolaborasi dalam mengembangkan ekosistem kewirausahaan dan mempermudah akses UKM terhadap produk pembiayaan digital yang inovatif. Dua tujuan itu saling terkait. Ekosistem kewirausahaan yang kuat membutuhkan akses pembiayaan yang mudah, sementara produk pembiayaan digital yang inovatif membutuhkan ekosistem yang siap mengadopsinya. Pertanyaannya, apakah kerja sama ini akan diikuti dengan program pendampingan atau literasi keuangan bagi UKM? SPA tidak menyebutkannya.
Perjanjian ini juga menyentuh layanan pembiayaan perdagangan, termasuk jaminan dan surat kredit. Layanan semacam ini biasanya relevan bagi usaha yang terlibat dalam perdagangan, baik domestik maupun lintas batas. Dengan adanya jaminan dan surat kredit dalam cakupan perjanjian, pelaku usaha yang membutuhkan instrumen perdagangan bisa memiliki opsi tambahan. Namun, apakah layanan ini akan tersedia untuk semua skala usaha atau hanya untuk segmen tertentu? SPA tidak memberikan rincian mengenai hal itu.
Rantai pasok juga disebut sebagai salah satu area yang didukung. Pembiayaan rantai pasok biasanya melibatkan hubungan antara pemasok, pembeli, dan lembaga keuangan. Jika diterapkan, skema semacam ini bisa membantu usaha kecil yang menjadi pemasok bagi perusahaan besar. Pertanyaannya, bagaimana peran STC Bank dalam ekosistem rantai pasok yang disebut dalam perjanjian? SPA tidak menguraikan peran spesifik masing-masing pihak di luar cakupan kerja sama yang disebutkan.
Kartu kredit bisnis menjadi salah satu produk yang disebut. Bagi UKM, kartu kredit bisnis bisa menjadi alat likuiditas jangka pendek. Namun, SPA tidak menyebutkan limit, biaya, atau ketentuan khusus untuk produk ini. Yang tercatat adalah bahwa kartu kredit bisnis termasuk dalam cakupan perjanjian, bersama dengan pembiayaan faktur dan piutang usaha, rantai pasok, dan layanan pembiayaan perdagangan.
Pembiayaan terhadap piutang point-of-sale juga masuk dalam daftar. Ini relevan bagi usaha ritel yang menerima pembayaran melalui mesin point-of-sale. Dengan pembiayaan berbasis piutang tersebut, arus kas usaha bisa lebih terjaga. Pertanyaannya, seberapa cepat proses pencairan yang akan ditawarkan melalui skema ini? SPA tidak menyebutkan target waktu atau standar layanan.
Pembiayaan kontrak dan proyek juga disebut. Bagi usaha yang mengerjakan proyek dengan pembayaran bertahap, pembiayaan semacam ini bisa membantu menutup kebutuhan modal di awal. Namun, SPA tidak merinci persyaratan yang harus dipenuhi UKM untuk mengakses fasilitas tersebut. Yang jelas, fasilitas ini menjadi bagian dari program pembiayaan yang disepakati.
Secara keseluruhan, perjanjian ini mencakup banyak jenis fasilitas dan layanan. Mulai dari modal kerja, pembelian aset dan peralatan, pembiayaan piutang point-of-sale, pembiayaan kontrak dan proyek, hingga pembiayaan faktur dan piutang usaha, kartu kredit bisnis, rantai pasok, dan pembiayaan perdagangan. Kombinasi ini menunjukkan bahwa kerja sama ini dirancang untuk menjangkau berbagai kebutuhan UKM, bukan hanya satu titik saja.
Namun, sejumlah hal tidak disebutkan dalam rilis SPA. Tidak ada rincian mengenai jumlah UKM yang ditargetkan, alokasi per sektor, mekanisme pencairan, persyaratan kelayakan, suku bunga atau margin, biaya administrasi, jadwal implementasi, maupun pejabat yang menandatangani perjanjian. Tidak ada pula keterangan mengenai bagaimana portofolio SAR5 miliar itu akan dibagi antara produk tunai dan non-tunai, atau antara tenor pendek, menengah, dan panjang.
Yang bisa dipastikan dari rilis SPA adalah lokasi dan waktu penandatanganan, yaitu di sela-sela konferensi Money20/20 di Riyadh pada 17 September 2026. Pihak yang disebut adalah Monsha’at dan STC Bank. Tujuan yang dinyatakan adalah memperkuat kolaborasi dalam mengembangkan ekosistem kewirausahaan dan mempermudah akses UKM terhadap produk pembiayaan digital yang inovatif. Nilai portofolio yang disebut adalah hingga SAR5 miliar, dengan solusi dan produk pembiayaan yang sesuai prinsip syariah.
Cakupan kerja sama yang disebut meliputi program pembiayaan dengan fasilitas jangka pendek, menengah, dan panjang, baik tunai maupun non-tunai, dengan tenor hingga 10 tahun. Fasilitas itu mencakup modal kerja dan kebutuhan operasional, pembelian aset dan peralatan, pembiayaan terhadap piutang point-of-sale, serta pembiayaan kontrak dan proyek. Selain itu, perjanjian mendukung bisnis e-commerce dan menyediakan pembiayaan untuk faktur dan piutang usaha, kartu kredit bisnis, rantai pasok, serta layanan pembiayaan perdagangan, termasuk jaminan dan surat kredit.
Bagi pembaca yang mengikuti perkembangan sektor UKM, perjanjian ini menambah daftar kerja sama antara lembaga pemerintah dan lembaga keuangan. Pertanyaannya, apakah kerja sama semacam ini akan cukup untuk menjawab kebutuhan pembiayaan UKM yang beragam? SPA tidak menyajikan data permintaan pembiayaan UKM atau data penyaluran sebelumnya, sehingga konteks kuantitatifnya tidak tersedia dalam rilis tersebut.
Yang tersaji adalah kerangka kerja sama. Ada portofolio, ada jenis fasilitas, ada tenor, ada cakupan layanan. Namun, detail operasional tidak diungkap. Pembaca yang ingin mengetahui bagaimana perjanjian ini akan berdampak langsung pada usaha mereka harus menunggu informasi lanjutan, karena rilis SPA berhenti pada pengumuman kerja sama dan cakupannya.
Dengan demikian, inti dari rilis ini adalah penandatanganan kerja sama antara Monsha’at dan STC Bank di Riyadh pada 17 September 2026, dengan portofolio hingga SAR5 miliar untuk pembiayaan syariah bagi UKM, mencakup berbagai jenis fasilitas dan layanan, dengan tenor hingga 10 tahun, serta dukungan untuk e-commerce, faktur dan piutang usaha, kartu kredit bisnis, rantai pasok, dan pembiayaan perdagangan. Selebihnya, rilis tidak menyebutkan hal-hal di luar cakupan tersebut.
Apa isi perjanjian Monsha’at dan STC Bank? Perjanjian kerja sama ini bertujuan memperkuat kolaborasi dalam mengembangkan ekosistem kewirausahaan dan mempermudah akses UKM terhadap produk pembiayaan digital yang inovatif. Perjanjian mencakup penyediaan solusi dan produk pembiayaan sesuai prinsip syariah melalui portofolio senilai hingga SAR5 miliar. Penandatanganan berlangsung di sela-sela konferensi Money20/20 di Riyadh pada 17 September 2026, seperti dilaporkan kantor berita Saudi SPA.
Fasilitas pembiayaan apa saja yang tercakup? Program pembiayaan menawarkan fasilitas jangka pendek, menengah, dan panjang, baik tunai maupun non-tunai, dengan tenor hingga 10 tahun. Fasilitas itu mencakup modal kerja dan kebutuhan operasional, pembelian aset dan peralatan, pembiayaan terhadap piutang point-of-sale, serta pembiayaan kontrak dan proyek. SPA tidak merinci alokasi dana untuk masing-masing jenis fasilitas tersebut.
Apakah perjanjian ini mendukung bisnis e-commerce? Ya, perjanjian ini disebut mendukung bisnis e-commerce. Selain itu, perjanjian menyediakan pembiayaan untuk faktur dan piutang usaha, kartu kredit bisnis, rantai pasok, serta layanan pembiayaan perdagangan, termasuk jaminan dan surat kredit. SPA tidak menjelaskan bentuk dukungan teknis atau persyaratan khusus bagi bisnis e-commerce dalam perjanjian tersebut.
Berapa nilai portofolio pembiayaan yang disepakati? Nilai portofolio yang disebut dalam perjanjian adalah hingga SAR5 miliar. Portofolio itu ditujukan untuk mendukung UKM di berbagai sektor ekonomi melalui solusi dan produk pembiayaan yang sesuai prinsip syariah. SPA tidak menyebutkan berapa jumlah UKM yang ditargetkan atau bagaimana dana tersebut akan dialokasikan per sektor.
Di mana dan kapan perjanjian ini ditandatangani? Perjanjian ditandatangani di sela-sela konferensi Money20/20 di Riyadh pada 17 September 2026. SPA melaporkan penandatanganan tersebut pada 13:19 waktu setempat atau 10:19 GMT. SPA tidak menyebutkan nama pejabat yang menandatangani perjanjian atas nama Monsha’at maupun STC Bank.
Apakah ada rincian tenor dan jenis pembiayaan syariah? Perjanjian menyebut tenor hingga 10 tahun untuk fasilitas jangka pendek, menengah, dan panjang. Produk yang ditawarkan sesuai prinsip syariah, namun SPA tidak menyebutkan jenis akad atau skema syariah spesifik yang akan digunakan. SPA juga tidak merinci suku bunga, margin, biaya administrasi, atau persyaratan kelayakan bagi UKM yang ingin mengakses fasilitas tersebut.
Selengkapnya tentang topik ini: Ekonomi, Berita KSA
Related articles
 Estidamah paparkan riset kopi Saudi dari laboratorium ke kebun
 Musim Kurma Internasional Unaizah 2026 ditutup di Food City
 Wadi Jeddah paparkan 19 inisiatif investasi pengetahuan di Saudi Industry Forum
 SAMA gelar Open Banking Forum bersama bank di Money20/20 Middle East
 Riyadh Air buka penerbangan langsung ke Manchester tiga kali sepekan
 Komisi Seni Kuliner Saudi dan China bahas kerja sama sektor pangan