


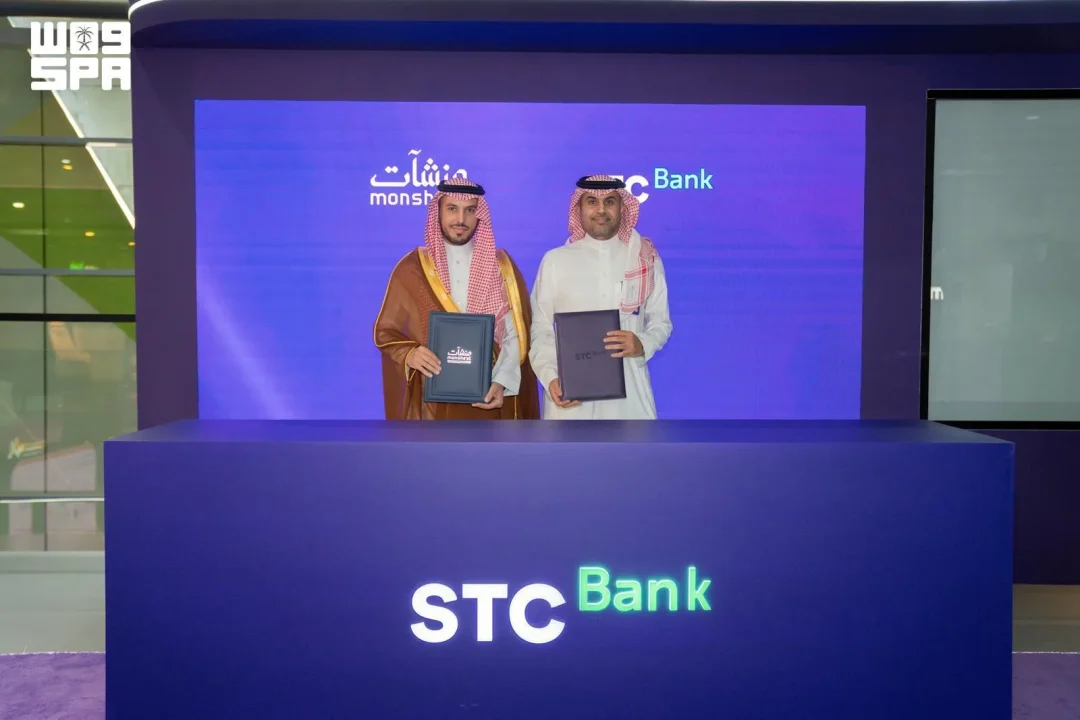
Monsha’at dan STC Bank menandatangani perjanjian kerjasama di luar sidang Money20/20 di Riyadh bagi memperkukuh kerjasama dalam membangunkan ekosistem keusahawanan dan memudahkan akses perusahaan kecil dan sederhana (PKS) kepada produk pembiayaan digital yang inovatif.
Seperti dilaporkan agensi berita Saudi SPA pada 17 September 2026, perjanjian itu bertujuan menyediakan penyelesaian dan produk pembiayaan patuh Syariah melalui portfolio bernilai sehingga SAR5 bilion, menyokong PKS dalam pelbagai sektor ekonomi.
Bidang kerjasama termasuk program pembiayaan yang menawarkan kemudahan jangka pendek, sederhana dan panjang, sama ada tunai mahupun bukan tunai, dengan tempoh sehingga 10 tahun. Kemudahan itu merangkumi modal kerja dan keperluan operasi, pembelian aset dan peralatan, pembiayaan terhadap resit jualan di tempat jualan, serta pembiayaan kontrak dan projek.
Perjanjian itu juga menyokong perniagaan e-dagang dan menyediakan pembiayaan untuk invois dan akaun belum terima, kad kredit perniagaan, rantaian bekalan, dan perkhidmatan pembiayaan perdagangan, termasuk jaminan dan surat kredit.
Persoalannya, sejauh mana portfolio SAR5 bilion ini mampu mengubah landskap pembiayaan PKS di Arab Saudi dalam tempoh terdekat? Angka itu bukan kecil, tetapi ia hanya bermakna jika dana benar-benar sampai kepada perniagaan yang memerlukannya.
Monsha’at ialah pihak berkuasa am bagi perusahaan kecil dan sederhana, manakala STC Bank ialah institusi perbankan digital. Gabungan keduanya menunjukkan pendekatan yang menggabungkan pengawalseliaan dan sokongan ekosistem dengan keupayaan teknologi kewangan. Bukankah pembiayaan digital patuh Syariah adalah jawapan kepada jurang yang lama menghalang PKS daripada berkembang?
Perjanjian itu ditandatangani di luar sidang Money20/20 di Riyadh, sebuah acara yang menghimpunkan pemain industri kewangan dan teknologi. Kehadiran acara itu sendiri menunjukkan Riyadh sebagai hab perbincangan kewangan digital serantau. Apakah maknanya apabila perjanjian sebesar ini diumumkan di tepi sebuah persidangan teknologi kewangan, bukan di dalam dewan rasmi?
Dari segi struktur, kemudahan yang ditawarkan merangkumi tempoh sehingga 10 tahun. Tempoh itu memberi ruang kepada perniagaan untuk merancang pembelian aset dan peralatan tanpa tekanan bayaran balik jangka pendek. Namun, adakah tempoh yang panjang itu cukup untuk perniagaan kecil yang masih bergelut dengan aliran tunai harian?
Kemudahan modal kerja dan keperluan operasi menyasar keperluan harian perniagaan. Pembelian aset dan peralatan menyasar pelaburan jangka panjang. Pembiayaan terhadap resit jualan di tempat jualan menyasar perniagaan runcit yang mempunyai aliran tunai tetapi kekurangan cagaran. Bukankah setiap kategori ini mewakili masalah berbeza yang memerlukan penyelesaian berbeza?
Pembiayaan kontrak dan projek pula menyasar perniagaan yang bekerja berdasarkan projek, seperti pembinaan dan perkhidmatan. Bagi sektor ini, pembayaran sering lambat walaupun kerja telah siap. Adakah pembiayaan berasaskan kontrak mampu mengurangkan tekanan aliran tunai yang kronik dalam sektor tersebut?
Sokongan kepada perniagaan e-dagang menunjukkan kesedaran bahawa ekonomi digital berkembang pesat. Pembiayaan invois dan akaun belum terima, kad kredit perniagaan, rantaian bekalan, dan perkhidmatan pembiayaan perdagangan termasuk jaminan dan surat kredit melengkapkan rangkaian produk. Tidakkah ini menunjukkan bahawa pembiayaan PKS kini bergerak ke arah penyelesaian bersepadu, bukan produk tunggal?
Namun, satu persoalan penting kekal: bagaimana portfolio SAR5 bilion ini akan diagihkan antara sektor ekonomi yang berbeza? SPA tidak menyatakan pecahan peruntukan, kadar keuntungan, syarat kelayakan, atau tempoh pelaksanaan. Ia juga tidak menyatakan berapa banyak perniagaan yang disasarkan untuk menerima manfaat.
Tanpa butiran tersebut, portfolio itu masih merupakan komitmen yang perlu diterjemahkan kepada pelaksanaan. Pembiayaan patuh Syariah menuntut struktur kontrak tertentu, dan kepatuhan itu sendiri memerlukan proses yang teliti. Adakah STC Bank mempunyai kapasiti operasi untuk menyalurkan dana pada skala ini dalam masa yang munasabah?
Dari sudut ekosistem keusahawanan, kerjasama antara pengawal selia dan bank digital boleh mengurangkan halangan birokrasi. PKS sering mengeluh tentang proses permohonan yang panjang dan keperluan dokumentasi yang berat. Jika pembiayaan digital dapat memendekkan proses itu, kesannya mungkin lebih besar daripada nilai dana itu sendiri. Bukankah kelajuan akses kadangkala lebih penting daripada saiz pembiayaan?
Money20/20 di Riyadh menjadi latar pengumuman ini. Acara tersebut mengumpulkan syarikat teknologi kewangan, bank, dan pengawal selia. Kehadiran Monsha’at dan STC Bank dalam acara itu menunjukkan bahawa pembiayaan PKS kini dilihat sebagai sebahagian daripada agenda kewangan digital, bukan sekadar program bantuan kerajaan. Apakah ini menandakan perubahan pendekatan yang lebih luas terhadap pembiayaan perniagaan kecil?
Arab Saudi mempunyai bilangan PKS yang besar merentasi sektor runcit, perkhidmatan, pembinaan, dan teknologi. Setiap sektor mempunyai kitaran tunai yang berbeza. Pembiayaan yang seragam mungkin tidak sesuai untuk semua. Adakah portfolio ini akan disesuaikan mengikut sektor, atau ia akan beroperasi sebagai satu produk tunggal?
Perjanjian itu juga menyentuh rantaian bekalan dan pembiayaan perdagangan. Bagi perniagaan yang mengimport barangan, surat kredit dan jaminan adalah alat penting. Jika bank digital dapat menyediakan instrumen ini dengan lebih pantas, ia boleh mengurangkan kebergantungan kepada proses manual yang lambat. Tidakkah ini satu kelebihan daya saing yang nyata bagi PKS?
Kad kredit perniagaan pula memberi fleksibiliti perbelanjaan harian. Bagi perniagaan kecil, ia boleh menjadi jambatan antara pembelian dan pembayaran pelanggan. Namun, ia juga membawa risiko jika pengurusan kewangan lemah. Adakah program ini akan disertai dengan pendidikan kewangan untuk peminjam?
Pembiayaan terhadap resit jualan di tempat jualan menarik kerana ia berasaskan aliran tunai sebenar perniagaan. Bagi kedai runcit dan restoran, resit jualan adalah bukti pendapatan yang boleh dipercayai. Jika bank boleh menilai risiko berdasarkan data tersebut, kelulusan boleh menjadi lebih cepat. Bukankah data transaksi adalah cagaran baharu dalam pembiayaan moden?
Pembiayaan invois dan akaun belum terima menyasar jurang antara penghantaran kerja dan penerimaan bayaran. Bagi banyak PKS, jurang itulah punca utama masalah tunai. Penyelesaian yang mempercepatkan penerimaan bayaran boleh menyelamatkan perniagaan daripada kebergantungan kepada pinjaman jangka pendek yang mahal. Adakah ini pendekatan yang lebih mampan?
Dengan tempoh sehingga 10 tahun, kemudahan jangka panjang memberi ruang untuk pelaburan modal. Tetapi PKS sering memerlukan dana jangka pendek lebih kerap. Portfolio yang merangkumi kedua-duanya menunjukkan usaha untuk menangani keperluan yang berbeza dalam satu rangka kerja. Tidakkah keseimbangan antara jangka pendek dan panjang adalah kunci kepada pembiayaan yang berkesan?
Persoalan tentang pemantauan dan penilaian juga wujud. Portfolio SAR5 bilion memerlukan mekanisme untuk mengukur keberkesanan. Tanpa penilaian, sukar untuk mengetahui sama ada dana benar-benar membantu perniagaan berkembang atau hanya berpindah dari satu kunci kira-kira ke kunci kira-kira yang lain. Adakah metrik keberkesanan akan diumumkan kemudian?
Kerjasama ini juga menunjukkan bahawa institusi kewangan digital semakin mengambil peranan dalam dasar ekonomi. STC Bank, sebagai pemain baharu dalam perbankan, mempunyai insentif untuk membina portfolio PKS yang kukuh. Monsha’at pula mempunyai mandat untuk membangunkan ekosistem. Gabungan mandat dan insentif ini boleh menjadi model untuk kerjasama lain pada masa hadapan. Bukankah model kerjasama sebegini patut diperluas kepada institusi lain?
Namun, pembaca perlu ingat bahawa pengumuman perjanjian bukanlah bukti pencairan dana. SPA hanya melaporkan penandatanganan perjanjian dan bidang kerjasama. Tiada maklumat tentang jumlah sebenar yang akan disalurkan, bilangan penerima, atau tarikh mula. Adakah wajar untuk menilai kejayaan inisiatif ini hanya selepas dana benar-benar mengalir?
Dalam konteks ekonomi yang lebih luas, akses kepada pembiayaan adalah salah satu faktor penentu pertumbuhan PKS. Jika portfolio ini berjaya, ia boleh menyumbang kepada penciptaan pekerjaan dan kepelbagaian ekonomi. Tetapi jika pelaksanaannya lambat atau terlalu berhati-hati, manfaatnya mungkin terhad. Tidakkah pelaksanaan adalah ujian sebenar bagi setiap perjanjian pembiayaan?
Perjanjian itu merangkumi kemudahan tunai dan bukan tunai. Kemudahan bukan tunai seperti jaminan dan surat kredit penting untuk perdagangan. Kemudahan tunai penting untuk operasi harian. Gabungan kedua-duanya menunjukkan pendekatan menyeluruh. Adakah ini tanda bahawa pembiayaan PKS kini dilihat sebagai satu ekosistem, bukan sekadar pinjaman?
Bagi perniagaan e-dagang, pembiayaan yang disesuaikan dengan model perniagaan mereka adalah penting. Aliran tunai e-dagang berbeza daripada perniagaan fizikal. Platform pembayaran, penghantaran, dan pemulangan barang semuanya mempengaruhi kitaran tunai. Adakah produk pembiayaan ini direka khusus untuk realiti e-dagang, atau ia disesuaikan daripada produk sedia ada?
Kesimpulannya, perjanjian antara Monsha’at dan STC Bank mewujudkan portfolio pembiayaan patuh Syariah bernilai sehingga SAR5 bilion untuk PKS, dengan kemudahan sehingga 10 tahun merangkumi modal kerja, aset, resit jualan, kontrak, e-dagang, invois, kad kredit perniagaan, rantaian bekalan, dan pembiayaan perdagangan. Ia ditandatangani di luar Money20/20 di Riyadh pada 17 September 2026. SPA tidak menyatakan pecahan peruntukan, kadar keuntungan, syarat kelayakan, bilangan penerima, atau tarikh pelaksanaan.
Apakah tujuan perjanjian antara Monsha’at dan STC Bank? Perjanjian itu bertujuan memperkukuh kerjasama dalam membangunkan ekosistem keusahawanan dan memudahkan akses PKS kepada produk pembiayaan digital yang inovatif. Ia menyediakan penyelesaian dan produk pembiayaan patuh Syariah melalui portfolio bernilai sehingga SAR5 bilion, menyokong PKS dalam pelbagai sektor ekonomi. Perjanjian ditandatangani di luar sidang Money20/20 di Riyadh pada 17 September 2026, menurut laporan agensi berita Saudi SPA.
Apakah jenis kemudahan pembiayaan yang ditawarkan? Program pembiayaan menawarkan kemudahan jangka pendek, sederhana dan panjang, tunai dan bukan tunai, dengan tempoh sehingga 10 tahun. Kemudahan itu merangkumi modal kerja dan keperluan operasi, pembelian aset dan peralatan, pembiayaan terhadap resit jualan di tempat jualan, serta pembiayaan kontrak dan projek. Ia juga menyokong e-dagang dan menyediakan pembiayaan invois, akaun belum terima, kad kredit perniagaan, rantaian bekalan, dan perkhidmatan pembiayaan perdagangan termasuk jaminan dan surat kredit.
Di manakah perjanjian ini ditandatangani? Perjanjian itu ditandatangani di luar sidang Money20/20 di Riyadh pada 17 September 2026, menurut SPA. Money20/20 ialah acara yang menghimpunkan pemain industri kewangan dan teknologi. Penandatanganan di tepi persidangan itu menunjukkan Riyadh sebagai hab perbincangan kewangan digital serantau, dan pembiayaan PKS dilihat sebagai sebahagian daripada agenda kewangan digital, bukan sekadar program bantuan kerajaan.
Apakah maklumat yang tidak dinyatakan oleh SPA? SPA tidak menyatakan pecahan peruntukan antara sektor ekonomi, kadar keuntungan, syarat kelayakan, bilangan perniagaan yang disasarkan, atau tarikh pelaksanaan portfolio. Tiada juga maklumat tentang jumlah sebenar yang akan disalurkan atau metrik keberkesanan. Oleh itu, penilaian kejayaan inisiatif ini hanya boleh dibuat selepas dana benar-benar mengalir kepada PKS yang memerlukannya.
Mengapa pembiayaan patuh Syariah penting untuk PKS? Pembiayaan patuh Syariah menuntut struktur kontrak tertentu yang menepati prinsip Islam, dan kepatuhan itu memerlukan proses teliti. Bagi PKS yang mencari pembiayaan, ketersediaan produk patuh Syariah membuka pilihan yang selaras dengan keperluan mereka. Perjanjian Monsha’at dan STC Bank menyediakan penyelesaian dan produk pembiayaan patuh Syariah melalui portfolio sehingga SAR5 bilion, menurut SPA, dengan kemudahan sehingga 10 tahun.
Apakah kesan perjanjian ini terhadap ekosistem keusahawanan? Kerjasama antara pengawal selia dan bank digital boleh mengurangkan halangan birokrasi yang sering dihadapi PKS. Jika pembiayaan digital memendekkan proses permohonan, kesannya mungkin lebih besar daripada nilai dana itu sendiri. Perjanjian ini juga menunjukkan gabungan mandat Monsha’at untuk membangunkan ekosistem dengan insentif STC Bank untuk membina portfolio PKS, satu model yang boleh diperluas kepada institusi kewangan lain pada masa hadapan.
Lagi mengenai topik ini: Ekonomi, Berita KSA
Related articles
 Estidamah pamer usaha majukan penanaman kopi Saudi di bengkel Riyadh
 Musim Kurma Antarabangsa Unaizah 2026 ditutup dengan kerjasama platform digital
 Wadi Jeddah pamer pelaburan ilmu dan teknologi di Forum Industri Saudi
 SAMA adakan Forum Open Banking bersama bank di Money20/20 Middle East
 Suruhanjaya Seni Kulinari, China bincang kerjasama sektor makanan
 CEO Financial Academy: Pertumbuhan Sektor Kewangan Saudi Tingkatkan Keperluan Kemahiran Baharu