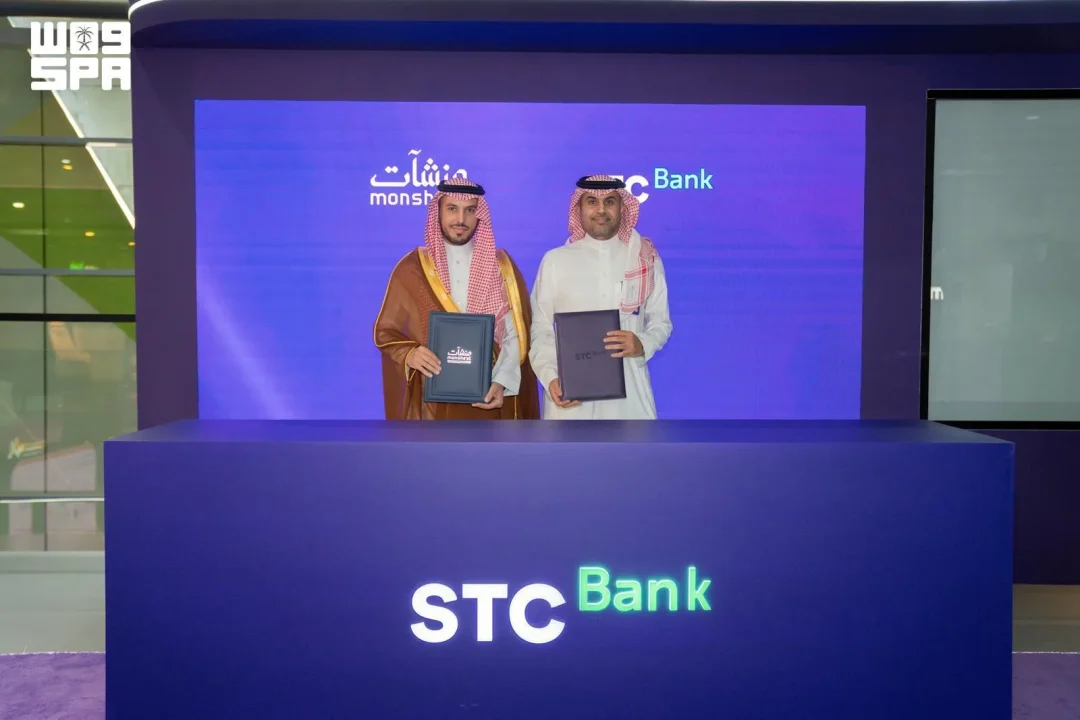
リヤドで開催されたMoney20/20会議の場で、中小企業総局(Monsha’at)はSTC Bankと協力協定を締結した。協定は起業家エコシステムの育成と、中小企業による革新的なデジタル融資商品へのアクセス円滑化を目的とする。融資枠の規模は最大50億リヤルに達する。
サウジ通信(SPA)によると、協定はシャリア準拠の融資ソリューションと商品を提供し、幅広い経済セクターの中小企業を支援する。会議はリヤドで開かれ、締結はその会期中に行われた。
協力分野には、短期・中期・長期のファシリティを提供する融資プログラムが含まれる。現金と非現金の双方を対象とし、期間は最長10年。運転資金や事業運営のニーズ、資産・設備の購入、販売時点情報管理(POS)の売掛金を担保とした融資、契約・プロジェクト融資をカバーする。
さらに協定は電子商取引事業者を支援し、請求書や売掛金の融資、事業用クレジットカード、サプライチェーン、保証や信用状を含む貿易金融サービスへの融資を提供する。
なぜ今、中小企業向けのデジタル融資なのか。サウジアラビア経済で中小企業が占める役割は大きく、資金調達の円滑化は事業拡大の鍵となる。銀行と政府機関が組み、シャリア準拠の商品をそろえる意味はどこにあるのだろうか。
協定が対象とするファシリティの期間は最長10年で、短期から長期まで幅を持たせている。運転資金の確保にとどまらず、設備投資やプロジェクト単位の資金需要にも応える設計だ。POS売掛金や請求書、売掛金を活用した資金化は、在庫や取引の回転が速い事業者にとって現金繰りの改善につながる。
貿易金融の分野では、保証や信用状が含まれる。輸入や輸出を伴う中小企業にとって、こうした手段は取引先との信頼構築に欠かせない。電子商取引への支援も明記されており、オンライン販売を手がける事業者の資金調達手段が広がる可能性がある。
では、この融資枠は実際にどのように使われるのか。50億リヤルという枠は、あくまで上限として示された金額だ。個々の事業者が受けられる金額や条件は、審査や事業内容によって変わる。誰がどの基準で選ばれるのか、関心が集まる点である。
協定の狙いの一つは、デジタル融資商品へのアクセスを容易にすることにある。従来、中小企業は書類や担保の壁に直面しやすかった。デジタル化された融資は、審査の迅速化や手続きの簡素化をもたらす可能性がある。STC Bankが持つデジタル基盤と、Monsha’atが持つ中小企業支援のネットワークが組み合わさることで、どのような顧客接点が生まれるのだろうか。
シャリア準拠である点も見逃せない。サウジアラビアの金融市場では、イスラム法に適合した商品設計が求められる。利息ではなく、手数料や取引に基づく収益構造をとることで、宗教上の制約を意識する事業者も利用しやすくなる。融資プログラムが短期・中期・長期に分かれ、現金と非現金の両方を扱うのは、多様な資金需要に応えるためだ。
Money20/20は金融技術の国際会議として知られ、リヤドでの開催は金融セクターの関心を集めた。この場で協定が結ばれたことは、デジタル金融と中小企業支援を結びつける動きの一環と見られる。会議のサイドラインでの締結という形式は、両者の協力を広く示す機会になった。
中小企業の資金調達をめぐっては、銀行融資だけでなく、フィンテック企業による新たなサービスも広がっている。STC Bankは通信大手STCの金融部門として、デジタルチャネルを強みとする。Monsha’atは中小企業の育成を担う政府機関であり、両者の協力は政策と民間金融の接点を作る。規制や監督の枠組みの中で、どのように商品が提供されるのかが焦点となる。
協定が掲げる分野を並べると、その対象は広い。運転資金、設備購入、POS売掛金、契約・プロジェクト、電子商取引、請求書・売掛金、事業用クレジットカード、サプライチェーン、貿易金融。これらは中小企業が日々直面する資金課題をほぼ網羅する。特に売掛金や請求書を資金化する仕組みは、成長過程で資金が滞留しやすい事業者にとって有用だ。
一方で、融資枠の具体的な運用方法や、商品ごとの金利・手数料、審査基準、開始時期は今回の発表では明らかにされていない。50億リヤルという金額も、実際にどの程度まで引き出されるかは今後の利用状況による。協定がどこまで実効性を持つかは、現場の実行力にかかっている。
サウジアラビアでは、中小企業の経済貢献度を高めることが政策課題とされてきた。融資へのアクセス改善はその中心的な要素だ。銀行と政府機関が協力し、デジタルとシャリア準拠を両立させる試みは、他の金融機関にとっても参考になるだろう。競争が促されれば、より良い条件の商品が生まれる可能性もある。
起業家エコシステムの育成という言葉は、単に資金を供給するだけでなく、事業者が成長しやすい環境を整えることを意味する。融資商品の多様化は、創業期から成長期まで、各段階のニーズに応える。電子商取引や貿易金融への支援は、国境を越えた事業展開を目指す企業にも道を開く。
今回の協定は、リヤドで開かれたMoney20/20の場で発表された。金融技術の展示や議論が行われる会議で、中小企業金融が主要テーマの一つとして扱われたことになる。デジタル融資の潮流と、中小企業支援政策が交わる点に、この協定の特徴がある。
では、この協定は既存の融資制度とどう違うのか。従来の銀行融資に比べ、デジタルチャネルを通じた申請や審査が想定されている。STC Bankの顧客基盤とMonsha’atの支援対象が重なる部分で、新たな利用者が掘り起こされる可能性がある。ただし、具体的な手続きや商品ラインアップは今後の発表を待つ必要がある。
中小企業にとって、資金調達の選択肢が増えることは事業の安定につながる。短期の運転資金から長期の設備投資まで、期間と用途に応じた商品がそろえば、資金繰りの計画が立てやすくなる。POS売掛金や請求書を活用した融資は、担保や保証に頼りすぎない資金調達の形を示す。
貿易金融の分野では、信用状や保証が中小企業の取引を支える。輸出や輸入に伴うリスクを軽減し、取引先との関係を円滑にする。電子商取引への支援は、オンライン販売の拡大に対応するものだ。こうした分野を一つの協定にまとめた点に、対象の広さが表れている。
協定の効果を測るには、実際にどれだけの中小企業が融資を受け、どのような成長につながったかを見る必要がある。50億リヤルという枠は、あくまで上限として示された目標だ。利用が進めば、追加の枠組みや商品の拡充が検討されるかもしれない。金融機関と政府機関の協力が、現場のニーズにどう応えるかが問われる。
サウジアラビアの金融セクターでは、デジタル化とシャリア準拠の両立が進む。今回の協定はその流れの中に位置づけられる。中小企業の資金調達をめぐる課題は、書類の煩雑さや担保不足、審査期間の長さなど多岐にわたる。デジタル融資はこれらの一部を解消する可能性を持つが、すべてを一度に解決するものではない。
Monsha’atとSTC Bankの協力は、政策と民間の力を組み合わせる試みだ。起業家エコシステムの育成という目標は、資金だけでなく、知識やネットワーク、市場へのアクセスを含む。融資商品がその入口となり、事業者が次の段階へ進む支援につながることが期待される。具体的な成果は今後の運用にかかっている。
SPAが伝えた内容には、協定の署名者や具体的な商品名、金利、手数料、開始日、対象企業の規模などは含まれていない。50億リヤルという枠の内訳や、各分野への配分も明らかにされていない。今後の追加発表で詳細が示されるかどうかが注目される。
協定の融資枠はどのくらいの規模か。 融資枠は最大50億リヤルとされ、シャリア準拠の融資ソリューションと商品を提供する。短期・中期・長期のファシリティを含み、期間は最長10年。現金と非現金の双方を対象とする。
どのような資金使途が対象になるか。 運転資金や事業運営、資産・設備の購入、POS売掛金を担保とした融資、契約・プロジェクト融資が含まれる。さらに電子商取引、請求書・売掛金、事業用クレジットカード、サプライチェーン、貿易金融も対象となる。
貿易金融では何が提供されるか。 貿易金融サービスとして保証や信用状が含まれる。これにより輸入や輸出を伴う中小企業の取引リスク軽減が想定される。SPAは具体的な商品条件や手数料を公表していない。
協定はどこで締結されたか。 協定はリヤドで開催されたMoney20/20会議のサイドラインで締結された。会議は金融技術の国際的な場として知られ、中小企業金融がテーマの一つとなった。署名者や締結日の詳細はSPAの発表に含まれていない。
シャリア準拠であることの意味は何か。 協定はシャリア準拠の融資ソリューションと商品を提供すると明記している。イスラム法に適合した商品設計により、宗教上の制約を意識する事業者も利用しやすくなる。具体的な収益構造は発表されていない。
融資枠の運用開始時期は明らかか。 SPAの発表には開始時期や商品ごとの金利、審査基準、50億リヤルの内訳は含まれていない。実際の利用状況や追加発表を待つ必要がある。協定の実効性は今後の運用にかかっている。