


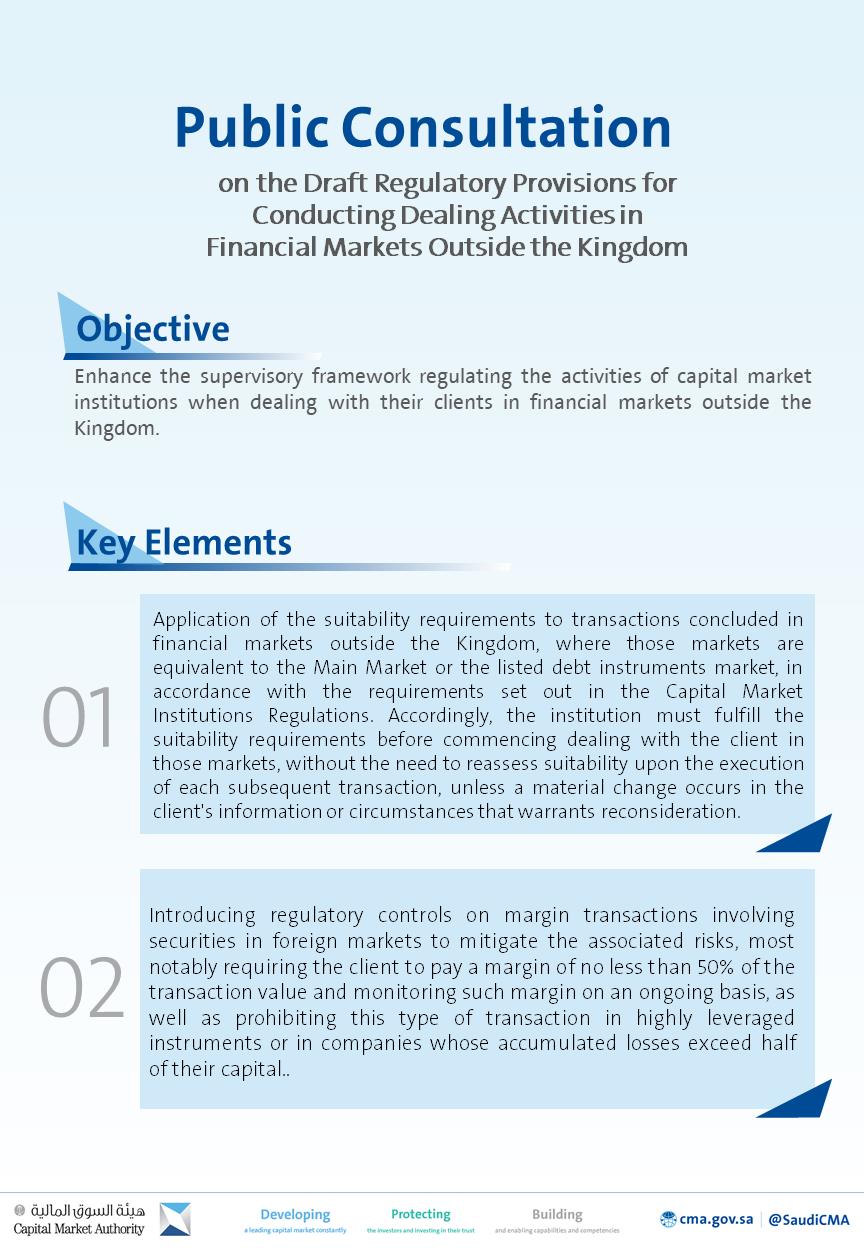
Otoritas Pasar Modal Saudi (Capital Market Authority/CMA) membuka konsultasi publik atas Rancangan Ketentuan Regulasi untuk Pelaksanaan Aktivitas Dealing di Pasar Keuangan di Luar Kerajaan. Konsultasi berlangsung 30 hari dan berakhir pada 27 Oktober 2026, menurut pengumuman CMA yang dikutip kantor berita Saudi SPA pada 27 September 2026 dari Riyadh.
Seperti dilaporkan kantor berita Saudi SPA, CMA mengajak semua pihak yang berkepentingan, pelaku, dan peserta pasar modal untuk menyampaikan masukan atas rancangan tersebut. Rancangan ini bertujuan memperkuat kerangka pengawasan yang mengatur aktivitas lembaga pasar modal ketika melayani klien mereka di pasar keuangan di luar Kerajaan.
Inti pertama rancangan adalah persyaratan kesesuaian (suitability) bagi transaksi yang diselesaikan di pasar keuangan luar negeri. Persyaratan itu berlaku bila pasar tersebut setara dengan Pasar Utama atau pasar instrumen utang tercatat, sesuai ketentuan dalam Peraturan Lembaga Pasar Modal. Lembaga wajib memenuhi persyaratan kesesuaian sebelum mulai melakukan dealing dengan klien di pasar-pasar tersebut, tanpa perlu menilai ulang kesesuaian pada setiap transaksi berikutnya. Pengecualian berlaku jika terjadi perubahan material pada informasi atau keadaan klien yang menuntut peninjauan ulang.
Bagaimana aturan ini mengubah cara lembaga pasar modal menilai profil klien yang berinvestasi lintas batas? Pertanyaan itu menjadi salah satu fokus utama rancangan, karena penilaian kesesuaian yang berlaku sekali di awal berbeda dari praktik penilaian per transaksi yang selama ini dijalankan sebagian pelaku.
Inti kedua menyangkut transaksi margin yang melibatkan sekuritas di pasar eksternal. Rancangan ini mengarahkan pengendalian pengawasan untuk memitigasi risiko yang menyertainya. Yang paling menonjol, klien diwajibkan membayar margin tidak kurang dari 50% dari nilai transaksi dan memantaunya secara berkala. Rancangan juga melarang pelaksanaan jenis transaksi ini pada instrumen dengan leverage tinggi atau pada perusahaan yang akumulasi kerugiannya melebihi setengah dari modalnya.
Mengapa ambang margin 50% dan larangan atas instrumen berleverage tinggi dianggap perlu dalam konteks pasar luar negeri? Rancangan tidak merinci alasan di balik angka tersebut, namun menempatkannya sebagai bagian dari kontrol pengawasan untuk menekan risiko yang terkait dengan transaksi margin lintas batas.
CMA menegaskan bahwa komentar dari publik akan dipertimbangkan sepenuhnya untuk tujuan menyetujui versi final Rancangan Ketentuan Regulasi Aktivitas Dealing di Pasar Keuangan di Luar Kerajaan. Versi final itu akan berlaku mulai 1 November 2026. Masukan dan komentar dapat diterima melalui kanal elektronik terpadu yang disediakan otoritas.
Bagi lembaga pasar modal, tenggat 27 Oktober 2026 dan tanggal berlaku 1 November 2026 menyisakan rentang waktu yang singkat antara penutupan konsultasi dan penerapan aturan. Apakah pelaku pasar memiliki cukup waktu untuk menyesuaikan prosedur internal, sistem pemantauan margin, dan dokumentasi kesesuaian klien? Pertanyaan ini relevan karena rancangan menyentuh dua area operasional sekaligus: penilaian kesesuaian dan pengelolaan transaksi margin.
Rancangan ini secara eksplisit mengaitkan persyaratan kesesuaian dengan Peraturan Lembaga Pasar Modal. Artinya, lembaga yang telah memiliki kerangka kepatuhan berdasarkan peraturan tersebut perlu memetakan apakah kerangka itu dapat diperluas ke transaksi di pasar luar negeri yang setara dengan Pasar Utama atau pasar instrumen utang tercatat. Pasar yang tidak setara dengan kedua kategori itu tidak dijelaskan dalam pengumuman ini.
Pada bagian transaksi margin, kewajiban pemantauan berkala atas margin menambah dimensi baru bagi fungsi risiko dan operasional lembaga. Bagaimana lembaga akan memantau pemenuhan margin klien secara berkala untuk transaksi yang diselesaikan di pasar eksternal? Rancangan tidak menyebut frekuensi pemantauan, metode, atau pelaporan, sehingga detail itu kemungkinan menjadi salah satu bahan masukan dalam konsultasi publik.
Larangan atas transaksi margin pada perusahaan yang akumulasi kerugiannya melebihi setengah modal juga menuntut data keuangan emiten di pasar luar negeri. Apakah lembaga pasar modal memiliki akses yang memadai terhadap laporan keuangan emiten asing untuk menilai ambang akumulasi kerugian tersebut? Pertanyaan ini menyentuh kesiapan data dan due diligence lintas yurisdiksi, bukan sekadar kepatuhan formal.
Konsultasi publik selama 30 hari ini menjadi ruang bagi peserta pasar untuk menguji apakah ketentuan yang dirancang dapat diterapkan secara konsisten. CMA menyatakan komentar publik akan dipertimbangkan sepenuhnya sebelum versi final disetujui, dan versi final itu berlaku 1 November 2026. Dengan demikian, hasil konsultasi berpotensi mengubah rincian ketentuan sebelum tanggal berlaku.
Pengumuman ini tidak menyebut sanksi atas pelanggaran, tidak merinci definisi pasar yang setara dengan Pasar Utama atau pasar instrumen utang tercatat, dan tidak menjelaskan mekanisme pemantauan margin secara berkala. Rilis juga tidak menyebut jumlah peserta pasar yang diharapkan memberi masukan atau bentuk kanal elektronik terpadu selain bahwa kanal itu tersedia untuk menerima opini dan komentar.
Bagi investor ritel yang menggunakan jasa lembaga pasar modal untuk bertransaksi di pasar luar negeri, perubahan yang paling langsung terasa adalah penilaian kesesuaian yang dilakukan sebelum dealing dimulai, bukan berulang pada setiap transaksi. Apakah pendekatan sekali nilai itu cukup melindungi investor ketika kondisi pasar luar negeri berubah cepat? Rancangan menyediakan pengecualian berupa peninjauan ulang bila terjadi perubahan material pada informasi atau keadaan klien, namun ambang “material” tidak diuraikan dalam pengumuman ini.
Dari sisi pengawasan, rancangan ini memperluas jangkauan kerangka regulasi domestik ke aktivitas dealing lintas batas. Lembaga pasar modal yang melayani klien di pasar luar negeri perlu menyelaraskan kebijakan internal, prosedur onboarding, dan kontrol risiko dengan ketentuan yang sedang dikonsultasikan. Tenggat 27 Oktober 2026 menjadi batas akhir bagi publik untuk menyampaikan pandangan sebelum versi final disetujui dan berlaku 1 November 2026.
Apakah tenggat konsultasi 30 hari memadai untuk isu yang mencakup kesesuaian klien, transaksi margin, leverage, dan kondisi keuangan emiten? Pertanyaan itu terbuka bagi peserta pasar yang ingin menyampaikan masukan melalui kanal yang disediakan CMA. Yang jelas, rancangan ini menempatkan perlindungan klien dan mitigasi risiko sebagai poros pengaturan aktivitas dealing di pasar keuangan luar negeri, dengan ambang margin minimal 50% dan larangan pada instrumen berleverage tinggi serta perusahaan dengan akumulasi kerugian melebihi setengah modal sebagai dua ketentuan yang paling spesifik disebut dalam pengumuman.
Apa yang dikonsultasikan CMA kepada publik? CMA meminta masukan atas Rancangan Ketentuan Regulasi untuk Pelaksanaan Aktivitas Dealing di Pasar Keuangan di Luar Kerajaan. Konsultasi berlangsung 30 hari dan berakhir 27 Oktober 2026. Rancangan ini bertujuan memperkuat kerangka pengawasan atas aktivitas lembaga pasar modal ketika melayani klien di pasar keuangan luar negeri, sesuai pengumuman CMA yang dikutip kantor berita Saudi SPA pada 27 September 2026.
Bagaimana persyaratan kesesuaian klien diatur dalam rancangan ini? Persyaratan kesesuaian berlaku untuk transaksi di pasar luar negeri yang setara dengan Pasar Utama atau pasar instrumen utang tercatat, sesuai Peraturan Lembaga Pasar Modal. Lembaga wajib memenuhi persyaratan itu sebelum mulai dealing dengan klien, tanpa menilai ulang pada setiap transaksi berikutnya. Peninjauan ulang hanya diperlukan bila terjadi perubahan material pada informasi atau keadaan klien, menurut rancangan yang dikutip SPA.
Apa ketentuan khusus untuk transaksi margin di pasar eksternal? Rancangan mengarahkan kontrol pengawasan untuk memitigasi risiko transaksi margin. Klien wajib membayar margin tidak kurang dari 50% dari nilai transaksi dan memantaunya secara berkala. Rancangan juga melarang pelaksanaan transaksi margin pada instrumen berleverage tinggi atau pada perusahaan yang akumulasi kerugiannya melebihi setengah dari modalnya, sesuai pengumuman CMA yang dikutip SPA.
Kapan aturan final berlaku dan bagaimana masukan publik digunakan? CMA menegaskan komentar publik akan dipertimbangkan sepenuhnya untuk menyetujui versi final Rancangan Ketentuan Regulasi Aktivitas Dealing di Pasar Keuangan di Luar Kerajaan. Versi final tersebut berlaku mulai 1 November 2026. Konsultasi publik berlangsung 30 hari dan berakhir 27 Oktober 2026, dengan opini dan komentar diterima melalui kanal elektronik terpadu yang disediakan otoritas.
Apa yang tidak dijelaskan dalam pengumuman CMA ini? Pengumuman tidak menyebut sanksi atas pelanggaran, tidak merinci definisi pasar yang setara dengan Pasar Utama atau pasar instrumen utang tercatat, dan tidak menjelaskan mekanisme pemantauan margin secara berkala. Rilis juga tidak menyebut jumlah peserta pasar yang diharapkan memberi masukan atau bentuk kanal elektronik terpadu selain bahwa kanal itu tersedia untuk menerima opini dan komentar, menurut SPA.
Related articles
 Indeks saham Jepang ditutup campuran, Nikkei 225 turun 0,05%
 Ketua Grup IsDB bahas kerja sama dengan Menteri Keuangan Aljazair
 Komite Bank Saudi luncurkan kampanye pemberdayaan startup dan UKM
 RGA: Jaringan jalan kunci efisiensi logistik dan ketahanan pangan
 Presiden IsDB dan Presiden AIIB bahas pembiayaan bersama Trans-Sumatra
 Hasawi Berries Hiasi Pasar Musiman Al-Ahsa