


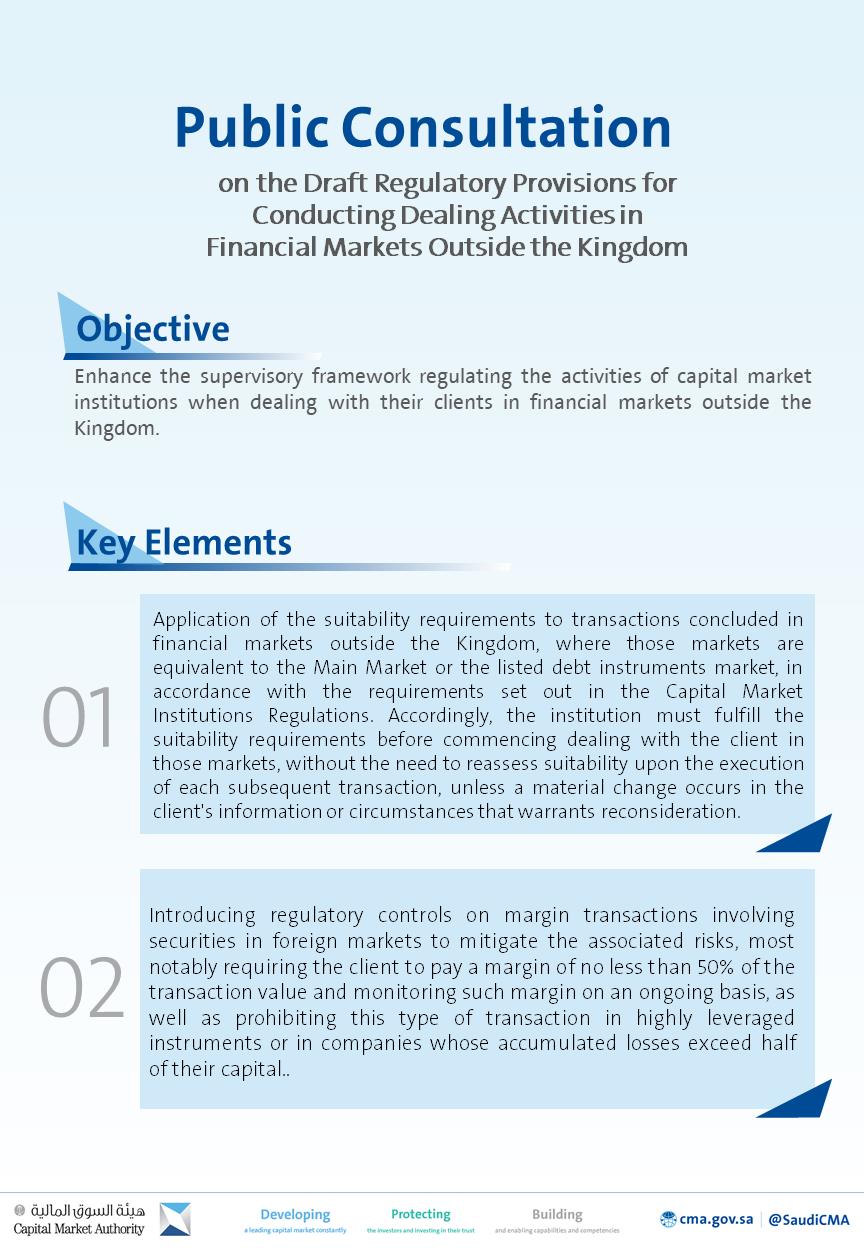
Управление рынка капитала Саудовской Аравии (CMA) открыло публичные консультации по проекту регуляторных положений о проведении дилерской деятельности на финансовых рынках за пределами Королевства. Консультационный период продлится 30 дней и завершится 27 октября 2026 года.
Как сообщило государственное агентство SPA 27 сентября 2026 года, регулятор призвал всех заинтересованных лиц и участников рынка капитала направить свои замечания по документу. Мнения и комментарии принимаются через Единую электронную платформу, название которой в сообщении приведено не полностью.
Проект направлен на усиление надзорной базы, регулирующей деятельность институтов рынка капитала при работе с их клиентами на финансовых рынках за пределами Королевства. Иными словами, речь идет о том, как лицензированные саудовские институты должны вести себя, когда их клиенты хотят совершать сделки не на местных площадках, а за рубежом. Насколько широко сегодня саудовские инвесторы выходят на внешние рынки и готовы ли институты к единым правилам такой работы?
Отдельный блок проекта посвящен требованиям к соответствию (suitability). Документ уточняет, что эти требования применяются к сделкам, заключаемым на финансовых рынках за пределами Королевства, если такие рынки эквивалентны Основному рынку (Main Market) или рынку долговых инструментов, допущенных к листингу, в соответствии с требованиями Регламента институтов рынка капитала. Это означает, что институт обязан выполнить требования к соответствию до начала работы с клиентом на таких рынках.
При этом повторная оценка соответствия при исполнении каждой последующей сделки не требуется — если только не произойдет существенное изменение в информации или обстоятельствах клиента, которое потребует пересмотра. Такой подход должен снизить операционную нагрузку на институты и ускорить обслуживание клиентов. Но достаточно ли одной первичной проверки, чтобы защитить инвестора на волатильных зарубежных площадках?
Второй ключевой блок касается маржинальных сделок с ценными бумагами на внешних рынках. Проект вводит надзорные ограничения, призванные снизить связанные с ними риски. В частности, клиент должен внести маржу не менее 50% от стоимости сделки и обеспечивать ее периодический мониторинг. Кроме того, документ запрещает исполнение таких сделок по инструментам с высоким уровнем заемных средств (highly leveraged instruments), а также по компаниям, накопленные убытки которых превышают половину их капитала.
Почему регулятор выбрал именно порог в 50% маржи и что он означает для розничных клиентов, привыкших к более агрессивным стратегиям? И как на практике будет определяться «эквивалентность» зарубежного рынка Основному рынку — по формальным критериям или по оценке самого регулятора?
CMA подчеркнуло, что комментарии общественности будут учтены в полном объеме для утверждения окончательной версии проекта положений, регулирующих дилерскую деятельность на финансовых рынках за пределами Королевства. Финальная версия, согласно сообщению, вступит в силу с 1 ноября 2026 года.
Сроки выстроены плотно: 30 дней на сбор замечаний, затем утверждение и вступление в силу уже с начала ноября. Успеют ли участники рынка подготовить свои процессы — от пересмотра клиентских анкет до настройки систем мониторинга маржи — в такие сжатые сроки?
Для институтов рынка капитала документ означает необходимость синхронизировать внутренние процедуры с новыми требованиями: проверять соответствие клиента до начала сделок на внешних рынках, фиксировать отсутствие существенных изменений в его данных и контролировать уровень маржи по внешним маржинальным позициям. Какие именно изменения будут считаться «существенными» и кто будет определять эту существенность — сам институт или регулятор?
Отдельного внимания заслуживает запрет на маржинальные сделки с высоколевериджными инструментами и с компаниями, чьи накопленные убытки превышают половину капитала. Такой фильтр фактически отсекает наиболее рискованные сегменты внешних рынков для клиентов саудовских институтов. Не приведет ли это к перетоку части спроса в нерегулируемые каналы?
Публичные консультации — стандартный этап нормотворчества CMA, и регулятор прямо указывает, что мнения участников рынка будут учтены при подготовке финального текста. Это оставляет пространство для корректировки формулировок до 27 октября 2026 года. Насколько активно рынок отреагирует на приглашение к диалогу и появятся ли содержательные альтернативные предложения?
В сообщении SPA не указаны детали о том, какие именно рынки будут признаны эквивалентными Основному рынку, как будет технически организован периодический мониторинг маржи и какие санкции предусмотрены за нарушение новых положений. Не раскрыт и полный перечень инструментов, которые регулятор относит к категории highly leveraged. Эти вопросы, судя по тексту, остаются за рамками опубликованного сообщения.
Что это меняет для клиентов институтов рынка капитала? Если требования к соответствию будут применяться один раз, а не перед каждой сделкой, инвестор получит более быстрый доступ к внешним рынкам — но при условии, что его профиль не изменился существенно. Одновременно маржинальные операции станут заметно более консервативными: половина стоимости сделки должна быть обеспечена клиентом, а наиболее рискованные инструменты окажутся вне игры. Готовы ли саудовские инвесторы к такому смещению баланса между доступом и защитой?
До 27 октября 2026 года у участников рынка есть возможность повлиять на финальные формулировки. После этой даты документ должен быть утвержден и вступить в силу с 1 ноября 2026 года — то есть переходный период между концом консультаций и началом действия норм составит всего несколько дней. Как институты будут выстраивать комплаенс-процедуры в этом окне?
Сколько продлятся публичные консультации CMA? Консультационный период составит 30 дней и завершится 27 октября 2026 года. Об этом сообщило государственное агентство SPA 27 сентября 2026 года. Регулятор призвал всех заинтересованных лиц и участников рынка капитала направить свои замечания по проекту. Мнения и комментарии принимаются через Единую электронную платформу, полное название которой в сообщении не приводится.
Как проект регулирует требования к соответствию клиента? Требования к соответствию применяются к сделкам на внешних рынках, эквивалентных Основному рынку или рынку долговых инструментов, допущенных к листингу, согласно Регламенту институтов рынка капитала. Институт обязан выполнить эти требования до начала работы с клиентом на таких рынках. Повторная оценка при каждой последующей сделке не требуется, если только не произойдет существенное изменение в информации или обстоятельствах клиента.
Какие ограничения вводятся для маржинальных сделок? Клиент должен внести маржу не менее 50% от стоимости сделки и обеспечивать ее периодический мониторинг. Проект также запрещает исполнение таких сделок по инструментам с высоким уровнем заемных средств и по компаниям, накопленные убытки которых превышают половину их капитала. Цель — надзорные ограничения для снижения связанных с внешними маржинальными операциями рисков.
Когда вступят в силу новые положения? CMA подчеркнуло, что комментарии общественности будут учтены в полном объеме при утверждении окончательной версии проекта положений. Финальная версия, согласно сообщению SPA, вступит в силу с 1 ноября 2026 года. Между завершением консультаций 27 октября 2026 года и началом действия норм остается лишь несколько дней.
Что осталось за рамками сообщения SPA? В сообщении не указано, какие именно зарубежные рынки будут признаны эквивалентными Основному рынку, как технически организуют периодический мониторинг маржи и какие санкции предусмотрены за нарушение новых положений. Также не раскрыт полный перечень инструментов, которые регулятор относит к категории highly leveraged. Эти детали в опубликованном тексте отсутствуют.
Related articles
 Японские индексы закрылись разнонаправленно: Nikkei 225 снизился, TOPIX вырос
 Глава группы IsDB обсудил сотрудничество с министром финансов Алжира
 Saudi Banks Committee запускает кампанию для стартапов и МСП
 RGA: дорожная сеть повышает эффективность логистики и поддерживает продовольственную безопасность
 Президент IsDB встретился с главой Азиатского банка инфраструктурных инвестиций
 RUA AlHaram AlMakki и MRCB подписали соглашение на SAR21 млрд по King Salman Gate