


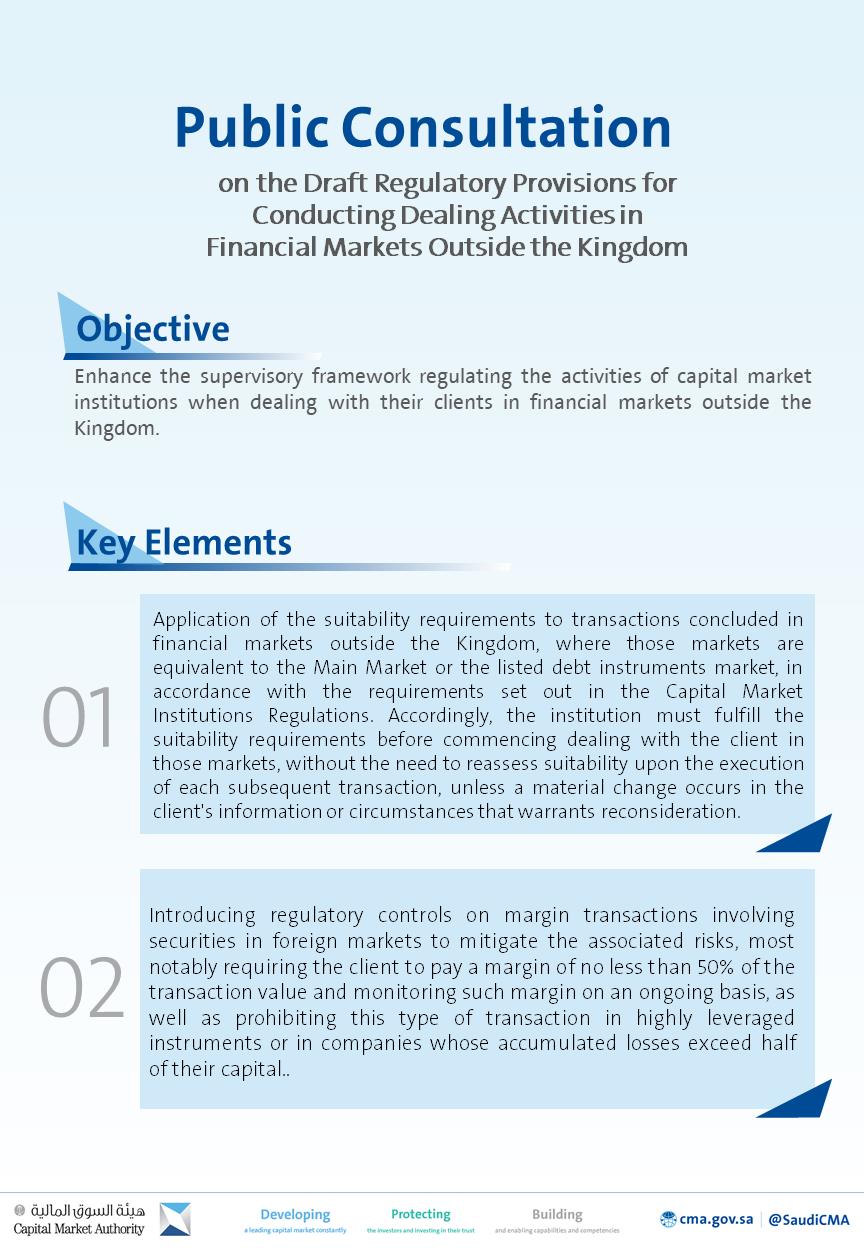
La Capital Market Authority (CMA) a appelé tous les intéressés et les participants du marché financier à présenter leurs observations sur le projet de dispositions réglementaires relatives à l’exercice d’activités de négociation sur les marchés financiers situés en dehors du Royaume. La période de consultation durera 30 jours et prendra fin le 27/10/2026.
Comme l’a rapporté l’agence de presse saoudienne SPA le 27 septembre 2026 depuis Riyad, l’autorité a invité les personnes concernées et les acteurs du marché à donner leur avis sur ce texte. Le projet vise à renforcer le cadre de supervision qui encadre les activités des institutions du marché financier lorsqu’elles traitent avec leurs clients sur des marchés financiers extérieurs au Royaume.
Le texte précise que les exigences d’adéquation s’appliquent aux transactions conclues sur des marchés financiers extérieurs lorsque ces marchés sont équivalents au marché principal ou au marché des instruments de dette cotés, conformément aux exigences énoncées dans le règlement des institutions du marché financier. L’institution doit donc satisfaire aux exigences d’adéquation avant de commencer à traiter avec le client sur ces marchés, sans qu’il soit nécessaire de réévaluer l’adéquation à l’exécution de chaque transaction ultérieure, sauf en cas de changement important dans les informations ou la situation du client justifiant un réexamen.
Pourquoi l’autorité choisit-elle de lier l’adéquation à l’entrée en relation plutôt qu’à chaque opération ? C’est précisément ce que le projet entend clarifier, en évitant une répétition des contrôles qui alourdirait le traitement des transactions successives. La règle posée par le texte maintient toutefois une porte ouverte : si un changement important survient dans les informations ou la situation du client, la question de l’adéquation peut être réexaminée. Le cadre s’appuie ainsi sur une logique de suivi plutôt que sur une vérification systématique à chaque exécution.
Le projet aborde également les transactions sur marge portant sur des titres négociés sur des marchés extérieurs. Il vise à établir des contrôles de supervision destinés à atténuer les risques associés. Parmi les mesures les plus notables, le texte exige que le client paie une marge d’au moins 50 % de la valeur de la transaction et qu’elle soit surveillée périodiquement. Le projet interdit en outre l’exécution de ce type de transaction sur des instruments à fort effet de levier ou sur des sociétés dont les pertes cumulées dépassent la moitié de leur capital.
Comment ces deux interdictions s’articulent-elles avec la surveillance périodique de la marge ? Le texte ne détaille pas les modalités pratiques de cette surveillance, mais il fixe un seuil minimal clair de 50 % de la valeur de la transaction. Il ferme aussi deux catégories d’opérations : celles portant sur des instruments à fort effet de levier et celles visant des sociétés dont les pertes cumulées dépassent la moitié du capital. Ces limites visent à contenir les risques liés aux transactions sur marge impliquant des titres de marchés extérieurs.
La CMA a souligné que les commentaires du public seront pleinement pris en considération aux fins de l’approbation de la version finale du projet de dispositions réglementaires relatives aux activités de négociation sur les marchés financiers extérieurs au Royaume. Cette version finale entrera en vigueur à compter du 01/11/2026.
Les opinions et les commentaires peuvent être reçus par l’intermédiaire de la plateforme électronique unifiée, selon la dépêche. Le texte de la SPA ne précise pas les autres canaux de dépôt, ni la liste des marchés considérés comme équivalents au marché principal ou au marché des instruments de dette cotés.
Que signifie concrètement, pour une institution du marché financier, l’obligation de satisfaire aux exigences d’adéquation avant de commencer à traiter avec un client sur un marché extérieur ? Le projet renvoie aux exigences du règlement des institutions du marché financier et lie cette vérification à l’entrée en relation. Une fois cette étape franchie, l’institution n’a pas à répéter l’évaluation à chaque transaction suivante, sauf changement important dans les informations ou la situation du client. Le texte cherche ainsi à équilibrer protection du client et fluidité des opérations transfrontalières.
Le champ du projet couvre les activités de négociation menées par les institutions du marché financier avec leurs clients sur des marchés situés en dehors du Royaume. Il ne s’agit donc pas d’une règle applicable aux seules opérations domestiques, mais d’un encadrement des relations transfrontalières. La question de l’équivalence des marchés extérieurs devient dès lors centrale : le texte vise les marchés équivalents au marché principal ou au marché des instruments de dette cotés, en s’appuyant sur les exigences du règlement des institutions du marché financier.
Pourquoi fixer un seuil de marge à au moins 50 % de la valeur de la transaction ? Le projet présente cette exigence comme l’un des contrôles de supervision les plus notables destinés à atténuer les risques associés aux transactions sur marge portant sur des titres de marchés extérieurs. À cela s’ajoute la surveillance périodique de cette marge. Le texte ne donne pas de fréquence précise pour cette surveillance, ni de méthode de calcul, mais il pose le principe d’un suivi régulier.
L’interdiction d’exécuter ces transactions sur des instruments à fort effet de levier ou sur des sociétés dont les pertes cumulées dépassent la moitié de leur capital complète ce dispositif. Elle cible deux situations jugées particulièrement risquées : le recours à des instruments très sensibles aux variations de marché et l’exposition à des entreprises dont la structure financière est déjà dégradée. Le projet ne précise pas, dans la dépêche, les définitions retenues pour ces catégories.
La consultation publique durera 30 jours, jusqu’au 27/10/2026. Les commentaires seront pleinement pris en considération pour l’approbation de la version finale. Celle-ci entrera en vigueur le 01/11/2026. Ce calendrier resserré place la période de retour du public avant l’adoption du texte final et avant son application.
Quels acteurs sont concernés par cet appel à commentaires ? La CMA a invité toutes les personnes intéressées et concernées ainsi que les participants du marché financier à partager leurs retours. Le projet s’adresse donc à la fois aux institutions du marché financier, à leurs clients et aux autres parties prenantes. La dépêche ne fournit pas de liste nominative des participants consultés.
Le texte ne mentionne ni le nombre de réponses attendues, ni les modifications déjà apportées au projet, ni les éventuelles exceptions au seuil de marge de 50 %. Il ne précise pas non plus les sanctions applicables en cas de manquement aux dispositions finales. Ces éléments ne figurent pas dans la dépêche de la SPA.
Que retenir de l’articulation entre adéquation et transactions sur marge ? Le projet traite les deux sujets dans un même ensemble réglementaire consacré aux activités de négociation sur les marchés extérieurs. D’un côté, il allège la charge de réévaluation de l’adéquation en la rattachant à l’entrée en relation, sauf changement important. De l’autre, il renforce les exigences sur les transactions sur marge avec un seuil minimal de 50 % et une surveillance périodique, tout en interdisant certaines opérations à risque élevé.
La CMA souligne que les commentaires du public seront pris en compte pour l’approbation de la version finale. Le projet de dispositions réglementaires relatives aux activités de négociation sur les marchés financiers extérieurs au Royaume entrera en vigueur le 01/11/2026. La dépêche ne donne pas d’indication sur le volume des activités concernées ni sur le nombre d’institutions visées.
Quel est l’objet de la consultation lancée par la CMA ? La Capital Market Authority a appelé tous les intéressés et les participants du marché financier à présenter leurs observations sur le projet de dispositions réglementaires relatives à l’exercice d’activités de négociation sur les marchés financiers situés en dehors du Royaume. La consultation durera 30 jours et prendra fin le 27/10/2026. Le projet vise à renforcer le cadre de supervision encadrant les activités des institutions du marché financier lorsqu’elles traitent avec leurs clients sur des marchés extérieurs. Les commentaires seront pleinement pris en considération pour l’approbation de la version finale, qui entrera en vigueur le 01/11/2026.
Comment les exigences d’adéquation s’appliquent-elles aux transactions sur les marchés extérieurs ? Le projet précise que les exigences d’adéquation s’appliquent aux transactions conclues sur des marchés financiers extérieurs lorsque ces marchés sont équivalents au marché principal ou au marché des instruments de dette cotés, conformément au règlement des institutions du marché financier. L’institution doit satisfaire à ces exigences avant de commencer à traiter avec le client sur ces marchés. Elle n’a pas besoin de réévaluer l’adéquation à l’exécution de chaque transaction ultérieure, sauf en cas de changement important dans les informations ou la situation du client justifiant un réexamen.
Quelles règles le projet prévoit-il pour les transactions sur marge ? Le projet vise des contrôles de supervision destinés à atténuer les risques associés aux transactions sur marge portant sur des titres de marchés extérieurs. Il exige que le client paie une marge d’au moins 50 % de la valeur de la transaction et que cette marge soit surveillée périodiquement. Il interdit également l’exécution de ce type de transaction sur des instruments à fort effet de levier ou sur des sociétés dont les pertes cumulées dépassent la moitié de leur capital. La dépêche ne précise pas la fréquence de la surveillance ni les définitions retenues.
Quel est le calendrier de la consultation et de l’entrée en vigueur ? La consultation publique durera 30 jours et prendra fin le 27/10/2026. Les commentaires du public seront pleinement pris en considération pour l’approbation de la version finale du projet de dispositions réglementaires relatives aux activités de négociation sur les marchés financiers extérieurs au Royaume. Cette version finale entrera en vigueur à compter du 01/11/2026. La dépêche ne précise pas le nombre de réponses attendues ni les modifications qui pourraient être apportées au texte avant son adoption définitive.
Comment le public peut-il transmettre ses commentaires ? Selon la dépêche de la SPA, les opinions et les commentaires peuvent être reçus par l’intermédiaire de la plateforme électronique unifiée. Le texte de la SPA ne précise pas les autres canaux de dépôt éventuels. La CMA a invité toutes les personnes intéressées et concernées ainsi que les participants du marché financier à partager leurs retours. Le projet s’adresse donc aux institutions du marché financier, à leurs clients et aux autres parties prenantes. La dépêche ne fournit pas de liste nominative des participants consultés.
Quels marchés extérieurs sont visés par le projet ? Le projet vise les marchés financiers extérieurs équivalents au marché principal ou au marché des instruments de dette cotés, en s’appuyant sur les exigences du règlement des institutions du marché financier. Le texte de la SPA ne donne pas la liste des marchés considérés comme équivalents. Le champ couvre les activités de négociation menées par les institutions du marché financier avec leurs clients sur des marchés situés en dehors du Royaume. Il ne s’agit donc pas d’une règle limitée aux seules opérations domestiques, mais d’un encadrement des relations transfrontalières.
Related articles
 Les actions japonaises clôturent en ordre dispersé, le Nikkei 225 recule de 0,05 %
 La BID et l’Algérie examinent leur partenariat à Doha
 Le Comité des banques saoudiennes lance une campagne pour les startups et les PME
 RGA : le réseau routier, pilier de la logistique et de la sécurité alimentaire
 IsDB et la Banque asiatique d’investissement discutent de cofinancement à Jeddah
 RUA AlHaram AlMakki et MRCB signent un accord de 21 milliards de riyals pour King Salman Gate