


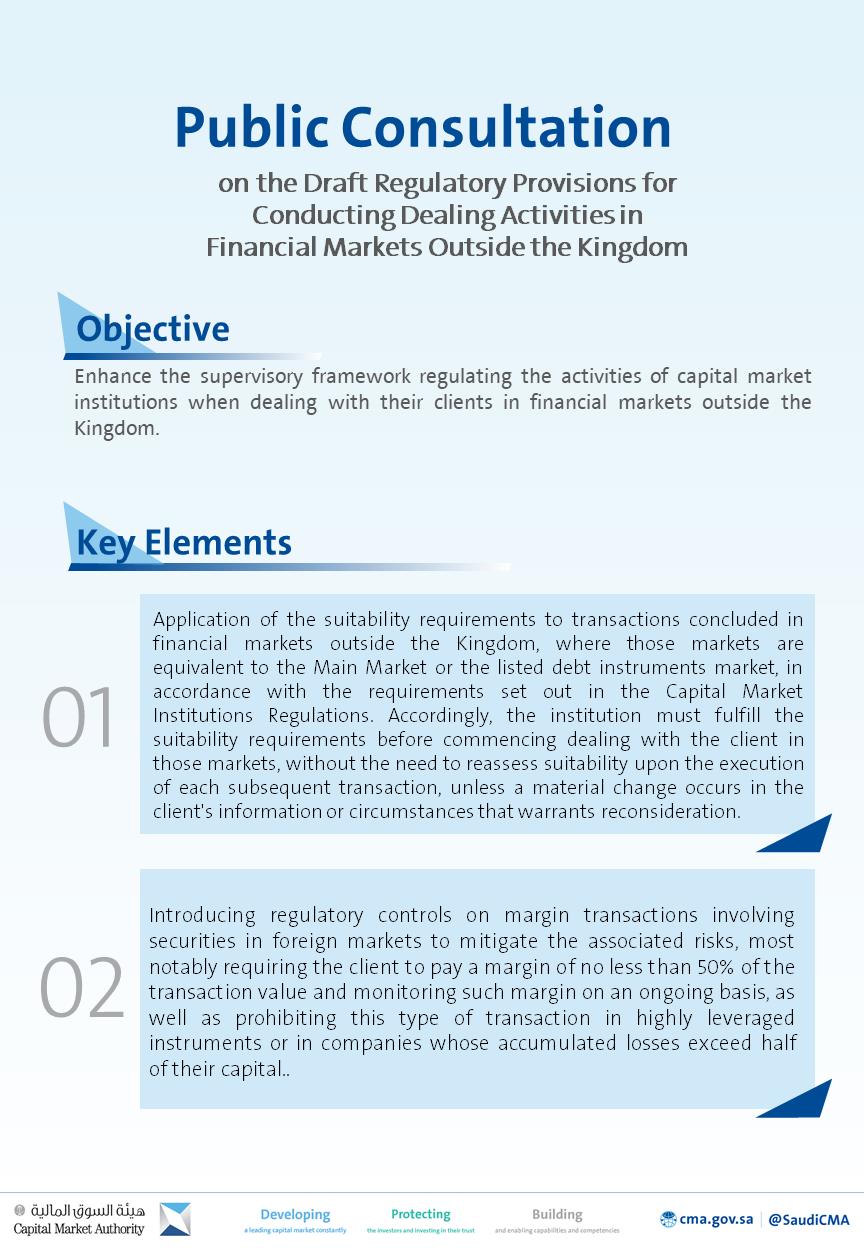
La Capital Market Authority ha aperto una consultazione pubblica della durata di 30 giorni sulla bozza di disposizioni regolatorie per lo svolgimento di attività di negoziazione nei mercati finanziari fuori del Regno, con scadenza il 27 ottobre 2026. La bozza entrerà in vigore il 1° novembre 2026.
Come ha riferito l’agenzia di stampa saudita SPA il 27 settembre 2026, l’autorità ha invitato tutte le persone interessate e i partecipanti al mercato dei capitali a inviare i propri commenti sul testo. Le osservazioni possono essere trasmesse attraverso la piattaforma elettronica unificata.
Il testo mira a rafforzare il quadro di vigilanza che regola le attività degli istituti del mercato dei capitali quando trattano con i propri clienti su mercati finanziari esterni al Regno. Ma cosa cambia, in concreto, per un istituto che oggi accompagna un cliente saudita su una piazza straniera?
La bozza chiarisce che i requisiti di adeguatezza si applicano alle operazioni concluse in mercati finanziari fuori del Regno, quando tali mercati sono equivalenti al Main Market o al mercato degli strumenti di debito quotati, in conformità con i requisiti stabiliti dal Regolamento sugli istituti del mercato dei capitali. Di conseguenza, l’istituto deve soddisfare i requisiti di adeguatezza prima di iniziare a operare con il cliente su quei mercati, senza necessità di rivalutare l’adeguatezza a ogni singola operazione successiva, salvo che intervenga un cambiamento sostanziale nelle informazioni o nelle circostanze del cliente tale da richiedere una nuova valutazione.
È qui che si concentra uno dei punti più delicati del testo: quanto deve essere solida la fotografia del cliente prima che l’istituto lo accompagni oltre confine? La bozza sembra rispondere con un criterio di continuità: una verifica iniziale, non una ripetizione a ogni ordine.
Quanto alle operazioni a margine che coinvolgono titoli su mercati esterni, la bozza punta a controlli di vigilanza per attenuare i rischi associati. In particolare, si richiede al cliente di versare un margine non inferiore al 50% del valore dell’operazione e di monitorarlo periodicamente. È vietato inoltre eseguire questo tipo di operazione su strumenti a leva elevata o su società le cui perdite accumulate superino la metà del capitale.
Perché una soglia del 50%? E perché escludere proprio gli strumenti a leva elevata e le società con perdite accumulate oltre metà del capitale? Sono le domande che il settore si pone leggendo le disposizioni, che intervengono su due categorie di rischio considerate più esposte.
La CMA ha sottolineato che i commenti del pubblico saranno presi in piena considerazione ai fini dell’approvazione della versione finale della bozza di disposizioni che regolano le attività di negoziazione nei mercati finanziari fuori del Regno, che entrerà in vigore dal 1° novembre 2026.
Il calendario è quindi serrato: 30 giorni per le osservazioni, chiusura il 27 ottobre 2026, entrata in vigore il 1° novembre 2026. Un intervallo di pochi giorni tra la fine della consultazione e l’applicazione delle regole. Come si concilia un tempo così breve con la necessità per gli istituti di adeguare procedure, sistemi e documentazione contrattuale?
Il perimetro della bozza riguarda gli istituti del mercato dei capitali e il loro rapporto con i clienti quando l’operatività si svolge su mercati esteri. Il riferimento all’equivalenza con il Main Market o con il mercato degli strumenti di debito quotati serve a delimitare l’ambito di applicazione dei requisiti di adeguatezza: non tutti i mercati esteri, ma quelli considerati equivalenti secondo il Regolamento sugli istituti del mercato dei capitali.
Chi determina, e con quale criterio, l’equivalenza di una piazza straniera rispetto al Main Market saudita? È una delle questioni che gli operatori potrebbero sollevare nei commenti alla consultazione, insieme alla portata pratica della clausola sul cambiamento sostanziale delle informazioni o delle circostanze del cliente.
La clausola, in particolare, introduce un elemento di giudizio: l’istituto non deve ripetere la valutazione di adeguatezza per ogni operazione successiva, ma deve farlo se qualcosa di rilevante cambia nel profilo del cliente. Dove passa il confine tra un aggiornamento ordinario e un cambiamento sostanziale? Il testo non lo specifica nella sintesi diffusa da SPA.
Sul fronte delle operazioni a margine, i tre elementi indicati sono chiari: margine minimo del 50% del valore dell’operazione, monitoraggio periodico, divieto su strumenti a leva elevata e su società con perdite accumulate superiori alla metà del capitale. Sono controlli pensati per attenuare i rischi associati a questo tipo di transazioni quando i titoli sono negoziati su mercati esterni.
Il monitoraggio periodico, in particolare, apre un ulteriore fronte operativo: con quale frequenza va verificato il margine? Quali strumenti interni devono essere predisposti per dimostrare all’autorità di aver rispettato l’obbligo? La bozza, secondo quanto riportato, non entra in questi dettagli.
La consultazione è rivolta a tutte le persone interessate e ai partecipanti al mercato dei capitali. Il canale indicato è la piattaforma elettronica unificata, attraverso la quale far pervenire opinioni e commenti. Il termine ultimo è il 27 ottobre 2026.
La sequenza temporale stabilita dalla CMA lascia intendere che l’autorità voglia arrivare all’entrata in vigore del 1° novembre 2026 con un testo già definito. Ma cosa accade se dai commenti emergono richieste di modifica sostanziali? E come si posizionano gli istituti che operano su più mercati esteri contemporaneamente, ciascuno con requisiti di adeguatezza propri?
Il testo si inserisce nel quadro del Regolamento sugli istituti del mercato dei capitali, richiamato espressamente per i requisiti di adeguatezza. La bozza non introduce, almeno nella sintesi diffusa, nuovi obblighi di segnalazione né modifica il perimetro dei soggetti autorizzati: interviene sul come dell’operatività transfrontaliera, non sul chi può svolgerla.
Resta il fatto che la materia tocca direttamente la relazione tra istituto e cliente. La valutazione di adeguatezza è lo strumento con cui si verifica che un prodotto o un’operazione sia appropriata per il profilo dell’investitore. Estenderla alle operazioni concluse su mercati esteri equivalenti significa allineare il trattamento di ciò che accade fuori del Regno a quello di ciò che accade sul mercato interno.
Non è un dettaglio da poco per gli istituti che assistono clienti sauditi su piazze internazionali: la verifica iniziale diventa la chiave d’accesso, e la sua tenuta nel tempo dipende dalla capacità di intercettare i cambiamenti rilevanti nel profilo del cliente.
La CMA ha precisato che i commenti del pubblico saranno presi in piena considerazione per l’approvazione della versione finale. La consultazione dura 30 giorni e si chiude il 27 ottobre 2026. L’entrata in vigore è fissata al 1° novembre 2026.
Il lancio non indica il numero di istituti interessati, l’elenco dei mercati esteri considerati equivalenti, né le sanzioni applicabili in caso di violazione delle disposizioni. Non specifica inoltre quali strumenti siano classificati come a leva elevata ai fini del divieto sulle operazioni a margine.
Qual è l’obiettivo della bozza della CMA? Il testo mira a rafforzare il quadro di vigilanza che regola le attività degli istituti del mercato dei capitali quando trattano con i propri clienti su mercati finanziari esterni al Regno. La consultazione pubblica dura 30 giorni e si chiude il 27 ottobre 2026. La versione finale entrerà in vigore il 1° novembre 2026, secondo quanto riportato da SPA il 27 settembre 2026.
Come si applicano i requisiti di adeguatezza sui mercati esteri? I requisiti di adeguatezza si applicano alle operazioni concluse in mercati esteri equivalenti al Main Market o al mercato degli strumenti di debito quotati, in conformità con il Regolamento sugli istituti del mercato dei capitali. L’istituto deve soddisfarli prima di iniziare a operare con il cliente, senza rivalutarli a ogni operazione successiva, salvo un cambiamento sostanziale nelle informazioni o nelle circostanze del cliente.
Quali regole valgono per le operazioni a margine su titoli esteri? La bozza richiede al cliente di versare un margine non inferiore al 50% del valore dell’operazione e di monitorarlo periodicamente. Vieta inoltre di eseguire questo tipo di operazione su strumenti a leva elevata o su società le cui perdite accumulate superino la metà del capitale. Sono controlli di vigilanza pensati per attenuare i rischi associati alle transazioni a margine su mercati esterni.
Quando entreranno in vigore le disposizioni? La CMA ha indicato che la versione finale entrerà in vigore dal 1° novembre 2026. La consultazione pubblica resta aperta per 30 giorni e termina il 27 ottobre 2026. L’autorità ha precisato che i commenti ricevuti saranno presi in piena considerazione ai fini dell’approvazione del testo definitivo delle disposizioni.
Come si partecipano alla consultazione? La CMA ha invitato tutte le persone interessate e i partecipanti al mercato dei capitali a inviare opinioni e commenti. Il canale indicato è la piattaforma elettronica unificata. Il termine per la presentazione è il 27 ottobre 2026, al termine dei 30 giorni previsti. Il lancio non specifica ulteriori modalità di partecipazione oltre alla piattaforma elettronica unificata.
Cosa non è indicato nella comunicazione della CMA? Il lancio non indica il numero di istituti interessati, l’elenco dei mercati esteri considerati equivalenti, né le sanzioni applicabili in caso di violazione. Non specifica inoltre quali strumenti siano classificati come a leva elevata ai fini del divieto sulle operazioni a margine. Non è indicata nemmeno la frequenza esatta del monitoraggio periodico del margine richiesto dalla bozza.
Related articles
 Borse giapponesi chiuse miste, il Nikkei 225 cede lo 0,05%
 IsDB e Algeria discutono il quadro 2025-2027 a Doha
 Comitato delle banche saudite lancia campagna per startup e PMI
 RGA: la rete stradale è chiave per l’efficienza logistica e la sicurezza alimentare
 IsDB e AIIB: primo incontro diretto tra Al-Jasser e Zou Jiayi a Gedda
 RUA AlHaram AlMakki e MRCB firmano accordo da 21 miliardi di riyal per King Salman Gate