


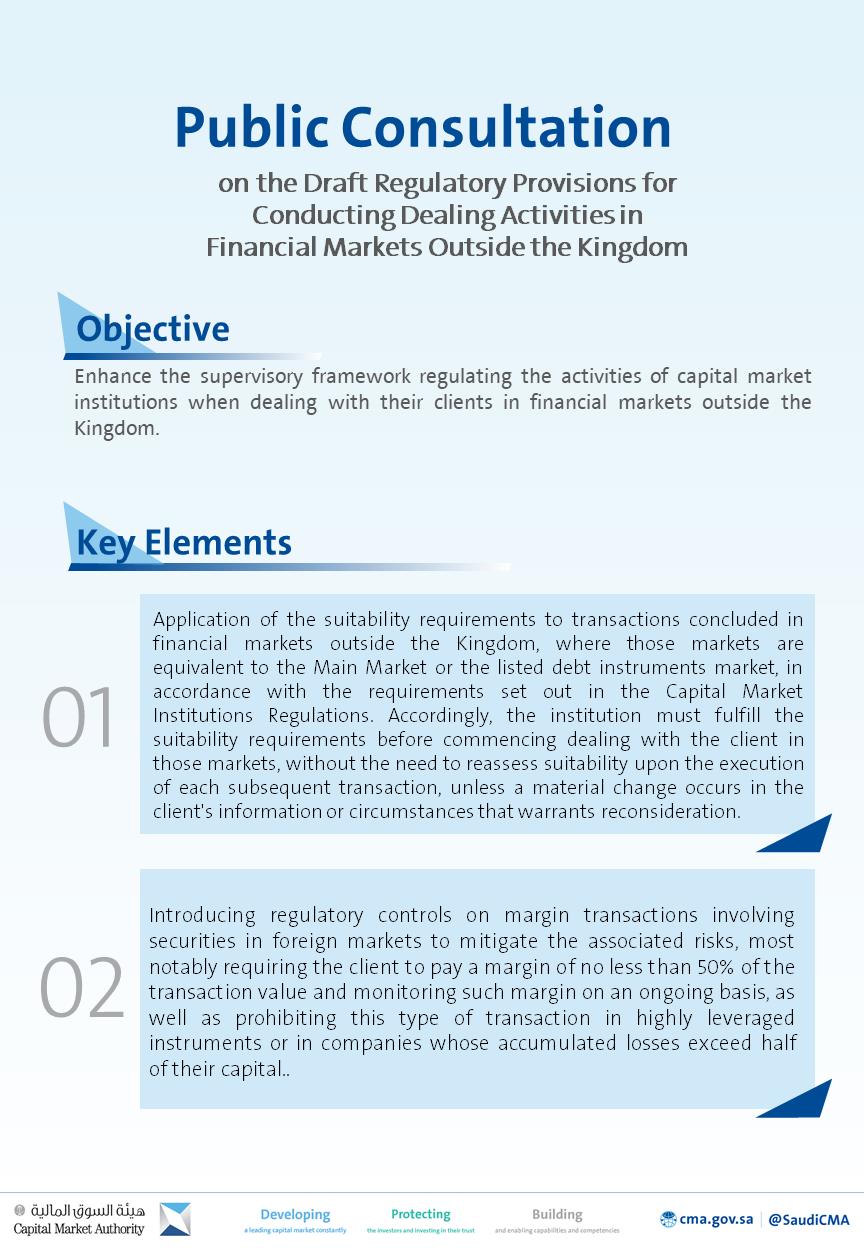
Capital Market Authority (CMA) membuka perundingan awam selama 30 hari ke atas Draf Peruntukan Kawal Selia bagi Menjalankan Aktiviti Urus Niaga di Pasaran Kewangan di Luar Kerajaan, dengan tempoh perundingan berakhir pada 27 Oktober 2026.
Seperti dilaporkan agensi berita Saudi SPA pada 27 September 2026, CMA menyeru semua pihak berkepentingan dan peserta pasaran modal menyampaikan maklum balas terhadap draf tersebut. Draf itu dijangka berkuat kuasa mulai 1 November 2026.
Menurut CMA, draf itu bertujuan memperkukuh rangka pengawasan yang mengawal selia aktiviti institusi pasaran modal ketika berurusan dengan pelanggan mereka di pasaran kewangan di luar Kerajaan. Persoalannya, sejauh manakah rangka pengawasan sedia ada sudah mencukupi sebelum ini?
Draf itu menjelaskan bahawa keperluan kesesuaian terpakai kepada transaksi yang diselesaikan di pasaran kewangan di luar Kerajaan, iaitu pasaran yang setara dengan Pasaran Utama atau pasaran instrumen hutang tersenarai, selaras dengan keperluan yang ditetapkan dalam Peraturan Institusi Pasaran Modal.
Sehubungan itu, institusi mesti memenuhi keperluan kesesuaian sebelum mula berurusan dengan pelanggan di pasaran tersebut, tanpa perlu menilai semula kesesuaian pada pelaksanaan setiap transaksi berikutnya, kecuali berlaku perubahan material pada maklumat atau keadaan pelanggan yang menuntut pertimbangan semula. Bukankah pendekatan ini lebih memudahkan urusan pelanggan tanpa mengabaikan perlindungan?
Bagi transaksi margin yang melibatkan sekuriti di pasaran luar, draf itu menyasarkan kawalan pengawasan untuk mengurangkan risiko berkaitan. Antara yang paling ketara, pelanggan dikehendaki membayar margin tidak kurang daripada 50 peratus daripada nilai transaksi dan memantaunya secara berkala.
Draf itu juga melarang pelaksanaan transaksi jenis ini ke atas instrumen berleveraj tinggi atau ke atas syarikat yang kerugian terkumpulnya melebihi separuh daripada modal mereka. Apakah kesan larangan ini terhadap strategi pelaburan jangka pendek pelanggan?
CMA menegaskan bahawa komen daripada orang awam akan diambil kira sepenuhnya bagi tujuan meluluskan versi akhir Draf Peruntukan yang Mengawal Selia Aktiviti Urus Niaga di Pasaran Kewangan di Luar Kerajaan, yang akan berkuat kuasa mulai 1 November 2026.
Pandangan dan komen boleh diterima melalui saluran elektronik bersatu yang disediakan untuk tujuan perundingan awam tersebut. Bagaimanakah penyertaan orang awam dapat membentuk peraturan akhir yang lebih seimbang?
Draf ini menyentuh dua bidang utama serentak, iaitu keperluan kesesuaian pelanggan dan kawalan transaksi margin di pasaran luar. Kedua-duanya sebelum ini berada dalam ruang yang memerlukan penjelasan lebih terperinci bagi institusi pasaran modal yang beroperasi merentas sempadan.
Dengan menetapkan bahawa penilaian kesesuaian tidak perlu diulang bagi setiap transaksi berikutnya, draf itu mengurangkan beban operasi institusi sambil mengekalkan syarat bahawa sebarang perubahan material pada maklumat atau keadaan pelanggan mencetuskan penilaian semula. Tidakkah keseimbangan ini menjadi tarikan utama kepada institusi yang melayani pelanggan rentas sempadan?
Bagi transaksi margin, syarat margin minimum 50 peratus daripada nilai transaksi dan pemantauan berkala bertujuan mengehadkan pendedahan risiko. Larangan ke atas instrumen berleveraj tinggi dan syarikat dengan kerugian terkumpul melebihi separuh modal menambah lapisan kawalan yang lebih ketat.
Tempoh perundingan 30 hari memberi ruang kepada peserta pasaran modal, pihak berkepentingan dan orang awam untuk meneliti butiran draf sebelum versi akhir diluluskan. Tarikh kuat kuasa 1 November 2026 memberi petunjuk bahawa proses penggubalan mahu diselesaikan dalam tempoh yang terdekat. Adakah 30 hari mencukupi untuk maklum balas yang menyeluruh?
Kenyataan CMA tidak menyatakan bilangan peserta yang disasarkan, bentuk penalti bagi ketidakpatuhan, atau butiran lanjut mengenai saluran elektronik bersatu yang digunakan untuk menerima komen. Sumber itu juga tidak menyebut sama ada draf ini menggantikan mana-mana peruntukan sedia ada secara menyeluruh atau hanya menambahnya.
Yang jelas, draf ini menyentuh urus niaga pelanggan institusi pasaran modal di pasaran kewangan luar Kerajaan, termasuk transaksi margin, dan menetapkan tarikh kuat kuasa yang khusus. Perundingan awam dibuka sehingga 27 Oktober 2026, manakala pelaksanaan dijadualkan mulai 1 November 2026.
Bagi institusi pasaran modal, keperluan kesesuaian yang jelas dan kawalan margin yang terperinci boleh membantu merancang pematuhan lebih awal. Bagi pelanggan, syarat margin minimum dan larangan ke atas instrumen tertentu memberi gambaran tentang had risiko yang diletakkan pada urus niaga luar negara. Apakah implikasi jangka panjangnya kepada daya saing pasaran tempatan?
Maklum balas orang awam akan diambil kira sepenuhnya sebelum versi akhir diluluskan, menurut CMA. Ini bermakna butiran draf masih boleh berubah sebelum tarikh kuat kuasa. Sejauh manakah perubahan itu akan mencerminkan keperluan sebenar peserta pasaran?
SPA melaporkan perkara ini dalam laporan bertarikh 27 September 2026 dari Riyadh. Butiran lanjut mengenai mekanisme perundingan, kriteria penilaian kesesuaian, dan definisi pasaran setara masih belum didedahkan sepenuhnya dalam kenyataan tersebut.
Apakah tujuan draf peraturan ini? Draf itu bertujuan memperkukuh rangka pengawasan yang mengawal selia aktiviti institusi pasaran modal ketika berurusan dengan pelanggan mereka di pasaran kewangan di luar Kerajaan. Ia menyentuh keperluan kesesuaian pelanggan dan kawalan transaksi margin. CMA menegaskan komen orang awam akan diambil kira sepenuhnya sebelum versi akhir diluluskan. Draf itu dijangka berkuat kuasa mulai 1 November 2026.
Berapa lama tempoh perundingan awam? Tempoh perundingan awam berlangsung selama 30 hari dan berakhir pada 27 Oktober 2026. CMA menyeru semua pihak berkepentingan dan peserta pasaran modal menyampaikan maklum balas terhadap draf tersebut. Pandangan dan komen boleh diterima melalui saluran elektronik bersatu yang disediakan. Versi akhir draf akan diluluskan selepas tempoh itu sebelum berkuat kuasa pada 1 November 2026.
Apakah syarat kesesuaian yang dinyatakan? Keperluan kesesuaian terpakai kepada transaksi yang diselesaikan di pasaran kewangan luar Kerajaan yang setara dengan Pasaran Utama atau pasaran instrumen hutang tersenarai. Institusi mesti memenuhi keperluan itu sebelum mula berurusan dengan pelanggan. Penilaian semula tidak perlu dilakukan bagi setiap transaksi berikutnya, kecuali berlaku perubahan material pada maklumat atau keadaan pelanggan yang menuntut pertimbangan semula.
Apakah kawalan bagi transaksi margin? Draf itu menetapkan pelanggan membayar margin tidak kurang daripada 50 peratus daripada nilai transaksi dan memantaunya secara berkala. Ia juga melarang pelaksanaan transaksi jenis ini ke atas instrumen berleveraj tinggi atau syarikat yang kerugian terkumpulnya melebihi separuh daripada modal mereka. Kawalan ini bertujuan mengurangkan risiko berkaitan transaksi margin di pasaran luar.
Bilakah peraturan ini akan berkuat kuasa? CMA menyatakan draf peruntukan itu akan berkuat kuasa mulai 1 November 2026. Tarikh itu menyusul selepas tempoh perundingan awam 30 hari yang berakhir pada 27 Oktober 2026. Komen orang awam akan diambil kira sepenuhnya bagi tujuan meluluskan versi akhir. SPA tidak menyatakan butiran lanjut mengenai peralihan atau peruntukan sedia ada yang mungkin digantikan.
Related articles
 Indeks saham Jepun tutup bercampur-campur
 Pengerusi Kumpulan IsDB bincang kerjasama dengan Menteri Kewangan Algeria
 Jawatankuasa Bank Saudi lancar kempen kesedaran untuk startup dan PKS
 RGA: Rangkaian Jalan Raya Pemacu Kecekapan Logistik dan Sokongan Keselamatan Makanan
 Presiden IsDB Bertemu Presiden Bank Pelaburan Infrastruktur Asia di Jeddah
 Hasawi Berries Adorn Al-Ahsa’s Seasonal Markets