


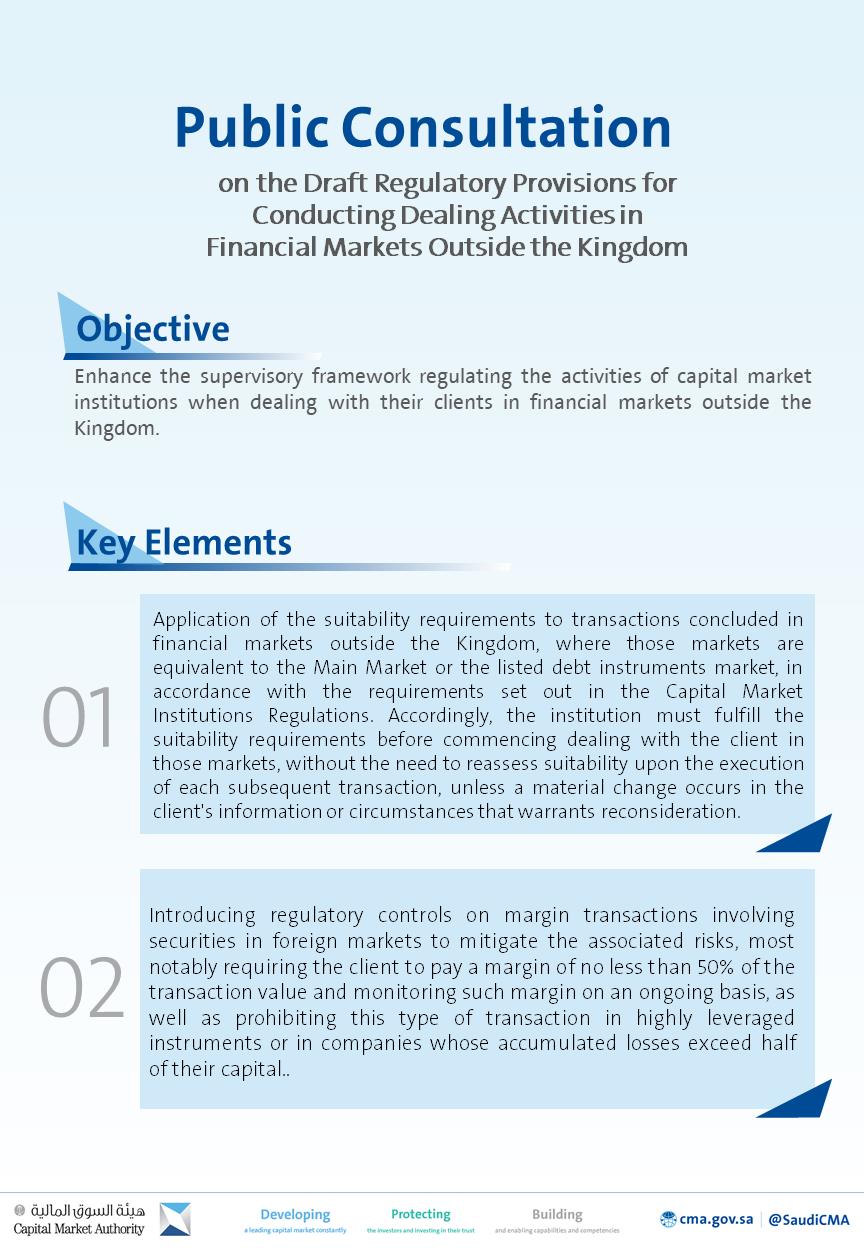
Kamuoyu görüş süreci 30 gün sürecek ve 27/10/2026 tarihinde sona erecek. Suudi Sermaye Piyasası Kurumu (CMA), yurt dışı finans piyasalarında işlem faaliyetlerinin yürütülmesine ilişkin taslak düzenleyici hükümler hakkında geri bildirim toplamak üzere ilgili tüm kişileri ve sermaye piyasası katılımcılarını görüş bildirmeye çağırdı.
Suudi basın ajansı SPA’nın 27 Eylül 2026’da Riyad’dan bildirdiğine göre CMA, yurt dışı finans piyasalarında işlem faaliyetlerinin yürütülmesine ilişkin taslak düzenleyici hükümler için görüş toplama sürecini başlattı. Kurum, ilgili tüm kişileri ve sermaye piyasası katılımcılarını geri bildirim paylaşmaya davet etti. Görüş süreci 30 gün sürecek ve 27/10/2026 tarihinde sona erecek.
Taslak, sermaye piyasası kurumlarının yurt dışındaki finans piyasalarında müşterileriyle işlem yaparken yürüttüğü faaliyetleri düzenleyen denetim çerçevesini güçlendirmeyi amaçlıyor. Peki bu denetim çerçevesinin güçlendirilmesi, kurumların sınır ötesi işlemlerinde müşteri korumasını nasıl etkileyecek?
Taslak, uygunluk gerekliliklerinin yurt dışı finans piyasalarında akdedilen işlemlere uygulandığını açıklıyor. Bu piyasaların, Sermaye Piyasası Kurumları Yönetmeliği’nde belirtilen gerekliliklere uygun olarak Ana Piyasa veya kote borçlanma araçları piyasasına eşdeğer olması gerekiyor. Buna göre kurum, söz konusu piyasalarda müşteriyle işlem yapmaya başlamadan önce uygunluk gerekliliklerini yerine getirmek zorunda. Ancak müşterinin bilgilerinde veya koşullarında yeniden değerlendirmeyi gerektiren esaslı bir değişiklik olmadıkça, sonraki her işlemin icrasında uygunluğun yeniden değerlendirilmesine gerek duyulmuyor.
Bu esneklik, kurumların operasyonel yükünü azaltırken müşteri korumasını koruyabilir mi? Uygunluk değerlendirmesinin işlem bazında değil de ilişki bazında yapılması, yatırımcıların yurt dışı piyasalardaki risklerini doğru anlamasını sağlar mı?
Dış piyasalarda menkul kıymetleri içeren marj işlemlerine gelince, taslak ilgili riskleri azaltmaya yönelik denetim kontrollerini hedefliyor. Bunların en dikkat çekenleri, müşterinin işlem değerinin en az %50’si oranında marj ödemesini ve bunun düzenli olarak izlenmesini gerektiriyor. Ayrıca bu tür işlemlerin yüksek kaldıraçlı enstrümanlarda veya birikmiş zararları sermayesinin yarısını aşan şirketlerde yürütülmesi yasaklanıyor.
Marj işlemlerinde %50’lik asgari marj şartı, yurt dışı piyasalarda kaldıraçlı işlem yapan yatırımcılar için ne anlama geliyor? Yüksek kaldıraçlı enstrümanlar ve birikmiş zararları sermayesinin yarısını aşan şirketler üzerindeki yasak, spekülatif işlemleri gerçekten sınırlayabilir mi? Peki bu kontroller, yurt dışı piyasalara erişimi kısıtlamadan riskleri azaltabilir mi?
CMA, kamuoyundan gelen yorumların, yurt dışı finans piyasalarında işlem faaliyetlerini düzenleyen taslak hükümlerin nihai versiyonunun onaylanması amacıyla tam olarak dikkate alınacağını vurguladı. Nihai hükümlerin 01/11/2026 tarihinden itibaren yürürlüğe girmesi öngörülüyor.
Görüş ve yorumlar, birleşik elektronik platform üzerinden alınacak. Peki 30 günlük görüş süresi, paydaşların kapsamlı geri bildirim sunması için yeterli mi? Kamuoyu katkısı, nihai metnin şekillenmesinde ne kadar belirleyici olacak?
Taslak, sermaye piyasası kurumlarının yurt dışı piyasalardaki faaliyetlerine ilişkin denetim çerçevesini güçlendirmeyi amaçlıyor. Uygunluk gereklilikleri, Ana Piyasa veya kote borçlanma araçları piyasasına eşdeğer yurt dışı piyasalarda akdedilen işlemler için geçerli olacak. Kurumlar, bu piyasalarda müşteriyle işlem yapmaya başlamadan önce uygunluk gerekliliklerini yerine getirecek. Müşterinin bilgilerinde veya koşullarında esaslı bir değişiklik olmadıkça, sonraki işlemlerde uygunluğun yeniden değerlendirilmesi gerekmeyecek.
Marj işlemlerine ilişkin denetim kontrolleri, müşterinin işlem değerinin en az %50’si oranında marj ödemesini ve bunun düzenli izlenmesini şart koşuyor. Yüksek kaldıraçlı enstrümanlarda veya birikmiş zararları sermayesinin yarısını aşan şirketlerde bu tür işlemlerin yürütülmesi yasaklanıyor. Bu hükümler, yurt dışı piyasalarda marj ticareti yapan yatırımcıların risk profillerini nasıl etkileyecek?
CMA’nın çağrısı, sermaye piyasası kurumları, yatırımcılar ve diğer paydaşların taslak üzerindeki görüşlerini iletmesini kapsıyor. Görüş süreci 27/10/2026’da sona erecek. Nihai hükümlerin 01/11/2026’da yürürlüğe girmesi bekleniyor. Bu takvim, kurumların yeni gerekliliklere uyum sağlaması için yeterli hazırlık süresi tanıyor mu?
SPA bülteninde taslağın tam metni, görüş iletme yöntemine ilişkin ayrıntılar ve olası istisnalar yer almıyor. Bültende ayrıca yurt dışı piyasalara ilişkin eşdeğerlik kriterlerinin ayrıntıları, marj işlemlerine yönelik denetim kontrollerinin uygulama esasları ve ihlal durumunda öngörülen yaptırımlar hakkında bilgi bulunmuyor. Kamuoyu görüşlerinin nasıl değerlendirileceğine ve nihai metne nasıl yansıtılacağına dair bir açıklama da bültende yer almıyor.
CMA’nın kamuoyu görüş süreci ne kadar sürecek? Kamuoyu görüş süreci 30 gün sürecek ve 27/10/2026 tarihinde sona erecek. CMA, ilgili tüm kişileri ve sermaye piyasası katılımcılarını yurt dışı finans piyasalarında işlem faaliyetlerine ilişkin taslak düzenleyici hükümler hakkında geri bildirim paylaşmaya çağırdı. Görüş ve yorumlar birleşik elektronik platform üzerinden alınacak. CMA, kamuoyundan gelen yorumların nihai versiyonun onaylanması amacıyla tam olarak dikkate alınacağını vurguladı.
Taslak hangi denetim çerçevesini güçlendirmeyi amaçlıyor? Taslak, sermaye piyasası kurumlarının yurt dışındaki finans piyasalarında müşterileriyle işlem yaparken yürüttüğü faaliyetleri düzenleyen denetim çerçevesini güçlendirmeyi amaçlıyor. Uygunluk gereklilikleri, Ana Piyasa veya kote borçlanma araçları piyasasına eşdeğer yurt dışı piyasalarda akdedilen işlemlere uygulanacak. Kurum, bu piyasalarda müşteriyle işlem yapmaya başlamadan önce uygunluk gerekliliklerini yerine getirmek zorunda olacak. Sonraki işlemlerde, müşterinin bilgilerinde veya koşullarında esaslı bir değişiklik olmadıkça yeniden değerlendirme gerekmeyecek.
Marj işlemlerine ilişkin hangi denetim kontrolleri öngörülüyor? Taslak, dış piyasalarda menkul kıymetleri içeren marj işlemlerine yönelik denetim kontrolleri getiriyor. Müşterinin işlem değerinin en az %50’si oranında marj ödemesi ve bunun düzenli olarak izlenmesi gerekiyor. Ayrıca bu tür işlemlerin yüksek kaldıraçlı enstrümanlarda veya birikmiş zararları sermayesinin yarısını aşan şirketlerde yürütülmesi yasaklanıyor. Bu kontroller, marj işlemlerine bağlı riskleri azaltmayı hedefliyor.
Nihai hükümler ne zaman yürürlüğe girecek? CMA, yurt dışı finans piyasalarında işlem faaliyetlerini düzenleyen taslak hükümlerin nihai versiyonunun onaylanması amacıyla kamuoyu yorumlarının tam olarak dikkate alınacağını belirtti. Nihai hükümlerin 01/11/2026 tarihinden itibaren yürürlüğe girmesi öngörülüyor. Görüş süreci 27/10/2026’da sona erecek. SPA bülteninde taslağın tam metni ve olası istisnalara ilişkin ayrıntılar yer almıyor.
Uygunluk gereklilikleri hangi piyasalar için geçerli olacak? Uygunluk gereklilikleri, yurt dışı finans piyasalarında akdedilen işlemler için geçerli olacak; ancak bu piyasaların Sermaye Piyasası Kurumları Yönetmeliği’ndeki gerekliliklere uygun olarak Ana Piyasa veya kote borçlanma araçları piyasasına eşdeğer olması gerekiyor. Kurum, bu piyasalarda müşteriyle işlem yapmaya başlamadan önce uygunluk gerekliliklerini yerine getirecek. Müşterinin bilgilerinde veya koşullarında esaslı bir değişiklik olmadıkça, sonraki her işlemde yeniden değerlendirme yapılmayacak.
Kamuoyu görüşleri nasıl iletilecek? CMA, ilgili tüm kişileri ve sermaye piyasası katılımcılarını taslak hakkında geri bildirim paylaşmaya çağırdı. Görüş ve yorumlar birleşik elektronik platform üzerinden alınacak. Görüş süreci 30 gün sürecek ve 27/10/2026’da sona erecek. CMA, kamuoyundan gelen yorumların nihai versiyonun onaylanması amacıyla tam olarak dikkate alınacağını vurguladı. SPA bülteninde görüşlerin değerlendirilme yöntemine ilişkin ayrıntı yer almıyor.
Related articles
 Japon hisse senedi endeksleri karışık kapandı; Nikkei 225 geriledi
 İsDB Başkanı Cezayir Maliye Bakanı ile işbirliğini görüştü
 Saudi Banks Media and Awareness Committee, girişimci ve KOBİ sahipleri için ulusal farkındalık kampanyası başlattı
 İsDB Başkanı Al-Jasser, Asya Altyapı Yatırım Bankası Başkanı Zou Jiayi ile Cidde’de görüştü
 RUA AlHaram AlMakki ve MRCB, King Salman Gate için 21 milyar riyallik anlaşma imzaladı
 SaudiFood fuarları Cidde’de Arabian Gulf Cup ziyaretçilerini çekiyor