


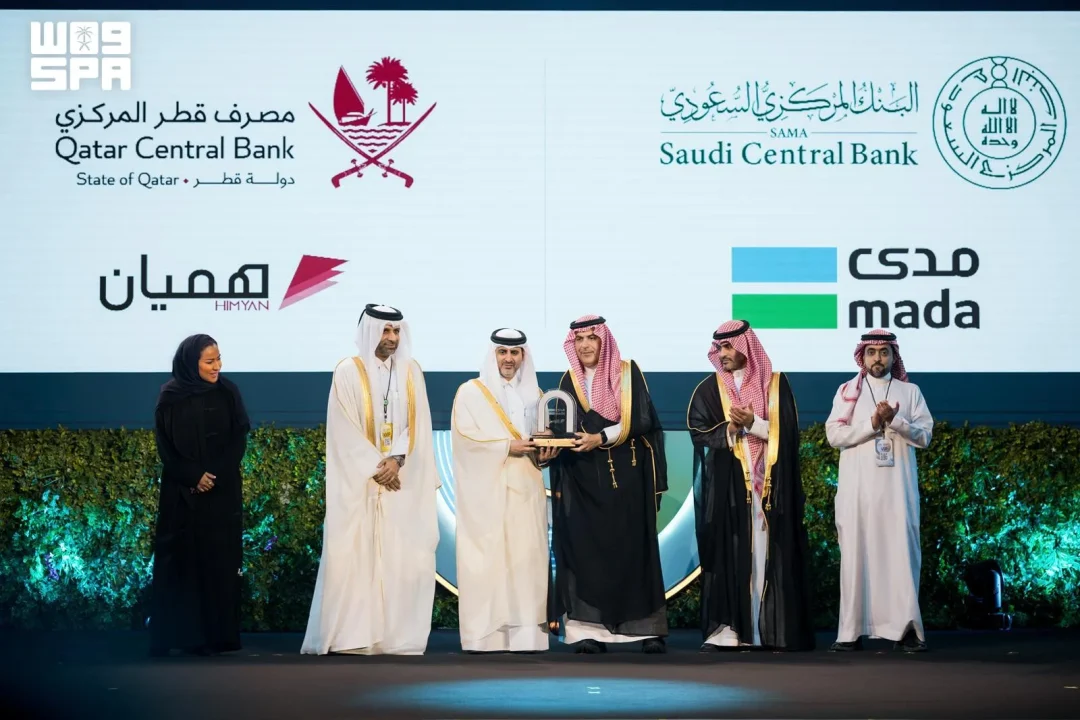
Las tarjetas de pago nacionales de Arabia Saudí y Catar podrán usarse en los comercios y cajeros del otro país. El Banco Central de Arabia Saudí (SAMA), en cooperación con el Banco Central de Catar, anunció que la aceptación de la tarjeta nacional saudí «mada» en Catar y de la tarjeta catarí «HIMYAN» en Arabia Saudí se desplegará de forma gradual.
Según informó la agencia estatal saudí SPA el 15 de septiembre de 2026, el anuncio se hizo desde Riad y no incluye un calendario concreto de implantación ni un número de comercios o cajeros que quedarán cubiertos en cada fase. La aceptación de las tarjetas nacionales de ambos países refleja, según el comunicado, la cooperación y la integración continuas en materia de pagos.
El alcance del anuncio es regional. SAMA enmarca la medida en el apoyo a los esfuerzos conjuntos del Consejo de Cooperación del Golfo (GCC) para desarrollar una infraestructura de pagos compartida y ampliar la aceptación de las tarjetas nacionales en los países del GCC, en línea con los objetivos estratégicos de integración económica y financiera.
¿Qué supone para un ciudadano del Golfo poder usar su tarjeta de siempre al cruzar una frontera? La pieza central de ese objetivo es la Red de Pagos del Golfo (GCC-NET). Según la información difundida, GCC-NET permite a los ciudadanos y residentes de los países del GCC retirar efectivo de cajeros automáticos y realizar pagos en terminales punto de venta (POS) utilizando tarjetas de débito de la red del GCC.
El comunicado de SAMA atribuye a este mecanismo tres efectos concretos: facilita los pagos, los hace más eficientes y menos costosos para los clientes, y mejora la calidad de los servicios prestados en todo el GCC. Son los únicos beneficios que la fuente detalla; no se ofrecen cifras de ahorro, volúmenes de transacción ni comisiones.
¿Por qué se habla de tarjetas «nacionales» y no de las grandes redes internacionales? La clave está en el diseño del sistema. «mada» es la tarjeta nacional de pagos de Arabia Saudí, operada dentro del ecosistema de SAMA, e «HIMYAN» es la tarjeta nacional equivalente de Catar. El anuncio no describe la tecnología subyacente, los requisitos técnicos para comercios y bancos, ni el papel exacto de cada banco central en la liquidación de las operaciones.
La aceptación se describe como gradual, lo que en la práctica suele implicar fases sucesivas de habilitación. Sin embargo, el texto difundido no especifica qué fase corresponde a qué tipo de operación, si primero se habilitan los cajeros automáticos y después los terminales punto de venta, o si ambos avanzan en paralelo. Tampoco indica qué entidades financieras participarán desde el primer momento.
¿Bastará con la tarjeta para pagar en cualquier comercio de Catar o de Arabia Saudí, o habrá límites por tipo de establecimiento? La fuente no responde a esa pregunta. Se limita a señalar que GCC-NET habilita retiradas de efectivo en cajeros y pagos en terminales POS con tarjetas de débito de la red del GCC, sin detallar topes, categorías de comercio ni condiciones por operación.
El marco en el que se inserta el anuncio es el de la integración financiera del Golfo. SAMA y el Banco Central de Catar presentan la medida como una muestra de su cooperación continuada en el ámbito de los pagos y como un respaldo a los esfuerzos del GCC por compartir infraestructura. La nota sitúa esos esfuerzos dentro de los objetivos estratégicos de integración económica y financiera del bloque, sin enumerar metas cuantitativas ni plazos.
¿Qué falta para que el anuncio se convierta en un uso cotidiano y masivo? La propia naturaleza gradual del despliegue deja abiertas cuestiones operativas. El comunicado no menciona si habrá campañas de información para usuarios, si los comercios deberán adaptar sus terminales o si los bancos comerciales de ambos países aplicarán condiciones distintas a las de sus redes actuales.
La dimensión del anuncio es doble: por un lado, es bilateral entre Arabia Saudí y Catar; por otro, se presenta como un paso dentro de un proyecto más amplio de aceptación de tarjetas nacionales en todos los países del GCC. Esa doble lectura explica que el texto combine la referencia a la cooperación entre ambos bancos centrales con la mención a los objetivos de integración del Consejo de Cooperación del Golfo.
¿Cómo encaja GCC-NET con los sistemas de pago nacionales ya existentes? La información disponible indica que la red del Golfo actúa como infraestructura compartida sobre la que se apoyan las tarjetas de débito de los países miembros. El comunicado no aclara si las tarjetas nacionales se aceptarán directamente o a través de un esquema de interoperabilidad, ni si el usuario verá alguna diferencia en el recibo o en el tipo de cambio aplicado.
En cuanto a los costes, SAMA afirma que el sistema contribuye a que los pagos sean menos costosos para los clientes. No se especifica frente a qué alternativa se produce ese ahorro, ni si el beneficio procede de comisiones más bajas, de tipos de cambio más ajustados o de la eliminación de intermediarios. Tampoco se indica si el ahorro alcanza a los comercios o solo a los titulares de las tarjetas.
¿Afecta el anuncio a las tarjetas de crédito o solo a las de débito? La fuente menciona expresamente tarjetas de débito de la red del GCC al describir las operaciones posibles en cajeros y terminales punto de venta. No se pronuncia sobre tarjetas de crédito, pagos móviles, transferencias entre particulares ni otros instrumentos que podrían quedar fuera del alcance inicial.
El anuncio llega sin cifras. No se publica el número de cajeros automáticos disponibles en cada país para las tarjetas del otro, ni el número de terminales punto de venta habilitados, ni el volumen de operaciones previsto. Tampoco se indica una fecha de inicio concreta más allá de la fórmula «de forma gradual» empleada en el comunicado.
¿Qué debería vigilar un usuario en los próximos meses? La respuesta, con lo difundido, se limita a la evolución del despliegue gradual y a las comunicaciones que emitan SAMA, el Banco Central de Catar y los bancos comerciales. La nota no anuncia un portal de información, un teléfono de atención ni un documento técnico con condiciones de uso.
El texto se cierra con la atribución habitual a SPA, que firma la información con hora local de las 17:36 y 14:36 GMT del 15 de septiembre de 2026, bajo el código 0066. La agencia no incluye declaraciones de responsables, ni nombres de autoridades de ninguno de los dos bancos centrales, ni reacciones del sector financiero.
Entre lo que la fuente omite figuran el calendario por fases, el número de comercios y cajeros implicados, las comisiones aplicables, el tratamiento de las tarjetas de crédito, los requisitos técnicos para los comercios y cualquier declaración oficial más allá del propio anuncio. Esos elementos quedan fuera de lo publicado y no pueden atribuirse al comunicado.
¿Qué tarjetas entran en el anuncio? El Banco Central de Arabia Saudí (SAMA), en cooperación con el Banco Central de Catar, anunció la aceptación de la tarjeta nacional saudí «mada» en Catar y de la tarjeta nacional catarí «HIMYAN» en Arabia Saudí. Según informó la agencia estatal saudí SPA el 15 de septiembre de 2026, esa aceptación se desplegará de forma gradual, sin que el comunicado detalle un calendario por fases ni un número de comercios o cajeros cubiertos.
¿Qué papel juega la Red de Pagos del Golfo? La información difundida señala que la Red de Pagos del Golfo (GCC-NET) permite a ciudadanos y residentes de los países del GCC retirar efectivo de cajeros automáticos y realizar pagos en terminales punto de venta (POS) utilizando tarjetas de débito de la red del GCC. SAMA enmarca la medida en el apoyo a los esfuerzos conjuntos del Consejo de Cooperación del Golfo (GCC) para desarrollar una infraestructura de pagos compartida y ampliar la aceptación de tarjetas nacionales.
¿Qué beneficios menciona el comunicado? El comunicado atribuye al sistema tres efectos concretos: facilita los pagos, los hace más eficientes y menos costosos para los clientes, y mejora la calidad de los servicios prestados en todo el GCC. Son los únicos beneficios que la fuente detalla. No se ofrecen cifras de ahorro, volúmenes de transacción ni comisiones, ni se aclara frente a qué alternativa se produce ese menor coste para los usuarios.
¿Se sabe cuándo estará plenamente operativo? No. El anuncio indica únicamente que la aceptación se desplegará de forma gradual, sin especificar qué fase corresponde a qué tipo de operación, si primero se habilitan los cajeros automáticos y después los terminales punto de venta, o si ambos avanzan en paralelo. Tampoco se indica qué entidades financieras participarán desde el primer momento ni una fecha de inicio concreta distinta de la fórmula «de forma gradual».
¿Qué datos no incluye la nota de SPA? Entre lo que la fuente omite figuran el calendario por fases, el número de comercios y cajeros implicados, las comisiones aplicables, el tratamiento de las tarjetas de crédito, los requisitos técnicos para los comercios y cualquier declaración oficial más allá del propio anuncio. Tampoco incluye nombres de autoridades de los dos bancos centrales ni reacciones del sector financiero. Esos elementos quedan fuera de lo publicado y no pueden atribuirse al comunicado.
¿A qué tipo de operaciones se refiere el anuncio? La fuente menciona expresamente tarjetas de débito de la red del GCC al describir las operaciones posibles: retirada de efectivo en cajeros automáticos y pagos en terminales punto de venta (POS). No se pronuncia sobre tarjetas de crédito, pagos móviles, transferencias entre particulares ni otros instrumentos que podrían quedar fuera del alcance inicial. El texto tampoco detalla topes, categorías de comercio ni condiciones por operación.
Más sobre este tema: Economía, Noticias KSA
Related articles
 Comercio entre Arabia Saudí y Egipto supera los 82.000 millones de dólares en cinco años
 El índice principal de la Bolsa Saudí cierra a la baja en 10.781,62 puntos
 Comité Nacional de Sostenibilidad revisa la hoja de ruta industrial saudí
 Seguridad farmacéutica saudí: de localizar productos a adquirir tecnología
 NDMC cierra la emisión de sukuk de septiembre de 2026 por 1.640 millones de riales
 La autoridad de competencia destaca el papel de las políticas de competencia en el sector industrial