


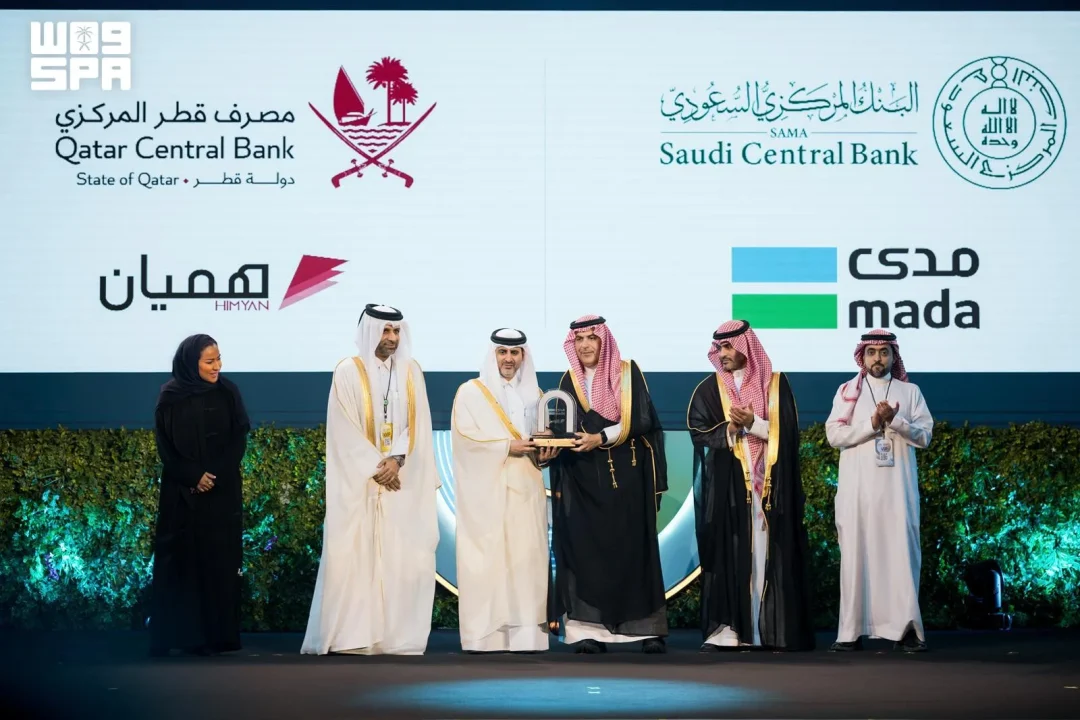
Riyadh, 15 September 2026 — Bank Sentral Saudi (SAMA) mengumumkan bahwa penerimaan kartu pembayaran nasional “mada” di Qatar dan “HIMYAN” di Saudi akan dilakukan secara bertahap. Pengumuman ini disampaikan SAMA bekerja sama dengan Qatar Central Bank, dan menjadi penanda langkah baru dalam kerja sama pembayaran lintas negara di kawasan Teluk.
Seperti dilaporkan kantor berita Saudi SPA, penerimaan kartu pembayaran nasional kedua negara tersebut mencerminkan kerja sama dan integrasi pembayaran yang terus berlanjut. Langkah ini juga mendukung upaya bersama Gulf Cooperation Council (GCC) untuk mengembangkan infrastruktur pembayaran bersama dan memperluas penerimaan kartu nasional di seluruh negara GCC, sejalan dengan tujuan strategis integrasi ekonomi dan keuangan.
Dalam pengumuman itu disebutkan bahwa Gulf Payment Network (GCC-NET) memungkinkan warga negara dan penduduk negara-negara GCC untuk menarik uang tunai dari ATM dan melakukan pembayaran di terminal POS menggunakan kartu debit jaringan GCC. Hal ini membantu membuat pembayaran lebih mudah, lebih efisien, dan lebih murah bagi pelanggan, sekaligus meningkatkan kualitas layanan yang diberikan di seluruh GCC.
Pertanyaannya, apa arti penerimaan kartu nasional lintas batas ini bagi pengguna sehari-hari di Saudi dan Qatar? Bagi pemegang kartu “mada” yang bepergian ke Qatar, kehadiran jaringan yang saling terhubung berarti transaksi di ATM dan mesin POS tidak lagi bergantung sepenuhnya pada skema kartu internasional. Sebaliknya, pemegang kartu “HIMYAN” dari Qatar yang berada di Saudi juga akan menemukan titik-titik penerimaan yang sama. Inilah inti dari apa yang diumumkan SAMA dan Qatar Central Bank: bukan sekadar penambahan logo di mesin pembayaran, melainkan penyambungan dua sistem pembayaran domestik yang selama ini berjalan di jalur masing-masing.
Pengumuman ini secara eksplisit menyebut bahwa penerimaan tersebut akan “digulirkan secara bertahap”. Artinya, tidak semua merchant, ATM, atau terminal POS di kedua negara langsung menerima kartu nasional mitra pada hari yang sama. Pendekatan bertahap semacam ini lazim dalam proyek infrastruktur pembayaran karena melibatkan penyesuaian teknis pada sisi penerbit kartu, akuisisi merchant, jaringan switching, hingga penyelesaian transaksi antarnegara. Namun, SPA tidak merinci tahapan mana yang lebih dulu, berapa lama prosesnya, atau berapa banyak titik penerimaan yang akan aktif pada fase awal.
Yang jelas, disebutkannya GCC-NET menempatkan pengumuman ini dalam kerangka yang lebih luas daripada hubungan bilateral Saudi–Qatar semata. GCC-NET digambarkan sebagai jaringan yang memungkinkan penarikan tunai di ATM dan pembayaran di terminal POS menggunakan kartu debit jaringan GCC. Dengan kata lain, ada lapisan jaringan kawasan yang menghubungkan skema kartu nasional masing-masing negara anggota. Bukankah ini langkah logis jika tujuan akhirnya adalah memperluas penerimaan kartu nasional di seluruh negara GCC?
Dari sudut pandang pengguna, manfaat yang disebutkan dalam rilis SAMA cukup konkret: pembayaran menjadi lebih mudah, lebih efisien, dan lebih murah. Kemudahan datang dari fakta bahwa kartu yang sudah dimiliki seseorang di negara asalnya dapat dipakai di negara GCC lain tanpa harus mengandalkan kartu dari skema global. Efisiensi muncul ketika transaksi diproses melalui jaringan kawasan yang dirancang untuk kebutuhan tersebut. Sementara biaya yang lebih rendah bagi pelanggan biasanya berkaitan dengan berkurangnya ketergantungan pada jalur internasional yang memiliki struktur biaya berbeda. Meski demikian, rilis tersebut tidak menyebutkan angka biaya, perbandingan tarif, atau besaran penghematan yang mungkin diperoleh pelanggan.
Selain aspek biaya, pengumuman ini juga menyoroti peningkatan kualitas layanan di seluruh GCC. Peningkatan kualitas layanan dapat berarti berbagai hal: ketersediaan titik penerimaan yang lebih luas, keandalan transaksi, hingga konsistensi pengalaman pengguna di berbagai negara. Namun, lagi-lagi, SPA tidak memberikan indikator kuantitatif seperti jumlah ATM, jumlah terminal POS, atau target waktu pencapaian. Pembaca yang ingin mengetahui skala nyata dari langkah ini tidak akan menemukan angka-angka tersebut dalam materi yang dirilis.
Yang bisa dipastikan, kerja sama ini dibingkai sebagai bagian dari tujuan strategis integrasi ekonomi dan keuangan. Integrasi pembayaran lintas batas merupakan salah satu bidang di mana kerja sama GCC memiliki dampak yang relatif langsung terhadap kehidupan warga dan penduduk. Berbeda dengan banyak inisiatif integrasi lain yang manfaatnya terasa dalam jangka panjang, penerimaan kartu nasional di negara tetangga dapat dirasakan begitu seseorang melakukan perjalanan dan bertransaksi. Apakah ini yang membuat integrasi pembayaran sering disebut sebagai salah satu bentuk kerja sama kawasan yang paling terasa bagi masyarakat biasa?
Perlu dicatat bahwa pengumuman ini menyebut dua arah sekaligus: “mada” di Qatar dan “HIMYAN” di Saudi. Artinya, kerja sama ini tidak bersifat satu pihak. Kedua negara membuka jaringan penerimaan masing-masing bagi kartu nasional mitranya. Pendekatan timbal balik semacam ini penting karena menciptakan insentif yang seimbang bagi kedua sistem pembayaran untuk berinvestasi dalam konektivitas. Jika hanya satu arah, manfaatnya akan asimetris dan minat untuk memperluas penerimaan bisa lebih terbatas.
Dalam konteks GCC, langkah Saudi–Qatar ini dapat dibaca sebagai bagian dari upaya yang lebih luas untuk mengembangkan infrastruktur pembayaran bersama. Rilis SAMA menyebut dukungan terhadap “upaya bersama Gulf Cooperation Council (GCC) untuk mengembangkan infrastruktur pembayaran bersama dan memperluas penerimaan kartu nasional across GCC countries”. Frasa “across GCC countries” menunjukkan bahwa cakupan yang dibayangkan bukan hanya dua negara, melainkan kawasan secara keseluruhan. Namun, apakah negara-negara GCC lain akan menyusul dengan pengumuman serupa, dan dalam kerangka waktu seperti apa, tidak dijelaskan dalam materi ini.
Bagi sektor ritel dan perhotelan di kedua negara, penerimaan kartu nasional lintas batas berpotensi menyederhanakan proses pembayaran bagi pelanggan dari negara tetangga. Wisatawan dari Qatar yang berbelanja di Saudi, atau warga Saudi yang berkunjung ke Qatar, akan memiliki pilihan pembayaran tambahan selain uang tunai dan kartu internasional. Namun, dampak komersial yang lebih rinci — seperti perubahan volume transaksi, preferensi merchant, atau biaya akuisisi — tidak termasuk dalam cakupan pengumuman SAMA.
Dari sisi kebijakan, pengumuman ini konsisten dengan tema integrasi keuangan yang telah lama menjadi agenda GCC. Integrasi pembayaran menuntut standar teknis yang kompatibel, kesepakatan penyelesaian antarnegara, serta kerangka kepatuhan yang dapat diterima semua pihak. Keberadaan GCC-NET sebagai jaringan yang disebut secara eksplisit dalam rilis menunjukkan bahwa lapisan infrastruktur kawasan sudah tersedia untuk mendukung skema semacam ini. Pertanyaan berikutnya adalah seberapa cepat lapisan tersebut diperluas ke lebih banyak peserta dan lebih banyak titik penerimaan.
Pengumuman SAMA juga menyiratkan bahwa kerja sama ini tidak berdiri sendiri, melainkan bagian dari “kerja sama dan integrasi pembayaran yang terus berlanjut” antara Saudi dan Qatar. Kata “terus berlanjut” menunjukkan bahwa ini bukan titik awal, melainkan kelanjutan dari upaya yang sudah berjalan. Namun, rilis tersebut tidak memberikan kronologi sebelumnya, tidak menyebut perjanjian pendahulu, dan tidak merinci tonggak-tonggak yang telah dicapai sebelum pengumuman ini.
Bagi konsumen, pertanyaan praktis yang mungkin muncul adalah: kapan kartu saya benar-benar bisa dipakai di negara tetangga? Karena pengumuman ini menyebut “secara bertahap”, jawabannya bergantung pada kesiapan masing-masing bank, jaringan, dan merchant. SPA tidak menyebutkan tanggal mulai, tidak menyebutkan bank-bank peserta, dan tidak menyebutkan daftar merchant atau ATM yang akan menerima lebih dulu. Pembaca yang mengharapkan panduan operasional tidak akan menemukannya dalam rilis ini.
Meski demikian, arah kebijakannya cukup jelas. Dua bank sentral — SAMA dan Qatar Central Bank — secara bersama mengumumkan penerimaan kartu nasional masing-masing negara. Ini adalah sinyal tingkat tinggi bahwa integrasi pembayaran lintas batas di kawasan Teluk terus berjalan. Bagi pelaku industri pembayaran, pengumuman ini menandakan adanya permintaan untuk konektivitas yang lebih erat antara skema domestik dan jaringan kawasan. Bagi masyarakat, manfaatnya akan terasa secara bertahap seiring meluasnya titik penerimaan.
Apakah langkah ini akan mengubah lanskap pembayaran di GCC secara menyeluruh? Itu bergantung pada seberapa luas penerimaan yang akhirnya terwujud dan seberapa banyak negara yang bergabung. Yang dapat dipastikan dari rilis SPA adalah bahwa Saudi dan Qatar telah mengumumkan penerimaan kartu nasional masing-masing secara timbal balik, bahwa GCC-NET disebut sebagai jaringan yang memungkinkan penarikan ATM dan pembayaran POS dengan kartu debit jaringan GCC, dan bahwa pelaksanaannya akan dilakukan secara bertahap. Rilis tersebut tidak menyebut nilai transaksi, jumlah pengguna, target waktu, atau daftar peserta.
Dengan demikian, pengumuman ini lebih tepat dibaca sebagai penegasan arah kebijakan ketimbang sebagai peluncuran layanan yang sudah lengkap. Ia menegaskan bahwa integrasi pembayaran GCC bukan sekadar wacana, melainkan sesuatu yang sedang diimplementasikan melalui jaringan dan skema yang sudah ada. Namun, detail operasional yang paling ditunggu publik — kapan, di mana, dan melalui bank mana — masih belum diungkapkan dalam materi yang dirilis SAMA melalui SPA.
Apa yang diumumkan SAMA terkait kartu pembayaran nasional? SAMA mengumumkan bahwa penerimaan kartu pembayaran nasional “mada” di Qatar dan “HIMYAN” di Saudi akan digulirkan secara bertahap. Pengumuman ini disampaikan bekerja sama dengan Qatar Central Bank. Menurut rilis SPA, langkah tersebut mencerminkan kerja sama dan integrasi pembayaran yang terus berlanjut antara kedua negara, sekaligus mendukung upaya bersama GCC untuk mengembangkan infrastruktur pembayaran bersama dan memperluas penerimaan kartu nasional di seluruh negara GCC.
Apa itu GCC-NET dan apa fungsinya? GCC-NET atau Gulf Payment Network disebut dalam rilis SPA sebagai jaringan yang memungkinkan warga negara dan penduduk GCC menarik uang tunai dari ATM dan melakukan pembayaran di terminal POS menggunakan kartu debit jaringan GCC. Menurut pengumuman SAMA, keberadaan jaringan ini membantu membuat pembayaran lebih mudah, lebih efisien, dan lebih murah bagi pelanggan, sekaligus meningkatkan kualitas layanan yang diberikan di seluruh kawasan GCC.
Apakah penerimaan kartu ini berlaku langsung di semua merchant dan ATM? Tidak. Rilis SPA menyatakan bahwa penerimaan kartu nasional kedua negara akan digulirkan secara bertahap. Artinya, tidak semua merchant, ATM, atau terminal POS di Saudi dan Qatar langsung menerima kartu nasional mitra pada saat pengumuman. Namun, materi tersebut tidak merinci tahapan mana yang lebih dulu, berapa lama prosesnya, atau berapa banyak titik penerimaan yang akan aktif pada fase awal.
Apa manfaat yang disebutkan bagi pengguna kartu? Menurut pengumuman SAMA, langkah ini membantu membuat pembayaran lebih mudah, lebih efisien, dan lebih murah bagi pelanggan, serta meningkatkan kualitas layanan di seluruh GCC. Kemudahan berasal dari kemungkinan memakai kartu nasional di negara GCC lain, sementara efisiensi dan biaya yang lebih rendah berkaitan dengan pemanfaatan jaringan kawasan. Meski demikian, rilis tersebut tidak menyebutkan angka biaya, perbandingan tarif, atau besaran penghematan.
Bagaimana kaitan pengumuman ini dengan integrasi GCC? Rilis SPA menyatakan bahwa penerimaan kartu nasional kedua negara mendukung upaya bersama GCC untuk mengembangkan infrastruktur pembayaran bersama dan memperluas penerimaan kartu nasional di seluruh negara GCC, sejalan dengan tujuan strategis integrasi ekonomi dan keuangan. Kerja sama ini dibingkai sebagai bagian dari kerja sama dan integrasi pembayaran yang terus berlanjut antara Saudi dan Qatar, bukan sebagai langkah yang berdiri sendiri.
Informasi apa yang tidak disebutkan dalam pengumuman SAMA? Rilis SPA tidak menyebutkan tanggal mulai penerapan, daftar bank peserta, daftar merchant atau ATM yang menerima lebih dulu, nilai transaksi, jumlah pengguna, maupun target waktu pencapaian. Materi tersebut juga tidak merinci kronologi kerja sama sebelumnya atau perjanjian pendahulu. Karena itu, detail operasional yang paling ditunggu publik masih belum diungkapkan dalam pengumuman ini.
Selengkapnya tentang topik ini: Ekonomi, Berita KSA
Related articles
 Perdagangan Saudi-Egypt lampaui $82 miliar dalam lima tahun
 Indeks utama Bursa Saham Saudi ditutup turun 96,84 poin ke 10.781,62
 Komite Nasional tinjau peta jalan industri Saudi lebih berkelanjutan
 Keamanan Farmasi Saudi: dari Lokalisasi Produk ke Akuisisi Teknologi
 NDMC tutup penerbitan sukuk September 2026 senilai SAR1,640 miliar
 GAC paparkan peran kebijakan persaingan di Saudi Industry Forum 2026