


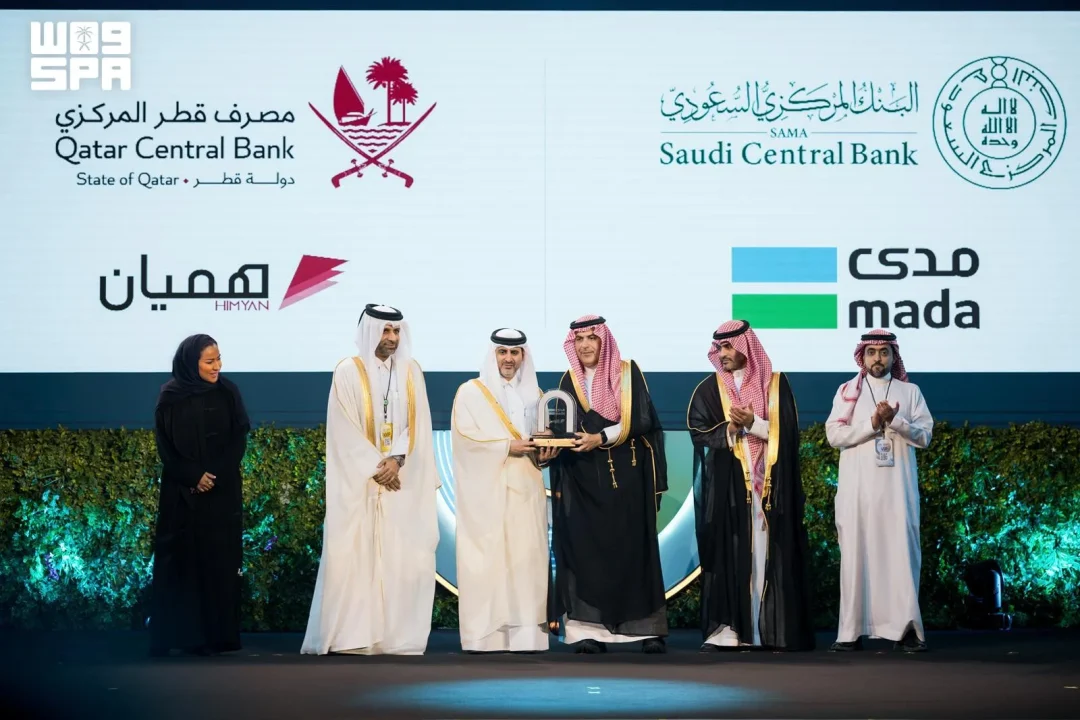
Приём национальных платёжных карт «mada» в Катаре и «HIMYAN» в Саудовской Аравии будет вводиться постепенно. Об этом объявил Саудовский центральный банк (SAMA) совместно с Центральным банком Катара, сообщает государственное агентство SPA из Эр-Рияда 15 сентября 2026 года.
Как сообщило государственное агентство SPA, приём двух национальных платёжных карт отражает продолжение сотрудничества и интеграции двух стран в сфере платежей. В сообщении подчёркивается, что это также поддерживает совместные усилия Совета сотрудничества арабских государств Персидского залива (GCC) по развитию общей платёжной инфраструктуры и расширению приёма национальных карт в странах GCC — в соответствии со стратегическими целями экономической и финансовой интеграции.
Ключевым элементом этой схемы названа Gulf Payment Network (GCC-NET). Согласно SPA, она позволяет гражданам и резидентам стран GCC снимать наличные в банкоматах и оплачивать покупки в POS-терминалах с помощью дебетовых карт сети GCC. По данным источника, это делает платежи проще, эффективнее и дешевле для клиентов, а также повышает качество услуг, предоставляемых на пространстве GCC.
Итак, что именно объявлено? SAMA и Центральный банк Катара сообщают о приёме карт «mada» в Катаре и «HIMYAN» в Саудовской Аравии. В сообщении прямо указано, что этот приём будет разворачиваться постепенно. Иных сроков, этапов или дат начала SPA не приводит.
Почему это подаётся как шаг именно двустороннего сотрудничества? В тексте SPA говорится о сотрудничестве SAMA с Центральным банком Катара, и уже через это — о поддержке совместных усилий GCC. То есть объявление описывает и конкретную пару стран, и более широкую региональную рамку одновременно.
Что даёт GCC-NET рядовому держателю карты? По формулировке источника, сеть позволяет гражданам и резидентам стран GCC снимать наличные в банкоматах и платить в POS-терминалах, используя дебетовые карты сети GCC. В сообщении это увязано с тем, что платежи становятся проще, эффективнее и менее затратными для клиентов.
Отдельно SPA говорит о качестве услуг: по данным источника, улучшение качества услуг происходит на всём пространстве GCC. Это одна из двух заявленных выгод наряду с удешевлением и упрощением платежей.
Как это связано с целями интеграции? В сообщении сказано, что расширение приёма национальных карт в странах GCC идёт в соответствии со стратегическими целями экономической и финансовой интеграции. SPA не раскрывает, какие именно показатели или этапы этой интеграции имеются в виду.
Что осталось за рамками сообщения? SPA не называет дат начала приёма, не описывает этапы постепенного развёртывания, не приводит числа банкоматов и POS-терминалов, не указывает охват банков или эмитентов и не сообщает о комиссиях. В тексте нет и данных о том, какие именно операции станут доступны первыми.
Кто именно сможет пользоваться картами? Источник говорит о гражданах и резидентах стран GCC. Это единственная категория пользователей, названная в сообщении.
Где будут приниматься карты? В сообщении указаны две страны: Катар — для «mada», Саудовская Аравия — для «HIMYAN». О других странах GCC в связи с этим конкретным объявлением SPA не сообщает, хотя и упоминает расширение приёма национальных карт в странах GCC в целом.
Что такое GCC-NET по описанию источника? Это Gulf Payment Network, которая, по данным SPA, обеспечивает снятие наличных в банкоматах и оплату в POS-терминалах дебетовыми картами сети GCC. Никаких других технических подробностей — архитектуры, участников, правил — в сообщении не приводится.
Почему в заголовке объявления стоят две карты, а не одна? Потому что SAMA сообщает о приёме «mada» в Катаре и «HIMYAN» в Саудовской Аравии одновременно, в одном объявлении и в рамках одного сотрудничества с Центральным банком Катара.
Есть ли в сообщении оценки объёма операций? Нет. SPA не приводит ни числа транзакций, ни стоимости операций, ни прогнозов. Единственная характеристика эффекта — что платежи становятся проще, эффективнее и менее затратными для клиентов, а качество услуг повышается.
Что означает формулировка о постепенном развёртывании? Она указывает на поэтапный характер ввода приёма карт. Конкретные шаги, сроки и последовательность в тексте SPA не раскрыты.
Как это соотносится с усилиями GCC? В сообщении прямо сказано, что приём двух национальных карт поддерживает совместные усилия GCC по развитию общей платёжной инфраструктуры и расширению приёма национальных карт в странах GCC. Это второй из двух заявленных уровней — наряду с двусторонним сотрудничеством SAMA и Центрального банка Катара.
Можно ли из сообщения понять, когда именно карта заработает в конкретном банкомате или терминале? Нет. SPA ограничивается указанием на постепенное развёртывание и не приводит ни сроков, ни перечня точек приёма.
Что ещё важно для читателя в этом объявлении? То, что речь идёт именно о национальных платёжных картах двух стран, а не о международных платёжных системах. SPA называет их национальными картами и увязывает их приём с интеграцией в сфере платежей.
Какие вопросы остаются без ответа в материале SPA? Даты и этапы развёртывания, охват банкоматов и POS-терминалов, состав банков-участников, размер комиссий и порядок операций. Всё это в сообщении не указано.
Наконец, что именно подтверждено официально? Факт объявления SAMA совместно с Центральным банком Катара о постепенном вводе приёма «mada» в Катаре и «HIMYAN» в Саудовской Аравии, а также описание роли GCC-NET и заявленные цели — поддержка усилий GCC по развитию общей платёжной инфраструктуры и расширению приёма национальных карт в странах GCC в рамках целей экономической и финансовой интеграции.
Что именно объявил SAMA? Саудовский центральный банк (SAMA) совместно с Центральным банком Катара объявил, что приём национальных платёжных карт «mada» в Катаре и «HIMYAN» в Саудовской Аравии будет вводиться постепенно. По данным SPA, это отражает продолжение сотрудничества и интеграции двух стран в сфере платежей. Сроки, этапы и охват точек приёма в сообщении не указаны.
Какую роль играет GCC-NET? По описанию SPA, Gulf Payment Network (GCC-NET) позволяет гражданам и резидентам стран GCC снимать наличные в банкоматах и оплачивать покупки в POS-терминалах с помощью дебетовых карт сети GCC. Источник связывает это с тем, что платежи становятся проще, эффективнее и менее затратными для клиентов, а качество услуг на пространстве GCC повышается.
С какими целями GCC связано объявление? В сообщении SPA сказано, что приём двух национальных карт поддерживает совместные усилия GCC по развитию общей платёжной инфраструктуры и расширению приёма национальных карт в странах GCC. Это увязано со стратегическими целями экономической и финансовой интеграции. Конкретные показатели или этапы этой интеграции в тексте не раскрываются.
Кто сможет пользоваться картами? Источник называет граждан и резидентов стран GCC. Именно они, по данным SPA, смогут снимать наличные в банкоматах и платить в POS-терминалах дебетовыми картами сети GCC. Другие категории пользователей в сообщении не упоминаются, как и требования к картам или счетам.
Какие данные SPA не раскрыло? В сообщении нет дат начала приёма, описания этапов постепенного развёртывания, числа банкоматов и POS-терминалов, перечня банков-участников и сведений о комиссиях. Не указано и то, какие операции станут доступны первыми. Всё это остаётся за рамками опубликованного текста.
Подробнее по теме: Экономика, Новости КСА
Related articles
 Товарооборот Саудовской Аравии и Египта превысил $82 млрд за пять лет
 Основной индекс Saudi Stock Exchange закрылся снижением на 96,84 пункта
 Национальный комитет по устойчивому развитию обсудил переход промышленности Саудовской Аравии
 NDMC закрыл сентябрьский выпуск сукук на 1,64 млрд риалов
 GAC: политика конкуренции усиливает промышленный сектор на SIF 2026 в Джидде
 Форум Saudi Industry 2026 обсудил локализацию автопрома и дискретное производство