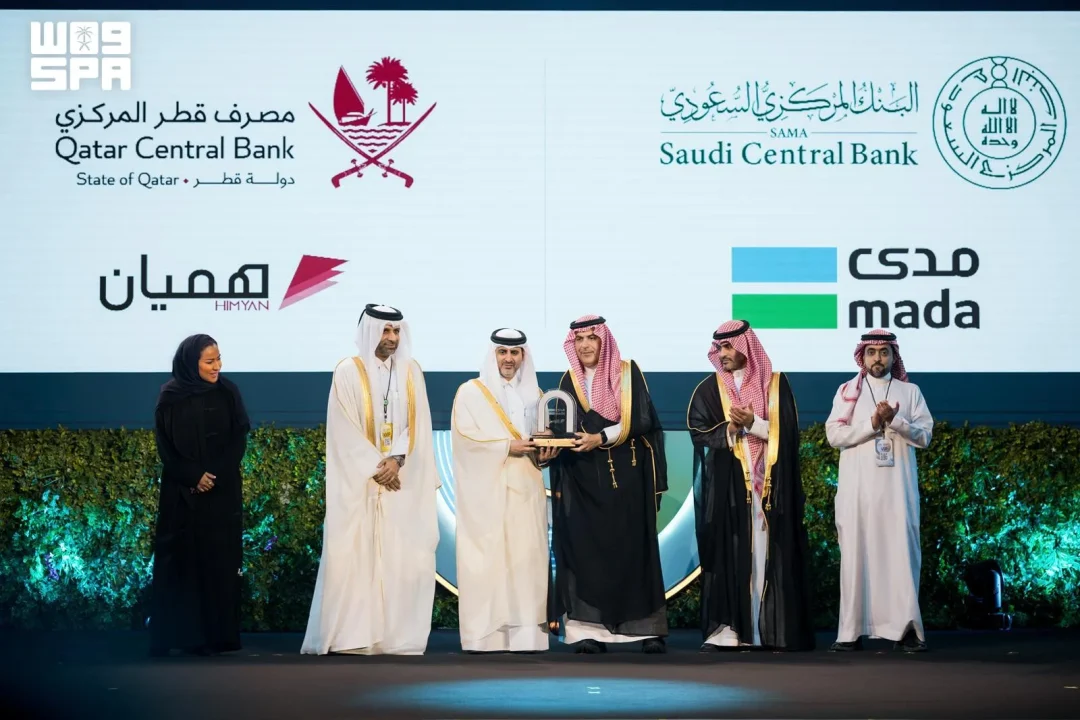
沙特中央银行(SAMA)与卡塔尔中央银行合作宣布,卡塔尔境内将逐步受理沙特国家支付卡“mada”,沙特境内将逐步受理卡塔尔国家支付卡“HIMYAN”。
据沙特通讯社SPA 2026年9月15日从利雅得报道,两家国家支付卡的相互受理将分阶段推出。报道称,这一安排体现了两国在支付领域持续的合作与一体化,也支持海湾合作委员会(GCC)发展共享支付基础设施、扩大国家卡在海湾各国受理范围的共同努力,符合经济与金融一体化的目标。
报道提到,海湾支付网络(GCC-NET)使海湾国家的公民和居民能够使用海湾网络借记卡从自动取款机提取现金,并在销售点终端进行支付。SPA称,这有助于让支付更便捷、更高效、成本更低,同时提升海湾地区所提供服务的质量。
那么,对于每天在利雅得、吉达或达曼刷卡消费的普通持卡人来说,这项变化究竟意味着什么?
从已公布的信息看,最直接的影响是受理范围的扩大。此前,沙特国家支付卡mada主要在沙特境内使用;卡塔尔国家支付卡HIMYAN主要在卡塔尔境内使用。按照SPA的表述,两国央行合作后,mada在卡塔尔的受理和HIMYAN在沙特的受理都将“逐步推出”。这意味着持卡人未来在跨境旅行、商务往来或探亲访友时,可能不再需要完全依赖国际支付网络,而是可以直接使用本国的国家借记卡完成取现和消费。
不过,报道并未说明“逐步推出”的具体时间表。哪些银行、哪些商户、哪些自动取款机会率先开通?分几个阶段推进?第一阶段覆盖哪些城市或区域?这些细节在SPA的报道中都没有给出。对于关心实际使用体验的读者来说,这些问题显然还需要等待两国央行或相关支付网络的进一步说明。
值得注意的是,这项安排被明确放在海湾合作委员会的整体框架之下。SPA的报道指出,两国国家支付卡的相互受理支持了GCC发展共享支付基础设施、扩大国家卡在海湾各国受理范围的共同努力,并称其符合经济与金融一体化的目标。换句话说,mada与HIMYAN的互认并不是孤立的双边安排,而是海湾地区支付一体化进程中的一步。
那么,海湾支付网络GCC-NET在其中扮演什么角色?根据SPA的报道,GCC-NET使海湾国家的公民和居民能够使用海湾网络借记卡在自动取款机取现,并在销售点终端支付。报道称,这有助于让支付更便捷、更高效、成本更低,同时提升整个海湾地区所提供服务的质量。从这一描述看,GCC-NET是承载跨境卡受理的基础设施,而mada与HIMYAN的互认则是让这一网络在沙特和卡塔尔之间真正运转起来的具体举措。
对消费者而言,“更便捷、更高效、成本更低”是SPA给出的三项直接好处。便捷与高效不难理解:持卡人在境外可以直接使用熟悉的卡片,无需额外开立账户或携带大量现金。至于“成本更低”,报道没有展开说明成本下降的具体机制,也没有给出任何费率、手续费或汇率方面的数字。跨境支付的成本通常涉及货币兑换、网络清算费用等多个环节,这些环节如何因GCC-NET和两国央行的合作而变化,SPA的报道并未交代。
那么,这是否意味着持卡人在卡塔尔使用mada时,费用会低于使用其他国际卡?目前无法从报道中得出答案。同样不清楚的是,受理范围究竟有多大——是覆盖卡塔尔全境的自动取款机和销售点终端,还是仅限于部分银行或部分商户?报道只说“逐步推出”,没有给出覆盖规模。
从更宏观的角度看,两国央行在支付领域的合作被SPA描述为“持续的合作与一体化”。这一表述暗示,mada与HIMYAN的互认可能不是两国在支付议题上的首次或唯一合作,但报道没有回顾此前的合作内容,也没有列出未来还计划推进哪些项目。对于关注海湾金融一体化的观察者来说,这是否只是更广泛安排的开端?报道没有回答。
另一个值得留意的点是,SPA的报道同时提到了“公民和居民”。这意味着,不仅海湾国家的公民,居住在海湾国家的外籍居民也可能从GCC-NET的跨境受理中受益。沙特和卡塔尔都有大量外籍居民,他们经常往返于海湾各国之间。如果这些居民能够使用所在国发行的海湾网络借记卡在区域内取现和消费,日常跨境生活的支付便利性会有所提升。但报道没有说明居民使用这些卡片是否需要满足额外条件,也没有说明卡片发行银行是否有限制。
那么,对于在沙特工作的卡塔尔居民,或者在海湾其他国家工作的沙特居民,这项安排是否同样适用?SPA的报道提到GCC-NET面向“海湾国家的公民和居民”,但mada与HIMYAN的互认公告只涉及沙特和卡塔尔两国。其他海湾国家的国家卡是否也会陆续加入?报道没有提及。
从时间线看,SPA的报道发布于2026年9月15日,当地时间为17:36,格林威治时间为14:36。报道没有说明这一公告是在何种场合发布,也没有提到是否有两国央行官员的讲话或签字仪式。对于一项涉及两国支付基础设施的安排来说,这些信息的缺失让外界难以判断推进力度和优先级。
那么,普通消费者应当如何准备?从报道给出的信息看,最稳妥的理解是:变化会来,但不会一夜之间完成。“逐步推出”意味着受理点会分批增加,持卡人需要在出行前确认目的地是否已经支持相应卡片。报道没有提供查询受理点的渠道,也没有说明银行是否会主动通知客户。
对于商户而言,受理mada或HIMYAN可能意味着需要升级销售点终端或与收单机构对接。SPA的报道没有说明商户端需要做哪些准备,也没有说明相关成本由谁承担。报道同样没有说明自动取款机运营商需要哪些改造。
综合来看,SPA这篇报道的核心信息可以归纳为几点:沙特央行与卡塔尔央行合作,mada在卡塔尔、HIMYAN在沙特将逐步获得受理;这一安排体现两国支付合作与一体化,并支持GCC发展共享支付基础设施、扩大国家卡受理范围的努力;GCC-NET让海湾国家公民和居民可用海湾网络借记卡在自动取款机取现、在销售点终端支付,从而使支付更便捷、更高效、成本更低,并提升地区服务质量。
报道没有公布的内容同样值得列出:没有时间表,没有分阶段安排,没有覆盖的银行、商户或城市名单,没有费率或成本结构,没有其他海湾国家是否参与的说明,也没有两国央行官员的表态。对于希望了解这项安排实际影响的读者来说,这些空白意味着后续还需要更多官方信息。
那么,mada与HIMYAN的互认会不会改变海湾地区支付市场的格局?从SPA的表述看,这项安排被置于GCC经济与金融一体化的目标之下,其意义不止于两国之间的便利。但格局如何变化,取决于受理范围扩大的速度、商户和银行的参与程度,以及消费者是否愿意在跨境场景中改用国家卡。这些问题,报道都没有给出答案,只能留待“逐步推出”的过程来检验。
mada与HIMYAN的相互受理将如何推出? 据沙特通讯社SPA 2026年9月15日报道,沙特中央银行与卡塔尔中央银行合作宣布,卡塔尔境内受理沙特国家支付卡mada、沙特境内受理卡塔尔国家支付卡HIMYAN,两者都将逐步推出。报道未给出时间表、阶段划分或首批覆盖的银行与商户。
GCC-NET在这项安排中起什么作用? SPA报道称,海湾支付网络GCC-NET使海湾国家的公民和居民能够使用海湾网络借记卡从自动取款机提取现金,并在销售点终端进行支付。报道称这有助于让支付更便捷、更高效、成本更低,同时提升海湾地区所提供服务的质量。
这项安排与海湾合作委员会的目标有何关联? SPA报道指出,两国国家支付卡的相互受理体现两国在支付领域持续的合作与一体化,并支持GCC发展共享支付基础设施、扩大国家卡在海湾各国受理范围的共同努力,符合经济与金融一体化的目标。报道未说明其他海湾国家是否参与。
消费者能从中获得哪些直接好处? SPA报道称,GCC-NET让海湾国家公民和居民可用海湾网络借记卡取现和支付,使支付更便捷、更高效、成本更低。报道未说明具体费率、手续费或汇率机制,也未说明持卡人是否需要满足额外条件或银行是否有限制。
报道没有公布哪些关键信息? SPA报道没有给出逐步推出的时间表、阶段安排、覆盖的银行商户或城市名单,也没有费率与成本结构、其他海湾国家是否加入的说明,以及两国央行官员的表态或发布场合。这些空白意味着后续仍需更多官方信息。