


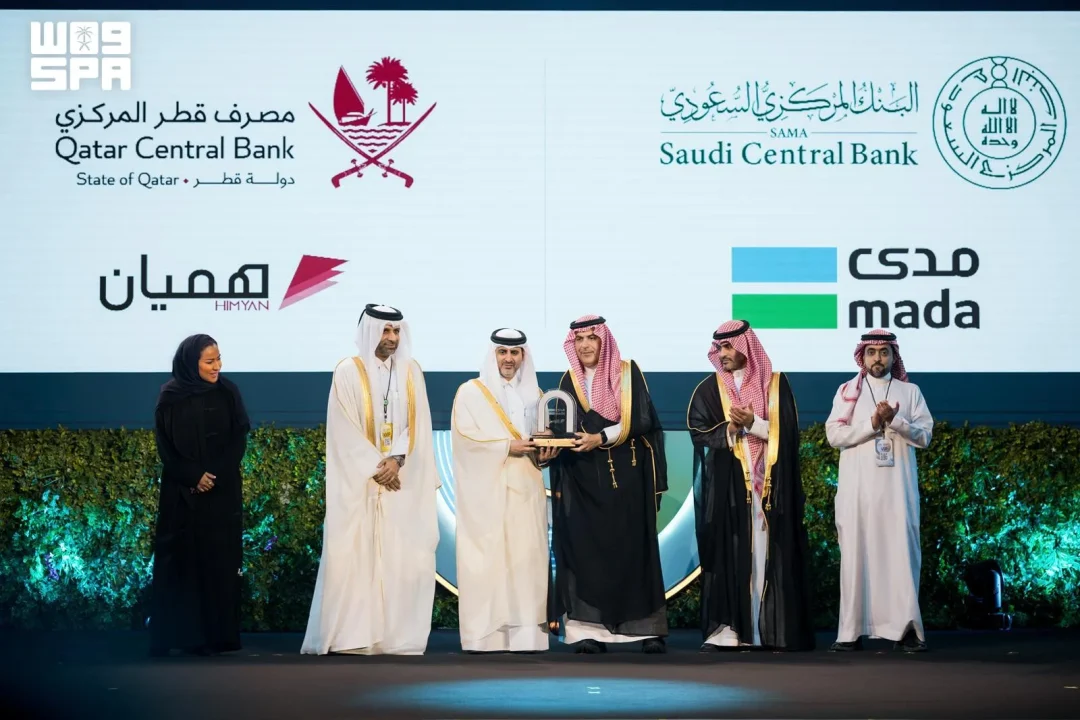
La Banque centrale saoudienne (SAMA), en coopération avec la Banque centrale du Qatar, a annoncé que l’acceptation des cartes de paiement nationales «mada» au Qatar et «HIMYAN» en Arabie saoudite sera déployée progressivement.
Comme l’a rapporté l’agence de presse saoudienne SPA le 15 septembre 2026 depuis Riyad, l’annonce porte sur deux cartes nationales et deux marchés: la carte qatarie «HIMYAN» sera acceptée en Arabie saoudite, tandis que la carte saoudienne «mada» sera acceptée au Qatar. Le déploiement annoncé n’est pas immédiat: la SAMA précise qu’il sera progressif.
L’acceptation des cartes de paiement nationales des deux pays reflète, selon la SAMA, la poursuite de leur coopération et de leur intégration dans le domaine des paiements. Elle soutient également les efforts conjoints du Conseil de coopération du Golfe (GCC) visant à développer une infrastructure de paiement partagée et à élargir l’acceptation des cartes nationales dans les pays du GCC, conformément aux objectifs stratégiques d’intégration économique et financière.
Au cœur de ce dispositif figure le Gulf Payment Network (GCC-NET). Ce réseau permet aux citoyens et aux résidents des pays du GCC de retirer des espèces aux distributeurs automatiques et d’effectuer des paiements aux terminaux de point de vente (POS) à l’aide des cartes de débit du réseau du GCC. La SAMA indique que cela rend les paiements plus faciles, plus efficaces et moins coûteux pour les clients, tout en améliorant la qualité des services fournis à l’échelle du GCC.
Que signifie concrètement, pour un titulaire de carte, le fait qu’une carte nationale soit acceptée dans un autre pays du Golfe ? Pour le client, l’annonce touche deux usages précis: le retrait d’espèces aux distributeurs automatiques et le paiement aux terminaux de point de vente. Ce sont les deux opérations que le Gulf Payment Network (GCC-NET) rend possibles avec les cartes de débit du réseau du GCC, selon le texte de la SAMA.
Le communiqué ne se limite pas à une dimension technique. Il inscrit l’acceptation des cartes «mada» et «HIMYAN» dans une continuité de coopération entre la SAMA et la Banque centrale du Qatar. Cette coopération est présentée comme le socle de l’intégration des paiements entre les deux pays. La formulation employée évoque une coopération et une intégration «continued», c’est-à-dire poursuivies, ce qui suggère que l’annonce s’inscrit dans un processus déjà engagé plutôt que dans un point de départ isolé.
Pourquoi la SAMA rattache-t-elle cette annonce aux objectifs stratégiques d’intégration économique et financière ? Parce que le texte relie explicitement l’acceptation des cartes nationales aux efforts conjoints du Conseil de coopération du Golfe (GCC) pour développer une infrastructure de paiement partagée. L’élargissement de l’acceptation des cartes nationales dans les pays du GCC est présenté comme un moyen de servir ces objectifs. La dimension régionale est donc explicite: il ne s’agit pas seulement d’un accord bilatéral entre Riyad et Doha, mais d’un pas dans un cadre GCC plus large.
Le Gulf Payment Network (GCC-NET) est l’élément central de ce cadre. Le texte de la SAMA décrit ses fonctions: permettre aux citoyens et aux résidents des pays du GCC de retirer des espèces aux distributeurs automatiques et de payer aux terminaux de point de vente avec les cartes de débit du réseau du GCC. Le réseau est donc présenté comme un instrument au service des porteurs de cartes des pays membres, et non comme un simple mécanisme interbancaire.
Quels bénéfices la SAMA met-elle en avant pour les clients ? Trois qualificatifs figurent dans le communiqué: des paiements plus faciles, plus efficaces et moins coûteux. À cela s’ajoute une amélioration de la qualité des services fournis à l’échelle du GCC. Ces éléments sont présentés comme des effets du dispositif GCC-NET, et non comme des résultats déjà mesurés. Le texte ne fournit ni chiffres de coûts, ni volumes de transactions, ni comparaison avant/après.
Le caractère progressif du déploiement mérite d’être relevé. La SAMA annonce que l’acceptation de «mada» au Qatar et de «HIMYAN» en Arabie saoudite «will be rolled out gradually», c’est-à-dire sera déployée progressivement. Le communiqué ne donne pas de calendrier, ni de phases, ni de date de mise en service complète. Il ne précise pas non plus quelles banques, quels distributeurs automatiques ou quels terminaux de point de vente seront concernés en premier.
Qui sont les acteurs cités dans l’annonce ? Le texte mentionne la Banque centrale saoudienne (SAMA) et la Banque centrale du Qatar comme les deux institutions à l’origine de l’annonce. Il mentionne également le Conseil de coopération du Golfe (GCC) et le Gulf Payment Network (GCC-NET). Les cartes nommées sont «mada» pour l’Arabie saoudite et «HIMYAN» pour le Qatar. Aucun dirigeant, aucun porte-parole et aucune banque commerciale ne sont cités nommément dans le texte fourni.
Pourquoi l’acceptation croisée des cartes nationales est-elle présentée comme un facteur d’intégration ? Le communiqué établit un lien direct entre l’acceptation des cartes des deux pays et la poursuite de leur coopération et de leur intégration dans les paiements. Il ajoute que cette acceptation soutient les efforts conjoints du GCC pour développer une infrastructure de paiement partagée et élargir l’acceptation des cartes nationales dans les pays du GCC. L’intégration est donc décrite à la fois comme un contexte et comme un objectif.
Le texte situe ces développements dans le cadre des objectifs stratégiques d’intégration économique et financière. Cette référence reste générale: le communiqué ne détaille pas ces objectifs, ne cite pas de programme ou d’initiative spécifique et ne fournit pas d’indicateurs. Il ne mentionne pas non plus de montant d’investissement, de nombre de cartes en circulation ou de nombre de points d’acceptation.
Que sait-on des modalités pratiques pour les résidents des pays du GCC ? Selon la SAMA, le Gulf Payment Network (GCC-NET) permet aux citoyens et aux résidents des pays du GCC de retirer des espèces aux distributeurs automatiques et d’effectuer des paiements aux terminaux de point de vente à l’aide des cartes de débit du réseau du GCC. Le texte emploie le présent pour décrire ces fonctionnalités du réseau, tandis que l’acceptation de «mada» au Qatar et de «HIMYAN» en Arabie saoudite est annoncée comme un déploiement progressif. Le communiqué ne précise pas si ces fonctionnalités sont déjà pleinement opérationnelles ou si elles le deviendront au fil du déploiement.
Quelles questions le communiqué laisse-t-il sans réponse ? Le texte ne donne pas de date de début ni de fin du déploiement progressif. Il ne précise pas les frais applicables aux retraits et aux paiements, alors qu’il évoque des paiements «moins coûteux» pour les clients. Il ne chiffre pas le nombre de distributeurs automatiques ou de terminaux de point de vente concernés. Il ne nomme pas les banques émettrices ou acquéreuses participantes. Il ne décrit pas non plus les étapes déjà franchies avant cette annonce.
Le communiqué se concentre sur le cadre régional et sur les bénéfices attendus pour les clients. Il décrit une coopération entre deux banques centrales, un réseau de paiement du GCC et deux cartes nationales. Il relie l’ensemble aux objectifs d’intégration économique et financière du Golfe. Il ne fournit ni citation attribuée à un responsable, ni donnée statistique, ni échéancier détaillé.
Pour un lecteur qui suit les paiements transfrontaliers dans le Golfe, l’annonce porte donc sur un principe — l’acceptation croisée des cartes nationales — et sur un instrument — le Gulf Payment Network (GCC-NET). Le principe est annoncé par la SAMA et la Banque centrale du Qatar. L’instrument est décrit comme permettant retraits aux distributeurs et paiements aux terminaux de point de vente avec les cartes de débit du réseau du GCC. Le rythme est fixé: progressif.
La SAMA ne précise pas, dans le texte fourni, le nombre de pays du GCC déjà connectés au réseau, ni la liste des cartes nationales déjà acceptées dans le cadre du GCC-NET. Elle ne précise pas non plus si l’acceptation de «mada» au Qatar et de «HIMYAN» en Arabie saoudite constitue une première étape d’un programme plus large ou une extension d’un dispositif existant. Ces éléments ne figurent pas dans la dépêche.
Ce que le texte établit clairement, c’est l’identité des deux cartes concernées, l’identité des deux banques centrales à l’origine de l’annonce, le caractère progressif du déploiement, le rôle du Gulf Payment Network (GCC-NET) pour les retraits et les paiements, et le rattachement de l’ensemble aux efforts conjoints du GCC et aux objectifs stratégiques d’intégration économique et financière. Ce sont les faits que la SAMA a rendus publics le 15 septembre 2026.
Le communiqué ne contient ni montant, ni puissance, ni date d’achèvement, ni citation nominative. Il ne détaille pas les coûts pour les commerçants, ni les conditions applicables aux transactions transfrontalières, ni les éventuelles limites de retrait ou de paiement. Il ne mentionne pas de phase pilote, ni de période d’essai, ni de mécanisme de règlement entre les deux pays. Ces informations ne figurent pas dans la dépêche de la SPA.
Quelles cartes sont concernées par l’annonce de la SAMA ? L’annonce porte sur deux cartes nationales: «mada» pour l’Arabie saoudite et «HIMYAN» pour le Qatar. Selon la SAMA, l’acceptation de «mada» au Qatar et de «HIMYAN» en Arabie saoudite sera déployée progressivement. L’annonce a été faite par la Banque centrale saoudienne en coopération avec la Banque centrale du Qatar. Le texte ne précise ni les banques participantes, ni les dates de mise en service, ni les frais applicables aux porteurs de cartes.
Quel est le rôle du Gulf Payment Network (GCC-NET) ? Selon la SAMA, le Gulf Payment Network (GCC-NET) permet aux citoyens et aux résidents des pays du GCC de retirer des espèces aux distributeurs automatiques et d’effectuer des paiements aux terminaux de point de vente à l’aide des cartes de débit du réseau du GCC. Le communiqué indique que cela rend les paiements plus faciles, plus efficaces et moins coûteux pour les clients, tout en améliorant la qualité des services fournis à l’échelle du GCC. Le texte ne chiffre ni les volumes ni le nombre de points d’acceptation.
Pourquoi la SAMA rattache-t-elle cette annonce au cadre du GCC ? Le communiqué indique que l’acceptation des cartes de paiement nationales des deux pays reflète la poursuite de leur coopération et de leur intégration dans les paiements. Il ajoute qu’elle soutient les efforts conjoints du Conseil de coopération du Golfe (GCC) visant à développer une infrastructure de paiement partagée et à élargir l’acceptation des cartes nationales dans les pays du GCC, conformément aux objectifs stratégiques d’intégration économique et financière. Le texte ne détaille pas ces objectifs ni les initiatives associées.
Le déploiement est-il immédiat ? Non. La SAMA précise que l’acceptation de «mada» au Qatar et de «HIMYAN» en Arabie saoudite sera déployée progressivement. Le communiqué ne donne ni calendrier, ni phases, ni date d’achèvement. Il ne précise pas quelles banques, quels distributeurs automatiques ou quels terminaux de point de vente seront concernés en premier. Il ne mentionne pas non plus de phase pilote ou de période d’essai. Le rythme annoncé est donc progressif, sans échéancier public dans le texte fourni.
Quels bénéfices la SAMA met-elle en avant pour les clients ? Le communiqué met en avant des paiements plus faciles, plus efficaces et moins coûteux pour les clients, ainsi qu’une amélioration de la qualité des services fournis à l’échelle du GCC. Ces effets sont présentés comme liés au dispositif GCC-NET, qui permet retraits aux distributeurs automatiques et paiements aux terminaux de point de vente avec les cartes de débit du réseau du GCC. Le texte ne fournit ni chiffres de coûts, ni comparaison avant/après, ni volumes de transactions.
Quelles informations le communiqué ne précise-t-il pas ? Le texte ne donne pas de date de début ni de fin du déploiement progressif. Il ne précise pas les frais applicables aux retraits et aux paiements, alors qu’il évoque des paiements moins coûteux. Il ne chiffre pas le nombre de distributeurs automatiques ou de terminaux de point de vente concernés et ne nomme pas les banques participantes. Il ne contient ni citation attribuée à un responsable, ni donnée statistique, ni montant d’investissement, ni liste des pays du GCC déjà connectés au réseau.
Plus sur ce sujet: Économie, Actualités KSA
Related articles
 Commerce saoudo-égyptien : 82,2 milliards de dollars sur cinq ans
 Le Tadawul clôture en baisse de 96,84 points à 10 781,62 points
 Le Comité national pour la durabilité examine la feuille de route de l’industrie saoudienne
 Sécurité pharmaceutique saoudienne : de la localisation des produits à l’acquisition de technologies
 La NDMC clôture l’émission de sukuk de septembre 2026 pour 1,640 milliard de riyals
 L’Autorité de la concurrence met en avant le rôle des politiques de concurrence dans l’industrie