


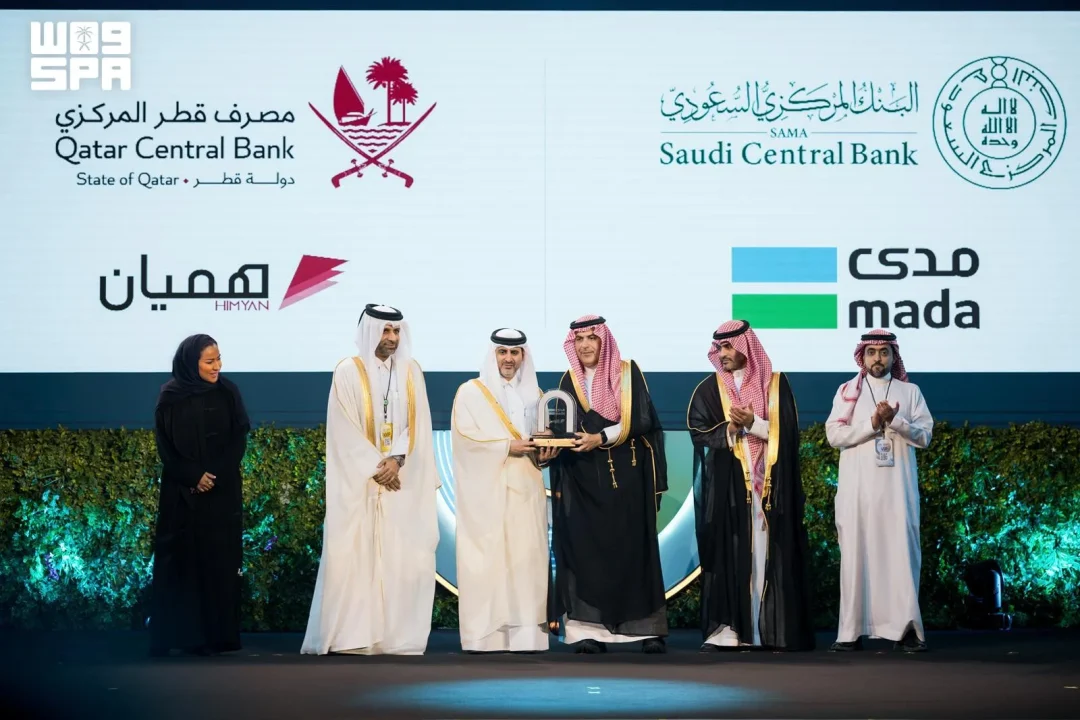
A aceitação dos cartões de pagamento nacionais «mada», da Arábia Saudita, no Catar e «HIMYAN», do Catar, na Arábia Saudita será implementada de forma gradual. O anúncio foi feito pelo Banco Central Saudita (SAMA), em cooperação com o Banco Central do Catar.
Conforme informou a agência estatal saudita SPA em 15 de setembro de 2026, a medida abrange os dois cartões de pagamento nacionais e prevê uma implantação faseada, sem que a nota tenha detalhado datas, fases ou prazos específicos para cada etapa.
A aceitação dos cartões de pagamento nacionais dos dois países reflete a cooperação contínua e a integração no setor de pagamentos entre a Arábia Saudita e o Catar. O comunicado da SPA destaca que a iniciativa também apoia os esforços conjuntos do Conselho de Cooperação do Golfo (GCC) para desenvolver uma infraestrutura de pagamentos compartilhada e ampliar a aceitação dos cartões nacionais em todos os países do GCC, em linha com os objetivos estratégicos de integração econômica e financeira.
Você já se perguntou o que muda, na prática, quando um cartão nacional passa a funcionar em outro país do Golfo? A resposta está na infraestrutura que sustenta essa aceitação. A Gulf Payment Network (GCC-NET) permite que cidadãos e residentes dos países do GCC retirem dinheiro em caixas eletrônicos e façam pagamentos em terminais de ponto de venda (POS) usando cartões de débito da rede do GCC.
Segundo a SPA, isso ajuda a tornar os pagamentos mais fáceis, mais eficientes e menos custosos para os clientes, além de melhorar a qualidade dos serviços prestados em todo o GCC. A nota não informa quantos caixas eletrônicos ou terminais de ponto de venda estão incluídos, nem quais bancos ou instituições financeiras participam da operação.
O anúncio foi feito em Riade, em 15 de setembro de 2026, e divulgado pela agência estatal saudita. O texto da SPA tem como foco a cooperação entre os dois bancos centrais e o enquadramento da medida no âmbito mais amplo do GCC. Não há menção a valores de transação, taxas cobradas dos usuários ou metas de volume.
Quem ganha com a aceitação de cartões nacionais fora do país de origem? A SPA afirma que a medida beneficia cidadãos e residentes dos países do GCC, ao permitir saques em caixas eletrônicos e pagamentos em terminais POS com cartões de débito da rede do GCC. O comunicado não especifica se haverá conversão de moeda nas transações, nem como serão tratadas eventuais tarifas entre os bancos envolvidos.
A cooperação entre a SAMA e o Banco Central do Catar é apresentada como parte de um esforço contínuo de integração em pagamentos. O texto da SPA não detalha o histórico dessa cooperação, nem lista acordos anteriores entre as duas instituições. Também não indica se outros países do GCC já aceitam os cartões «mada» ou «HIMYAN», ou se a Arábia Saudita e o Catar são os primeiros a implementar essa aceitação recíproca.
O que significa, na prática, desenvolver uma infraestrutura de pagamentos compartilhada no Golfo? A SPA enquadra a iniciativa como apoio aos esforços conjuntos do GCC para desenvolver essa infraestrutura e expandir a aceitação dos cartões nacionais em todos os países do bloco. O comunicado não informa quais órgãos do GCC conduzem esse trabalho, nem em que fase está a expansão para os demais membros.
A Gulf Payment Network (GCC-NET) é descrita como a rede que viabiliza saques em caixas eletrônicos e pagamentos em terminais POS com cartões de débito da rede do GCC. A SPA não informa quando a GCC-NET entrou em operação, quantos países já a utilizam ou qual é o volume de transações processadas. Também não há detalhes técnicos sobre como os cartões «mada» e «HIMYAN» se conectam à rede.
O anúncio menciona que a aceitação será implementada de forma gradual. Isso levanta uma questão prática: em quantas etapas e com que duração cada fase? A SPA não responde a essa pergunta. O texto não traz cronograma, não indica quais estabelecimentos ou cidades serão atendidos primeiro e não especifica se a aceitação começará por caixas eletrônicos, por terminais POS ou por ambos ao mesmo tempo.
Para os clientes, a SPA afirma que os pagamentos se tornam mais fáceis, mais eficientes e menos custosos. O comunicado não quantifica essa redução de custo, nem explica quais custos seriam eliminados ou reduzidos. Não há menção a taxas de câmbio, tarifas de saque internacional ou encargos de rede que possam incidir sobre o usuário.
A qualidade dos serviços prestados em todo o GCC também é citada como beneficiada pela medida. A SPA não detalha quais indicadores de qualidade serão acompanhados, nem como a melhoria será medida. Não há informação sobre metas de disponibilidade, tempo de processamento ou resolução de disputas.
Como a integração de pagamentos se conecta aos objetivos estratégicos de integração econômica e financeira do GCC? A SPA afirma que a aceitação dos cartões nacionais está em linha com esses objetivos, mas não lista quais são eles nem como a medida contribui para cada um. O comunicado também não informa se há um prazo para a conclusão da implantação gradual.
O texto da SPA não menciona valores de investimento, número de instituições participantes, volume esperado de transações ou impacto econômico estimado. Também não informa se a aceitação dos cartões será acompanhada de campanhas de comunicação aos usuários, nem se haverá período de testes antes da entrada em operação plena.
Quais são os próximos passos depois do anúncio? A SPA não detalha o calendário de implementação, nem indica quando os primeiros caixas eletrônicos ou terminais POS estarão aptos a aceitar os cartões «mada» no Catar e «HIMYAN» na Arábia Saudita. O comunicado também não informa se outros bancos centrais do GCC pretendem aderir à mesma iniciativa de aceitação recíproca de cartões nacionais.
A nota foi divulgada pela agência estatal saudita SPA, com data de 15 de setembro de 2026, em Riade, e traz o horário local de 17h36 e o horário GMT de 14h36. O texto não inclui declarações de autoridades, nomes de responsáveis pelos bancos centrais ou citações de representantes das instituições envolvidas.
O que falta saber para avaliar o alcance real da medida? A SPA não informa quantos cartões «mada» e «HIMYAN» estão em circulação, nem quantos usuários serão afetados pela aceitação recíproca. Também não há dados sobre a participação de mercado de cada cartão em seus países de origem, nem sobre a rede de aceitação existente no Catar e na Arábia Saudita.
A cooperação entre a SAMA e o Banco Central do Catar é apresentada como contínua, mas o comunicado não descreve iniciativas anteriores conjuntas. Não há menção a memorandos de entendimento, acordos bilaterais ou grupos de trabalho que tenham precedido o anúncio. O texto também não indica se a medida foi discutida em reuniões do GCC ou em encontros bilaterais recentes.
A Gulf Payment Network (GCC-NET) é citada como o mecanismo que permite saques e pagamentos com cartões de débito da rede do GCC. A SPA não informa se a GCC-NET é operada por uma entidade específica, nem como se dá a governança da rede entre os países membros. Também não há detalhes sobre padrões técnicos, segurança ou interoperabilidade.
Para cidadãos e residentes dos países do GCC, a promessa é de pagamentos mais fáceis, eficientes e menos custosos. A SPA não informa se a aceitação dos cartões «mada» no Catar e «HIMYAN» na Arábia Saudita será acompanhada de limites de transação, restrições de uso ou condições específicas para saques em caixas eletrônicos. O comunicado também não menciona se haverá suporte ao cliente em caso de problemas nas transações.
O anúncio não informa se a aceitação gradual começará simultaneamente nos dois países ou se um deles será o primeiro a implementar a medida. Também não há indicação de que a SPA ou os bancos centrais tenham divulgado canais de atendimento para dúvidas dos usuários sobre a nova aceitação.
A SPA encerra o comunicado sem detalhar prazos, valores, número de participantes ou metas. O texto se limita a anunciar a aceitação gradual dos cartões nacionais «mada» no Catar e «HIMYAN» na Arábia Saudita, o enquadramento na cooperação entre os dois bancos centrais e o apoio aos esforços do GCC para desenvolver infraestrutura de pagamentos compartilhada e ampliar a aceitação de cartões nacionais no bloco.
O que foi anunciado pela SAMA e pelo Banco Central do Catar? A SAMA, em cooperação com o Banco Central do Catar, anunciou que a aceitação dos cartões de pagamento nacionais «mada», da Arábia Saudita, no Catar e «HIMYAN», do Catar, na Arábia Saudita será implementada de forma gradual. Conforme informou a agência estatal saudita SPA em 15 de setembro de 2026, a medida abrange os dois cartões e prevê implantação faseada, sem detalhamento de datas ou prazos.
Qual é o papel da Gulf Payment Network (GCC-NET) nesse processo? A Gulf Payment Network (GCC-NET) permite que cidadãos e residentes dos países do GCC retirem dinheiro em caixas eletrônicos e façam pagamentos em terminais de ponto de venda (POS) usando cartões de débito da rede do GCC. Segundo a SPA, isso ajuda a tornar os pagamentos mais fáceis, mais eficientes e menos custosos para os clientes, além de melhorar a qualidade dos serviços prestados em todo o GCC.
Como a medida se relaciona com os objetivos do GCC? A SPA afirma que a aceitação dos cartões nacionais dos dois países reflete a cooperação contínua e a integração no setor de pagamentos e apoia os esforços conjuntos do GCC para desenvolver uma infraestrutura de pagamentos compartilhada e ampliar a aceitação dos cartões nacionais em todos os países do bloco. O comunicado enquadra a iniciativa nos objetivos estratégicos de integração econômica e financeira, sem detalhar metas específicas.
Quais benefícios a SPA atribui à aceitação recíproca dos cartões? A SPA afirma que a medida torna os pagamentos mais fáceis, mais eficientes e menos custosos para os clientes e melhora a qualidade dos serviços prestados em todo o GCC. O comunicado não quantifica a redução de custos, não informa taxas de câmbio ou tarifas de saque internacional e não detalha como a melhoria de qualidade será medida ou acompanhada pelos bancos centrais.
O que o comunicado não informa sobre a implementação? A SPA não informa datas, fases ou prazos específicos para a implantação gradual, nem quantos caixas eletrônicos ou terminais POS estão incluídos. O texto também não lista bancos participantes, não menciona valores de transação, taxas cobradas dos usuários, metas de volume, investimentos ou número de cartões em circulação. Não há declarações de autoridades nem citações de representantes das instituições envolvidas.
Mais sobre este tema: Economia, Notícias KSA
Related articles
 Comércio entre Arábia Saudita e Egito supera US$ 82 bilhões em cinco anos
 Índice principal da Bolsa Saudita fecha em queda de 96,84 pontos
 Comitê de Sustentabilidade revisa roteiro para indústria saudita mais sustentável
 Segurança farmacêutica saudita: da localização de produtos à aquisição de tecnologia
 NDMC encerra emissão de setembro de 2026 do programa de sukuk em riais sauditas
 Autoridade de Concorrência destaca papel das políticas de concorrência no setor industrial