


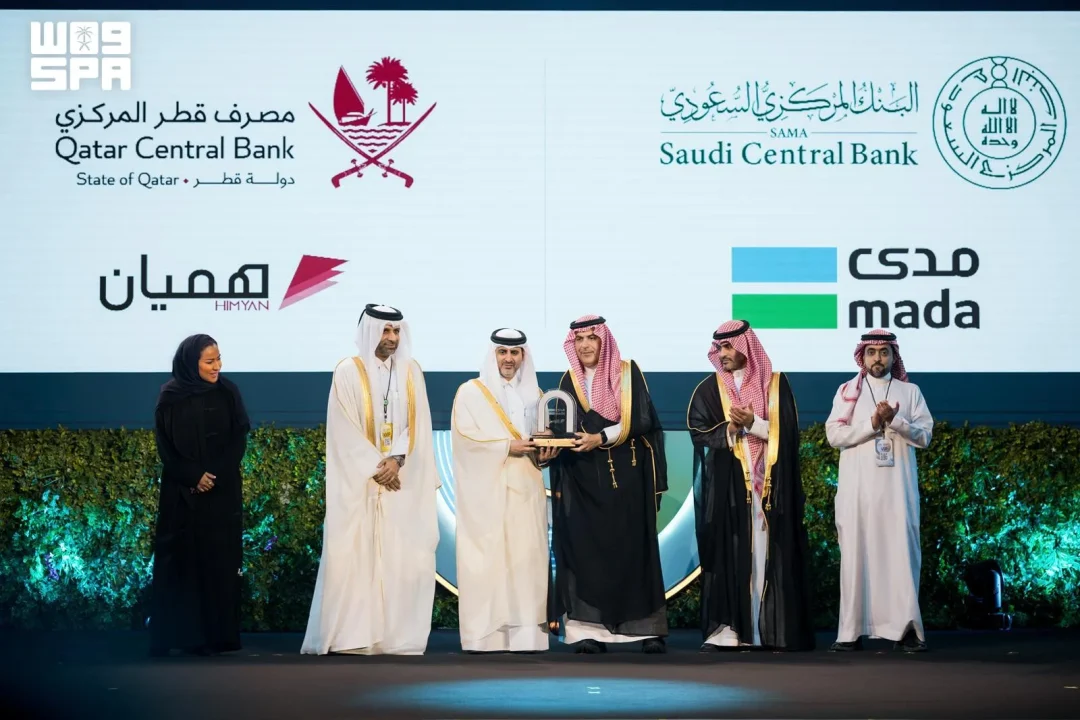
La Saudi Central Bank (SAMA), in cooperazione con la Qatar Central Bank, ha annunciato che l’accettazione delle carte di pagamento nazionali «mada» in Qatar e «HIMYAN» in Arabia Saudita sarà introdotta in modo graduale. L’annuncio riguarda due carte nazionali e due mercati: le carte «mada» emesse in Arabia Saudita potranno essere usate in Qatar, mentre le carte «HIMYAN» del Qatar potranno essere usate in Arabia Saudita. La gradualità è l’unico elemento temporale indicato dalla fonte: non sono state pubblicate date di inizio, fasi intermedie né scadenze.
Come ha riferito l’agenzia di stampa saudita SPA il 15 settembre 2026, l’accettazione delle carte di pagamento nazionali dei due Paesi riflette la loro continua cooperazione e integrazione nei pagamenti. La stessa fonte collega l’iniziativa al sostegno degli sforzi congiunti del Gulf Cooperation Council (GCC) per sviluppare un’infrastruttura di pagamento condivisa e ampliare l’accettazione delle carte nazionali nei Paesi del GCC, in linea con gli obiettivi strategici di integrazione economica e finanziaria.
Il quadro tecnico citato da SPA è il Gulf Payment Network (GCC-NET). La rete consente a cittadini e residenti dei Paesi del GCC di prelevare contante dagli ATM e di effettuare pagamenti ai terminali POS utilizzando le carte di debito della rete del GCC. Secondo la fonte, questo contribuisce a rendere i pagamenti più semplici, più efficienti e meno costosi per i clienti, migliorando la qualità dei servizi forniti in tutto il GCC.
Chi userà per primo le carte «mada» in Qatar e le carte «HIMYAN» in Arabia Saudita? La risposta dipende dalle fasi che SAMA e Qatar Central Bank non hanno ancora dettagliato. La fonte indica soltanto che il rollout sarà graduale, senza precisare se l’avvio riguarderà gli ATM, i POS o entrambi, né se sarà limitato a determinate località o a determinate categorie di carte.
Il punto di partenza è una doppia accettazione: non si tratta di una sola carta che entra in un solo mercato, ma di due carte nazionali che si accettano reciprocamente nei due Paesi. Le carte «mada» sono lo strumento nazionale saudita; le carte «HIMYAN» sono lo strumento nazionale qatariota. L’annuncio congiunto di SAMA e Qatar Central Bank riguarda entrambe le direzioni e viene presentato come parte della cooperazione bilaterale nei pagamenti.
Perché l’annuncio insiste sulla gradualità? Perché l’apertura di una rete di carte a un mercato straniero richiede l’adeguamento di ATM, terminali POS e sistemi di accettazione. La fonte non entra nei dettagli tecnici, ma il riferimento al GCC-NET collega l’operazione a una rete già pensata per l’uso transfrontaliero delle carte di debito dei Paesi del GCC. È su questa infrastruttura condivisa che si innesta l’accettazione delle due carte nazionali.
Il GCC-NET è descritto da SPA come lo strumento che permette a cittadini e residenti dei Paesi del GCC di prelevare contante dagli ATM e di pagare ai POS con le carte di debito della rete del GCC. L’annuncio su «mada» e «HIMYAN» si colloca quindi dentro un sistema di pagamento regionale più ampio, non come un’iniziativa isolata tra due soli Paesi. La cooperazione tra SAMA e Qatar Central Bank viene presentata come un contributo agli sforzi congiunti del GCC per sviluppare un’infrastruttura di pagamento condivisa.
Quali effetti avranno i titolari delle carte sui costi e sulla qualità del servizio? La fonte afferma che i pagamenti diventano più semplici, più efficienti e meno costosi per i clienti, e che migliora la qualità dei servizi forniti in tutto il GCC. Sono indicazioni di direzione, non misure: SPA non pubblica dati su commissioni, volumi, numero di ATM o di POS coinvolti, né stime di risparmio per i clienti.
La dimensione regionale è esplicita. L’accettazione delle carte nazionali dei due Paesi sostiene gli sforzi congiunti del GCC per sviluppare un’infrastruttura di pagamento condivisa e per espandere l’accettazione delle carte nazionali nei Paesi del Consiglio. SAMA e Qatar Central Bank presentano l’operazione come coerente con gli obiettivi strategici di integrazione economica e finanziaria. Il linguaggio resta istituzionale: cooperazione, integrazione, infrastruttura condivisa, espansione dell’accettazione.
Chi trae vantaggio da un’accettazione reciproca delle carte nazionali? I cittadini e i residenti dei Paesi del GCC che si spostano tra i due mercati e che usano carte di debito della rete regionale. Il GCC-NET è pensato proprio per questo: prelievi agli ATM e pagamenti ai POS con carte di debito della rete del GCC. L’annuncio su «mada» e «HIMYAN» aggiunge a questo quadro l’uso delle due carte nazionali nei rispettivi Paesi partner.
Resta da capire come si articolerà il calendario. SPA non indica date, non indica fasi, non indica un ordine di priorità tra ATM e POS. L’unica indicazione è che l’accettazione sarà introdotta gradualmente. Questa scelta di comunicazione lascia aperte le domande operative: quali banche, quali acquirenti, quali esercenti saranno coinvolti per primi; se l’accettazione sarà completa o limitata; se ci saranno periodi di prova.
Il contesto è quello dei pagamenti del Golfo. Il GCC-NET è la rete che collega i sistemi nazionali e consente l’uso transfrontaliero delle carte di debito dei Paesi membri. L’annuncio di SAMA e Qatar Central Bank si inserisce in questo percorso e riguarda due carte nazionali specifiche: «mada» per l’Arabia Saudita e «HIMYAN» per il Qatar. La cooperazione tra le due banche centrali è presentata come il motore dell’iniziativa.
Quale sarà l’impatto sui sistemi di pagamento nazionali? La fonte non lo quantifica. Si limita a collegare l’accettazione reciproca alla cooperazione e all’integrazione nei pagamenti e agli obiettivi strategici di integrazione economica e finanziaria del GCC. Non ci sono dichiarazioni di funzionari, non ci sono citazioni, non ci sono numeri. L’annuncio è una comunicazione congiunta di intenti operativi con un orizzonte graduale.
Per i clienti, il beneficio indicato è triplo: pagamenti più semplici, più efficienti e meno costosi. Per il sistema, il beneficio indicato è una migliore qualità dei servizi in tutto il GCC. Per la regione, il beneficio indicato è lo sviluppo di un’infrastruttura di pagamento condivisa e l’espansione dell’accettazione delle carte nazionali. Sono tutti elementi presenti nel testo SPA, che non fornisce però metriche né scadenze.
Come si passerà dall’annuncio all’uso effettivo delle carte? La risposta dipenderà dall’attuazione graduale annunciata dalle due banche centrali. Il testo non specifica se l’accettazione riguarderà tutti gli ATM e tutti i POS dei due Paesi o solo una parte della rete. Non specifica nemmeno se le carte di credito, oltre a quelle di debito, saranno coinvolte: il riferimento del GCC-NET è alle carte di debito della rete del GCC.
La notizia ha una data e un luogo: Riyadh, 15 settembre 2026. La fonte è SPA, che ha pubblicato l’annuncio alle 17:36 ora locale, 14:36 GMT. Il testo è breve e non contiene allegati, tabelle, elenchi di banche partecipanti o riferimenti a normative specifiche. L’annuncio si concentra su tre elementi: l’accettazione reciproca delle due carte nazionali, la gradualità del rollout e il quadro del GCC-NET.
Quale sarà il prossimo passo? SAMA e Qatar Central Bank non lo indicano. L’annuncio si chiude con il riferimento agli sforzi congiunti del GCC e agli obiettivi di integrazione economica e finanziaria. Non ci sono indicazioni su ulteriori comunicazioni, su fasi successive o su altri Paesi che potrebbero aderire all’accettazione delle carte nazionali. Il testo non menziona altri mercati oltre Qatar e Arabia Saudita.
Il quadro che emerge è quello di un’integrazione dei pagamenti costruita per gradi, con due carte nazionali che si aprono reciprocamente ai due mercati e con una rete regionale, il GCC-NET, che già collega ATM e POS dei Paesi del GCC per le carte di debito. L’annuncio di SAMA e Qatar Central Bank aggiunge a questo quadro l’accettazione di «mada» in Qatar e di «HIMYAN» in Arabia Saudita, senza fornire date, volumi o dettagli operativi.
La fonte non indica l’importo degli investimenti, il numero di carte interessate, il numero di ATM o POS coinvolti, né i tempi delle singole fasi. Non indica quali banche commerciali parteciperanno per prime, né se l’accettazione sarà estesa a tutti gli esercenti. Non fornisce citazioni di funzionari delle due banche centrali. Questi elementi non compaiono nel testo SPA e restano quindi fuori dal perimetro dell’annuncio.
Cosa ha annunciato SAMA insieme alla Qatar Central Bank? SAMA, in cooperazione con la Qatar Central Bank, ha annunciato che l’accettazione delle carte di pagamento nazionali «mada» in Qatar e «HIMYAN» in Arabia Saudita sarà introdotta in modo graduale. Secondo SPA, l’accettazione reciproca riflette la continua cooperazione e integrazione dei due Paesi nei pagamenti. L’annuncio non indica date di avvio, fasi intermedie né scadenze, e non specifica se il rollout inizierà dagli ATM, dai POS o da entrambi.
Che cos’è il GCC-NET citato nell’annuncio? Il Gulf Payment Network (GCC-NET) è la rete che, secondo SPA, consente a cittadini e residenti dei Paesi del GCC di prelevare contante dagli ATM e di effettuare pagamenti ai terminali POS utilizzando le carte di debito della rete del GCC. La fonte la collega agli sforzi congiunti del Consiglio per sviluppare un’infrastruttura di pagamento condivisa e ampliare l’accettazione delle carte nazionali nei Paesi del GCC, in linea con gli obiettivi di integrazione economica e finanziaria.
Quali benefici sono indicati per i clienti? SPA afferma che il GCC-NET contribuisce a rendere i pagamenti più semplici, più efficienti e meno costosi per i clienti, migliorando la qualità dei servizi forniti in tutto il GCC. L’annuncio collega l’accettazione reciproca delle due carte nazionali a questi benefici. La fonte non pubblica dati su commissioni, volumi, numero di carte, ATM o POS coinvolti, né stime di risparmio per i titolari delle carte nei due Paesi.
Quali carte sono coinvolte e in quali Paesi? Le carte coinvolte sono due: «mada», la carta di pagamento nazionale saudita, e «HIMYAN», la carta di pagamento nazionale del Qatar. L’accettazione annunciata è reciproca: «mada» sarà accettata in Qatar e «HIMYAN» sarà accettata in Arabia Saudita. Il rollout sarà graduale. SPA non indica quali banche, acquirenti o esercenti saranno coinvolti per primi, né se l’accettazione riguarderà l’intera rete o solo una parte di essa.
L’annuncio fornisce date o dettagli operativi? No. L’unico elemento temporale indicato è che l’accettazione sarà introdotta gradualmente. SPA non pubblica date di inizio, fasi intermedie, scadenze, importi di investimento, numero di carte interessate o numero di ATM e POS coinvolti. Non indica nemmeno quali banche commerciali parteciperanno per prime. L’annuncio si concentra su tre elementi: l’accettazione reciproca delle due carte nazionali, la gradualità del rollout e il quadro del GCC-NET.
In che modo l’iniziativa si collega al GCC? Secondo SPA, l’accettazione delle carte nazionali dei due Paesi sostiene gli sforzi congiunti del Gulf Cooperation Council per sviluppare un’infrastruttura di pagamento condivisa e ampliare l’accettazione delle carte nazionali nei Paesi del GCC. La fonte collega l’iniziativa agli obiettivi strategici di integrazione economica e finanziaria. Il testo non menziona altri mercati oltre Qatar e Arabia Saudita e non indica se altri Paesi potrebbero aderire in fasi successive.
Altro su questo argomento: Economia, Notizie KSA
Related articles
 Commercio saudita-egiziano supera 82 miliardi di dollari in cinque anni
 La Borsa saudita chiude in calo: l’indice principale perde 96,84 punti a 10.781,62
 Comitato per la sostenibilità esamina la roadmap del settore industriale saudita
 Forum di Jeddah: la sicurezza farmaceutica saudita punta su tecnologia e know-how
 NDMC chiude l’emissione sukuk di settembre 2026 per 1,640 miliardi di riyal
 GAC: le politiche di concorrenza rafforzano il settore industriale saudita