


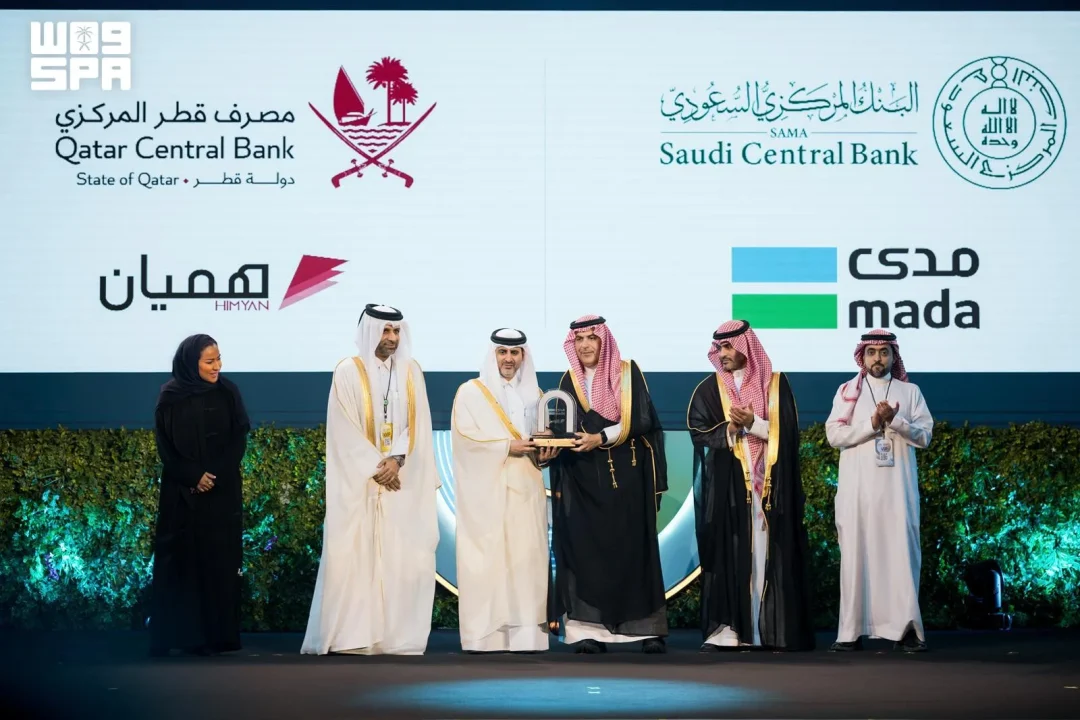
Suudi Arabistan Merkez Bankası (SAMA), Katar Merkez Bankası ile işbirliği içinde, ulusal ödeme kartlarından “mada”nın Katar’da ve “HIMYAN”ın Suudi Arabistan’da kabulünün kademeli olarak devreye alınacağını duyurdu.
Suudi basın ajansı SPA’nın 15 Eylül 2026’da Riyad’dan bildirdiğine göre duyuru, iki ülkenin ulusal ödeme kartlarının karşılıklı kabulüne dayanıyor. SPA, kabul sürecinin “kademeli olarak” yaygınlaştırılacağını, yani tüm noktalarda aynı anda başlamayacağını aktardı; bültende hangi aşamaların hangi tarihte yürürlüğe gireceği belirtilmedi.
Peki bu duyuru, Körfez’de sınır ötesi ödeme alışkanlıklarını gerçekten değiştirecek mi? SPA’nın aktardığı çerçeve, meselenin yalnızca iki ülke arasında bir teknik anlaşma olmadığını gösteriyor. Bültende, iki ülkenin ulusal ödeme kartlarının kabulünün “ödeme alanındaki sürekli işbirliği ve entegrasyonu” yansıttığı ifade edildi. Aynı ifade, bu adımın ikili düzeyin ötesine geçen bir yönü olduğunu da ortaya koyuyor.
SPA’ya göre bu gelişme, Körfez İşbirliği Konseyi (GCC) ülkeleri arasında ortak ödeme altyapısını geliştirmeye ve ulusal kartların GCC ülkeleri genelinde kabulünü genişletmeye yönelik ortak GCC çabalarını da destekliyor. Bülten, bunun ekonomik ve finansal entegrasyonun stratejik hedefleriyle uyumlu olduğunu belirtti. Burada dikkat çeken nokta, ulusal kartların kabulünün tek tek ülke anlaşmaları yerine GCC düzeyindeki bir çerçeveye oturtulması.
Bültende adı geçen yapı, Körfez Ödeme Ağı (GCC-NET). SPA’nın tanımına göre GCC-NET, GCC ülkelerinin vatandaşları ve sakinlerinin GCC ağı banka kartlarını kullanarak ATM’lerden nakit çekmesine ve POS terminallerinde ödeme yapmasına imkân tanıyor. Yani ağ, kart kabulünün ötesinde nakit erişimini de kapsıyor. Peki GCC-NET’in bu işlevi, seyahat eden bir kart sahibi için pratikte ne anlama geliyor?
SPA, GCC-NET’in sağladığı faydayı üç başlıkta sıraladı: ödemelerin daha kolay, daha verimli ve müşteriler için daha az maliyetli hale gelmesi. Bülten ayrıca ağın GCC genelinde sunulan hizmetlerin kalitesini iyileştirdiğini belirtti. Bu üç ifade, kart kabulünün genişlemesinin yalnızca altyapı değil, kullanıcı maliyeti ve hizmet kalitesi boyutu da olduğunu gösteriyor. Ancak bültende maliyet düşüşünün ne kadar olacağına dair bir oran ya da tutar yer almıyor.
Duyurunun taraflarına bakıldığında, SPA iki merkez bankasını açıkça zikrediyor: Suudi Arabistan Merkez Bankası (SAMA) ve Katar Merkez Bankası. Bülten, işbirliğinin bu iki kurum arasında yürütüldüğünü belirtiyor. Peki iki merkez bankasının ortak duyurusu, GCC düzeyindeki diğer ülkeler için bir şablon işlevi görebilir mi?
SPA’nın metninde kartların kabulüne ilişkin olarak “kademeli” ifadesi öne çıkıyor. Bu, sürecin bir anda tamamlanmadığını, aşamalı bir yaygınlaştırmayı işaret ediyor. Bültende kademeli geçişin hangi aşamalardan oluştuğu, hangi ülkede hangi noktalardan başlanacağı ya da hangi işyeri ve ATM ağlarının önce devreye gireceği açıklanmadı. Bu eksiklik, duyurunun kapsamını anlamak isteyenler için önemli bir boşluk oluşturuyor.
Ödeme kartlarının sınır ötesi kabulü, GCC vatandaşları ve sakinleri için seyahat, turizm ve günlük harcama pratiklerini doğrudan etkileyen bir konu. SPA’nın aktardığı çerçevede, GCC-NET üzerinden yapılan işlemler hem ATM hem POS tarafını kapsıyor. Bu da kart sahibinin yurt dışında nakit taşıma ihtiyacını azaltabilecek bir yapıya işaret ediyor. Ancak bülten, bu etkinin ölçüsüne dair herhangi bir veri paylaşmıyor.
Bültende dikkat çeken bir diğer nokta, duyurunun “ulusal ödeme kartları” ifadesini iki ülke için ayrı ayrı kullanması: Katar tarafında “mada”, Suudi Arabistan tarafında “HIMYAN”. Yani kabul karşılıklı işliyor; Suudi kartı Katar’da, Katar kartı Suudi Arabistan’da geçerli olacak şekilde kurgulanmış. Peki bu karşılıklılık, iki ülke arasındaki ödeme trafiğinde hangi yönde daha belirgin bir etki yaratır?
SPA, duyuruyu “SAMA, Katar Merkez Bankası ile işbirliği içinde” ifadesiyle veriyor. Bültenin devamında, iki ülkenin ulusal ödeme kartlarının kabulünün “ödeme alanındaki sürekli işbirliği ve entegrasyonu” yansıttığı belirtiliyor. “Sürekli” sözcüğü, bunun ilk adım olmadığını ya da en azından süregelen bir çalışmanın parçası olduğunu ima ediyor. Ancak bültende önceki adımlara ilişkin bir ayrıntı yer almıyor.
GCC-NET’in tanımı, ağın işlevini iki işlem türüyle sınırlıyor: ATM’lerden nakit çekme ve POS terminallerinde ödeme. SPA, ağın GCC ağı banka kartlarını kullandığını belirtiyor. Bu tanım, kapsamın kart türü ve işlem türü açısından nasıl çerçevelendiğini gösteriyor. Peki çevrimiçi ödemeler ya da diğer dijital kanallar bu kapsamın neresinde duruyor? Bültende bu sorunun yanıtı yok.
Bültenin sonunda yalnızca kaynak imzası ve zaman damgası yer alıyor: “– SPA”, yerel saatle 17:36, GMT ile 14:36 ve “0066” numarası. Metinde duyurunun yapıldığı yer Riyad olarak belirtiliyor, tarih ise 15 Eylül 2026. Peki duyurunun zamanlaması, GCC ödeme entegrasyonu takvimi açısından ne anlatıyor? Bültende bu konuda bir açıklama bulunmuyor.
SPA’nın metni, duyurunun kimler tarafından yapıldığına dair isim vermiyor; yalnızca iki merkez bankasını kurumsal olarak anıyor. Bültende imza töreni, yetkili isimler, protokol ayrıntısı ya da etkinlik bilgisi yer almıyor. Bu da duyurunun törensel değil, kurumsal bir açıklama olarak kurgulandığını gösteriyor.
Bültende yer almayan unsurlar arasında işlem ücretleri, kart kabulünün başlayacağı kesin tarih, kapsanacak işyeri ve ATM sayısı, işlem hacmi hedefleri ya da teknik standartlara ilişkin ayrıntılar bulunuyor. SPA, “kademeli” ifadesiyle sürecin aşamalı olduğunu belirtmekle yetiniyor; aşamaların içeriğini paylaşmıyor. Bu nedenle duyurunun pratik etkisini ölçmek için ek bilgi gerekiyor.
Öte yandan bültenin GCC vurgusu, konunun ikili ilişkiler başlığı altında değil, bölgesel entegrasyon başlığı altında ele alındığını gösteriyor. SPA, ortak ödeme altyapısının geliştirilmesini ve ulusal kartların GCC ülkeleri genelinde kabulünün genişletilmesini açıkça GCC çabalarıyla ilişkilendiriyor. Ekonomik ve finansal entegrasyonun stratejik hedeflerine yapılan atıf da bu çerçeveyi güçlendiriyor. Peki bu çerçeve, ileride benzer duyuruların diğer GCC ülkeleriyle de gelmesini beklemeyi gerektirir mi? Bülten bu yönde bir taahhüt içermiyor.
SPA’nın aktardığı bilgiler ışığında duyurunun özü şu şekilde özetlenebilir: SAMA ve Katar Merkez Bankası işbirliğiyle “mada” kartları Katar’da, “HIMYAN” kartları Suudi Arabistan’da kademeli olarak kabul edilecek; bu adım GCC ortak ödeme altyapısı çabalarını destekliyor; GCC-NET üzerinden ATM’den nakit çekme ve POS’ta ödeme mümkün oluyor; ağ, ödemeleri daha kolay, daha verimli ve daha az maliyetli hale getiriyor ve GCC genelinde hizmet kalitesini iyileştiriyor. Bültende bunların ötesinde bir ayrıntı yer almıyor.
SAMA hangi kartların kabulünü duyurdu? SPA’nın 15 Eylül 2026 tarihli bültenine göre Suudi Arabistan Merkez Bankası (SAMA), Katar Merkez Bankası ile işbirliği içinde ulusal ödeme kartlarından “mada”nın Katar’da ve “HIMYAN”ın Suudi Arabistan’da kabul edileceğini açıkladı. Duyuruda kabulün kademeli olarak devreye alınacağı belirtildi. Bültende hangi aşamaların hangi tarihte yürürlüğe gireceğine dair bir takvim yer almadı.
Kabul süreci nasıl ilerleyecek? SPA, iki ülkenin ulusal ödeme kartlarının kabulünün “kademeli olarak” yaygınlaştırılacağını aktardı. Bu ifade, sürecin tüm noktalarda aynı anda başlamayacağını gösteriyor. Bültende kademeli geçişin hangi aşamalardan oluştuğu, hangi ülkede hangi noktalardan başlanacağı ya da hangi işyeri ve ATM ağlarının önce devreye gireceği açıklanmadı.
GCC-NET nedir ve ne sağlıyor? SPA’nın tanımına göre Körfez Ödeme Ağı (GCC-NET), GCC ülkelerinin vatandaşları ve sakinlerinin GCC ağı banka kartlarını kullanarak ATM’lerden nakit çekmesine ve POS terminallerinde ödeme yapmasına imkân tanıyor. Bülten, ağın ödemeleri daha kolay, daha verimli ve müşteriler için daha az maliyetli hale getirdiğini, GCC genelinde hizmet kalitesini iyileştirdiğini belirtti. Bültende işlem ücretlerine ilişkin tutar ya da oran paylaşılmadı.
Duyurunun GCC entegrasyonuyla ilgisi ne? SPA’ya göre iki ülkenin ulusal ödeme kartlarının kabulü, ödeme alanındaki sürekli işbirliği ve entegrasyonu yansıtıyor. Bülten, bunun ortak ödeme altyapısını geliştirmeye ve ulusal kartların GCC ülkeleri genelinde kabulünü genişletmeye yönelik ortak GCC çabalarını desteklediğini belirtti. Aynı ifadede, adımın ekonomik ve finansal entegrasyonun stratejik hedefleriyle uyumlu olduğu kaydedildi.
Duyuruda hangi bilgiler yer almıyor? SPA bülteninde işlem ücretleri, kart kabulünün başlayacağı kesin tarih, kapsanacak işyeri ve ATM sayısı, işlem hacmi hedefleri ya da teknik standartlara ilişkin ayrıntılar bulunmuyor. Metin yalnızca kabulün kademeli olarak devreye alınacağını belirtiyor. Bültende imza töreni, yetkili isimler ya da protokol ayrıntısı da yer almıyor; duyuru kurumsal düzeyde iki merkez bankasına dayandırılıyor.
Duyuru nerede ve ne zaman yapıldı? SPA’nın bültenine göre duyuru Riyad’dan 15 Eylül 2026 tarihinde yapıldı. Metnin sonunda yerel saatle 17:36, GMT ile 14:36 zaman damgası ve “0066” numarası yer alıyor. Bültende duyurunun yapıldığı yer olarak Riyad belirtiliyor, ancak etkinlik ya da tören bilgisi paylaşılmıyor. Duyuru, iki merkez bankasının kurumsal açıklaması olarak veriliyor.
Bu konuda daha fazlası: Ekonomi, KSA Haberleri
Related articles
 Suudi Arabistan-Mısır ticareti beş yılda 82 milyar doları aştı
 Suudi borsa endeksi 96,84 puan düşüşle 10.781,62 puandan kapandı
 Sürdürülebilirlik Komitesi, Suudi sanayi için daha yeşil bir yol haritasını inceledi
 NDMC, Eylül 2026 sukuk ihracını 1,64 milyar riyal ile kapattı
 Rekabet Kurumu, SIF 2026’da rekabet politikalarının sanayi sektörünü güçlendirmedeki rolünü vurguladı
 Saudi Industry Forum 2026’da otomotiv sanayisinin yerelleştirilmesi ve ayrık imalat ele alındı