


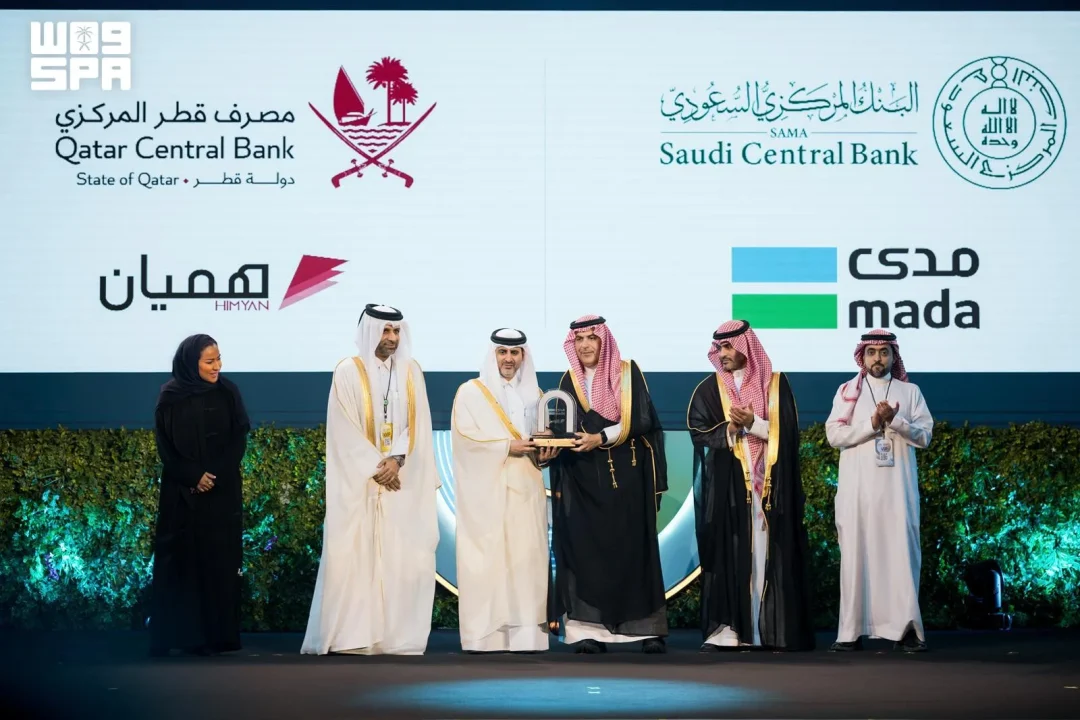
Inanunsyo ng Saudi Central Bank (SAMA), sa pakikipagtulungan ng Qatar Central Bank, na ang pagtanggap ng mga pambansang payment card na “mada” sa Qatar at “HIMYAN” sa Saudi Arabia ay unti-unting ilulunsad. Ang anunsyo ay inilabas noong 15 Setyembre 2026 sa Riyadh.
Ayon sa ulat ng Saudi Press Agency, ang pagtanggap ng mga pambansang payment card ng dalawang bansa ay sumasalamin sa kanilang patuloy na kooperasyon at integrasyon sa larangan ng pagbabayad. Sinusuportahan din nito ang pinagsamang pagsisikap ng Gulf Cooperation Council (GCC) na paunlarin ang shared payment infrastructure at palawakin ang pagtanggap ng mga pambansang card sa mga bansa ng GCC, alinsunod sa mga strategic objective ng economic at financial integration.
Ang Gulf Payment Network (GCC-NET) ang nagbibigay-daan sa mga mamamayan at residente ng mga bansa ng GCC na mag-withdraw ng cash mula sa mga ATM at magbayad sa mga POS terminal gamit ang GCC network debit cards. Nakakatulong ito upang gawing mas madali, mas episyente, at mas mababa ang gastos para sa mga customer, habang pinapabuti ang kalidad ng mga serbisyong ibinibigay sa buong GCC.
Sa anunsyo, sinabi ng SAMA na ang rollout ay magiging gradual. Ngunit ano nga ba ang ibig sabihin ng “unti-unting” paglulunsad para sa mga ordinaryong mamamayan ng GCC? Ibig sabihin, hindi agad-agad magiging available ang serbisyo sa lahat ng ATM at POS terminal sa dalawang bansa. Sa halip, ito ay ipapatupad nang hakbang-hakbang, malamang na magsisimula sa mga piling lokasyon o mga piling bangko bago ito palawakin sa buong network. Ang gradual na paglulunsad ay karaniwang paraan ng mga central bank upang masiguro na ang sistema ay matatag at hindi magdudulot ng aberya sa mga transaksyon ng publiko.
Ang “mada” ay ang pambansang payment card ng Saudi Arabia, na pinamamahalaan ng SAMA. Ito ang pangunahing debit card network sa Kaharian at ginagamit ng milyun-milyong residente at mamamayan para sa mga pagbabayad sa POS at pag-withdraw sa ATM. Sa kabilang banda, ang “HIMYAN” ay ang pambansang payment card ng Qatar, na pinamamahalaan ng Qatar Central Bank. Ang pagtanggap ng dalawang card sa bawat bansa ay isang mahalagang hakbang tungo sa mas malawak na integrasyon sa pananalapi sa rehiyon ng Gulpo.
Bakit mahalaga ang pagtanggap ng “mada” sa Qatar at “HIMYAN” sa Saudi Arabia? Para sa mga mamamayan ng GCC na madalas maglakbay sa pagitan ng mga bansa, ang kakayahang gamitin ang kanilang pambansang debit card sa ibang bansa ng GCC ay isang malaking kaginhawahan. Hindi na nila kailangang magpalit ng pera o gumamit ng mas mahal na international credit card. Ang GCC-NET ay nagbibigay ng direktang koneksyon sa pagitan ng mga payment network ng mga bansa, na nagpapababa ng gastos sa transaksyon at nagpapabilis ng pagproseso.
Ang Gulf Payment Network (GCC-NET) ay isang inisyatiba na naglalayong pag-ugnayin ang mga pambansang payment system ng mga bansa ng GCC. Sa pamamagitan nito, ang mga debit card na inisyu ng isang bansa sa GCC ay maaaring gamitin sa mga ATM at POS terminal sa iba pang bansa ng GCC na kabilang sa network. Ito ay isang hakbang tungo sa isang mas integradong ekonomiya ng Gulpo, kung saan ang mga hangganan sa pagitan ng mga bansa ay hindi na hadlang sa mga pang-araw-araw na transaksyong pinansyal.
Ano ang mga benepisyo ng mas mababang gastos sa transaksyon? Kapag ang isang customer ay gumagamit ng card na inisyu sa isang bansa sa isang ATM o POS terminal sa ibang bansa, may mga bayarin na karaniwang ipinapataw, tulad ng foreign exchange fees at cross-border transaction fees. Sa pamamagitan ng GCC-NET, ang mga transaksyon sa pagitan ng mga bansa ng GCC ay maaaring tratuhin na parang domestic transactions, na nagpapababa o nag-aalis ng mga karagdagang bayarin. Ito ay direktang nakakatulong sa mga mamamayan at residente na naglalakbay o nagtatrabaho sa ibang bansa ng GCC.
Ang kooperasyon sa pagitan ng SAMA at Qatar Central Bank ay bahagi ng mas malawak na pagsisikap ng GCC na palakasin ang economic at financial integration sa rehiyon. Ang mga bansa ng GCC ay may matagal nang layunin na magkaroon ng isang pinagsamang merkado sa pananalapi, at ang pagkakaroon ng interoperable na payment system ay isang mahalagang hakbang tungo sa layuning iyon. Ang pagtanggap ng mga pambansang card ng bawat isa ay isang konkretong hakbang na nagpapakita ng commitment ng mga bansa sa layuning ito.
Paano makakaapekto ang pagbabagong ito sa mga negosyo sa Saudi Arabia at Qatar? Para sa mga negosyong tumatanggap ng mga card payment, ang pagtanggap ng “mada” at “HIMYAN” ay nagpapalawak ng kanilang customer base. Ang mga bisita mula sa Qatar ay maaaring magbayad gamit ang kanilang HIMYAN card sa mga tindahan sa Saudi Arabia, at ang mga bisita mula sa Saudi Arabia ay maaaring magbayad gamit ang kanilang mada card sa Qatar. Ito ay nagpapadali sa turismo at kalakalan sa pagitan ng dalawang bansa.
Ang anunsyo ay hindi nagbigay ng detalyadong iskedyul para sa gradual na paglulunsad. Hindi rin malinaw kung aling mga bangko o financial institution ang unang makakasama sa rollout, o kung may mga partikular na lokasyon o merchant category na unang isasama. Ang SPA report ay hindi rin nagbigay ng impormasyon tungkol sa mga teknikal na detalye ng integrasyon, tulad ng kung paano ipapatupad ang settlement sa pagitan ng dalawang central bank, o kung ano ang mga bayarin na maaaring ipataw sa mga transaksyon.
Ang pagtanggap ng “mada” sa Qatar at “HIMYAN” sa Saudi Arabia ay bahagi ng mas malawak na trend ng regional payment integration. Sa mga nakaraang taon, ang mga bansa ng GCC ay nagtulungan upang mapabuti ang kanilang mga payment infrastructure, kabilang ang mga real-time payment system at cross-border payment arrangements. Ang GCC-NET ay isa sa mga inisyatibang ito, at ang pagtanggap ng mga pambansang card ay isang mahalagang milestone sa pagpapatupad nito.
Para sa mga mamamayan ng GCC, ang balitang ito ay nagpapahiwatig ng mas malaking kaginhawahan sa hinaharap. Sa halip na magdala ng cash o gumamit ng international card na may mataas na bayarin, maaari nilang gamitin ang kanilang pambansang debit card sa ibang bansa ng GCC. Ito ay lalong mahalaga para sa mga manggagawa at pamilyang naglalakbay sa pagitan ng mga bansa, gayundin sa mga turista at negosyanteng bumibisita sa mga kalapit na bansa.
Ang SAMA at Qatar Central Bank ay hindi nagbigay ng karagdagang detalye sa anunsyo. Hindi malinaw kung ang ibang mga bansa ng GCC ay may katulad na mga kasunduan na isinasagawa, o kung ang GCC-NET ay magiging available sa lahat ng anim na miyembro ng GCC sa hinaharap. Ang anunsyo ay limitado sa pagtanggap ng “mada” sa Qatar at “HIMYAN” sa Saudi Arabia, at ang gradual na rollout ay nangangahulugan na ang buong pagpapatupad ay maaaring tumagal ng ilang panahon.
Sa kabila ng kakulangan ng detalyadong iskedyul, ang anunsyo ay malinaw na nagpapakita ng direksyon ng paglalakbay para sa mga payment system sa rehiyon. Ang integrasyon ng mga pambansang card ay isang hakbang tungo sa isang mas konektadong ekonomiya ng Gulpo, kung saan ang mga transaksyong pinansyal ay hindi na nahahadlangan ng mga hangganan ng bansa. Para sa mga mamamayan at residente ng GCC, ito ay isang positibong pag-unlad na maaaring magpababa ng gastos at magpabilis ng mga transaksyon sa hinaharap.
Ang balitang ito ay inilabas ng Saudi Press Agency noong 15 Setyembre 2026, na may oras na 17:36 local time at 14:36 GMT. Ang anunsyo ay nagmula sa SAMA, sa pakikipagtulungan ng Qatar Central Bank, at ito ay nagpapatunay sa patuloy na kooperasyon ng dalawang bansa sa larangan ng pagbabayad at pananalapi.
Ano ang inanunsyo ng SAMA at Qatar Central Bank? Inanunsyo ng Saudi Central Bank (SAMA), sa pakikipagtulungan ng Qatar Central Bank, na ang pagtanggap ng pambansang payment card na “mada” ng Saudi Arabia sa Qatar at “HIMYAN” ng Qatar sa Saudi Arabia ay unti-unting ilulunsad. Ayon sa ulat ng Saudi Press Agency noong 15 Setyembre 2026, ang pagtanggap ng mga pambansang card ng dalawang bansa ay sumasalamin sa kanilang patuloy na kooperasyon at integrasyon sa pagbabayad. Sinusuportahan din nito ang pinagsamang pagsisikap ng GCC na paunlarin ang shared payment infrastructure at palawakin ang pagtanggap ng mga pambansang card sa mga bansa ng GCC.
Ano ang GCC-NET at ano ang ginagawa nito? Ang Gulf Payment Network (GCC-NET) ay nagbibigay-daan sa mga mamamayan at residente ng mga bansa ng GCC na mag-withdraw ng cash mula sa mga ATM at magbayad sa mga POS terminal gamit ang GCC network debit cards. Ayon sa SPA, nakakatulong ito upang gawing mas madali, mas episyente, at mas mababa ang gastos para sa mga customer, habang pinapabuti ang kalidad ng mga serbisyong ibinibigay sa buong GCC. Ito ay bahagi ng mga pagsisikap ng GCC na paunlarin ang shared payment infrastructure at palawakin ang pagtanggap ng mga pambansang card sa rehiyon.
Paano makikinabang ang mga mamamayan ng GCC sa pagtanggap ng ‘mada’ at ‘HIMYAN’? Para sa mga mamamayan ng GCC na madalas maglakbay sa pagitan ng mga bansa, ang kakayahang gamitin ang kanilang pambansang debit card sa ibang bansa ng GCC ay isang malaking kaginhawahan. Hindi na nila kailangang magpalit ng pera o gumamit ng mas mahal na international credit card. Ang GCC-NET ay nagbibigay ng direktang koneksyon sa pagitan ng mga payment network ng mga bansa, na nagpapababa ng gastos sa transaksyon at nagpapabilis ng pagproseso. Ito ay lalong mahalaga para sa mga manggagawa at pamilyang naglalakbay sa pagitan ng mga bansa.
Ano ang ibig sabihin ng ‘unti-unting’ paglulunsad? Ang “unti-unting” paglulunsad ay nangangahulugan na hindi agad-agad magiging available ang serbisyo sa lahat ng ATM at POS terminal sa dalawang bansa. Sa halip, ito ay ipapatupad nang hakbang-hakbang, malamang na magsisimula sa mga piling lokasyon o mga piling bangko bago ito palawakin sa buong network. Ang gradual na paglulunsad ay karaniwang paraan ng mga central bank upang masiguro na ang sistema ay matatag at hindi magdudulot ng aberya sa mga transaksyon ng publiko. Hindi nagbigay ang anunsyo ng detalyadong iskedyul para sa rollout.
Anong impormasyon ang hindi ibinigay ng anunsyo? Ang anunsyo ay hindi nagbigay ng detalyadong iskedyul para sa gradual na paglulunsad. Hindi rin malinaw kung aling mga bangko o financial institution ang unang makakasama sa rollout, o kung may mga partikular na lokasyon o merchant category na unang isasama. Ang SPA report ay hindi rin nagbigay ng impormasyon tungkol sa mga teknikal na detalye ng integrasyon, tulad ng kung paano ipapatupad ang settlement sa pagitan ng dalawang central bank, o kung ano ang mga bayarin na maaaring ipataw sa mga transaksyon.
Ano ang kaugnayan ng anunsyo sa economic integration ng GCC? Ang kooperasyon sa pagitan ng SAMA at Qatar Central Bank ay bahagi ng mas malawak na pagsisikap ng GCC na palakasin ang economic at financial integration sa rehiyon. Ang mga bansa ng GCC ay may matagal nang layunin na magkaroon ng isang pinagsamang merkado sa pananalapi, at ang pagkakaroon ng interoperable na payment system ay isang mahalagang hakbang tungo sa layuning iyon. Ang pagtanggap ng mga pambansang card ng bawat isa ay isang konkretong hakbang na nagpapakita ng commitment ng mga bansa sa layuning ito, alinsunod sa mga strategic objective ng economic at financial integration.
Higit pa tungkol sa paksang ito: Ekonomiya, Balitang KSA
Related articles
 Kalakalan ng Saudi Arabia at Egypt lumampas sa $82 bilyon sa loob ng limang taon
 Saudi Stock Exchange main index bumaba ng 96.84 puntos; NOMU pababa rin
 Roadmap para sa mas sustainable na industriya ng Saudi, sinuri ng komite
 NDMC isinara ang September 2026 Sukuk issuance sa ilalim ng SAR-denominated program
 GAC: patakaran sa kompetisyon, susi sa pagpapalakas ng sektor ng industriya
 Saudi Industry Forum 2026: Lokalisasyon ng auto industry at discrete manufacturing, tinalakay sa Jeddah