사우디 경쟁력·비즈니스센터(SCBC)가 운영하는 통합 전자 공공협의 플랫폼 이스틸라(Istitlaa)가 24개 정부 기관과 협력해 경제·개발 관련 프로젝트 35건을 공개하고 이해관계자 의견을 받고 있다.
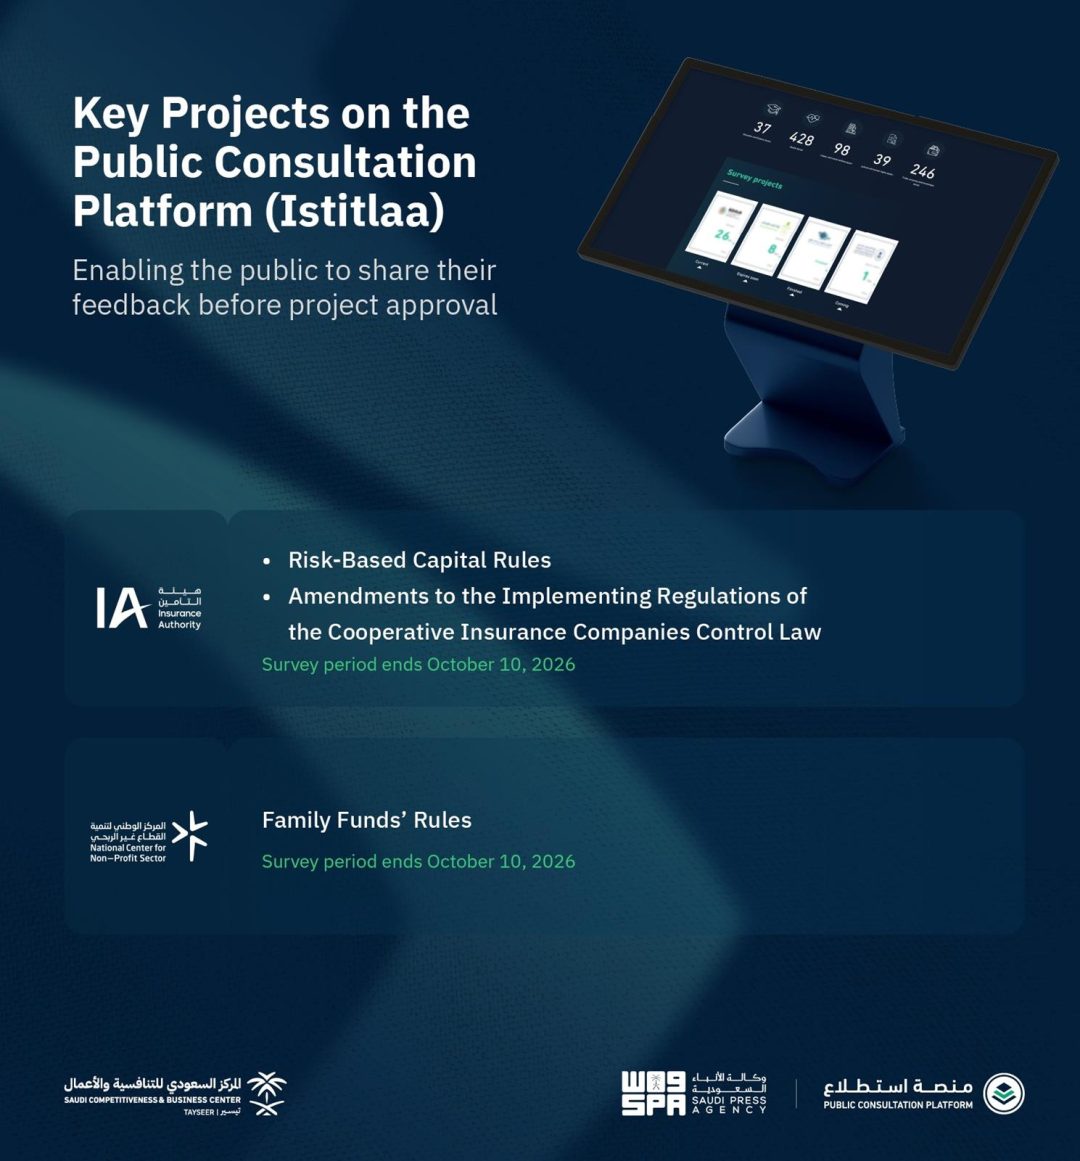
사우디 통신 SPA에 따르면 이 플랫폼은 프로젝트가 승인되기 전에 이해관계자가 피드백과 제안을 제출할 수 있도록 한다. 공개된 프로젝트 가운데 보험청(Insurance Authority)의 「위험기반 자본 규칙(Risk-Based Capital Rules)」은 보험·재보험사의 자본 요건을 각 회사가 노출된 위험의 성격, 규모, 수준에 맞추는 규제 체계를 세우는 것을 목표로 한다. 또한 위험 측정·관리 능력을 높이고 적정 지급능력 수준 유지를 지원하는 내용을 담고 있다.
보험청은 「협동보험회사 감독법 시행규정 개정안」도 함께 올렸다. 이 개정안은 시행규정의 여러 조항을 고쳐 위험기반 자본 모델 적용을 가능하게 하고, 지급능력·자본·투자 요건 관련 조항을 위험기반 접근에 맞게 갱신하는 것을 목표로 한다. 두 프로젝트에 대한 공개 의견 수렴은 2026년 10월 10일까지다.
플랫폼에는 비영리부문 국가센터(National Center for Non-Profit Sector)의 「가족기금 규칙(Family Funds’ Rules)」도 포함됐다. 이 프로젝트는 비영리 조직 수의 성장에 기여하고 가족기금에 관한 사회적 기대에 부응하며, 더 넓은 공동체에 가족기금 참여 기회를 확대하는 것을 목표로 한다. 이 프로젝트에 대한 공개 의견 수렴도 2026년 10월 10일까지다.
이스틸라 플랫폼을 통한 법률·규정 초안 등의 소개는 입법 환경의 투명성을 높이고 일반 대중, 정부 기관, 민간 부문 사이에 공공 협의 문화를 확산하며 이해관계자를 참여시키려는 왕국의 지속적인 노력을 반영한다고 SPA는 전했다.
그렇다면 35건이라는 숫자는 사우디 규제 과정에서 어떤 의미를 가질까? 이스틸라는 승인 전 단계에서 시민과 기업이 목소리를 낼 수 있는 통로를 제공한다. 24개 정부 기관이 동시에 참여한다는 점은 규제 설계가 한 부처의 내부 작업이 아니라 부처 간 협업으로 이뤄지고 있음을 보여준다.
보험 부문 프로젝트는 특히 주목된다. 위험기반 자본 규칙은 보험사가 안고 있는 위험의 성격과 규모에 따라 자본을 쌓도록 요구한다. 이는 모든 회사에 같은 자본 기준을 적용하던 방식에서 벗어나 위험에 비례한 자본을 요구하는 접근이다. 보험사 입장에서 자본 요건이 어떻게 달라질지, 그리고 그것이 보험료와 상품 설계에 어떤 영향을 줄지 궁금하지 않은가?
시행규정 개정안은 이 위험기반 자본 모델을 실제로 적용할 수 있게 하는 후속 조치다. 지급능력, 자본, 투자 요건 조항을 위험기반 접근에 맞게 고친다. 규제 체계와 시행규정이 함께 정비되는 셈이다. 두 프로젝트의 의견 수렴 기한이 2026년 10월 10일로 같다는 점도 눈에 띈다. 규제 도입 일정이 서로 맞물려 있다는 신호로 읽을 수 있지 않을까?
비영리 부문에서는 가족기금 규칙이 공개됐다. 가족기금은 가족 단위 자산을 사회적 목적에 연결하는 제도로, 비영리 조직 수를 늘리고 사회적 기대에 부응하는 것이 목표다. 더 넓은 공동체가 가족기금에 참여할 기회를 확대한다는 구상이다. 비영리 생태계가 자산 기부와 사회 투자를 어떻게 흡수할지가 이 규칙의 관건이다.
이스틸라가 다루는 35건 가운데 SPA가 구체적으로 소개한 것은 보험청의 두 건과 비영리부문 국가센터의 한 건이다. 나머지 프로젝트의 목록과 내용은 이 보도에서 확인되지 않는다. 24개 정부 기관이 어떤 분야를 맡았는지, 35건이 각각 어느 단계에 있는지도 공개되지 않았다. 그렇다면 나머지 32건은 무엇이며, 어느 기관이 책임지고 있을까?
공공 협의 플랫폼의 핵심은 승인 전 의견 반영이다. 규제가 확정된 뒤가 아니라 초안 단계에서 이해관계자가 개입할 수 있다는 뜻이다. 기업과 시민이 제출한 의견이 실제 조문에 어떻게 반영되는지는 별도로 추적되지 않는다. 의견 수렴이 형식에 그치지 않으려면 어떤 장치가 필요할까?
투명성 측면에서 이스틸라의 역할은 입법 환경에 대한 접근성을 높이는 것이다. 일반 대중, 정부 기관, 민간 부문이 같은 플랫폼에서 같은 초안을 보고 의견을 낼 수 있다. 규제 예측 가능성이 높아지면 투자와 사업 계획에도 영향을 준다. 규제 초안이 미리 공개되는 것이 사우디 비즈니스 환경에 어떤 변화를 가져올지 짐작할 수 있는가?
보험 규제와 비영리 규제가 같은 플랫폼에 올라 있다는 점도 흥미롭다. 금융 규제와 사회 부문 규제가 동일한 협의 절차를 거친다. 규제 분야를 가리지 않고 공통의 의견 수렴 창구를 쓴다는 것은 행정 절차의 표준화를 뜻한다. 이런 표준화가 부처 간 규제 품질을 끌어올릴 수 있을까?
의견 수렴 기한이 10월 10일로 설정된 프로젝트들은 그 이후 승인 절차로 넘어갈 것으로 보인다. 다만 SPA는 승인 일정이나 후속 단계, 의견 제출 건수, 반영 방식에 대해 밝히지 않았다. 35건 전체의 목록과 각 프로젝트의 세부 내용, 담당 기관 명단도 이 보도에는 없다. 플랫폼 참여 방법과 제출 채널에 대한 설명 역시 포함되지 않았다.
이스틸라가 35건을 한꺼번에 공개한 것은 규제 파이프라인이 그만큼 넓다는 뜻이다. 경제·개발 관련 프로젝트가 24개 기관에 걸쳐 있다는 사실은 규제 개혁이 여러 부문에서 동시에 진행되고 있음을 시사한다. 보험 자본 규제와 가족기금 규칙처럼 성격이 다른 과제가 같은 절차를 밟는다. 사우디 규제 환경이 어느 방향으로 움직이는지 이 플랫폼의 목록이 보여주는 셈이다.
공개 협의는 규제의 정당성을 높이는 수단이기도 하다. 이해관계자가 초안을 미리 보고 이의를 제기할 수 있으면 시행 후 마찰이 줄어든다. 반대로 의견이 충분히 반영되지 않으면 플랫폼의 신뢰가 떨어진다. 35건 가운데 몇 건이 실제로 수정될지, 그리고 그 과정이 공개될지가 이스틸라의 실효성을 가늠하는 기준이 될 것이다.
SPA는 이번 보도에서 플랫폼의 목적과 세 프로젝트의 목표, 의견 수렴 기한만 전했다. 35건 전체 목록, 24개 기관의 명단, 의견 제출 현황, 승인 일정은 언급하지 않았다. 보험청과 비영리부문 국가센터 외에 어떤 기관이 어떤 프로젝트를 올렸는지는 확인되지 않는다.
이스틸라 플랫폼은 무엇인가? 사우디 경쟁력·비즈니스센터(SCBC)가 운영하는 통합 전자 공공협의 플랫폼이다. 24개 정부 기관과 협력해 경제·개발 관련 프로젝트 35건을 공개하고, 승인 전에 이해관계자가 피드백과 제안을 제출하도록 한다.
보험청이 올린 프로젝트는 무엇인가? 「위험기반 자본 규칙」과 「협동보험회사 감독법 시행규정 개정안」 두 건이다. 위험기반 자본 규칙은 자본 요건을 각 회사가 노출된 위험의 성격, 규모, 수준에 맞추는 규제 체계를 세우는 것을 목표로 한다.
시행규정 개정안의 목적은 무엇인가? 시행규정 여러 조항을 고쳐 위험기반 자본 모델 적용을 가능하게 하고, 지급능력·자본·투자 요건 조항을 위험기반 접근에 맞게 갱신하는 것이다. 보험청의 두 프로젝트 모두 공개 의견 수렴은 2026년 10월 10일까지다.
가족기금 규칙은 무엇을 목표로 하는가? 비영리부문 국가센터의 프로젝트로, 비영리 조직 수의 성장에 기여하고 가족기금에 관한 사회적 기대에 부응하며 더 넓은 공동체에 가족기금 참여 기회를 확대하는 것을 목표로 한다. 의견 수렴은 2026년 10월 10일까지다.
의견 수렴 기한은 언제까지인가? 보험청의 위험기반 자본 규칙과 시행규정 개정안, 비영리부문 국가센터의 가족기금 규칙 모두 공개 의견 수렴이 2026년 10월 10일까지 열려 있다. SPA는 나머지 프로젝트의 기한을 이 보도에서 밝히지 않았다.
이 플랫폼이 반영하는 것은 무엇인가? SPA에 따르면 이스틸라를 통한 법률·규정 초안 소개는 입법 환경의 투명성을 높이고 일반 대중, 정부 기관, 민간 부문 사이에 공공 협의 문화를 확산하며 이해관계자를 참여시키려는 왕국의 지속적인 노력을 반영한다.