


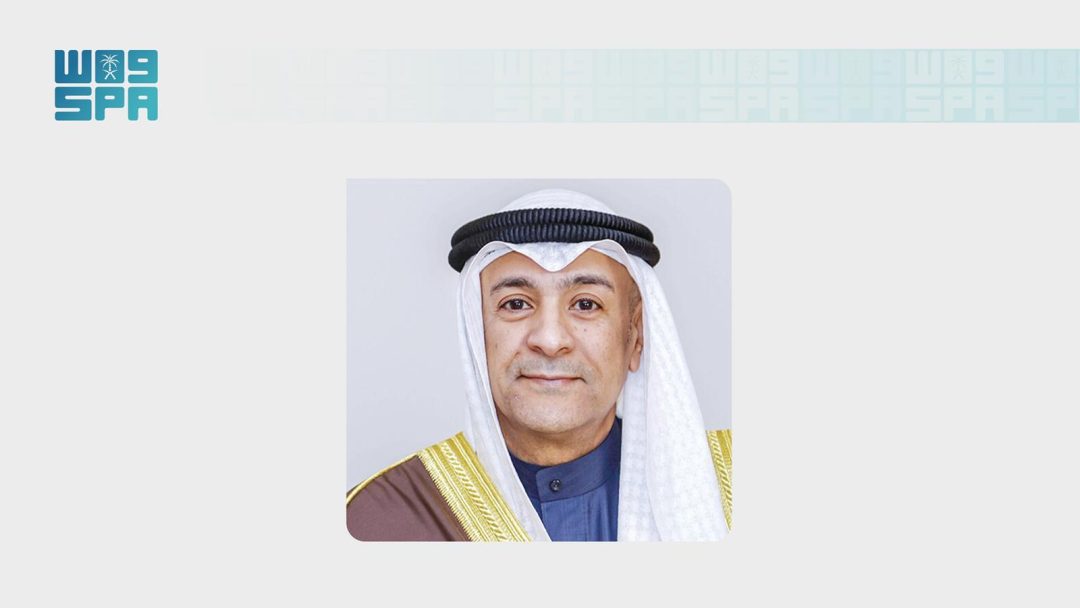
ベルギー・ブリュッセルで2026年10月17日、湾岸協力会議(GCC)のジャセム・アルブダイウィ事務総長と世界税関機構(WCO)のイアン・ソーンダーズ事務総長が、両者間の覚書(MoU)に対する追加議定書に署名した。GCC側が発表した内容によると、署名の焦点は、2017年12月15日に締結された既存の覚書の枠組みを、GCCの新たな機関の権限に合わせて更新する点にある。
サウジ通信(SPA)によると、アルブダイウィ事務総長は、今回の追加議定書が、2017年12月15日に署名された覚書を土台とするものだと説明した。その上で、GCC関税同盟庁がGCC事務総局の制度的枠組みの下で運営される機関の一つとして、関税同盟に関する事務の権限と責任を開始したことを踏まえて、追加議定書が署名されたと述べた。
追加議定書の第1条は、「GCC関税同盟庁」が、覚書の実施に関連する協力、代表、連絡、調整、その他すべての事項について責任を負う指定機関となることを定めている。つまり、これまでGCC事務総局が担ってきた対外的な窓口や調整の役割の一部が、関税同盟を所管する専門機関に移されることになる。この変更は、GCC加盟国が税関分野で進める統合の実務を、より専門的な主体が担う体制への移行を示すものだ。
では、この指定機関の交代は、GCCとWCOの間で進む協力の中身をどのように変えるのだろうか。署名式の傍らでは二国間会合も開かれ、双方の関心が一致する複数のテーマが検討された。SPAが伝えたところによると、議題の中心は、両者間の税関協力の見通しを探ること、調整の仕組みを強化する方法、専門知識の交換だった。さらに、GCC加盟国が税関制度を整備し、GCCの税関統合を強化する取り組みを後押しすること、そして双方の共通の利益に資することが議論された。
会合で扱われたテーマは、いずれもGCCの税関分野における長年の課題と直結している。加盟国間で制度や手続きの差異を埋め、モノの移動を円滑にするには、通関手続きの標準化や情報交換の仕組みが欠かせない。WCOは税関行政の国際的な基準づくりを担う機関であり、GCCがその知見を取り込むことは、域内の税関制度の調和を進める上で意味を持つ。今回の追加議定書は、協力の窓口を明確にすることで、こうした実務的な協力を進めやすくする狙いがあるとみられる。
2017年の覚書から約9年が経過した。この間にGCC域内では、関税同盟の運用をめぐる体制が見直され、関税同盟庁が制度的な枠組みの中で権限と責任を発揮する段階に入った。追加議定書が、覚書の実施に関するすべての事項についてGCC関税同盟庁を指定機関と定めたのは、こうした体制の変化を反映したものだ。協力の主体が明確になれば、WCOとの連絡や調整の経路も整理され、加盟国が受ける支援の内容が具体化しやすくなる。
一方で、追加議定書の条文は指定機関の役割に触れるにとどまり、協力の具体的な中身や作業計画までは示していない。二国間会合で議論されたのも、あくまで協力の見通しや調整の仕組み、専門知識の交換といった方向性だ。税関制度の整備や税関統合の強化をどう進めるかは、今後の実務に委ねられている部分が大きい。GCC関税同盟庁が指定機関として、WCOとの間でどのような協力案件を優先するのかは、現時点では明らかにされていない。
GCCとWCOの協力は、加盟国の税関当局にとって直接の影響を持つ。通関手続きの改善やリスク管理、税関職員の能力構築など、WCOが持つ知見は加盟国の制度整備に活用され得る。今回の署名は、そうした協力の入り口を整えるものだが、実際の効果は、指定機関がWCOとどのような連携を組むかにかかっている。GCC関税同盟庁が、事務総局に代わってどこまで主導権を発揮するのかが注目される。
ブリュッセルでの署名と二国間会合は、GCC側にとって対外的な税関協力の枠組みを更新する機会となった。アルブダイウィ事務総長の発言は、既存の覚書を維持しつつ、新たな機関の権限に合わせて実施主体を明確にするという趣旨だ。協力の内容そのものを拡大するというより、実施体制を現在のGCCの制度に合わせる性格が強い。それでも、GCC加盟国が税関統合を進める上で、国際機関との窓口が一本化される意味は小さくない。
税関協力の実効性を考えると、指定機関の役割は条文の文言だけでは測れない。WCOとの間でどのような専門知識の交換が行われ、加盟国の税関制度の整備にどう結びつくのか。調整の仕組みが強化されれば、加盟国間の手続きの差異は縮まるのだろうか。GCCの税関統合は、制度の調和と運用の両面で進める必要があり、国際機関との連携はその一助となる。追加議定書は、そのための制度的な足場を整えた段階と言える。
SPAの報道は、署名の事実と追加議定書第1条の内容、二国間会合で議論されたテーマを伝えている。一方で、追加議定書の全文や有効期間、協力の具体的な案件、今後の会合の予定、署名に至る交渉の経緯については触れていない。GCC関税同盟庁が指定機関となったことで、WCOとの間で新たにどのような協力文書や作業計画が結ばれるのかは、今後の発表を待つ必要がある。今回の署名は、2017年の覚書を現在のGCCの体制に接続する手続きとして位置づけられる。
誰がいつどこで追加議定書に署名したのか。 GCCのジャセム・アルブダイウィ事務総長とWCOのイアン・ソーンダーズ事務総長が、2026年10月17日にブリュッセルで署名した。SPAによると、2017年12月15日の覚書を土台とする追加議定書だ。
追加議定書の第1条は何を定めているのか。 「GCC関税同盟庁」を、覚書の実施に関連する協力、代表、連絡、調整、その他すべての事項の指定機関と定めている。GCC関税同盟庁が関税同盟事務の権限と責任を開始したことを踏まえた内容だ。
署名式の傍らの二国間会合では何が議論されたのか。 両者間の税関協力の見通し、調整の仕組みを強化する方法、専門知識の交換が議論された。GCC加盟国の税関制度の整備やGCCの税関統合の強化を後押しすることも議題となった。
2017年の覚書と今回の追加議定書の関係は。 追加議定書は2017年12月15日に署名された覚書を土台とするものだ。GCC関税同盟庁が制度的枠組みの下で権限と責任を開始したことを受けて、実施主体を明確にするために署名された。
SPAの報道で公表されていない点は何か。 追加議定書の全文や有効期間、協力の具体的な案件、今後の会合の予定、交渉の経緯は伝えられていない。WCOとの間で新たに結ばれる協力文書や作業計画も明らかにされていない。