


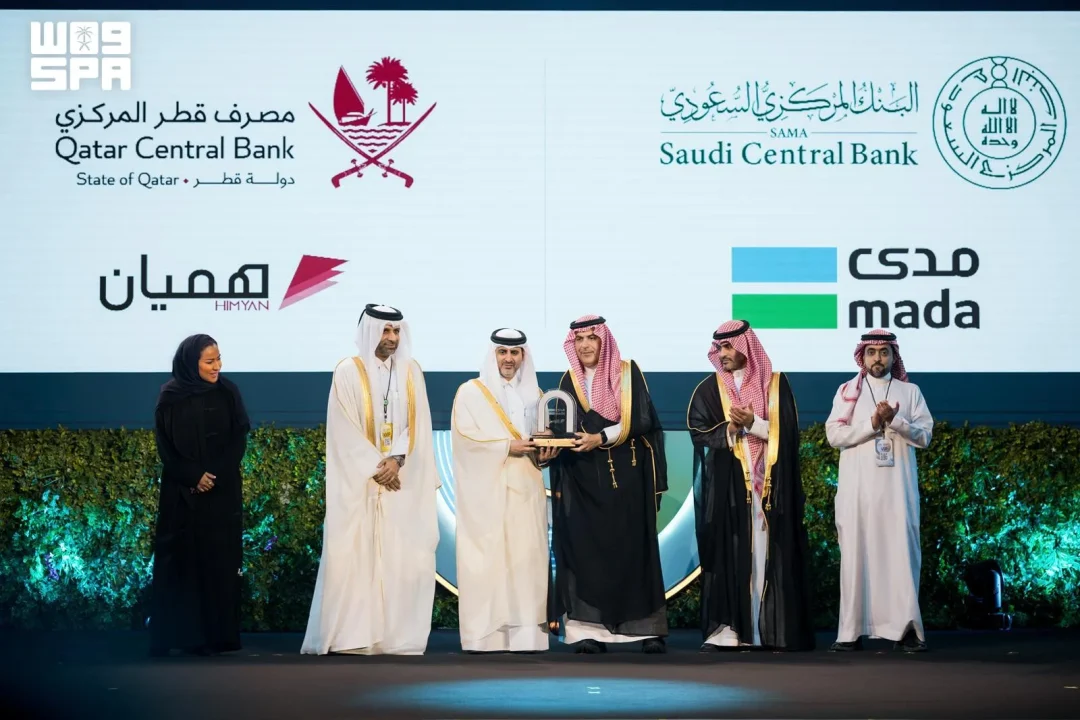
أعلن البنك المركزي السعودي (ساما)، بالتعاون مع مصرف قطر المركزي، أن قبول بطاقات الدفع الوطنية «مدى» في قطر و«حِميان» في السعودية سيتم طرحه على مراحل تدريجية، في خطوة تعكس استمرار التعاون والتكامل بين البلدين في مجال المدفوعات.
كما أفادت وكالة الأنباء السعودية (واس) في 15 سبتمبر 2026 من الرياض، أن قبول بطاقتي الدفع الوطنيتين في البلدين يدعم الجهود المشتركة لمجلس التعاون لدول الخليج العربية لتطوير البنية التحتية للمدفوعات المشتركة وتوسيع نطاق قبول البطاقات الوطنية في دول المجلس، بما يتوافق مع الأهداف الاستراتيجية للتكامل الاقتصادي والمالي.
ويُعدّ هذا الإعلان خطوة عملية في مسار طويل من التعاون الخليجي في مجال المدفوعات، إذ يفتح الباب أمام حاملي البطاقات الوطنية في السعودية وقطر لاستخدام بطاقاتهم خارج حدود بلدانهم دون الحاجة إلى بطاقات دولية أو تحويلات مسبقة. فما الذي يعنيه ذلك لحاملي بطاقة «مدى» في السعودية عند سفرهم إلى الدوحة؟ وما الفائدة التي سيجنيها حاملو بطاقة «حِميان» القطرية عند زيارتهم الرياض أو جدة؟
ويقوم هذا التعاون على شبكة المدفوعات الخليجية (GCC-NET)، التي تتيح لمواطني دول مجلس التعاون والمقيمين فيها سحب النقود من أجهزة الصراف الآلي وإجراء المدفوعات عبر نقاط البيع باستخدام بطاقات الخصم العاملة على الشبكة الخليجية. وهذا يعني أن البطاقة الوطنية لم تعد محصورة في نطاق جغرافي ضيق، بل أصبحت أداة دفع إقليمية قابلة للاستخدام في أكثر من سوق خليجي.
وتسهم هذه الخطوة في جعل المدفوعات أسهل وأكثر كفاءة وأقل تكلفة للعملاء، مع تحسين جودة الخدمات المقدمة في أنحاء دول مجلس التعاون. فهل يدرك المستهلك الخليجي حجم التوفير الذي يمكن أن يتحقق عندما يدفع بعملته المحلية عبر شبكة إقليمية بدلاً من شبكات دولية تحمّل رسوم تحويل وتبادل عملات؟
وتكمن أهمية الإعلان في أنه لا يقتصر على تسهيل السفر أو التسوق، بل يمتد إلى بناء طبقة تحتية مالية مشتركة بين دول المجلس. فالبنية التحتية للمدفوعات ليست مجرد تقنية، بل هي ركيزة من ركائز التكامل الاقتصادي، إذ تسهّل حركة الأفراد والسلع والخدمات، وتخفض كلفة المعاملات، وتزيد الشفافية في التعاملات المالية.
ووفق ما أوردته وكالة الأنباء السعودية (واس)، فإن قبول البطاقتين يأتي في إطار التعاون المستمر والتكامل بين البلدين في مجال المدفوعات، ويدعم الجهود الخليجية المشتركة لتطوير البنية التحتية للمدفوعات المشتركة. فما الذي يجعل التكامل في المدفوعات أولوية خليجية في هذه المرحلة؟ وكيف ينعكس ذلك على الاقتصاد الكلي لدول المنطقة؟
وتشير المعطيات المتاحة إلى أن شبكة المدفوعات الخليجية (GCC-NET) هي الأداة التي تتيح لحاملي بطاقات الخصم العاملة على الشبكة الخليجية السحب النقدي والدفع في نقاط البيع. وهذا يعني أن الشبكة تعمل كجسر تقني بين الأنظمة الوطنية للمدفوعات في دول المجلس، ما يسمح بتشغيل البطاقة الوطنية في بلد آخر دون الحاجة إلى إصدار بطاقة جديدة أو فتح حساب إضافي.
فهل يمكن تصور سوق خليجية موحدة للمدفوعات في المستقبل القريب؟ وما الشروط التقنية والتنظيمية اللازمة لتحقيق ذلك؟
ويُنتظر أن يطرح قبول البطاقتين تدريجياً، وهو ما يعني أن التوسع لن يكون فورياً أو شاملاً في كل نقاط البيع وأجهزة الصراف الآلي من اليوم الأول. وهذا الطرح التدريجي يمنح القطاع المصرفي في البلدين فرصة لتهيئة الأنظمة والتجارب التشغيلية، ويسمح بمعالجة أي تحديات تقنية أو تنظيمية تظهر أثناء التنفيذ.
فما الذي يعنيه الطرح التدريجي للمستخدم العادي؟ وهل سيجد البطاقة مقبولة في كل متجر أو صراف آلي، أم أن القبول سيقتصر في البداية على مواقع محددة؟
وتنبع أهمية هذه الخطوة أيضاً من كونها تأتي في سياق أوسع لتطوير المدفوعات الرقمية في المنطقة، حيث تسعى دول مجلس التعاون إلى تقليل الاعتماد على النقد وتعزيز الشمول المالي ورفع كفاءة أنظمة الدفع. ويُعدّ قبول البطاقات الوطنية عبر الحدود أحد المؤشرات العملية على تقدم هذا المسار.
وفي السياق ذاته، يبرز التعاون بين البنك المركزي السعودي ومصرف قطر المركزي كنموذج للعمل الثنائي الذي يخدم أهدافاً خليجية أوسع. فالتكامل الثنائي في المدفوعات يمكن أن يكون خطوة أولى نحو تكامل إقليمي أشمل، خصوصاً أن شبكة المدفوعات الخليجية مصممة أصلاً لخدمة دول المجلس كافة.
فهل ستحذو دول خليجية أخرى حذو السعودية وقطر في قبول البطاقات الوطنية المتبادلة؟ وما الذي يتطلبه ذلك من تنسيق بين البنوك المركزية؟
وعلى صعيد المستهلك، يعني قبول «مدى» في قطر أن حامل البطاقة السعودية يمكنه الدفع في نقاط البيع القطرية وسحب النقود من أجهزة الصراف الآلي هناك، وفق ما تتيحه الشبكة الخليجية. وبالمثل، يمكن لحامل بطاقة «حِميان» القطرية استخدام بطاقته في السعودية. وهذا يقلل الحاجة إلى حمل النقد أو استخدام بطاقات دولية قد تترتب عليها رسوم إضافية.
فهل سيشعر المسافر الخليجي بفرق ملموس في التكلفة والسرعة عند استخدام بطاقته الوطنية في بلد خليجي آخر؟ وما مدى أهمية ذلك لقطاع السياحة والإنفاق العابر للحدود؟
وتؤكد المعطيات التي أوردتها وكالة الأنباء السعودية (واس) أن الهدف من هذه الخطوة يشمل توسيع نطاق قبول البطاقات الوطنية في دول مجلس التعاون، وتحسين جودة الخدمات المقدمة، وجعل المدفوعات أسهل وأكثر كفاءة وأقل تكلفة. وهذه الأهداف مجتمعة تشير إلى أن المشروع ليس مجرد ترتيب تقني، بل سياسة اقتصادية تخدم التكامل المالي الخليجي.
ومع ذلك، لم تذكر وكالة الأنباء السعودية (واس) موعداً محدداً لبدء القبول التدريجي، ولا الجدول الزمني للمراحل، ولا عدد نقاط البيع أو أجهزة الصراف الآلي المشمولة في كل مرحلة، ولا الرسوم التي قد تُطبق على المعاملات العابرة للحدود. كما لم تشر إلى أي تفاصيل عن آلية التسوية بين البنوك أو أسعار الصرف المطبقة عند الدفع بالبطاقة الوطنية خارج بلد الإصدار.
فما الذي يبقى معلقاً في هذا الإعلان؟ وهل يكفي الإعلان وحده لطمأنة المستخدمين إلى أن التجربة ستكون سلسة من أول استخدام؟
ويبقى السؤال الأهم: كيف ستقيس الجهات المعنية نجاح هذه الخطوة؟ هل بعدد المعاملات، أم بانخفاض كلفة التحويلات، أم بمدى رضا العملاء عن تجربة الدفع عبر الحدود؟
وفي المحصلة، يمثل إعلان البنك المركزي السعودي ومصرف قطر المركزي بشأن قبول «مدى» في قطر و«حِميان» في السعودية خطوة ضمن مسار خليجي أوسع لتطوير البنية التحتية للمدفوعات. ويظل التنفيذ التدريجي هو الإطار الذي ستظهر من خلاله النتائج الفعلية على أرض الواقع، سواء لحاملي البطاقات أو للقطاع المصرفي أو لاقتصادات دول المجلس.
ما الذي أعلنه البنك المركزي السعودي بشأن بطاقة «مدى» في قطر؟ أعلن البنك المركزي السعودي (ساما)، بالتعاون مع مصرف قطر المركزي، أن قبول بطاقة «مدى» في قطر سيتم طرحه تدريجياً. ويأتي ذلك ضمن تعاون البلدين في مجال المدفوعات، ويدعم الجهود المشتركة لمجلس التعاون لدول الخليج العربية لتطوير البنية التحتية للمدفوعات المشتركة وتوسيع نطاق قبول البطاقات الوطنية في دول المجلس. ولم تذكر وكالة الأنباء السعودية (واس) موعداً محدداً لبدء القبول أو جدولاً زمنياً للمراحل.
ما دور شبكة المدفوعات الخليجية (GCC-NET) في هذا الإعلان؟ تتيح شبكة المدفوعات الخليجية (GCC-NET) لمواطني دول مجلس التعاون والمقيمين فيها سحب النقود من أجهزة الصراف الآلي وإجراء المدفوعات عبر نقاط البيع باستخدام بطاقات الخصم العاملة على الشبكة الخليجية. ووفق ما أفادت به وكالة الأنباء السعودية (واس)، يسهم ذلك في جعل المدفوعات أسهل وأكثر كفاءة وأقل تكلفة للعملاء، مع تحسين جودة الخدمات المقدمة في أنحاء دول المجلس. ولم تنشر الوكالة تفاصيل عن آلية التسوية بين البنوك أو الرسوم المطبقة.
ما الفائدة التي تعود على حاملي بطاقة «حِميان» القطرية في السعودية؟ يتيح الإعلان قبول بطاقة «حِميان» القطرية في السعودية تدريجياً، ما يعني أن حاملها يمكنه استخدامها في نقاط البيع وأجهزة الصراف الآلي وفق ما تتيحه شبكة المدفوعات الخليجية (GCC-NET). ويأتي ذلك في إطار التعاون بين البنك المركزي السعودي ومصرف قطر المركزي، ويدعم توسيع قبول البطاقات الوطنية في دول مجلس التعاون. ولم تذكر وكالة الأنباء السعودية (واس) عدد نقاط البيع أو أجهزة الصراف الآلي المشمولة في كل مرحلة.
هل حدد الإعلان موعداً لبدء قبول البطاقتين؟ لم تذكر وكالة الأنباء السعودية (واس) موعداً محدداً لبدء القبول التدريجي لبطاقتي «مدى» و«حِميان»، ولا الجدول الزمني للمراحل. واكتفى الإعلان بالقول إن القبول سيتم طرحه تدريجياً، وهو ما يمنح القطاع المصرفي في البلدين فرصة لتهيئة الأنظمة والتجارب التشغيلية. كما لم تُشر الوكالة إلى الرسوم التي قد تُطبق على المعاملات العابرة للحدود أو أسعار الصرف المطبقة عند الدفع خارج بلد الإصدار.
كيف يدعم هذا الإعلان التكامل الاقتصادي والمالي الخليجي؟ يأتي قبول البطاقتين في إطار دعم الجهود المشتركة لمجلس التعاون لدول الخليج العربية لتطوير البنية التحتية للمدفوعات المشتركة وتوسيع نطاق قبول البطاقات الوطنية في دول المجلس، بما يتوافق مع الأهداف الاستراتيجية للتكامل الاقتصادي والمالي. ووفق ما أفادت به وكالة الأنباء السعودية (واس)، يعكس الإعلان استمرار التعاون والتكامل بين السعودية وقطر في مجال المدفوعات. ولم تذكر الوكالة أي تفاصيل عن دول خليجية أخرى قد تنضم إلى هذه الخطوة في مرحلة لاحقة.
المزيد حول هذا الموضوع: اقتصاد, أخبار السعودية
Related articles
 التجارة السعودية المصرية تتجاوز 82 مليار دولار في خمس سنوات
 مؤشر السوق السعودي يغلق منخفضاً عند 10,781.62 نقطة بخسارة 96.84 نقطة
 لجنة الاستدامة والاقتصاد الأخضر تستعرض خارطة طريق لقطاع صناعي سعودي أكثر استدامة
 مركز إدارة الدين يغلق إصدار سبتمبر 2026 من برنامج الصكوك بالريال بـ1.640 مليار ريال
 هيئة المنافسة تبرز دور سياسات المنافسة في تمكين القطاع الصناعي
 منتدى الصناعة السعودية 2026 يناقش توطين صناعة السيارات والتصنيع المنفصل