


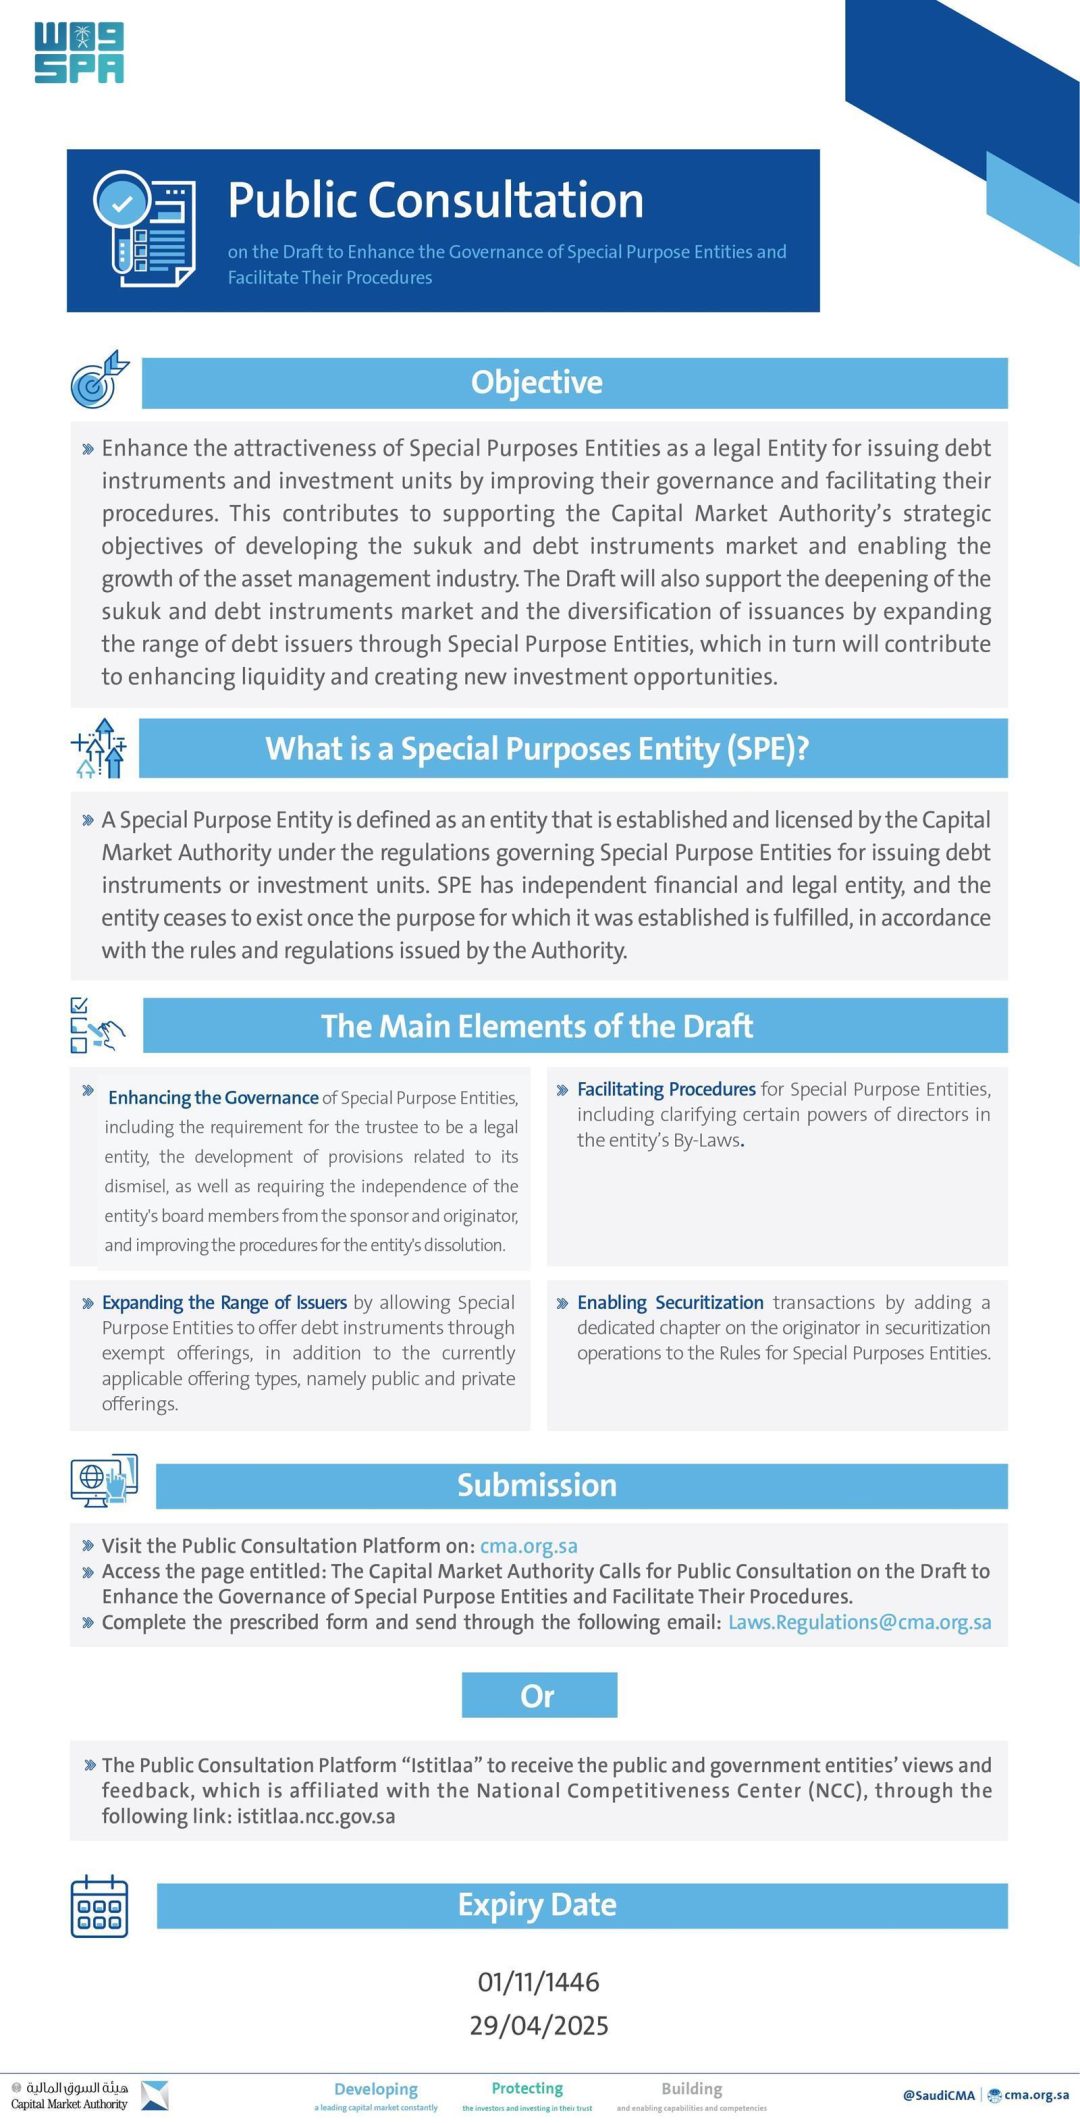
A Capital Market Authority (CMA) abriu consulta pública sobre a minuta para aprimorar a governança das Entidades de Propósito Específico (SPEs) e facilitar seus procedimentos. O período de consulta pública ficará aberto por 30 dias corridos, encerrando-se em 01/11/1446H, correspondente a 29 de abril de 2025.
Conforme informou a agência estatal saudita SPA em 27 de março de 2025, a CMA convidou todas as partes interessadas e participantes do mercado de capitais a apresentar suas opiniões sobre a minuta. O texto propõe mudanças que afetam diretamente a forma como as SPEs operam no Reino.
A minuta tem como objetivo aumentar a atratividade das Entidades de Propósito Específico como entidades legais para a emissão de instrumentos de dívida e unidades de investimento, melhorando sua governança e simplificando seus procedimentos. Isso apoia os objetivos estratégicos da CMA de desenvolver o mercado de sukuk e instrumentos de dívida e possibilitar o crescimento da indústria de gestão de ativos.
Mas o que exatamente são essas Entidades de Propósito Específico e por que a CMA dedica uma consulta pública inteira a elas? A definição apresentada no material da SPA indica que uma Entidade de Propósito Específico é uma entidade estabelecida e licenciada pela CMA. A minuta busca tornar essas estruturas mais atraentes para a emissão de dívida e unidades de investimento, o que, segundo a autoridade, ajuda a aprofundar o mercado de sukuk e instrumentos de dívida.
Entre os objetivos declarados está a diversificação das emissões por meio da ampliação da base de emissores de dívida através das SPEs. A CMA afirma que isso, em última análise, aumenta a liquidez do mercado e cria novas oportunidades de investimento. A pergunta que fica é: como a ampliação da base de emissores pode se traduzir em mais liquidez para o mercado saudita?
As principais mudanças propostas incluem a expansão da gama de emissores elegíveis, desde que isso não conflite com as leis e regulamentos aplicáveis que regem a atividade da entidade. As emendas permitem que as SPEs ofereçam instrumentos de dívida por meio de ofertas isentas, além das ofertas públicas e privadas.
Além disso, as emendas permitem que as SPEs se envolvam em atividades de securitização como parte dos esforços para ampliar a gama de emissores. A securitização é um mecanismo que transforma ativos em títulos negociáveis, e a inclusão dessa atividade representa uma mudança relevante no escopo operacional permitido às entidades.
A proposta de emenda também visa simplificar os procedimentos para as SPEs e esclarecer as responsabilidades dos diretores e do gestor de fundos, no caso de fundos que assumem a forma de uma Entidade de Propósito Específico, nos estatutos da entidade. Esse ponto levanta uma questão prática: a clareza sobre responsabilidades nos estatutos é suficiente para reduzir a insegurança jurídica enfrentada por gestores e diretores?
Adicionalmente, as emendas visam aprimorar a governança ao exigir que o trustee seja uma entidade legal, melhorar as disposições para a remoção do trustee, garantir a independência dos membros do conselho em relação ao patrocinador e ao originador, e desenvolver procedimentos para a dissolução da entidade.
A exigência de que o trustee seja uma entidade legal é uma mudança estrutural. Como isso afeta os arranjos existentes em que o trustee não é uma entidade legal? A SPA não detalha o tratamento dado a estruturas já constituídas sob regras anteriores.
A melhoria das disposições para a remoção do trustee também merece atenção. Quais critérios serão usados para justificar a remoção de um trustee e como isso se equilibra com a proteção dos detentores de instrumentos de dívida? O material da SPA não especifica os critérios propostos.
A independência dos membros do conselho em relação ao patrocinador e ao originador é outro eixo da minuta. Em estruturas de securitização, a proximidade entre conselho, patrocinador e originador é frequentemente apontada como fonte de conflitos de interesse. A minuta busca endereçar esse ponto, mas a SPA não informa como a independência será aferida na prática.
O desenvolvimento de procedimentos para a dissolução da entidade completa a lista de mudanças de governança mencionadas. A dissolução de uma SPE envolve a distribuição de ativos remanescentes e o encerramento de obrigações com investidores. A ausência de procedimentos claros nessa etapa costuma gerar litígios, e a minuta pretende estabelecer um caminho definido.
A consulta pública é um instrumento pelo qual a CMA submete minutas ao escrutínio de participantes do mercado antes de sua adoção. O convite é dirigido a todas as partes interessadas e participantes do mercado de capitais, que podem fornecer suas opiniões sobre o texto. O prazo de 30 dias corridos é o período definido para o envio de contribuições.
O encerramento em 01/11/1446H, correspondente a 29 de abril de 2025, dá aos interessados cerca de um mês a partir da data de anúncio, 27 de março de 2025, para preparar e submeter seus comentários. Quem são os participantes do mercado que tendem a responder a essa consulta e que tipo de contribuição pode efetivamente alterar o texto final?
A conexão entre a minuta e os objetivos estratégicos da CMA é explícita no material: desenvolver o mercado de sukuk e instrumentos de dívida e possibilitar o crescimento da indústria de gestão de ativos. Ao melhorar a governança das SPEs e simplificar seus procedimentos, a autoridade espera tornar essas entidades mais atrativas para a emissão de dívida e unidades de investimento.
O aprofundamento do mercado de sukuk e instrumentos de dívida é apresentado como resultado esperado. A diversificação das emissões viria da ampliação da base de emissores de dívida por meio das SPEs. A liquidez do mercado e a criação de novas oportunidades de investimento são apontadas como desdobramentos finais dessa cadeia.
Vale notar que a minuta permite ofertas isentas de instrumentos de dívida por SPEs, além das ofertas públicas e privadas já existentes. A pergunta é se a ampliação das modalidades de oferta aumenta o universo de emissores ou apenas reorganiza os canais já utilizados.
A inclusão da securitização entre as atividades permitidas às SPEs é outro ponto que pode atrair respostas de participantes do mercado. A securitização exige estruturas de governança robustas, e a minuta combina essa autorização com exigências de independência do conselho e de trustee como entidade legal.
A simplificação de procedimentos é mencionada como objetivo paralelo ao de governança. Simplificar procedimentos e, ao mesmo tempo, adicionar exigências de governança pode parecer contraditório. Como a CMA pretende equilibrar simplificação e controle? O material da SPA não entra nesse detalhe.
O texto da SPA é uma nota de anúncio da consulta, não a minuta em si. Isso significa que os detalhes operacionais das mudanças propostas não estão disponíveis no material. A SPA não informa, por exemplo, o número de entidades afetadas, o volume de emissões atualmente realizadas por SPEs ou o impacto esperado sobre o mercado.
A SPA também não informa como as opiniões recebidas serão processadas, se haverá publicação das contribuições ou um novo texto após o período de consulta. Não há indicação de prazo para a adoção final das emendas nem de etapas posteriores à consulta pública.
O que se sabe é que a consulta fica aberta por 30 dias corridos, até 01/11/1446H, correspondente a 29 de abril de 2025, e que o convite é dirigido a todas as partes interessadas e participantes do mercado de capitais. A minuta abrange governança, procedimentos, emissores elegíveis, ofertas isentas, securitização, responsabilidades de diretores e gestores, trustee, independência do conselho e dissolução da entidade.
Para o mercado saudita, a combinação de sukuk, instrumentos de dívida e gestão de ativos em uma única iniciativa regulatória sinaliza uma abordagem integrada. A pergunta final é se essa integração se traduzirá em mais emissões e mais liquidez, como espera a CMA, ou se dependerá de fatores além do desenho regulatório.
O que a CMA propõe na consulta pública sobre as SPEs? A minuta busca aumentar a atratividade das Entidades de Propósito Específico como entidades legais para emissão de instrumentos de dívida e unidades de investimento, melhorando a governança e simplificando procedimentos. Entre as mudanças estão a expansão da gama de emissores elegíveis, desde que não conflite com leis aplicáveis, e a permissão para ofertas isentas de instrumentos de dívida, além das ofertas públicas e privadas. A SPA informou que a consulta fica aberta por 30 dias corridos.
Qual é o prazo da consulta pública e quem pode participar? A CMA convidou todas as partes interessadas e participantes do mercado de capitais a apresentar suas opiniões sobre a minuta. O período de consulta pública ficará aberto por 30 dias corridos, encerrando-se em 01/11/1446H, correspondente a 29 de abril de 2025. O anúncio foi feito em 27 de março de 2025, conforme a agência estatal saudita SPA. A SPA não informa como as contribuições serão processadas nem se haverá publicação das respostas.
Quais mudanças de governança a minuta propõe para as SPEs? As emendas visam aprimorar a governança ao exigir que o trustee seja uma entidade legal, melhorar as disposições para a remoção do trustee, garantir a independência dos membros do conselho em relação ao patrocinador e ao originador, e desenvolver procedimentos para a dissolução da entidade. A proposta também busca esclarecer as responsabilidades dos diretores e do gestor de fundos, no caso de fundos que assumem a forma de uma Entidade de Propósito Específico, nos estatutos da entidade.
Como a minuta se relaciona com o mercado de sukuk e instrumentos de dívida? A CMA afirma que a minuta apoia seus objetivos estratégicos de desenvolver o mercado de sukuk e instrumentos de dívida e possibilitar o crescimento da indústria de gestão de ativos. Segundo a autoridade, isso ajuda a aprofundar o mercado de sukuk e instrumentos de dívida, diversificar as emissões ampliando a base de emissores por meio das SPEs e, em última análise, aumentar a liquidez do mercado e criar novas oportunidades de investimento. A SPA não informa volumes ou número de entidades afetadas.
O que a minuta muda sobre securitização e ofertas isentas? As emendas permitem que as SPEs se envolvam em atividades de securitização como parte dos esforços para ampliar a gama de emissores. Além disso, permitem que as SPEs ofereçam instrumentos de dívida por meio de ofertas isentas, somando-se às ofertas públicas e privadas já existentes. A expansão da gama de emissores elegíveis é condicionada a não conflitar com as leis e regulamentos aplicáveis que regem a atividade da entidade, conforme o material divulgado pela SPA.
O que a SPA não informa sobre a consulta pública? A nota da SPA é um anúncio da consulta, não a minuta em si. Ela não informa o número de entidades afetadas, o volume de emissões atualmente realizadas por SPEs, o impacto esperado sobre o mercado, nem como as opiniões recebidas serão processadas. Também não indica se haverá publicação das contribuições, prazo para adoção final das emendas ou etapas posteriores à consulta pública. A definição de SPE no material está truncada.