


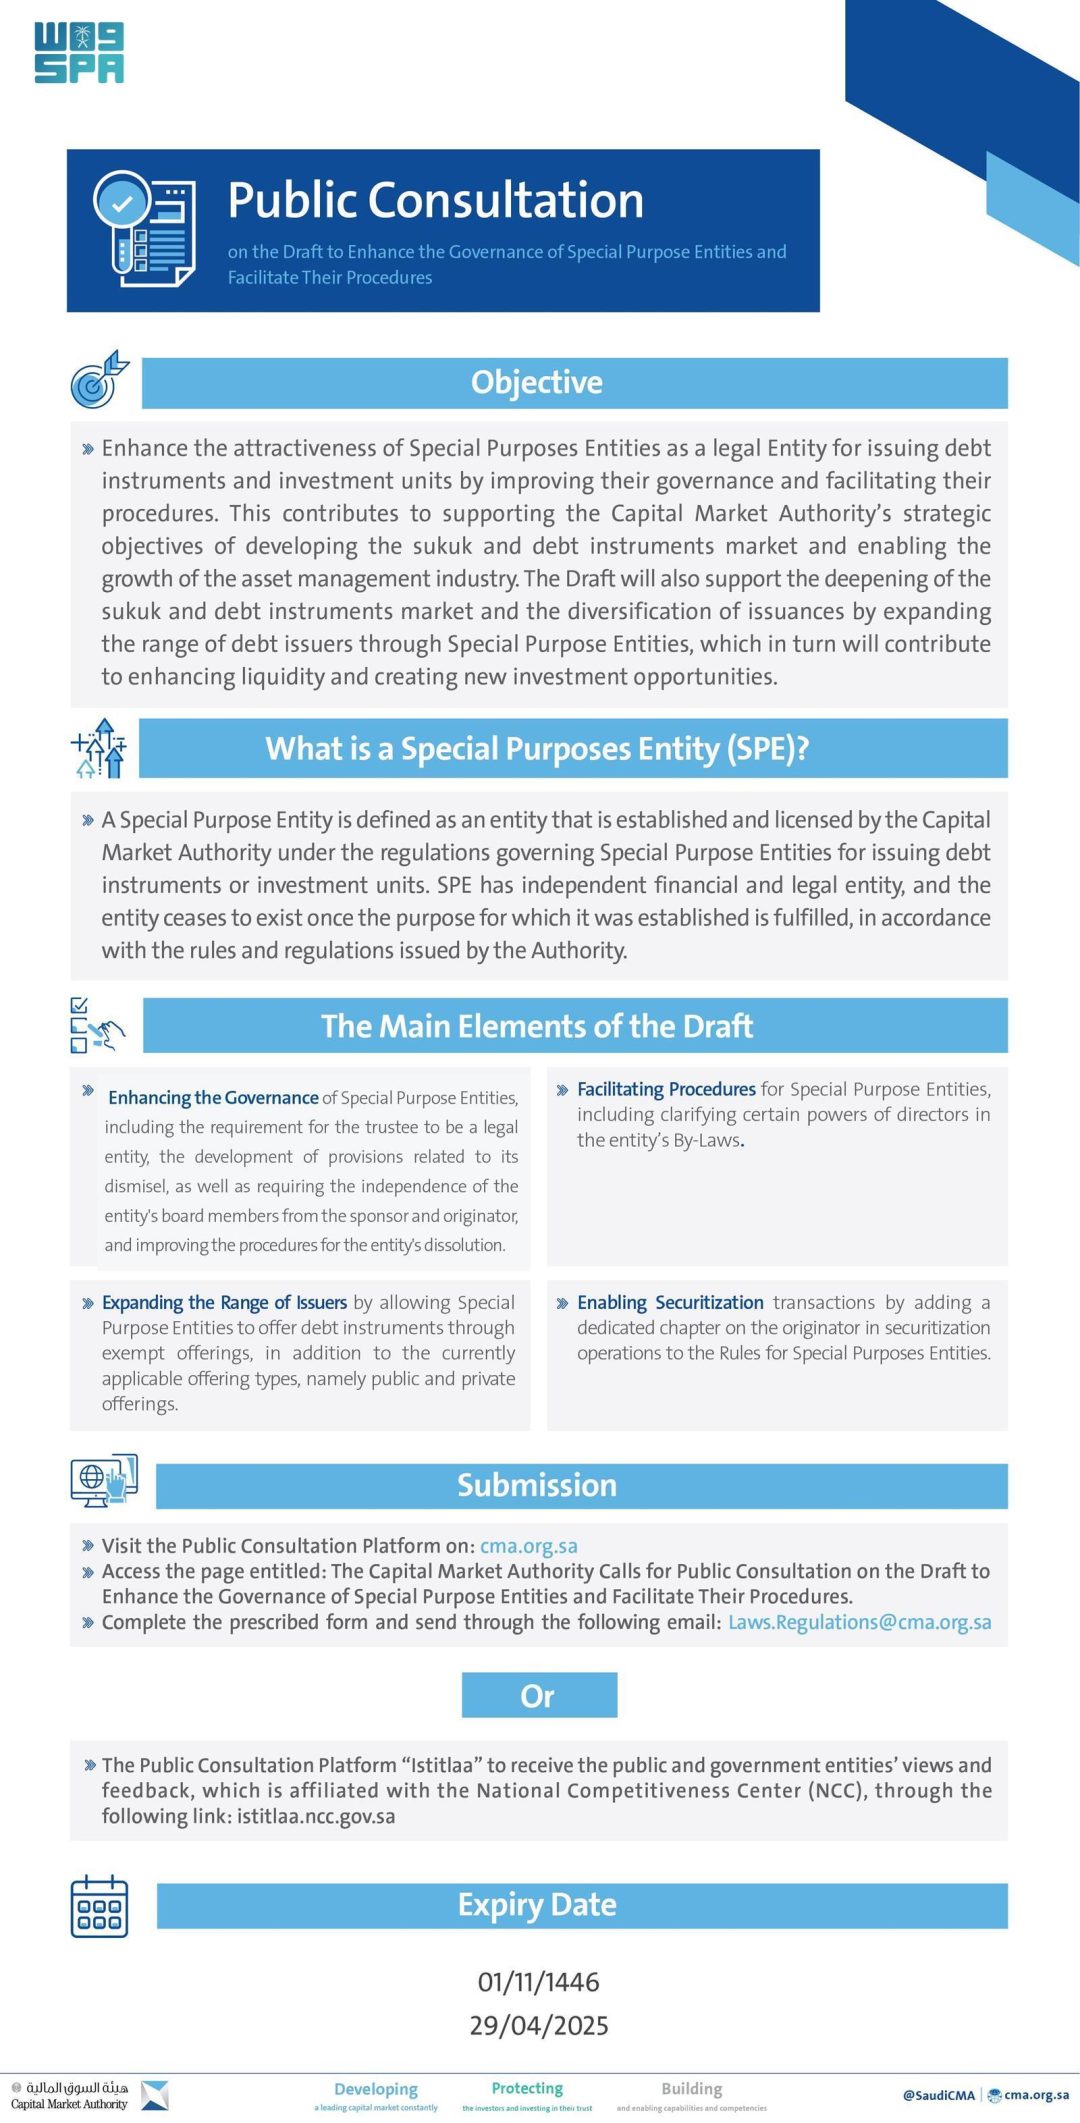
La Capital Market Authority (CMA) a invité toutes les parties intéressées et les participants du marché des capitaux à donner leur avis sur le projet visant à renforcer la gouvernance des Special Purpose Entities (SPE) et à faciliter leurs procédures. La période de consultation publique restera ouverte pendant 30 jours calendaires, jusqu’au 01/11/1446H, correspondant au 29 avril 2025.
Comme l’a rapporté l’agence de presse saoudienne SPA le 27 mars 2025 depuis Riyad, le projet vise à renforcer l’attractivité des Special Purpose Entities en tant qu’entités juridiques pour l’émission d’instruments de dette et d’unités d’investissement, en améliorant leur gouvernance et en simplifiant leurs procédures.
Ce projet soutient les objectifs stratégiques de la CMA de développer le marché des sukuk et des instruments de dette et de permettre la croissance de l’industrie de la gestion d’actifs. Il doit également contribuer à approfondir le marché des sukuk et des instruments de dette, à diversifier les émissions en élargissant la base des émetteurs de dette via les SPE, et finalement à accroître la liquidité du marché et à créer de nouvelles opportunités d’investissement.
Parmi les principaux changements proposés figure l’élargissement de l’éventail des émetteurs éligibles, à condition que cela n’entre pas en conflit avec les lois et règlements applicables régissant l’activité de l’entité. Les amendements permettent aux SPE d’offrir des instruments de dette par le biais d’offres exemptées, en plus des offres publiques et privées.
Les amendements permettent en outre aux SPE de s’engager dans des activités de titrisation dans le cadre des efforts visant à élargir l’éventail des émetteurs. L’amendement proposé vise aussi à simplifier les procédures pour les SPE et à clarifier les responsabilités des administrateurs et du gestionnaire de fonds, pour les fonds qui prennent la forme d’une Special Purpose Entity, dans les statuts de l’entité.
De plus, les amendements visent à renforcer la gouvernance en exigeant que le fiduciaire soit une personne morale, en améliorant les dispositions relatives à la révocation du fiduciaire, en garantissant l’indépendance des membres du conseil d’administration vis-à-vis du sponsor et de l’initiateur, et en développant les procédures de dissolution de l’entité.
Une Special Purpose Entity est définie comme une entité établie et agréée par la CMA. Le texte source fourni s’interrompt à cette définition et ne précise ni le nombre de répondants attendus, ni les modalités détaillées de dépôt des observations, ni le calendrier d’adoption final des amendements.
La consultation porte donc sur un ensemble de modifications qui touchent à la fois l’accès au marché pour les émetteurs, les canaux de placement des instruments de dette, le périmètre d’activité des SPE et l’architecture de gouvernance interne de ces véhicules. Chacun de ces volets mérite d’être examiné séparément, car ils n’ont ni la même portée juridique ni les mêmes conséquences pratiques pour les acteurs du marché.
Le premier volet concerne l’élargissement de la base des émetteurs éligibles. La formulation retenue par la CMA subordonne cet élargissement au respect des lois et règlements applicables à l’activité de l’entité. Autrement dit, l’ouverture n’est pas inconditionnelle : elle s’inscrit dans le cadre existant, sans créer de dérogation générale. Pour les émetteurs qui envisageaient jusqu’ici de recourir à d’autres structures, cette précision est déterminante. Quels émetteurs, aujourd’hui exclus du dispositif, pourraient réellement entrer dans le périmètre une fois l’amendement adopté ? La réponse dépendra de la lecture que la CMA fera des textes sectoriels applicables à chaque activité.
Le deuxième volet porte sur les modes d’offre. Les amendements permettent aux SPE d’offrir des instruments de dette par le biais d’offres exemptées, en plus des offres publiques et privées. L’ajout de l’offre exemptée élargit la gamme des canaux disponibles. Pour un émetteur, le choix du canal n’est pas neutre : il détermine le type d’investisseurs visés, le niveau de documentation exigé et le calendrier de l’opération. En ouvrant l’offre exemptée aux SPE, la CMA crée une voie supplémentaire entre le placement strictement privé et l’appel public à l’épargne. Comment les émetteurs arbitreront-ils entre ces trois canaux une fois la réforme en vigueur ? Tout dépendra de l’équilibre entre souplesse procédurale et visibilité auprès des investisseurs.
Le troisième volet concerne la titrisation. Les amendements permettent aux SPE de s’engager dans des activités de titrisation, présentées comme un moyen d’élargir l’éventail des émetteurs. La titrisation transforme des actifs en instruments négociables ; elle suppose donc des véhicules dotés d’une gouvernance solide et de règles de dissolution claires. C’est précisément l’objet d’une autre série de dispositions du projet. La titrisation peut-elle se développer sans que les règles de gouvernance des SPE soient simultanément renforcées ? Le projet traite les deux questions ensemble, ce qui suggère que la CMA les considère comme liées.
Le quatrième volet est celui de la simplification des procédures. Le projet vise à simplifier les procédures pour les SPE et à clarifier les responsabilités des administrateurs et du gestionnaire de fonds, pour les fonds qui prennent la forme d’une Special Purpose Entity, dans les statuts de l’entité. La clarification passe donc par un document : les statuts. Les responsabilités qui y seront inscrites auront une valeur contraignante pour les personnes concernées. Pour les administrateurs, la question est de savoir ce que cette clarification change concrètement dans la répartition des rôles entre le conseil et le gestionnaire de fonds. Pour les fonds adoptant la forme d’une SPE, elle détermine qui répond de quoi.
Le cinquième volet rassemble les mesures de gouvernance proprement dites. Le projet exige que le fiduciaire soit une personne morale. Il améliore les dispositions relatives à la révocation du fiduciaire. Il garantit l’indépendance des membres du conseil d’administration vis-à-vis du sponsor et de l’initiateur. Il développe les procédures de dissolution de l’entité. Ces quatre éléments forment un ensemble cohérent : un fiduciaire personne morale dispose d’une structure et d’une responsabilité propres ; des règles de révocation améliorées encadrent la fin du mandat ; l’indépendance des administrateurs vis-à-vis du sponsor et de l’initiateur limite les conflits d’intérêts ; les procédures de dissolution organisent la sortie. Pourquoi l’indépendance vis-à-vis du sponsor et de l’initiateur est-elle traitée comme une exigence distincte ? Parce que ces deux acteurs sont précisément ceux qui portent le projet économique du véhicule, et que leur influence sur le conseil est le point de tension classique de ce type de structure.
L’ensemble de ces mesures est présenté comme un moyen de renforcer l’attractivité des SPE en tant qu’entités juridiques pour l’émission d’instruments de dette et d’unités d’investissement. L’attractivité est ici liée à deux facteurs : la qualité de la gouvernance et la simplicité des procédures. Le projet agit sur les deux fronts en même temps, ce qui explique son intitulé : renforcer la gouvernance et faciliter les procédures.
Les objectifs stratégiques invoqués par la CMA sont au nombre de deux : développer le marché des sukuk et des instruments de dette, et permettre la croissance de l’industrie de la gestion d’actifs. Les effets attendus sont énumérés : approfondir le marché des sukuk et des instruments de dette, diversifier les émissions en élargissant la base des émetteurs de dette via les SPE, accroître la liquidité du marché et créer de nouvelles opportunités d’investissement. Ces effets sont présentés comme une chaîne : l’élargissement de la base des émetteurs produit la diversification des émissions, qui à son tour accroît la liquidité et crée des opportunités. La liquidité est donc placée au bout de la chaîne, comme résultat et non comme point de départ. Qu’est-ce qui garantit que l’élargissement de la base des émetteurs se traduira effectivement par une hausse de la liquidité ? Le texte ne le précise pas ; il présente la séquence comme un enchaînement attendu.
La consultation publique est ouverte à toutes les parties intéressées et aux participants du marché des capitaux. Le délai est de 30 jours calendaires, jusqu’au 01/11/1446H, correspondant au 29 avril 2025. La double datation, hégirienne et grégorienne, est celle retenue par la CMA. Le point de départ est la date de publication de l’annonce, le 27 mars 2025, telle que rapportée par SPA depuis Riyad. Trente jours calendaires à compter de cette date conduisent au 26 avril ; la CMA indique le 29 avril 2025 comme fin de période. Les deux repères figurent dans la dépêche.
Le texte source ne donne pas le nombre de répondants attendus, ni la forme que doivent prendre les observations, ni le canal par lequel elles doivent être transmises. Il ne précise pas non plus si les amendements seront adoptés en bloc ou par étapes, ni si une seconde consultation est envisagée. Il s’interrompt au milieu de la définition d’une Special Purpose Entity, après avoir indiqué qu’il s’agit d’une entité établie et agréée par la CMA. Ces éléments ne figurent pas dans la dépêche et ne peuvent donc pas être rapportés ici.
Ce que le texte permet d’établir, en revanche, c’est la structure du projet : un élargissement du côté des émetteurs, un élargissement du côté des canaux d’offre, une ouverture vers la titrisation, une simplification procédurale passant par les statuts, et un renforcement de la gouvernance portant sur le fiduciaire, le conseil et la dissolution. Chacun de ces blocs répond à un objectif identifié : attirer davantage d’émetteurs, diversifier les instruments, clarifier les responsabilités, limiter les conflits d’intérêts et organiser la sortie. La consultation de 30 jours doit permettre aux participants du marché de se prononcer sur cet ensemble avant son adoption.
Quelle est la durée de la consultation publique et à quelle date se termine-t-elle ? La consultation publique restera ouverte pendant 30 jours calendaires, jusqu’au 01/11/1446H, correspondant au 29 avril 2025. L’annonce a été rapportée par SPA le 27 mars 2025 depuis Riyad. La CMA invite toutes les parties intéressées et les participants du marché des capitaux à donner leur avis sur le projet. Le texte source ne précise ni la forme que doivent prendre les observations, ni le canal par lequel elles doivent être transmises, ni le nombre de répondants attendus.
Quels sont les principaux changements proposés pour les Special Purpose Entities ? Le projet élargit l’éventail des émetteurs éligibles, sous réserve du respect des lois et règlements applicables à l’activité de l’entité. Il permet aux SPE d’offrir des instruments de dette par le biais d’offres exemptées, en plus des offres publiques et privées, et de s’engager dans des activités de titrisation. Il simplifie les procédures et clarifie dans les statuts les responsabilités des administrateurs et du gestionnaire de fonds pour les fonds prenant la forme d’une SPE.
Quelles mesures de gouvernance le projet prévoit-il ? Le projet exige que le fiduciaire soit une personne morale et améliore les dispositions relatives à sa révocation. Il garantit l’indépendance des membres du conseil d’administration vis-à-vis du sponsor et de l’initiateur. Il développe également les procédures de dissolution de l’entité. Ces mesures accompagnent l’ouverture des SPE aux activités de titrisation, qui suppose des véhicules dotés d’une gouvernance solide et de règles de sortie claires. Le texte source ne détaille pas le contenu précis de ces dispositions.
Quels objectifs stratégiques de la CMA le projet soutient-il ? Le projet soutient les objectifs stratégiques de la CMA de développer le marché des sukuk et des instruments de dette et de permettre la croissance de l’industrie de la gestion d’actifs. Il doit contribuer à approfondir le marché des sukuk et des instruments de dette, à diversifier les émissions en élargissant la base des émetteurs de dette via les SPE, à accroître la liquidité du marché et à créer de nouvelles opportunités d’investissement. La liquidité est présentée comme un résultat attendu de cet enchaînement.
Qu’est-ce qu’une Special Purpose Entity selon le texte source ? Le texte source indique qu’une Special Purpose Entity est une entité établie et agréée par la CMA. La dépêche s’interrompt à ce point de la définition et ne fournit pas la suite. Le projet vise à renforcer l’attractivité de ces entités en tant que véhicules juridiques pour l’émission d’instruments de dette et d’unités d’investissement, en améliorant leur gouvernance et en simplifiant leurs procédures. Aucun autre élément de définition ne figure dans le texte fourni.
Le texte source précise-t-il le calendrier d’adoption des amendements ? Non. Le texte source ne précise ni le calendrier d’adoption final des amendements, ni s’ils seront adoptés en bloc ou par étapes, ni si une seconde consultation est envisagée. Il indique uniquement que la consultation publique reste ouverte 30 jours calendaires, jusqu’au 01/11/1446H, correspondant au 29 avril 2025. Les modalités de dépôt des observations et le nombre de répondants attendus ne sont pas non plus mentionnés dans la dépêche.