


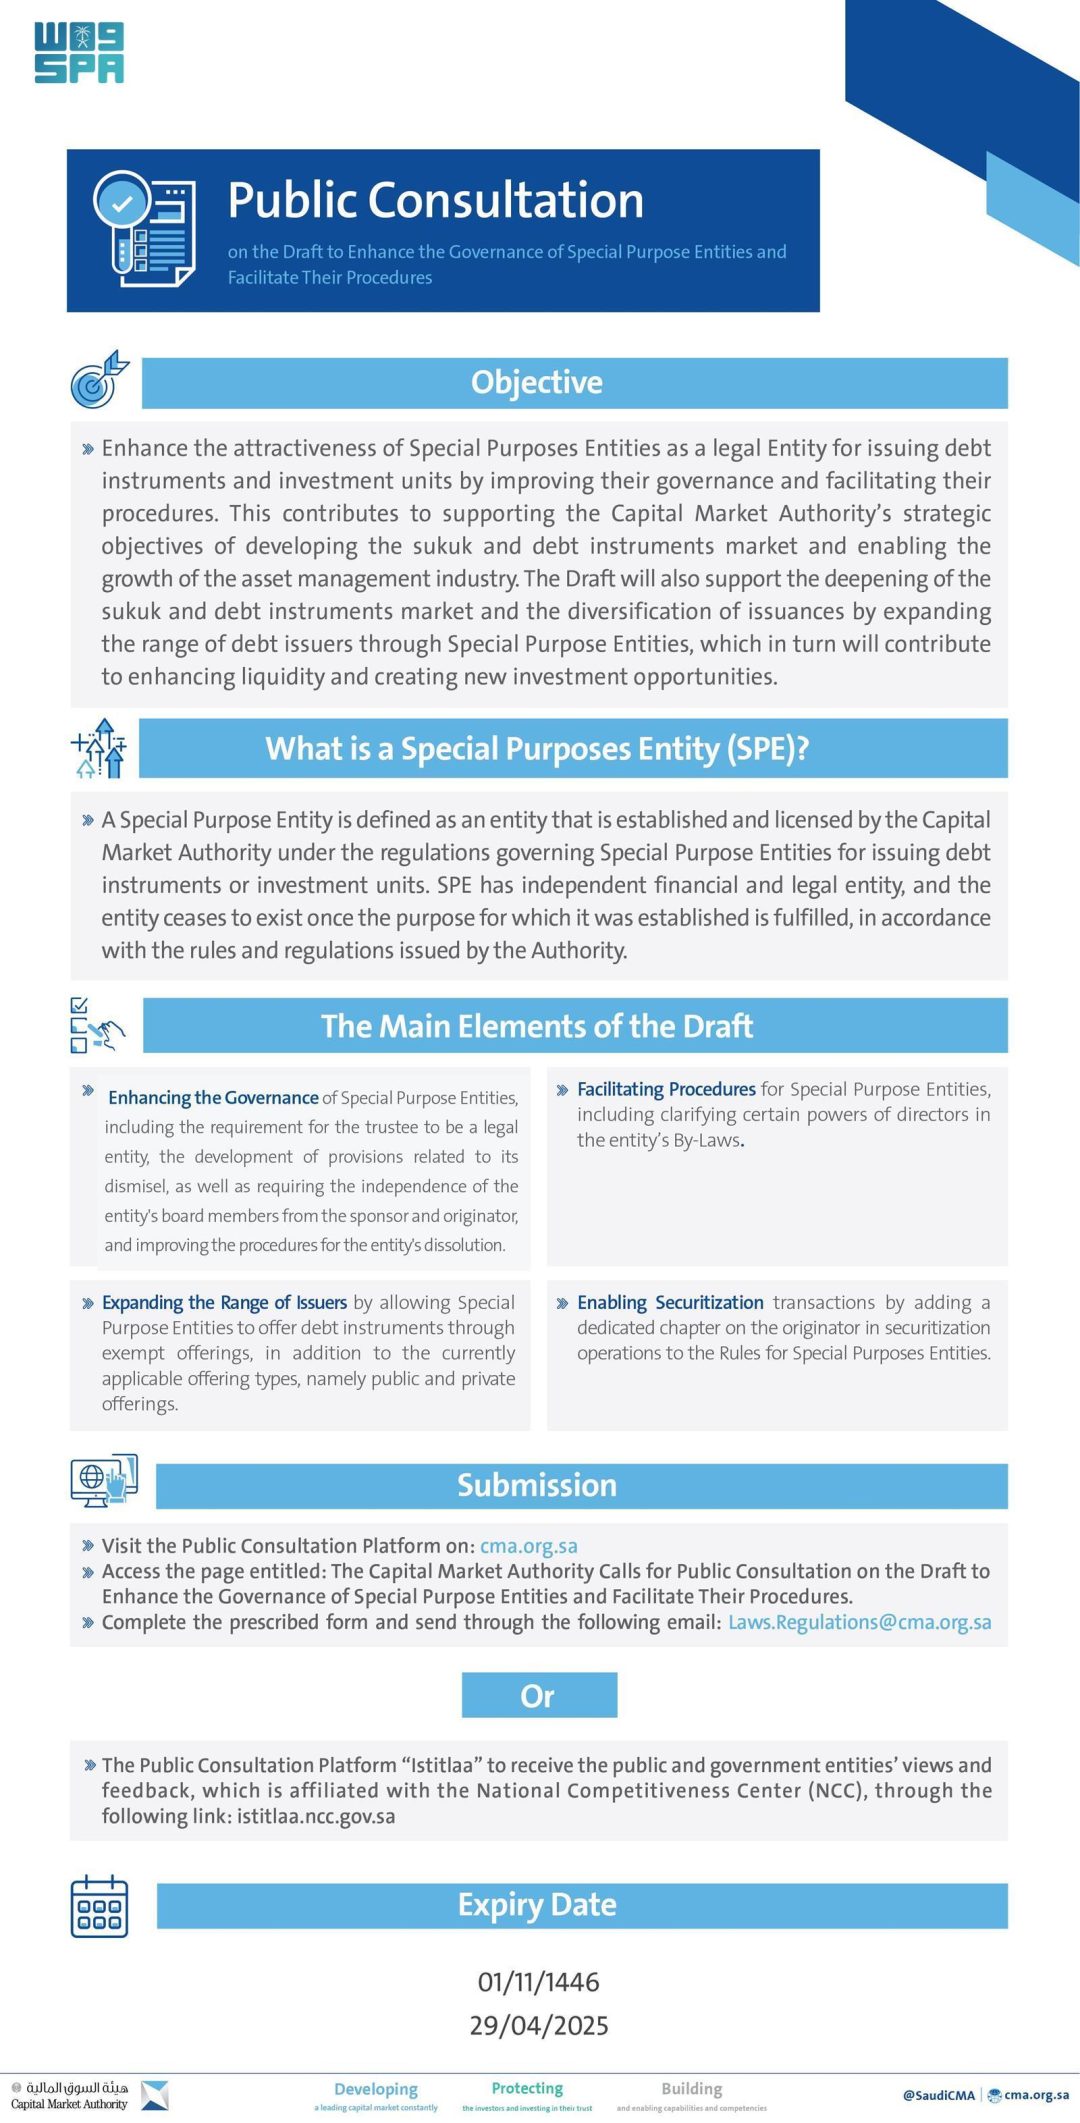
Riad, 27 de marzo de 2025. La Capital Market Authority (CMA) invitó a todas las partes interesadas y participantes del mercado de capitales a presentar sus opiniones sobre el Proyecto para Mejorar la Gobernanza de las Entidades con Propósito Especial y Facilitar sus Procedimientos.
Según informó la agencia estatal saudí SPA, el período de consulta pública permanecerá abierto durante 30 días naturales y concluirá el 01/11/1446H, correspondiente al 29 de abril de 2025.
El proyecto busca aumentar el atractivo de las Entidades con Propósito Especial (SPE) como personas jurídicas para la emisión de instrumentos de deuda y unidades de inversión, mediante la mejora de su gobernanza y la simplificación de sus procedimientos. ¿Qué implica realmente para el mercado saudí que una entidad pensada para emitir deuda reciba un tratamiento normativo más ágil?
La iniciativa respalda los objetivos estratégicos de la CMA de desarrollar el mercado de sukuk e instrumentos de deuda y de habilitar el crecimiento de la industria de gestión de activos. También contribuye a profundizar el mercado de sukuk e instrumentos de deuda, diversificar las emisiones ampliando la base de emisores de deuda a través de las SPE y, en última instancia, aumentar la liquidez del mercado y crear nuevas oportunidades de inversión. ¿Basta una reforma de gobernanza para atraer nuevos emisores a un mercado que busca ampliar su base más allá de los participantes habituales?
Entre los cambios propuestos destacan la ampliación del rango de emisores elegibles, siempre que ello no entre en conflicto con las leyes y regulaciones aplicables que rigen la actividad de la entidad. Las enmiendas permiten a las SPE ofrecer instrumentos de deuda mediante ofertas exentas, además de las ofertas públicas y privadas. ¿Qué tipo de emisor se beneficiaría de una oferta exenta que antes no tenía cabida en el marco vigente?
Asimismo, las enmiendas facultan a las SPE para realizar actividades de titulización como parte de los esfuerzos por ampliar la gama de emisores. La titulización permite convertir activos en instrumentos negociables, y su incorporación al ámbito de las SPE podría abrir la puerta a estructuras de financiación que hasta ahora requerían vehículos distintos. ¿Cómo cambiaría la composición del mercado de deuda saudí si las SPE se convierten en un vehículo habitual de titulización?
La enmienda propuesta también pretende simplificar los procedimientos de las SPE y aclarar las responsabilidades de los directores y del gestor del fondo —en el caso de fondos que adopten la forma de Entidad con Propósito Especial— en los estatutos de la entidad. La claridad sobre quién responde de qué es, a menudo, la diferencia entre una estructura que se usa y una que se evita. ¿Cuántos proyectos de emisión quedan en suspenso por dudas sobre las responsabilidades de los administradores?
Adicionalmente, las enmiendas buscan mejorar la gobernanza mediante la exigencia de que el fiduciario sea una persona jurídica, la mejora de las disposiciones para su remoción, la garantía de independencia de los miembros del consejo respecto del patrocinador y del originador, y el desarrollo de procedimientos para la disolución de la entidad. ¿Por qué la independencia del consejo frente al patrocinador y al originador se plantea como condición de la gobernanza y no solo como buena práctica?
Una Entidad con Propósito Especial se define como una entidad establecida y licenciada por la CMA, según el texto difundido por la agencia estatal saudí SPA. La consulta permanecerá abierta hasta el 29 de abril de 2025, y las partes interesadas y los participantes del mercado de capitales pueden presentar sus opiniones dentro de ese plazo. ¿Qué peso tendrán las respuestas del sector en el texto final que adopte la CMA?
El proyecto se inscribe en un contexto en el que el mercado de sukuk e instrumentos de deuda saudí busca diversificar sus emisores y ampliar su base más allá de los canales tradicionales. Al permitir ofertas exentas, titulizaciones y un régimen de gobernanza más definido, la CMA apunta a que las SPE dejen de ser un instrumento marginal y pasen a formar parte de la infraestructura habitual de financiación. ¿Está el mercado preparado para asumir ese volumen de emisiones adicionales?
La consulta pública de 30 días naturales es el mecanismo mediante el cual la CMA recoge observaciones antes de fijar la versión definitiva de las enmiendas. El texto difundido no detalla el número de entidades afectadas, el volumen de emisiones que podrían acogerse al nuevo marco ni un calendario de entrada en vigor más allá del cierre de la consulta. ¿Qué criterios usará el regulador para decidir qué observaciones incorpora y cuáles descarta?
El anuncio se produce en Riad y fue difundido por SPA el 27 de marzo de 2025. La CMA no indicó en el comunicado el número de participantes que espera recibir ni si publicará un resumen de las respuestas recibidas. ¿Debería el regulador hacer públicas las respuestas para que el mercado evalúe el grado de consenso alcanzado?
Los cuatro ejes del proyecto —ampliación de emisores elegibles, ofertas exentas y titulización, simplificación de procedimientos y clarificación de responsabilidades, y refuerzo de la gobernanza con fiduciario jurídico, remoción, independencia y disolución— se presentan de forma conjunta, de modo que su efecto dependerá de cómo se combinen en el texto final. ¿Qué eje resultará decisivo si el regulador decide priorizar unos sobre otros?
El plazo fijado en el calendario hijri, 01/11/1446H, equivale al 29 de abril de 2025, lo que deja 30 días naturales desde la invitación. Las partes interesadas y los participantes del mercado de capitales disponen, por tanto, de un mes para presentar sus puntos de vista. ¿Es un plazo suficiente para que los participantes más pequeños elaboren una respuesta técnica?
La CMA describe el proyecto como un medio para apoyar el desarrollo del mercado de sukuk y deuda y habilitar el crecimiento de la gestión de activos, pero el comunicado no cuantifica el impacto esperado sobre la liquidez ni sobre el número de nuevas emisiones. ¿Cómo medirá el regulador si la reforma cumple sus objetivos una vez aprobada?
El texto difundido por SPA no incluye el articulado completo de las enmiendas, ni el detalle de las disposiciones sobre remoción del fiduciario, ni los requisitos concretos de independencia de los miembros del consejo. Tampoco precisa si las SPE podrán operar en todas las actividades o solo en las compatibles con las leyes y regulaciones aplicables. ¿Qué margen queda para que la consulta pública modifique esos puntos?
Con la consulta abierta hasta el 29 de abril de 2025, el siguiente paso corresponderá a la CMA, que deberá decidir qué observaciones incorpora al texto final. El comunicado no indica cuándo se publicará la versión definitiva ni cuándo entrarían en vigor las enmiendas. ¿Anunciará el regulador un calendario tras el cierre del período de consulta?
¿Qué es una Entidad con Propósito Especial según el proyecto? El texto difundido por SPA define una Entidad con Propósito Especial como una entidad establecida y licenciada por la CMA. El proyecto busca aumentar su atractivo como persona jurídica para emitir instrumentos de deuda y unidades de inversión, mejorando su gobernanza y simplificando sus procedimientos. La definición aparece en el comunicado de la CMA sobre la consulta pública, que permanece abierta 30 días naturales hasta el 29 de abril de 2025.
¿Cuánto dura la consulta pública y cuándo termina? La CMA indicó que el período de consulta pública permanecerá abierto durante 30 días naturales y concluirá el 01/11/1446H, correspondiente al 29 de abril de 2025. La invitación se dirigió a todas las partes interesadas y participantes del mercado de capitales. El anuncio fue difundido por la agencia estatal saudí SPA el 27 de marzo de 2025 desde Riad.
¿Qué cambios propone el proyecto en materia de emisores? Las enmiendas amplían el rango de emisores elegibles, siempre que no entre en conflicto con las leyes y regulaciones aplicables a la actividad de la entidad. Además, permiten a las SPE ofrecer instrumentos de deuda mediante ofertas exentas, sumadas a las ofertas públicas y privadas. También facultan a las SPE para realizar actividades de titulización como parte de los esfuerzos por ampliar la gama de emisores.
¿Cómo se refuerza la gobernanza de las SPE? El proyecto exige que el fiduciario sea una persona jurídica y mejora las disposiciones para su remoción. También busca garantizar la independencia de los miembros del consejo respecto del patrocinador y del originador, y desarrollar procedimientos para la disolución de la entidad. Asimismo, pretende aclarar en los estatutos las responsabilidades de los directores y del gestor del fondo cuando el fondo adopte la forma de SPE.
¿Qué objetivos estratégicos persigue la CMA con esta reforma? La CMA vincula el proyecto con sus objetivos de desarrollar el mercado de sukuk e instrumentos de deuda y habilitar el crecimiento de la industria de gestión de activos. La reforma busca profundizar ese mercado, diversificar las emisiones ampliando la base de emisores de deuda mediante SPE, aumentar la liquidez y crear nuevas oportunidades de inversión. El comunicado no cuantifica el impacto esperado sobre la liquidez ni el número de nuevas emisiones.
¿Qué información no detalla el anuncio de la CMA? El texto difundido por SPA no incluye el articulado completo de las enmiendas, ni el detalle de las disposiciones sobre remoción del fiduciario, ni los requisitos concretos de independencia de los miembros del consejo. Tampoco precisa el número de entidades afectadas, el volumen de emisiones que podrían acogerse al nuevo marco, ni un calendario de entrada en vigor más allá del cierre de la consulta. No indica si se publicará un resumen de las respuestas recibidas.