


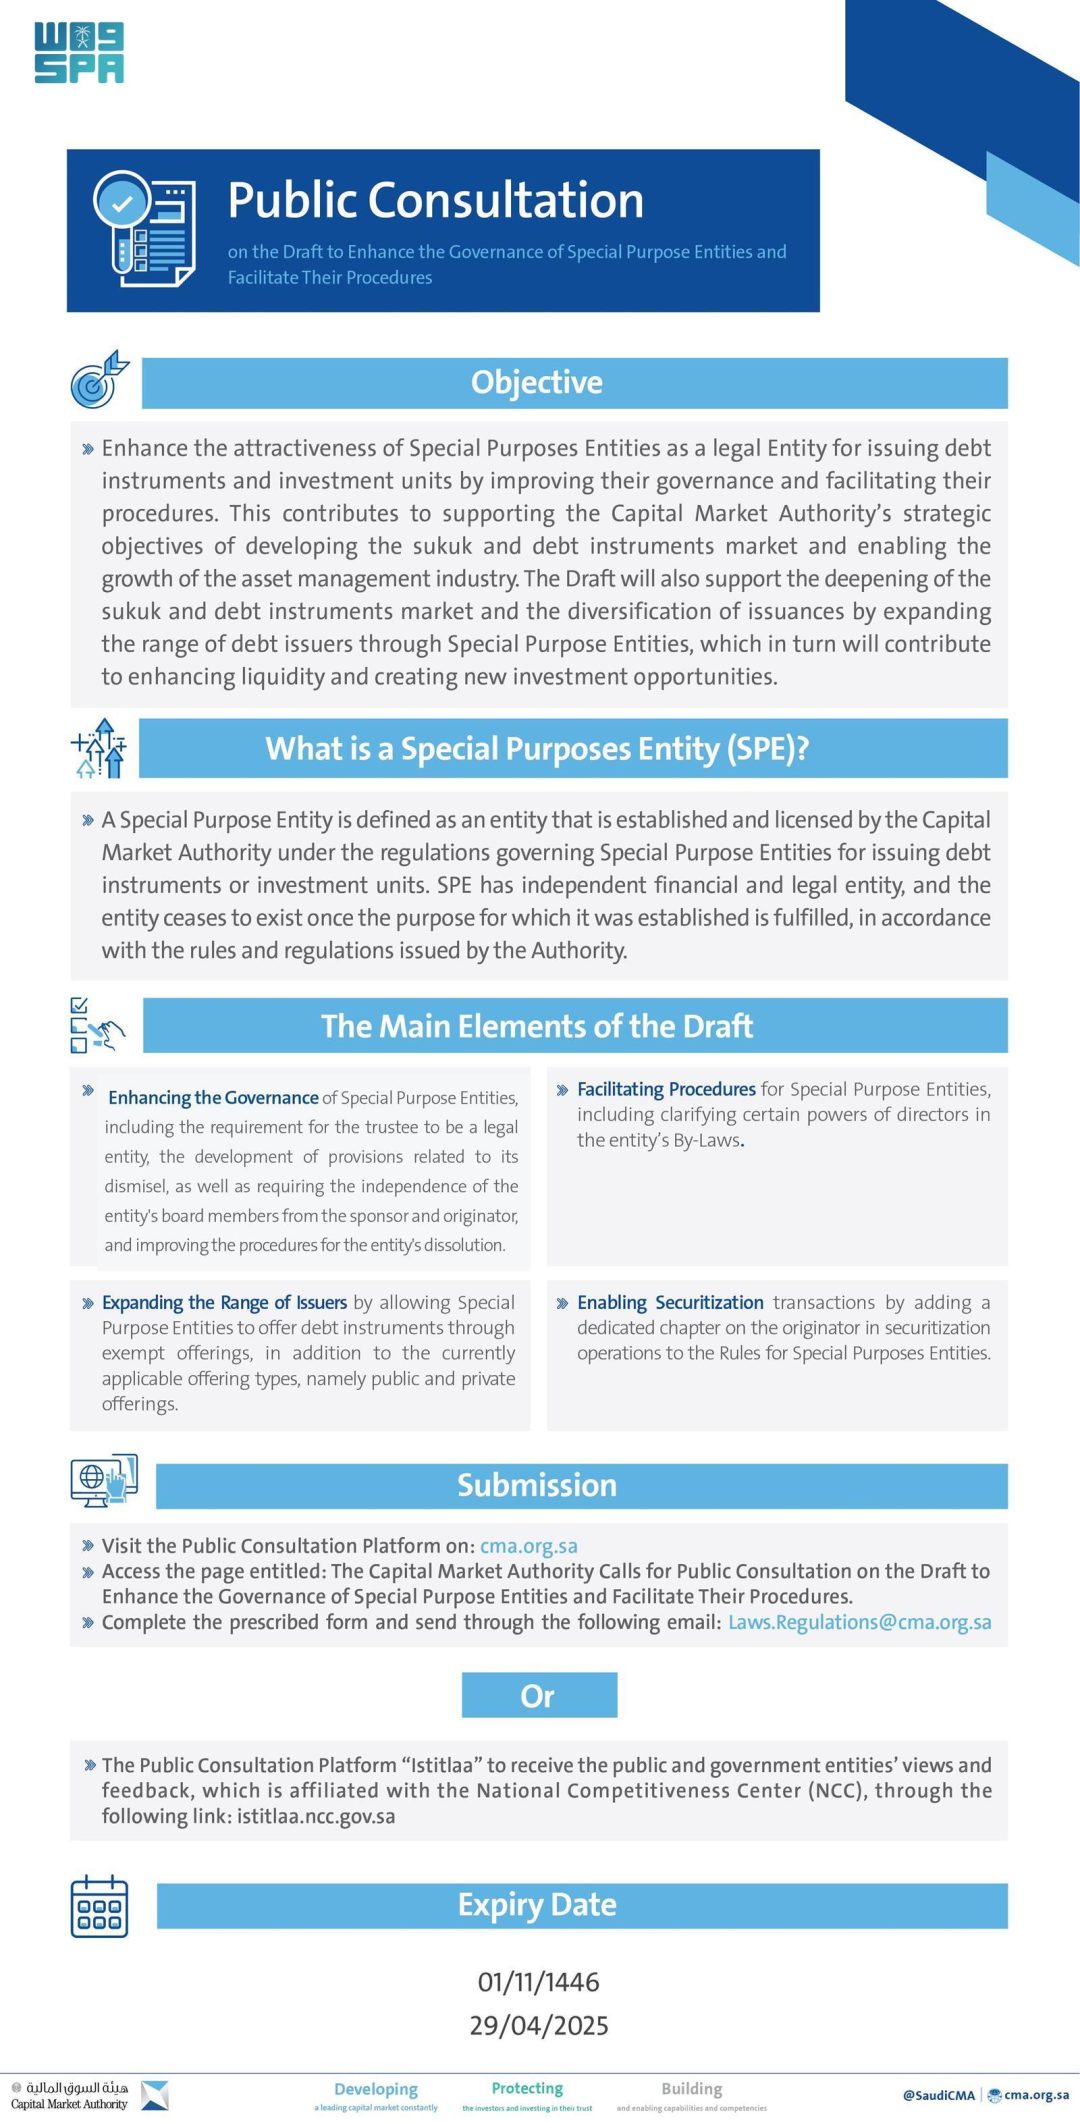
サウジ資本市場庁(CMA)は、特別目的会社(SPE)のガバナンス強化と手続きの円滑化に関する草案について、資本市場の関係者や参加者から意見を募る公開協議を開始した。協議期間は30日間で、ヒジュラ暦1446年11月1日、西暦2025年4月29日に終了する。
サウジ通信(SPA)によると、草案はSPEを債務証券や投資単位を発行する法的主体としての魅力を高めることを目的としている。ガバナンスの改善と手続きの簡素化を通じて、スクークおよび債務証券市場の発展と資産運用業界の成長を可能にするCMAの戦略目標を支援する。スクーク・債務証券市場の深化、SPEを通じた債務発行体の裾野拡大による発行の多様化、最終的には市場流動性の向上と新たな投資機会の創出につながるとしている。
主要な変更案には、適格発行体の範囲の拡大が含まれる。ただし、当該主体の活動を規律する適用法令と抵触しないことが条件となる。改正により、SPEは公募および私募に加えて、非公開募集(エグゼンプト・オファリング)を通じた債務証券の提供が可能になる。さらに、発行体の範囲を広げる取り組みの一環として、SPEが証券化業務に従事することも可能になる。
改正案はまた、SPEの手続きを簡素化し、定款において取締役とファンドマネージャー(ファンドが特別目的会社の形態を取る場合)の責任を明確にすることを目指している。加えて、受託者を法人とすることの義務付け、受託者の解任に関する規定の改善、スポンサーおよびオリジネーターからの取締役の独立性の確保、主体の解散手続きの整備を通じて、ガバナンスの強化を図る。
特別目的会社(SPE)は、CMAが設立し認可する主体と定義されている。SPEは、債務証券や投資単位の発行などの特定の目的のために設立される法的枠組みとして機能する。今回の草案が対象とするのは、こうしたSPEのガバナンスと手続きの枠組みであり、市場参加者にとっての利便性と透明性を高めることが狙いだ。
公開協議は30日間という限られた期間で行われる。資本市場の関係者や参加者が自らの見解を提出できるのは、2025年4月29日までとなる。CMAは、市場関係者からの意見を踏まえて草案の内容を精査し、最終的な規則の策定に反映させるとみられる。
草案が掲げる目的の一つは、SPEを債務証券や投資単位の発行主体としてより魅力的にすることだ。そのために、ガバナンスの改善と手続きの簡素化の両面からアプローチする。これにより、スクークおよび債務証券市場の発展というCMAの戦略目標を後押しする。また、資産運用業界の成長を可能にすることも視野に入れている。
市場の深化という観点では、SPEを通じた債務発行体の裾野を広げることで、発行の多様化を図る。発行体の範囲が広がれば、市場に多様な商品が供給されることになる。その結果として、市場流動性の向上や新たな投資機会の創出が期待される。こうした一連の効果は、草案が目指す市場全体への波及効果として位置づけられている。
変更案の柱の一つは、適格発行体の範囲の拡大だ。ただし、この拡大は、当該主体の活動を規律する適用法令や規則と抵触しない場合に限られる。つまり、既存の法的枠組みとの整合性を保ちながら、発行体となり得る主体を増やす方向性が示されている。
もう一つの柱は、SPEによる債務証券の提供方法の拡充だ。改正により、SPEは公募および私募に加えて、非公開募集を通じた債務証券の提供が可能になる。これにより、発行の手法が広がり、より柔軟な資金調達の選択肢が生まれることになる。
さらに、SPEが証券化業務に従事できるようにする改正も盛り込まれている。これは、発行体の範囲を広げる取り組みの一環として位置づけられている。証券化業務への参入が認められれば、SPEの活用の幅が広がることになる。
手続きの面では、SPEに関する手続きの簡素化が図られる。同時に、定款において取締役とファンドマネージャーの責任を明確にすることが目指されている。ここでいうファンドマネージャーは、ファンドが特別目的会社の形態を取る場合の責任を指す。責任の所在を明確にすることで、運営の透明性を高める狙いがある。
ガバナンス強化の面では、いくつかの具体的な措置が提案されている。第一に、受託者を法人とすることが義務付けられる。第二に、受託者の解任に関する規定が改善される。第三に、スポンサーおよびオリジネーターからの取締役の独立性が確保される。第四に、主体の解散手続きが整備される。これらの措置を通じて、SPEの運営における公正性と透明性を高めることが意図されている。
受託者を法人に限定する要件は、受託者の責任と能力を明確にする効果が期待される。受託者の解任規定の改善は、問題が生じた場合の対応を円滑にする。取締役の独立性の確保は、スポンサーやオリジネーターからの影響を排除し、意思決定の中立性を保つことにつながる。解散手続きの整備は、主体の終了局面における手続きの明確化を図るものだ。
SPEの定義についても、草案はCMAが設立し認可する主体とする枠組みを示している。SPEは、債務証券や投資単位の発行といった特定の目的のために用いられる法的な器として機能する。今回の草案は、こうしたSPEのガバナンスと手続きに焦点を当てたものだ。
公開協議の期間は30日間とされている。CMAは、資本市場の関係者や参加者に対し、草案に対する見解を提出するよう呼びかけている。協議の終了日は、ヒジュラ暦1446年11月1日、西暦2025年4月29日と明示されている。
草案が実現すれば、スクークおよび債務証券市場の発展、資産運用業界の成長、市場流動性の向上、新たな投資機会の創出といった効果が期待される。これらは、CMAが掲げる戦略目標と整合するものだ。SPEを通じた発行体の裾野拡大は、市場の多様化に寄与するとみられる。
今回の草案は、SPEのガバナンスと手続きの両面にわたる変更を提案している点が特徴だ。発行体の範囲拡大、提供方法の拡充、証券化業務への参入、手続きの簡素化、責任の明確化、ガバナンス強化の各措置が、相互に関連しながら市場の機能向上を目指す構成となっている。
公開協議という手法は、規則策定の過程で市場関係者の意見を取り入れることを目的としている。30日間という期間内に提出された見解は、草案の最終化に向けた検討材料となる。CMAは、こうしたプロセスを通じて、SPEに関する枠組みの実効性を高めようとしている。
SPEを巡る枠組みの見直しは、スクークおよび債務証券市場の深化という文脈で捉えることができる。発行体の多様化と手続きの円滑化は、市場参加者にとっての選択肢を広げる。同時に、ガバナンスの強化は、投資家保護の観点からも重要な要素となる。
草案の内容は、SPEの設立から運営、そして解散に至るまでの各段階に及んでいる。設立と認可の枠組み、発行体としての活動、取締役やファンドマネージャーの責任、受託者の要件、解散手続きといった論点が含まれる。これにより、SPEのライフサイクル全体を通じた規律の整備が図られることになる。
資本市場の関係者にとって、今回の公開協議は草案の内容を精査し、意見を表明する機会となる。協議期間は2025年4月29日までと限られているため、関心を持つ主体は期限内に意見を提出することが求められる。CMAは、寄せられた意見を踏まえて草案を検討し、最終的な規則の内容を決定する運びとなる。
SPAの報道によれば、草案はSPEの魅力を高めることを目的としている。ガバナンスの改善と手続きの簡素化という二つの軸が、その目的を支える。スクークおよび債務証券市場の発展と資産運用業界の成長という戦略目標との関連も明示されている。市場の深化、発行の多様化、流動性の向上、投資機会の創出といった効果が、草案の狙いとして示されている。
今回の発表では、草案の具体的な条文や詳細な適用範囲、各措置の施行時期については言及されていない。公開協議の終了日と、草案が目指す方向性、主要な変更点が示されるにとどまっている。最終的な規則の内容や施行のスケジュールは、協議を経た後に決定される見通しだ。
公開協議の期間と終了日はいつか。 協議期間は30日間で、ヒジュラ暦1446年11月1日、西暦2025年4月29日に終了する。CMAは資本市場の関係者や参加者に意見の提出を呼びかけている。
草案がSPEの発行手法について提案する変更は何か。 SPEが公募および私募に加えて非公開募集を通じた債務証券の提供を可能にする。さらに、発行体の範囲を広げる取り組みの一環として、SPEが証券化業務に従事することも可能にする。
ガバナンス強化のためにどのような措置が提案されているか。 受託者を法人とすることの義務付け、受託者の解任規定の改善、スポンサーおよびオリジネーターからの取締役の独立性の確保、主体の解散手続きの整備が含まれる。
草案はCMAのどのような戦略目標を支援するか。 スクークおよび債務証券市場の発展と、資産運用業界の成長を可能にするCMAの戦略目標を支援する。市場流動性の向上と新たな投資機会の創出につながるとしている。
適格発行体の範囲拡大にはどのような条件があるか。 適格発行体の範囲を拡大するが、当該主体の活動を規律する適用法令や規則と抵触しないことが条件となる。既存の法的枠組みとの整合性を保ちながら発行体を増やす方向性だ。
SPEはどのように定義されているか。 SPEはCMAが設立し認可する主体と定義されている。債務証券や投資単位の発行などの特定の目的のために設立される法的枠組みとして機能する。