


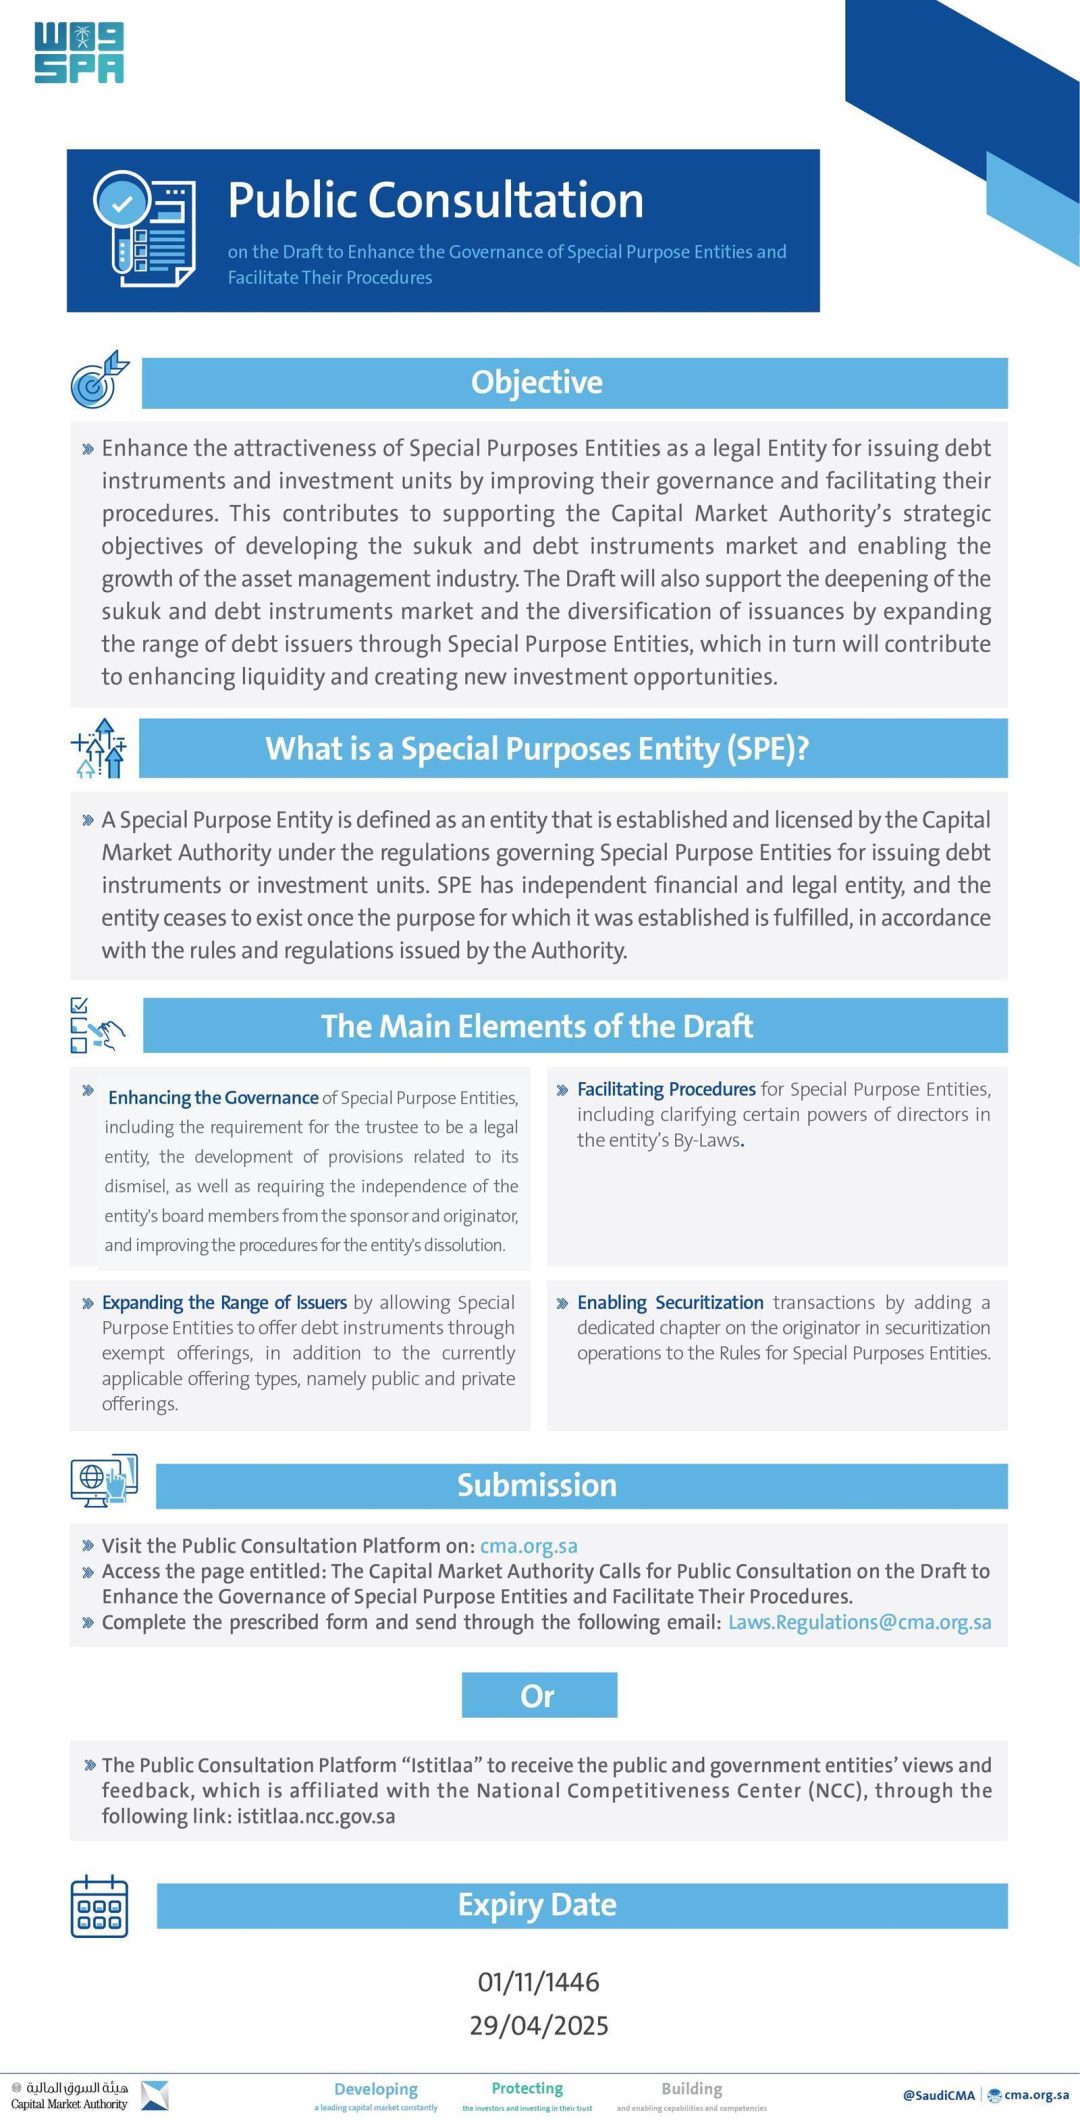
دعت هيئة السوق المالية جميع المهتمين والمشاركين في السوق المالية إلى إبداء آرائهم حول مسودة تطوير حوكمة الكيانات ذات الغرض الخاص وتسهيل إجراءاتها، على أن يبقى باب المشاركة العامة مفتوحاً لمدة 30 يوماً تقويمياً تنتهي في 1 نوفمبر 1446هـ الموافق 29 أبريل 2025.
كما أفادت وكالة الأنباء السعودية (واس) في 27 مارس 2025، أن المسودة تهدف إلى تعزيز جاذبية الكيانات ذات الغرض الخاص كأوعية قانونية لإصدار أدوات الدين والوحدات الاستثمارية، من خلال تحسين حوكمتها وتبسيط إجراءاتها.
وقالت الهيئة إن هذه الخطوة تدعم أهدافها الاستراتيجية في تطوير سوق الصكوك وأدوات الدين وتمكين نمو صناعة إدارة الأصول، كما تساعد على تعميق سوق الصكوك وأدوات الدين وتنويع الإصدارات عبر توسيع قاعدة مصدري أدوات الدين من خلال الكيانات ذات الغرض الخاص، بما ينعكس في النهاية على زيادة سيولة السوق وخلق فرص استثمارية جديدة.
فهل يكفي فتح باب الاستشارة العامة ثلاثين يوماً لاستيعاب ملاحظات السوق قبل صياغة النسخة النهائية؟
وتشمل التغييرات المقترحة توسيع نطاق المصدرين المؤهلين، بشرط ألا يتعارض ذلك مع الأنظمة واللوائح المعمول بها التي تحكم نشاط الكيان. وتتيح التعديلات للكيانات ذات الغرض الخاص طرح أدوات الدين من خلال الطروحات المعفاة، إضافة إلى الطروحات العامة والخاصة.
كما تمكن التعديلات الكيانات ذات الغرض الخاص من ممارسة أنشطة التوريق ضمن جهود توسيع نطاق المصدرين. فهل يمثل دخول هذه الكيانات إلى نشاط التوريق تحولاً في بنية الإصدارات بالسوق السعودية؟
ويهدف التعديل المقترح أيضاً إلى تبسيط الإجراءات المتعلقة بالكيانات ذات الغرض الخاص وتوضيح مسؤوليات أعضاء مجلس الإدارة ومدير الصندوق، وذلك في الحالات التي يتخذ فيها الصندوق شكل كيان ذي غرض خاص، على أن يُدرج ذلك في النظام الأساسي للكيان.
إضافة إلى ذلك، تهدف التعديلات إلى تعزيز الحوكمة من خلال اشتراط أن يكون أمين الحفظ شخصاً اعتبارياً، وتحسين الأحكام المتعلقة بعزل أمين الحفظ، وضمان استقلال أعضاء مجلس الإدارة عن الراعي والمنشئ، وتطوير إجراءات تصفية الكيان.
فكيف ستتعامل الكيانات القائمة مع شرط استقلال أعضاء مجلس الإدارة عن الراعي والمنشئ إذا أُقرّت المسودة بصيغتها الحالية؟
وتُعرَّف الكيان ذو الغرض الخاص بأنه كيان يُنشأ ويُرخص من قبل الهيئة، ويُستخدم لأغراض محددة تشمل إصدار أدوات الدين أو الوحدات الاستثمارية أو ممارسة أنشطة التوريق، بحسب ما ورد في نص المسودة.
ويأتي طرح المسودة في وقت يشهد فيه السوق المالية السعودية توسعاً في إصدارات الصكوك وأدوات الدين، وهو اتجاه تسعى الهيئة إلى دعمه عبر تنويع قنوات الإصدار وتوسيع قاعدة المصدرين. فهل ستؤدي التسهيلات المقترحة إلى زيادة عدد الإصدارات المعفاة خلال الفترة المقبلة؟
وتستهدف الهيئة من وراء ذلك تعميق السوق وتنويع الإصدارات، وهو ما يرتبط مباشرة بزيادة السيولة وخلق فرص استثمارية جديدة، وفق ما أوردته في نص الإعلان.
وبحسب الإعلان، فإن المسودة تتيح للكيانات ذات الغرض الخاص الطرح عبر الطروحات المعفاة إلى جانب الطروحات العامة والخاصة، وهو ما يوسع الخيارات المتاحة أمام المصدرين عند هيكلة الإصدارات. فهل تفتح الطروحات المعفاة الباب أمام فئات جديدة من المصدرين لم تكن قادرة على الوصول إلى السوق سابقاً؟
كما تشير المسودة إلى أن توسيع نطاق المصدرين المؤهلين مشروط بعدم التعارض مع الأنظمة واللوائح المعمول بها التي تحكم نشاط الكيان، وهو قيد يحفظ التوازن بين التوسع والالتزام التنظيمي.
وفي ما يتعلق بالحوكمة، تركز التعديلات على ثلاثة محاور واضحة: اشتراط أن يكون أمين الحفظ شخصاً اعتبارياً، وتحسين أحكام عزله، وضمان استقلال أعضاء مجلس الإدارة عن الراعي والمنشئ، إضافة إلى تطوير إجراءات تصفية الكيان. فهل تكفي هذه المحاور لمعالجة المخاوف المتعلقة بتضارب المصالح في هيكل الكيانات ذات الغرض الخاص؟
وتوضح المسودة أيضاً مسؤوليات أعضاء مجلس الإدارة ومدير الصندوق في النظام الأساسي للكيان، وهو ما يهدف إلى رفع مستوى الإفصاح والوضوح في الأدوار التنظيمية داخل الكيان.
ويستمر باب المشاركة العامة 30 يوماً تقويمياً من تاريخ الإعلان، على أن ينتهي في 1 نوفمبر 1446هـ الموافق 29 أبريل 2025، وفق ما نشرته الهيئة.
ولم يتضمن الإعلان نص المسودة كاملاً ولا عدد الملاحظات المتوقعة ولا أسماء الجهات المشاركة في الاستشارة، كما لم يحدد موعداً لإقرار النسخة النهائية أو تاريخ نفاذها.
ما مدة الاستشارة العامة على المسودة؟ تبقى فترة المشاركة العامة مفتوحة لمدة 30 يوماً تقويمياً، تنتهي في 1 نوفمبر 1446هـ الموافق 29 أبريل 2025. ودعت الهيئة جميع المهتمين والمشاركين في السوق المالية إلى إبداء آرائهم حول مسودة تطوير حوكمة الكيانات ذات الغرض الخاص وتسهيل إجراءاتها. ولم يحدد الإعلان موعداً لإقرار النسخة النهائية أو تاريخ نفاذها.
ما أهداف المسودة المقترحة؟ تهدف المسودة إلى تعزيز جاذبية الكيانات ذات الغرض الخاص كأوعية قانونية لإصدار أدوات الدين والوحدات الاستثمارية، عبر تحسين حوكمتها وتبسيط إجراءاتها. وتدعم هذه الخطوة أهداف الهيئة الاستراتيجية في تطوير سوق الصكوك وأدوات الدين وتمكين نمو صناعة إدارة الأصول، إضافة إلى تعميق السوق وتنويع الإصدارات وزيادة السيولة وخلق فرص استثمارية جديدة.
ما التغييرات المتعلقة بالطرح والإصدار؟ تشمل التعديلات توسيع نطاق المصدرين المؤهلين بشرط عدم التعارض مع الأنظمة واللوائح المعمول بها التي تحكم نشاط الكيان. كما تتيح للكيانات ذات الغرض الخاص طرح أدوات الدين من خلال الطروحات المعفاة، إضافة إلى الطروحات العامة والخاصة، وتمكنها من ممارسة أنشطة التوريق ضمن جهود توسيع نطاق المصدرين.
ما تعديلات الحوكمة التي تضمنتها المسودة؟ تشمل تعديلات الحوكمة اشتراط أن يكون أمين الحفظ شخصاً اعتبارياً، وتحسين الأحكام المتعلقة بعزله، وضمان استقلال أعضاء مجلس الإدارة عن الراعي والمنشئ، وتطوير إجراءات تصفية الكيان. كما تهدف المسودة إلى تبسيط الإجراءات وتوضيح مسؤوليات أعضاء مجلس الإدارة ومدير الصندوق في النظام الأساسي للكيان في الحالات التي يتخذ فيها الصندوق شكل كيان ذي غرض خاص.
كيف تُعرَّف الكيانات ذات الغرض الخاص في المسودة؟ بحسب ما ورد في نص المسودة، الكيان ذو الغرض الخاص هو كيان يُنشأ ويُرخص من قبل هيئة السوق المالية، ويُستخدم لأغراض محددة تشمل إصدار أدوات الدين أو الوحدات الاستثمارية أو ممارسة أنشطة التوريق. ويأتي طرح المسودة في وقت يشهد فيه السوق توسعاً في إصدارات الصكوك وأدوات الدين.