


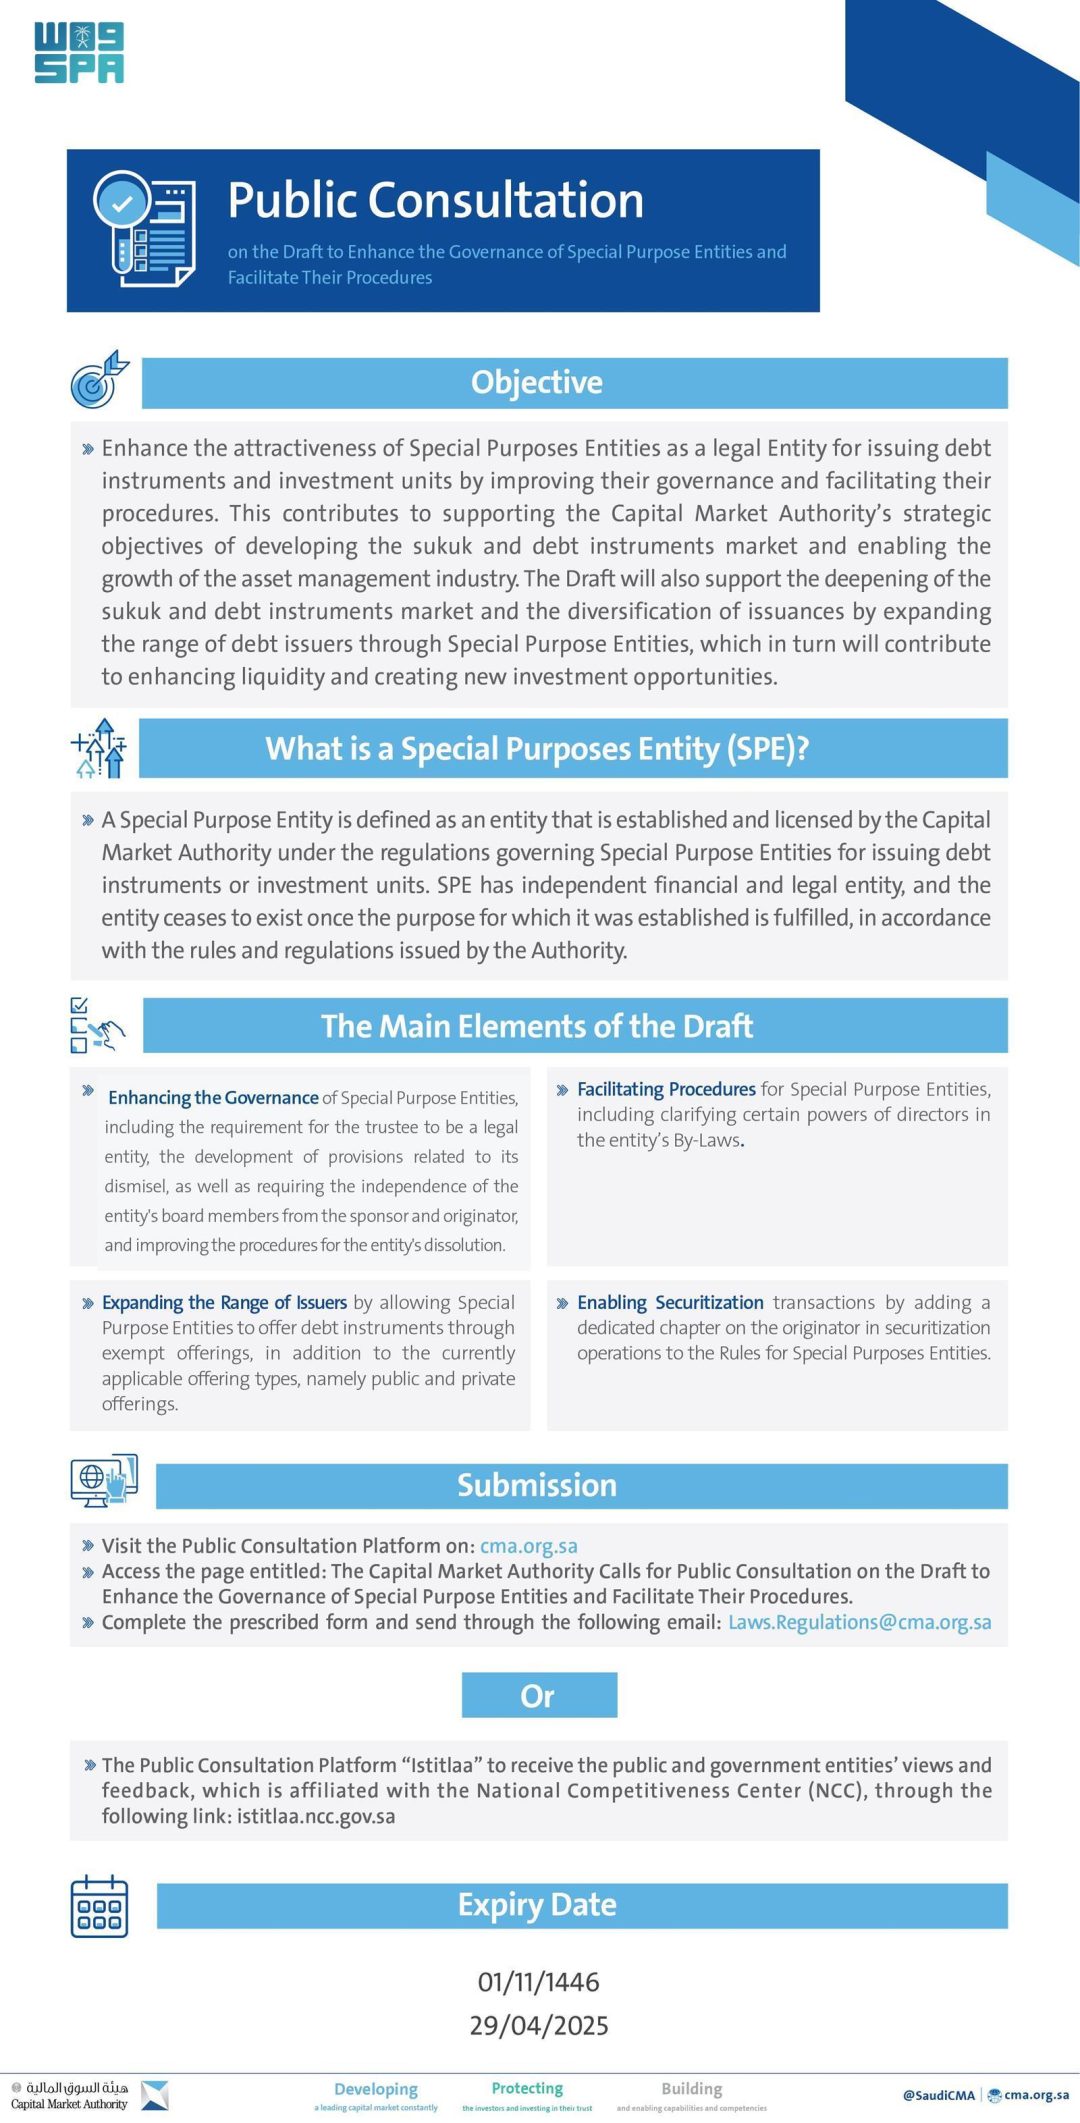
沙特资本市场管理局(CMA)邀请所有利益相关方及资本市场参与者,就《加强特殊目的实体治理并简化其程序草案》发表意见。公开征求意见期为30个日历日,截止于伊斯兰历1446年11月1日,对应公历2025年4月29日。
据沙特通讯社SPA 2025年3月27日自利雅得报道,该草案旨在通过改善治理和简化程序,提升特殊目的实体(SPE)作为发行债务工具和投资单位法律实体的吸引力。这是否意味着沙特债务资本市场将迎来新一轮扩容?
该草案支持CMA发展伊斯兰债券和债务工具市场、推动资产管理行业增长的战略目标。它还将有助于深化伊斯兰债券和债务工具市场,通过SPE扩大债务发行人基础来实现发行多元化,并最终提高市场流动性、创造新的投资机会。市场流动性的提升,是否会吸引更多境外机构参与沙特债券市场?
拟议的主要变更包括扩大合格发行人的范围,前提是不与管辖该实体活动的适用法律法规相冲突。修正案允许SPE通过豁免发行方式提供债务工具,此外还可进行公开发行和私募发行。豁免发行渠道的打开,是否会降低中小发行人的融资门槛?
此外,修正案使SPE能够从事证券化活动,以扩大发行人范围。拟议修正案还旨在简化SPE的程序,并在实体章程中明确董事和基金经理(对于以特殊目的实体形式设立的基金)的责任。
同时,修正案旨在加强治理,要求受托人必须是法律实体,改进受托人罢免条款,确保董事会成员独立于发起人和原始权益人,并制定实体解散程序。受托人必须是法律实体这一要求,是否会重塑现有SPE的受托服务市场格局?
特殊目的实体被定义为由资本市场管理局设立并许可的实体。这一法律定位,是否意味着SPE将在沙特资产证券化进程中扮演核心角色?
草案的公众咨询期设定为30个日历日,截止日期为2025年4月29日。这一时间窗口,是否足以让市场各方充分评估草案对现有发行结构的影响?
从战略目标看,草案与CMA发展伊斯兰债券和债务工具市场的方向一致。通过SPE扩大发行人基础,沙特债务市场能否在区域竞争中形成差异化优势?
修正案涉及证券化活动,这通常与资产支持融资相关。SPE获准从事证券化,是否会推动沙特住房抵押贷款、应收账款等资产类别的证券化发行?
在治理层面,要求董事会成员独立于发起人和原始权益人,是草案的核心变化之一。独立性要求的强化,是否会提高SPE的投资者保护水平并降低利益冲突风险?
草案还改进了受托人罢免条款并制定实体解散程序。这些程序性安排,是否有助于解决SPE生命周期结束时的法律不确定性?
对于以特殊目的实体形式设立的基金,草案要求明确基金经理的责任。这一安排,是否会提升基金层面SPE的运营透明度?
扩大合格发行人范围的同时,草案强调不得与适用法律法规冲突。这一限制条件,是否会使得跨行业SPE的设立仍需逐案审批?
SPA报道未披露草案的完整条文、拟议修正案的具体条款编号,也未说明CMA对反馈意见的处理时限或后续立法时间表。市场参与者是否能在4月29日前通过CMA官方渠道提交意见,仍有待CMA进一步说明。
公众咨询期有多长,何时截止? 据沙特通讯社SPA报道,公开征求意见期为30个日历日,截止于伊斯兰历1446年11月1日,对应公历2025年4月29日。CMA邀请所有利益相关方及资本市场参与者就草案发表意见。SPA未说明反馈意见的处理时限或后续立法时间表。
草案对特殊目的实体的发行方式有何调整? 修正案允许SPE通过豁免发行方式提供债务工具,此外还可进行公开发行和私募发行。草案同时扩大合格发行人的范围,前提是不与管辖该实体活动的适用法律法规相冲突。修正案还使SPE能够从事证券化活动,以扩大发行人范围。
草案在治理方面提出哪些要求? 草案要求受托人必须是法律实体,改进受托人罢免条款,确保董事会成员独立于发起人和原始权益人,并制定实体解散程序。对于以特殊目的实体形式设立的基金,草案还要求在实体章程中明确董事和基金经理的责任,以简化程序并加强治理。
草案的战略目标是什么? 草案支持CMA发展伊斯兰债券和债务工具市场、推动资产管理行业增长的战略目标。它旨在深化伊斯兰债券和债务工具市场,通过SPE扩大债务发行人基础来实现发行多元化,并最终提高市场流动性、创造新的投资机会,同时提升SPE作为发行债务工具和投资单位法律实体的吸引力。
特殊目的实体如何定义? 据SPA报道,特殊目的实体被定义为由资本市场管理局设立并许可的实体。草案旨在提升其作为发行债务工具和投资单位法律实体的吸引力,通过改善治理和简化程序来实现。SPA未披露草案的完整条文或拟议修正案的具体条款编号。