


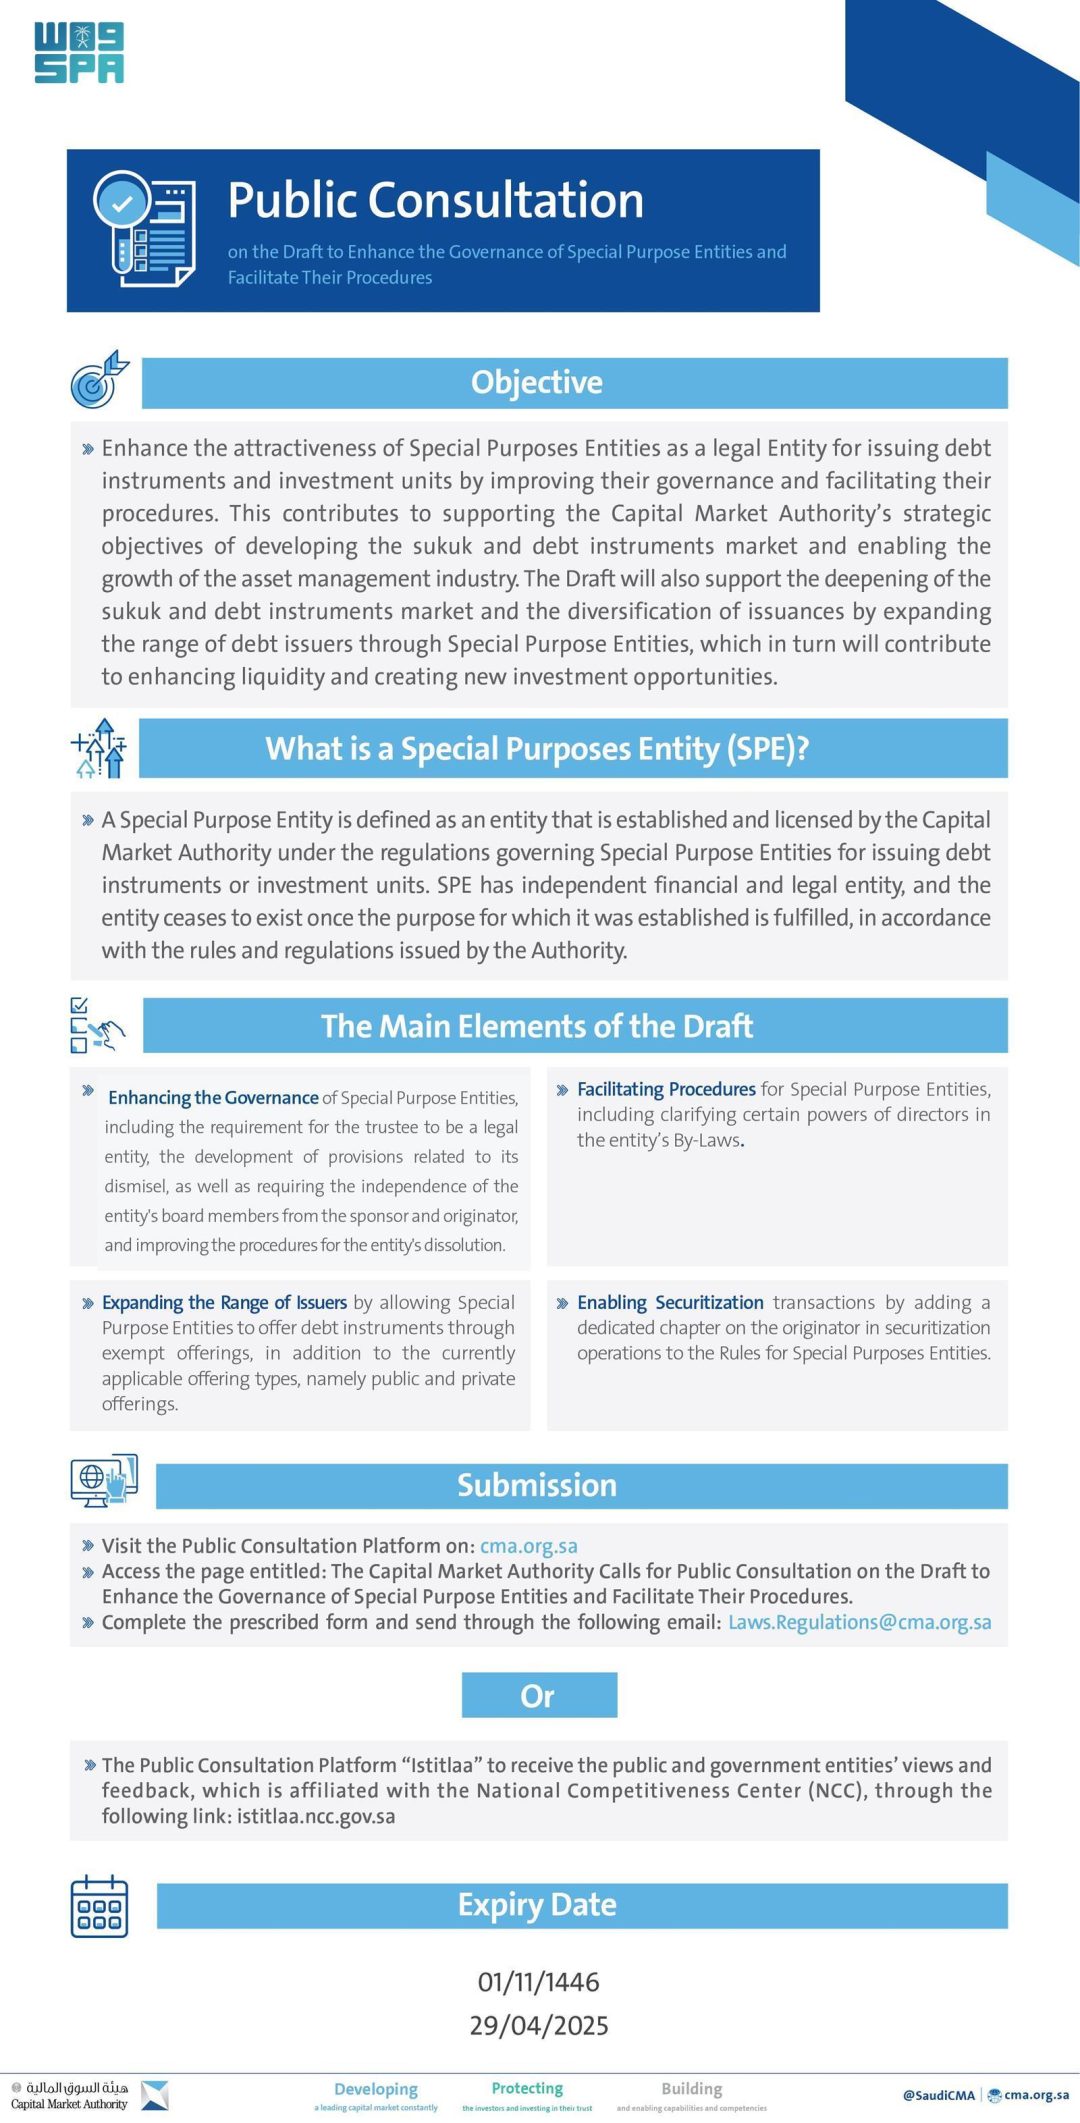
Capital Market Authority (CMA) membuka konsultasi awam selama 30 hari kalendar terhadap Draf Penambahbaikan Tadbir Urus Entiti Tujuan Khas dan Pemudahan Prosedurnya, bermula daripada tarikh pengumuman dan berakhir pada 1 November 1446H bersamaan 29 April 2025.
Seperti dilaporkan agensi berita Saudi SPA pada 27 Mac 2025 dari Riyadh, CMA menjemput semua pihak berkepentingan dan peserta pasaran modal menyampaikan pandangan mereka terhadap draf berkenaan.
Draf itu bertujuan meningkatkan daya tarikan Entiti Tujuan Khas (Special Purpose Entities, SPE) sebagai entiti perundangan untuk menerbitkan instrumen hutang dan unit pelaburan, dengan memperbaiki tadbir urus dan memudahkan prosedurnya.
Langkah ini menyokong matlamat strategik CMA untuk membangunkan pasaran sukuk dan instrumen hutang serta membolehkan pertumbuhan industri pengurusan aset.
Ia juga akan membantu mendalami pasaran sukuk dan instrumen hutang, mempelbagaikan terbitan dengan meluaskan pangkalan penerbit hutang melalui SPE, dan akhirnya meningkatkan kecairan pasaran serta mewujudkan peluang pelaburan baharu.
Antara perubahan utama yang dicadangkan ialah meluaskan julat penerbit yang layak, dengan syarat ia tidak bercanggah dengan undang-undang dan peraturan yang terpakai yang mengawal selia aktiviti entiti itu.
Pindaan itu membenarkan SPE menawarkan instrumen hutang melalui tawaran dikecualikan, di samping tawaran awam dan persendirian.
Selain itu, pindaan itu membolehkan SPE menjalankan aktiviti sekuritisasi sebagai sebahagian daripada usaha meluaskan julat penerbit.
Pindaan yang dicadangkan juga bertujuan memudahkan prosedur bagi SPE dan menjelaskan tanggungjawab pengarah serta pengurus dana (bagi dana yang mengambil bentuk Entiti Tujuan Khas) dalam Undang-Undang Kecil entiti itu.
Tambahan pula, pindaan itu bertujuan mempertingkatkan tadbir urus dengan mewajibkan pemegang amanah menjadi entiti perundangan, memperbaiki peruntukan penyingkiran pemegang amanah, memastikan kebebasan ahli lembaga pengarah daripada penaja dan pengasas, serta membangunkan prosedur pembubaran entiti.
Entiti Tujuan Khas ditakrifkan sebagai entiti yang ditubuhkan dan dilesenkan oleh CMA untuk tujuan tertentu, termasuk menerbitkan instrumen hutang dan unit pelaburan.
Konsultasi awam ini memberi ruang kepada peserta pasaran, penerbit, pengurus dana, pemegang amanah dan pihak berkepentingan lain untuk meneliti cadangan sebelum ia dimuktamadkan.
Tempoh 30 hari kalendar itu memberi masa yang munasabah untuk maklum balas bertulis disediakan dan dihantar kepada CMA.
Persoalannya, apakah kesan peluasan julat penerbit yang layak terhadap struktur terbitan sukuk dan instrumen hutang di pasaran modal Saudi?
Dengan membenarkan tawaran dikecualikan di samping tawaran awam dan persendirian, adakah SPE akan menjadi kenderaan pilihan utama bagi penerbit baharu yang sebelum ini terhalang oleh prosedur yang rumit?
Bagaimanakah keperluan pemegang amanah menjadi entiti perundangan akan mengubah cara pemegang amanah menjalankan tanggungjawab mereka dalam struktur SPE?
Apakah implikasi peruntukan penyingkiran pemegang amanah yang diperbaiki terhadap keyakinan pelabur dalam instrumen hutang yang diterbitkan melalui SPE?
Bagaimanakah keperluan kebebasan ahli lembaga pengarah daripada penaja dan pengasas akan mempengaruhi keputusan pelaburan dalam unit pelaburan SPE?
Adakah pembenaran SPE menjalankan aktiviti sekuritisasi akan membuka segmen baharu dalam pasaran modal yang sebelum ini tidak diterokai?
Bagaimanakah penjelasan tanggungjawab pengarah dan pengurus dana dalam Undang-Undang Kecil akan mengurangkan ketidakpastian tadbir urus bagi dana berbentuk SPE?
Apakah kesan prosedur pembubaran entiti yang dibangunkan terhadap kitaran hayat SPE dan kepulangan modal kepada pelabur?
Draf itu menyentuh beberapa bidang utama serentak: kelayakan penerbit, kaedah tawaran, aktiviti sekuritisasi, peranan pemegang amanah, kebebasan lembaga pengarah dan prosedur pembubaran.
Peluasan julat penerbit yang layak bertujuan meluaskan pangkalan penerbit hutang, dengan syarat tidak bercanggah dengan undang-undang dan peraturan yang mengawal aktiviti entiti berkenaan.
Kebenaran tawaran dikecualikan menambah pilihan kepada SPE selain tawaran awam dan persendirian yang sedia ada.
Kebenaran menjalankan aktiviti sekuritisasi dilihat sebagai usaha meluaskan julat penerbit dalam pasaran.
Dari sudut tadbir urus, keperluan pemegang amanah menjadi entiti perundangan dan peruntukan penyingkiran yang diperbaiki bertujuan memperkukuh kedudukan pemegang amanah dalam struktur SPE.
Kebebasan ahli lembaga pengarah daripada penaja dan pengasas pula menyentuh konflik kepentingan yang mungkin timbul dalam pengurusan entiti.
Prosedur pembubaran entiti yang dibangunkan melengkapkan kitaran tadbir urus SPE dari penubuhan hingga penamatan.
Matlamat akhir yang dinyatakan ialah mendalami pasaran sukuk dan instrumen hutang, mempelbagaikan terbitan, meningkatkan kecairan pasaran dan mewujudkan peluang pelaburan baharu.
Semua ini menyokong matlamat strategik CMA untuk membangunkan pasaran sukuk dan instrumen hutang serta membolehkan pertumbuhan industri pengurusan aset.
Konsultasi awam dibuka kepada semua pihak berkepentingan dan peserta pasaran modal, dan tempohnya berakhir pada 29 April 2025.
Kenyataan itu tidak menyatakan butiran lanjut mengenai mekanisme penyerahan maklum balas, bilangan cadangan khusus yang dikemukakan untuk setiap peruntukan, atau tarikh kuat kuasa pindaan sekiranya diluluskan.
Apakah tujuan utama draf yang dikonsultasikan CMA? Draf itu bertujuan meningkatkan daya tarikan Entiti Tujuan Khas sebagai entiti perundangan untuk menerbitkan instrumen hutang dan unit pelaburan, dengan memperbaiki tadbir urus dan memudahkan prosedurnya. Ia menyokong matlamat strategik CMA untuk membangunkan pasaran sukuk dan instrumen hutang serta membolehkan pertumbuhan industri pengurusan aset. Ia juga bertujuan mendalami pasaran sukuk dan instrumen hutang, mempelbagaikan terbitan, meningkatkan kecairan pasaran dan mewujudkan peluang pelaburan baharu.
Berapa lama tempoh konsultasi awam dibuka? Tempoh konsultasi awam kekal terbuka selama 30 hari kalendar, berakhir pada 1 November 1446H bersamaan 29 April 2025. CMA menjemput semua pihak berkepentingan dan peserta pasaran modal menyampaikan pandangan mereka terhadap draf berkenaan. Tarikh pengumuman konsultasi ialah 27 Mac 2025 dari Riyadh, seperti dilaporkan agensi berita Saudi SPA. Kenyataan itu tidak menyatakan mekanisme penyerahan maklum balas secara terperinci.
Apakah perubahan utama berkaitan penerbit dan kaedah tawaran? Draf itu meluaskan julat penerbit yang layak, dengan syarat tidak bercanggah dengan undang-undang dan peraturan yang mengawal aktiviti entiti berkenaan. Pindaan itu juga membenarkan SPE menawarkan instrumen hutang melalui tawaran dikecualikan, di samping tawaran awam dan persendirian. Selain itu, pindaan membolehkan SPE menjalankan aktiviti sekuritisasi sebagai sebahagian daripada usaha meluaskan julat penerbit dalam pasaran modal.
Apakah perubahan tadbir urus yang dicadangkan? Pindaan itu mewajibkan pemegang amanah menjadi entiti perundangan dan memperbaiki peruntukan penyingkiran pemegang amanah. Ia juga memastikan kebebasan ahli lembaga pengarah daripada penaja dan pengasas, serta membangunkan prosedur pembubaran entiti. Draf itu turut menjelaskan tanggungjawab pengarah dan pengurus dana bagi dana yang mengambil bentuk Entiti Tujuan Khas dalam Undang-Undang Kecil entiti berkenaan.
Apakah matlamat pasaran yang ingin dicapai melalui draf ini? Draf itu menyokong matlamat strategik CMA untuk membangunkan pasaran sukuk dan instrumen hutang serta membolehkan pertumbuhan industri pengurusan aset. Ia bertujuan mendalami pasaran sukuk dan instrumen hutang, mempelbagaikan terbitan dengan meluaskan pangkalan penerbit hutang melalui SPE, dan akhirnya meningkatkan kecairan pasaran serta mewujudkan peluang pelaburan baharu. Butiran kuantitatif mengenai sasaran pasaran tidak dinyatakan dalam kenyataan itu.
Apakah yang tidak dinyatakan dalam kenyataan CMA? Kenyataan itu tidak menyatakan mekanisme penyerahan maklum balas secara terperinci, bilangan cadangan khusus bagi setiap peruntukan, atau tarikh kuat kuasa pindaan sekiranya diluluskan. Ia juga tidak menyatakan nilai pasaran sasaran atau unjuran pertumbuhan terbitan melalui SPE. Maklumat yang tersedia hanya merangkumi tujuan draf, perubahan utama yang dicadangkan dan tempoh konsultasi awam selama 30 hari kalendar.