


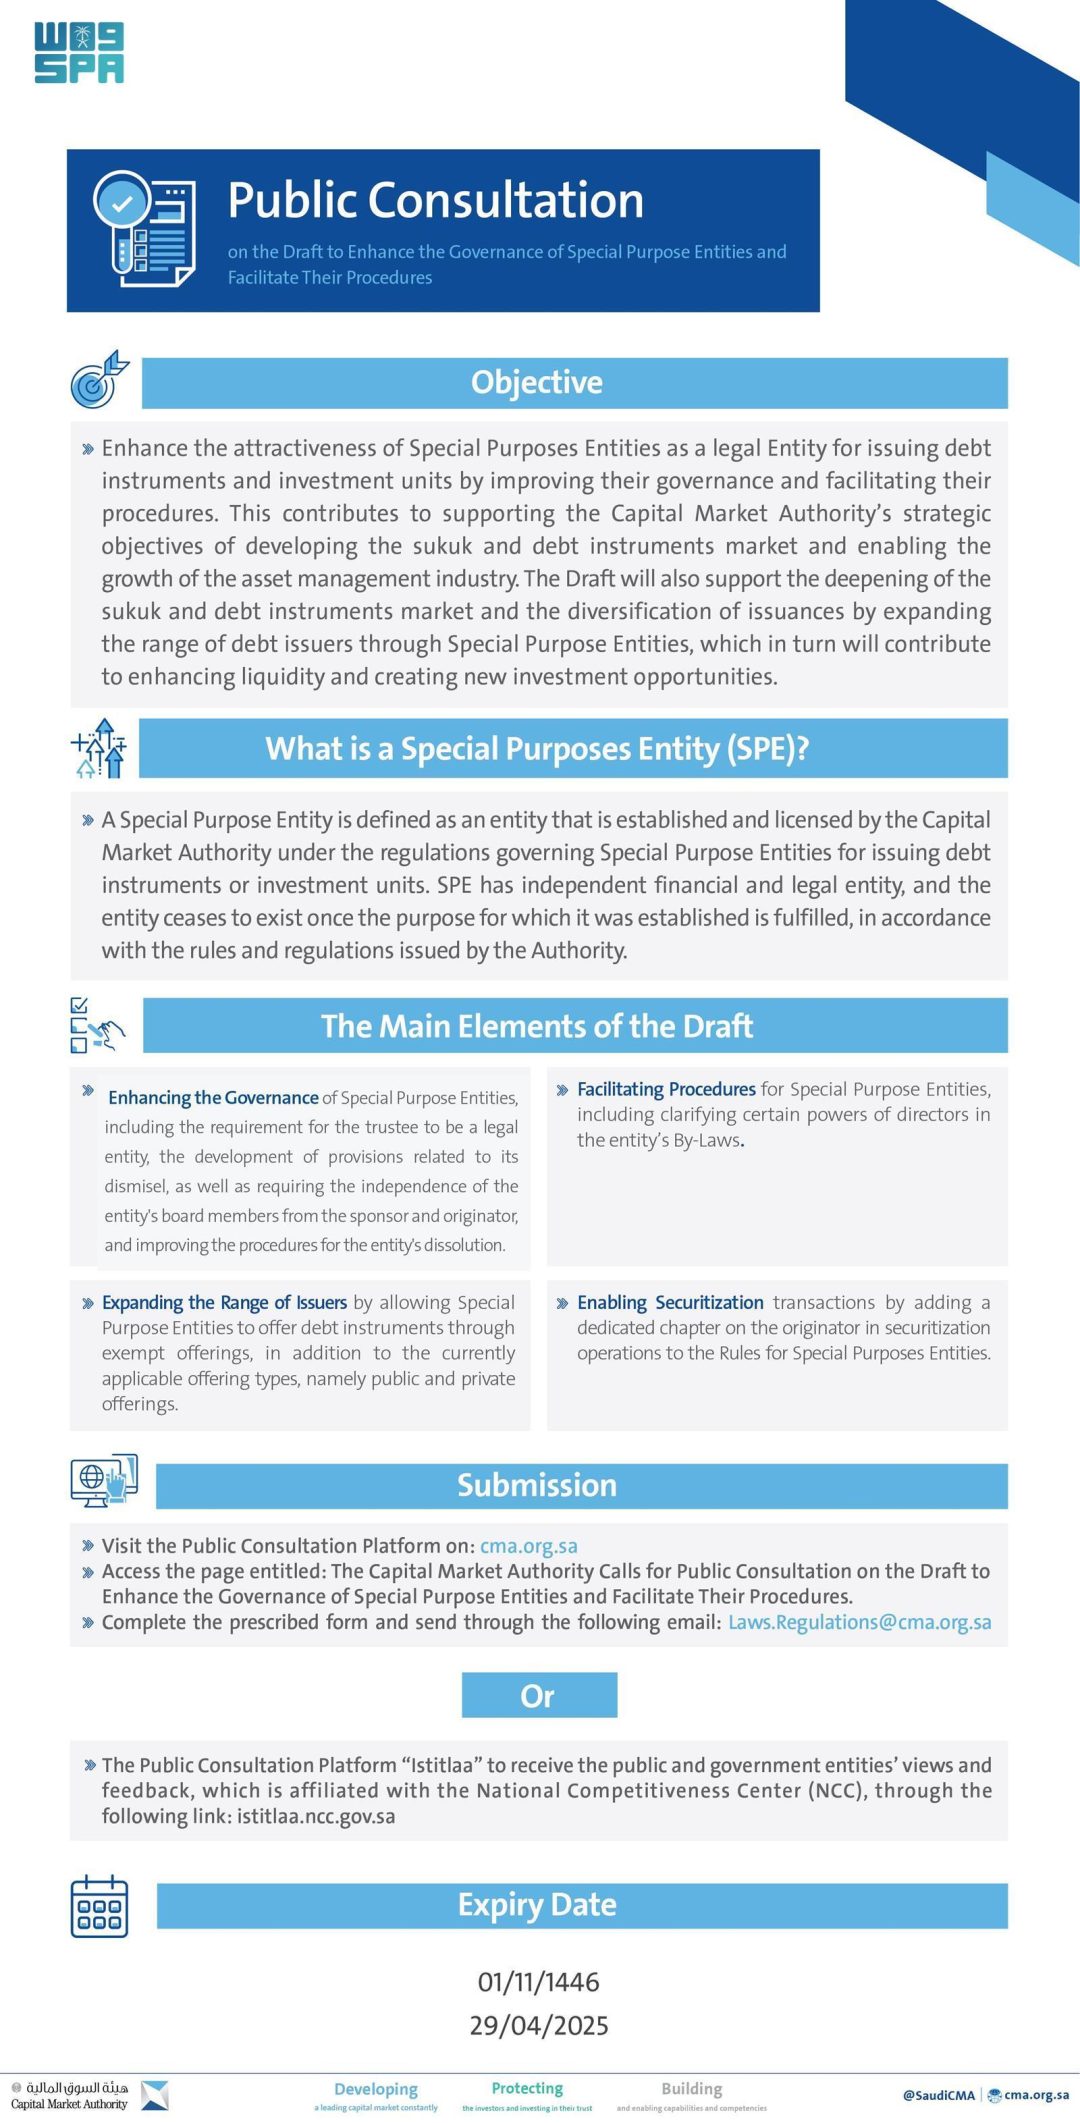
La Capital Market Authority ha invitato tutte le parti interessate e i partecipanti al mercato dei capitali a presentare le proprie osservazioni sul progetto volto a rafforzare la governance delle Special Purpose Entities e a semplificarne le procedure. Il periodo di consultazione pubblica resterà aperto per 30 giorni di calendario, con scadenza il 01/11/1446H, corrispondente al 29 aprile 2025.
Come ha riferito l’agenzia di stampa saudita SPA il 27 marzo 2025, l’iniziativa è rivolta a tutti i soggetti interessati e agli operatori del mercato dei capitali, chiamati a esprimersi sul testo prima della sua adozione definitiva. La consultazione rappresenta il momento formale in cui il regolatore raccoglie i contributi di chi opera concretamente nel settore.
Il progetto mira ad accrescere l’attrattività delle Special Purpose Entities (SPE) come veicoli giuridici per l’emissione di strumenti di debito e di quote di investimento, migliorandone la governance e semplificandone le procedure. Questo sostiene gli obiettivi strategici della CMA di sviluppare il mercato dei sukuk e degli strumenti di debito e di favorire la crescita dell’industria della gestione patrimoniale.
Ma perché un veicolo giuridico dedicato dovrebbe risultare più attraente di una struttura societaria tradizionale per chi emette sukuk e strumenti di debito? La risposta che il regolatore sembra indicare sta nella combinazione tra regole di governo più chiare e procedure più snelle, due elementi che incidono direttamente sui tempi e sulla prevedibilità delle operazioni.
Secondo quanto riportato, il progetto contribuirà anche ad approfondire il mercato dei sukuk e degli strumenti di debito, a diversificare le emissioni ampliando la base degli emittenti attraverso le SPE e, in ultima analisi, ad aumentare la liquidità del mercato e a creare nuove opportunità di investimento.
Tra le principali modifiche proposte figura l’ampliamento della gamma di emittenti ammissibili, a condizione che ciò non sia in conflitto con le leggi e i regolamenti applicabili che disciplinano l’attività dell’entità. Le modifiche consentono alle SPE di offrire strumenti di debito attraverso offerte esenti, oltre alle offerte pubbliche e private.
Quale effetto potrebbe avere l’apertura alle offerte esenti sul numero di emittenti che scelgono di costituire una SPE? Il testo collega esplicitamente questa possibilità all’obiettivo di ampliare la platea degli emittenti, un passaggio che il regolatore considera funzionale alla diversificazione delle emissioni.
Inoltre, le modifiche abilitano le SPE a svolgere attività di cartolarizzazione, nell’ambito degli sforzi volti ad ampliare la gamma degli emittenti. Si tratta di un’estensione del perimetro operativo che il progetto collega direttamente all’obiettivo di diversificare le emissioni.
La modifica proposta mira anche a semplificare le procedure per le SPE e a chiarire le responsabilità degli amministratori e del gestore del fondo, per i fondi che assumono la forma di una Special Purpose Entity, all’interno dello statuto dell’entità.
Come si traduce, nella pratica quotidiana di un fondo costituito come SPE, la chiarificazione delle responsabilità tra amministratori e gestore? Il progetto interviene proprio sullo statuto, il documento che definisce i ruoli e i compiti all’interno dell’entità.
In aggiunta, le modifiche mirano a rafforzare la governance richiedendo che il trustee sia una persona giuridica, migliorando le disposizioni relative alla revoca del trustee, garantendo l’indipendenza dei membri del consiglio dallo sponsor e dall’originator e sviluppando le procedure per lo scioglimento dell’entità.
Perché la forma giuridica del trustee e la sua indipendenza dal consiglio sono considerate elementi centrali del progetto? Il testo le colloca tra le misure di rafforzamento della governance, insieme alle regole sulla revoca e allo sviluppo delle procedure di scioglimento.
Una Special Purpose Entity è definita come un’entità costituita e autorizzata dalla CMA per svolgere attività specifiche, tra cui l’emissione di strumenti di debito e di quote di investimento. Il progetto interviene su questo perimetro con l’obiettivo dichiarato di migliorarne il governo e di semplificarne i passaggi procedurali.
Il collegamento con il mercato dei sukuk e degli strumenti di debito è esplicito: la CMA indica tra i propri obiettivi strategici lo sviluppo di questo mercato e la crescita dell’industria della gestione patrimoniale. Le SPE vengono presentate come uno strumento per ampliare la base degli emittenti e, di conseguenza, per diversificare le emissioni.
Quali categorie di emittenti potrebbero beneficiare maggiormente dell’ampliamento della gamma di soggetti ammissibili previsto dal progetto? Il testo non elenca categorie specifiche, ma subordina l’ampliamento al rispetto delle leggi e dei regolamenti applicabili all’attività dell’entità.
La consultazione pubblica resta aperta per 30 giorni di calendario, con termine fissato al 01/11/1446H, corrispondente al 29 aprile 2025. Le parti interessate e i partecipanti al mercato dei capitali sono invitati a fornire le proprie osservazioni sul progetto entro tale data.
Che cosa accadrà alle osservazioni raccolte durante i 30 giorni di consultazione? Il comunicato della CMA non lo specifica: si limita a indicare l’apertura del periodo e la data di chiusura, senza descrivere le fasi successive del processo.
Il progetto tocca quindi quattro aree principali: l’ampliamento degli emittenti ammissibili, l’apertura alle offerte esenti accanto a quelle pubbliche e private, l’abilitazione alle attività di cartolarizzazione e il rafforzamento della governance su trustee, consiglio e scioglimento dell’entità. A queste si aggiunge la semplificazione delle procedure e la chiarificazione delle responsabilità nello statuto.
In che modo l’insieme di queste misure si collega all’obiettivo di aumentare la liquidità del mercato? Il testo presenta l’aumento della liquidità e la creazione di nuove opportunità di investimento come esito finale del percorso che parte dall’ampliamento della base degli emittenti e dalla diversificazione delle emissioni.
Il comunicato non indica il numero di soggetti che hanno già presentato osservazioni, né il volume attuale delle emissioni veicolate tramite SPE, né i tempi di adozione definitiva del progetto dopo la chiusura della consultazione. Non vengono inoltre specificate le modalità tecniche con cui le parti interessate possono inviare i propri contributi.
Qual è l’obiettivo del progetto della CMA sulle Special Purpose Entities? Il progetto mira ad accrescere l’attrattività delle Special Purpose Entities come veicoli giuridici per l’emissione di strumenti di debito e di quote di investimento, migliorandone la governance e semplificandone le procedure. Secondo SPA, questo sostiene gli obiettivi strategici della CMA di sviluppare il mercato dei sukuk e degli strumenti di debito e di favorire la crescita dell’industria della gestione patrimoniale. Il testo collega inoltre l’iniziativa all’aumento della liquidità del mercato e alla creazione di nuove opportunità di investimento.
Quanto dura la consultazione pubblica e quando si chiude? Il periodo di consultazione pubblica resterà aperto per 30 giorni di calendario. La scadenza è fissata al 01/11/1446H, corrispondente al 29 aprile 2025. La CMA ha invitato tutte le parti interessate e i partecipanti al mercato dei capitali a fornire le proprie osservazioni sul progetto entro tale termine. Il comunicato non indica le modalità tecniche di invio dei contributi né le fasi successive alla chiusura della consultazione.
Quali modifiche riguardano gli emittenti e le offerte di strumenti di debito? Il progetto prevede l’ampliamento della gamma di emittenti ammissibili, a condizione che ciò non sia in conflitto con le leggi e i regolamenti applicabili che disciplinano l’attività dell’entità. Le modifiche consentono alle SPE di offrire strumenti di debito attraverso offerte esenti, oltre alle offerte pubbliche e private. Il testo collega l’ampliamento della base degli emittenti alla diversificazione delle emissioni e all’aumento della liquidità del mercato.
Cosa cambia per il trustee e per i membri del consiglio? Le modifiche mirano a rafforzare la governance richiedendo che il trustee sia una persona giuridica e migliorando le disposizioni relative alla sua revoca. Il progetto punta inoltre a garantire l’indipendenza dei membri del consiglio dallo sponsor e dall’originator. Sono previste anche misure per sviluppare le procedure di scioglimento dell’entità e per chiarire le responsabilità degli amministratori e del gestore del fondo nello statuto.
Le SPE potranno svolgere attività di cartolarizzazione? Sì, secondo il comunicato le modifiche abilitano le SPE a svolgere attività di cartolarizzazione, nell’ambito degli sforzi volti ad ampliare la gamma degli emittenti. Questa previsione si inserisce tra le principali modifiche proposte dal progetto, insieme all’ampliamento degli emittenti ammissibili e all’apertura alle offerte esenti. Il testo non specifica i requisiti operativi dettagliati per l’esercizio di tale attività.
Cosa non è indicato nel comunicato della CMA? Il comunicato non indica il numero di osservazioni già presentate, né il volume attuale delle emissioni veicolate tramite SPE, né i tempi di adozione definitiva del progetto dopo la chiusura della consultazione. Non vengono specificate nemmeno le modalità tecniche con cui le parti interessate possono inviare i propri contributi. Il testo si limita a indicare l’apertura del periodo di consultazione, la data di chiusura e il contenuto delle modifiche proposte.